短暫反彈後賣壓沉重
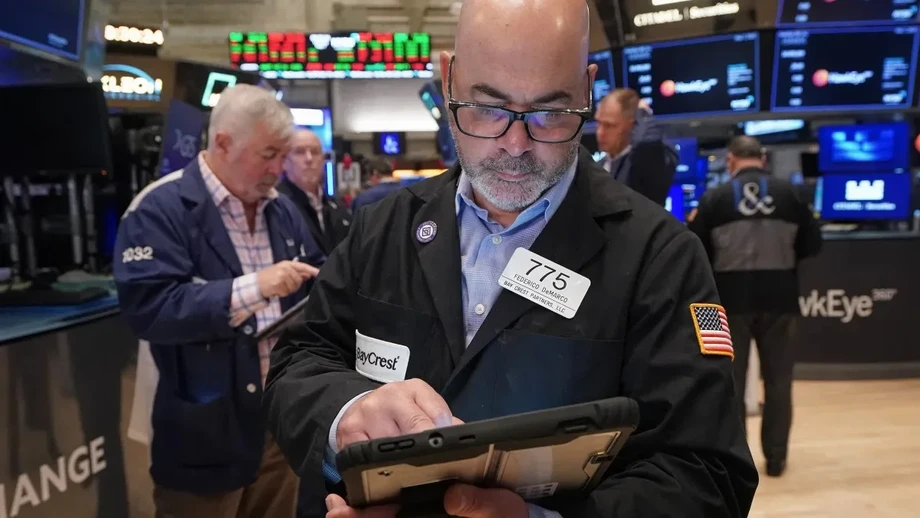
11 月 5 日夜盤交易期間,台灣股價指數期貨跌破 40,000 點,盤中一度重挫逾 2,000 點。美國晶片與人工智慧類股劇烈拋售,賣壓蔓延至整個科技供應鏈。此前期貨曾反彈逾 400 點,攀升至 42,298 點,隨後走勢反轉。
目錄
市場波動發生在 2026 年美國期中選舉民主黨獲勝之後,投資人開始關注資料中心建設可能面臨的限制,以及原先對 AI 擴張成本與投資回報的疑慮。民主黨取得國會參眾兩院控制權,在重要州級選舉中的勝利,也讓建築許可與電力政策增添變數。
台北時間 11 月 5 日晚間 11 時 34 分,費城半導體指數下跌 791 點,跌幅 7.7%。那斯達克綜合指數下跌 982 點,跌幅 3.8%;標普 500 指數下跌 169 點,跌幅 2.2%;道瓊工業平均指數下跌 595 點,跌幅 1.1%。
台北時間 11 月 6 日凌晨,賣壓進一步加重。那斯達克盤中跌幅擴大至 4.9%,標普 500 指數下跌 3.2%,道瓊下跌 1,136 點,跌幅約 2.1%。費城半導體指數隨後一度下跌 12%,今年以來漲幅縮至約 25%。
那斯達克也較上月創下的歷史高點下跌逾 10%,進入交易員所稱的修正區間。台灣市場受到的直接衝擊,一方面來自期貨,另一方面則是台灣積體電路製造公司(台積電)的美國存託憑證,該憑證在美股交易時段下跌約 10%。
市場反轉的過程
選舉結果揭曉後,市場起初對部分結果表示歡迎。投資人預期,民主黨掌控的國會將面對共和黨總統唐納.川普,可能限制重大政策變動,並加大要求結束對伊朗戰爭的壓力。科技供應商則走勢相反,市場對 AI 建設的疑慮升高。
- 11 月 4 日,亞洲交易時段:投資人仍在評估選舉結果,國會兩院選舉結果也尚未正式確定,日本日經指數下跌約 3.1%。
- 11 月 4 日,美國交易時段:道瓊上漲 3.03%,標普 500 指數上漲 1.58%,那斯達克上漲 1.44%。但費城半導體指數仍下跌 3.1%。
- 11 月 5 日,亞洲交易時段:台灣加權指數下跌 3.20%,收在 41,574.72 點;韓國 KOSPI 指數下跌 5.28%,收在 5,383.81 點。
- 11 月 5 日,台灣夜盤:指數期貨反彈至 42,298 點後反轉,在美國科技股重挫之際跌破 40,000 點。
- 台北時間 11 月 6 日凌晨:那斯達克盤中跌幅擴大至 4.9%,半導體與 AI 基礎設施公司跌幅居前。
週四華爾街開盤前,反轉跡象已經浮現。美東時間凌晨 3 時 3 分,那斯達克 100 指數期貨下跌 1%,標普 500 指數期貨下跌 0.2%,道瓊期貨上漲 0.3%。進入正常交易時段後,賣壓擴及三大主要指數。
州級選舉為何攸關 AI 建設
德州州長當選人吉娜.希諾霍薩曾主張收緊資料中心開發限制。反對新建案的民主黨候選人也在喬治亞州等重要選舉中勝出,使地方建設決策納入市場對未來 AI 支出的評估。
資料中心用來安置訓練與運作 AI 系統的電腦。資料中心擴建會帶動處理器、記憶體、儲存設備、網路設備及電力需求。因此,設施延後啟用可能影響多個產業的預期訂單。
Capital Economics 首席市場經濟學家喬納斯.戈爾特曼指出,州政府是眼前最直接的政治風險,因為州長與州議會可以相對迅速地限制建設。麥格理集團分析師也指出,希諾霍薩勝選可能預示德州將採取更嚴格的規定,而當地已有大型建案規劃。
市場報導並未指出任何具體的新限制或實施日期。民主黨預計於 1 月接掌國會;川普身為總統則可行使否決權,阻擋聯邦立法。State Street Investment Management 固定收益首席策略師馬薩彥.魯表示,這項權力可能限制大幅政策變革,但 AI 投資、能源需求與消費成本的不確定性仍在升高。
晶片與儲存設備供應商跌勢最重
Sandisk 股價一度下跌 22%,延續前一交易日 7% 的跌幅。AMD 一度下跌 17%,美光盤中跌幅達約 16%。英特爾下跌約 10%,輝達與博通在賣壓中各下跌約 9%。
跌勢也蔓延至處理器周邊設備供應商。希捷科技與威騰電子盤中一度下跌逾 15%。Astera Labs 下跌約 17%,Lumentum 下跌近 14%,MACOM Technology 下跌 15%,SiTime 下跌 11%,Wolfspeed 下跌 14%,Veeco Instruments 下跌 7%。持有一籃子晶片股的 iShares 半導體 ETF 下跌約 11%。
近期亮眼的業績也難以提供多少支撐。光學科技供應商 Coherent 儘管受惠於資料中心連線需求,公布季度營收成長 50%,股價仍下跌 13%。Arm Holdings 的業績與財測優於市場共識預期,股價仍下跌約 13%,原因是投資人原本期待更強勁的成長。
部分公司也面臨個別利空。美光因勞資糾紛暫停台灣廠區計畫。Morningstar 美國首席策略師戴夫.塞克拉表示,英特爾營收預測低於預期,在週四賣壓出現前,已加深市場對資料中心擴張力道轉弱的疑慮。
高通顯現另一項壓力來源
高通的智慧型手機業務帶來另一項警訊。第四季手機晶片部門營收下滑 26%,至 51.4 億美元,低於預期的 52.5 億美元,短少 1.1 億美元,約為預期金額的 2.1%。
高通股價盤後下跌逾 8%,週四開盤時跌幅約 13%。令人失望的獲利預測加重賣壓,蓋過資料中心業務前景較為樂觀的利多。
AI 基礎設施需求帶動記憶體價格上漲,推高手機成本並削弱手機需求。Counterpoint Research 數據顯示,全球智慧型手機出貨量在 9 月當季下滑五分之一。高通執行長克里斯蒂亞諾.阿蒙表示,Android 手機銷售已經觸底,並開始回升。
這種關聯讓晶片投資人面臨兩難:AI 支出可帶動記憶體與運算設備需求,卻也會推高其他電子產品製造商的零組件成本。市場重新評估 AI 建設速度之際,高通業績讓這項壓力更加受到關注。
融資成本加深雲端產業疑慮
CoreWeave 下跌約 14%,Nebius 下跌約 17%,Iren 下跌約 19%。這些公司屬於常被稱為「新雲端服務商」的一類企業,提供運算能力,並以 AI 工作負載為主要業務方向。
CoreWeave、Nebius 與 Iren 在 10 月都已下跌至少 30%。摩根大通的詹姆斯.沙利文指出,新雲端服務商的借貸利差正在擴大。借貸利差是貸款利率高於基準利率的部分;利差擴大,代表新建設施的融資成本上升。
大型雲端業者已有成熟業務,可藉由現金流支應投資。更依賴借貸的公司則面臨更嚴格的成本考量:它們必須為建設融資、啟用設施,並創造足夠營收來支付融資成本。許可延宕會拉長等待營收進帳的時間。
大型科技公司週四也下跌,但跌幅通常小於基礎設施專業業者。Meta 下跌 4%,亞馬遜下跌 3%,微軟下跌 2%,Alphabet 下跌 1%。甲骨文一度下跌約 9%,特斯拉則下跌約 10%。
Tandem Investment Advisors 投資組合經理喬丹.華森警告,市場波動可能進一步加劇,並質疑投入 AI 基礎設施的鉅額資金能否帶來投資人預期的回報。他的疑慮連結了政治辯論與財務問題:建設支出終究需要有付費客戶,並找到能獲利的用途。
亞洲市場跌勢集中,並非全面下挫
韓國對半導體產業的高度曝險,使其特別脆弱。SK 海力士下跌 8.5%,三星電子下跌 6.5%。KOSPI 指數下跌期間觸發臨時交易中止,科技股為主的 Kosdaq 指數則下跌 5.11%。
台灣加權指數下跌 3.20%,收在 41,574.72 點,週線跌幅預估將達約 8%。鴻海下跌逾 3%;台積電上市股票在亞洲交易時段下跌 0.88%,之後其美國存託憑證跌幅大幅擴大。
日本日經指數週四收跌 1.79%,報 61,077.90 點;涵蓋面較廣的東證股價指數則上漲 1.16%,報 3,940.39 點。兩者相差 2.95 個百分點,反映成分股組成不同。豐田財報優於預期並上修展望,股價上漲 16.7%,支撐東證指數。
日本 AI 供應商在週三交易時段已遭遇沉重賣壓。愛德萬測試下跌 6.4%,東京威力科創下跌 5%,軟銀集團下跌約 7%,鎧俠下跌 10%。光纖電纜供應商藤倉與古河電氣工業分別下跌 8.2% 與 9%。日經指數 225 檔成分股中,130 檔下跌、95 檔上漲。
其他市場週四則走揚。香港恆生指數上漲 3.67%,澳洲 S&P/ASX 200 指數上漲 2.61%,中國滬深 300 指數上漲 0.29%。中國晶片公司也上漲,包括摩爾線程、壁仞科技與中芯國際。歐洲方面,午間 STOXX 600 指數上漲約 0.47%,ASML、Soitec 與英飛凌則下跌。
油價與防禦型類股呈現不同走勢
週四科技股賣壓席捲市場之際,美國民生必需品類股上漲逾 1%,能源與公用事業類股也走揚。雪佛龍與嬌生協助支撐道瓊,但漲幅不足以抵銷整體賣壓。
油價大幅震盪。週三,布蘭特原油下跌 8.98 美元,跌幅 8.7%,收每桶 94.62 美元;西德州中級原油下跌 7.97 美元,跌幅 8.3%,收每桶 88.12 美元。亞洲交易時段油價進一步下跌,週四稍晚反彈;西德州中級原油上漲逾 2%,回到每桶 90 美元以上,布蘭特原油也上漲逾 2%,至約 97 美元。
投資人原先預期,民主黨掌控國會可能加大要求川普協商結束對伊朗戰爭的壓力。燃油成本下滑支撐亞洲航空股:新加坡航空上漲 3.2%,國泰航空上漲 2.2%,日本航空上漲 6.2%。能源與航運公司則在稍早油價下跌期間走弱。
美國公債也吸引買盤。10 年期美國公債殖利率降至約 4.85%,相同年期的日本公債殖利率下跌 5.8 個基點至 2.76%。一個基點等於百分之一個百分點。
英國則出現不同的利率發展。英格蘭銀行將基準利率上調 0.25 個百分點至 4%;8 名決策官員支持升息,凱瑟琳.曼恩則主張更大幅度升息。受能源成本壓力影響,英國 9 月通膨率達 3.5%,高於央行 2% 的目標。
華爾街對後續走勢看法分歧
由安德魯.泰勒領導的摩根大通美國市場情報團隊,仍看好市場近期反彈的可能性。該團隊看好科技股搭配景氣循環股;後者的獲利通常隨經濟活動起伏,團隊並建議提高景氣循環股在組合中的比重。
摩根大通認為,市場對德州的憂慮可能過度,因為開發商可以改在其他州興建,即使規定收緊,建設仍有空間。不過,該團隊仍在等待賣壓消退、大型雲端業者確認支出計畫、半導體與記憶體業績轉強,以及資本市場活動回升。
巴克萊全球股票分析主管亞歷克斯.奧特曼認為,AI 融資與未來營收成長的重要性高於選舉。Citadel Securities 策略師史考特.魯布納認為,年末前市場具備上漲條件,理由包括企業獲利有韌性,以及投資人仍有空間重新建立部位。摩根大通的克雷格.柯恩也指出,自 1950 年以來,期中選舉後一年股市平均上漲約 15%。
Rosenblatt Securities 分析師凱文.卡西迪形容市場對不確定政策決策的即時反應:
投資人不喜歡不確定性。
Yorkville Ives 分析師丹尼爾.艾夫斯表示,他已轉趨審慎挑選投資標的,偏好能展現實際 AI 應用與投資回報的企業。另一方面,OpenAI 在週四公布的政策藍圖中為資料中心建設辯護,主張相關設施應帶動更廣泛的產業發展並創造經濟效益。
對台灣製造商與投資人而言,接下來的具體觀察重點包括雲端業者的支出承諾、晶片公司財報,以及建築許可的實際決策。週四交易顯示,市場對這些決策的預期,能多麼迅速地從美國州級選舉傳導至亞洲工廠、股市與期貨市場。
重點整理
- 台指夜盤在早前反彈至 42,298 點後,跌破 40,000 點。
- 那斯達克盤中跌幅達 4.9%,較近期高點下跌逾 10%。
- 費城半導體指數一度下跌 12%;Sandisk 與 AMD 跌勢尤其沉重。
- 民主黨勝選加深市場對資料中心許可的疑慮,融資成本與公司財測也帶來壓力。
- 台灣加權指數下跌 3.20%,韓國 KOSPI 下跌 5.28%,另有數個亞洲市場上漲。
- 投資人正關注雲端投資計畫、半導體業績與建設政策,以尋找後續市場訊號。