中國轉向東南亞科技市場:數位新前沿
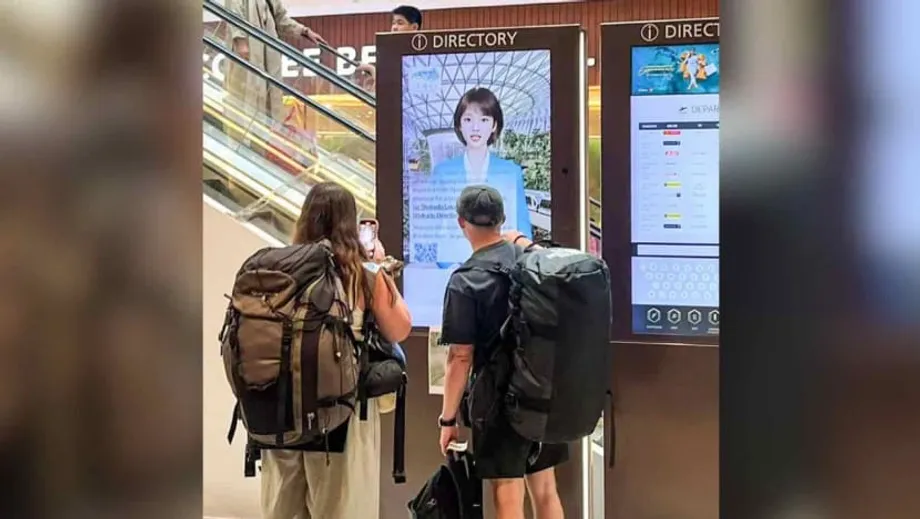
在新加坡樟宜機場星耀樟宜,旅客會遇到由騰訊雲端提供技術支援的數位禮賓服務,可用多種語言提供指引與推薦。這一幕是東南亞更廣泛轉型的縮影。阿里巴巴、字節跳動、商湯科技、騰訊等中國科技巨頭,正投入數十億美元建置雲端基礎設施、發展人工智慧(AI)與數位服務。隨著西方市場日益動盪、美中緊張局勢升高,東南亞已成為中國科技布局的戰略重點。這波轉向背後的原因是什麼?又將如何影響該地區的數位未來?
目錄
中國科技巨頭為何聚焦東南亞?
地緣政治緊張與出口管制確實促使中國企業放眼西方以外的市場,但分析人士與企業高層都認為,真正的吸引力在於東南亞數位經濟迅速成長,以及多元且對科技需求殷切的市場。該地區人口超過6億7,000萬,年輕、以行動裝置為優先,且日益富裕。各國政府陸續推出扶植政策,數位基礎設施也快速成熟。
對中國企業而言,東南亞提供了:
- 雲端運算、電子商務、金融科技及AI驅動服務的高度成長潛力
- 規模龐大、尚未充分開發且數位使用率不斷提高的消費者市場
- 在多元市場測試並改良新技術的機會
- 與當地政府及企業建立策略夥伴關係的機會
根據Channel NewsAsia報導,TikTok承諾投入88億美元建設泰國數位基礎設施;阿里雲則依據總額530億美元的投資計畫,在馬來西亞與菲律賓新設資料中心。商湯科技正與印尼合作開發AI模型及智慧城市技術。這些行動反映出更廣泛的企圖:北京希望在AI與智慧基礎設施領域取得全球領先地位,而中國今年的AI資本支出預計將達980億美元。
數位絲綢之路:中國擴大全球科技影響力的藍圖
這波擴張多被納入中國「數位絲綢之路」(DSR)的架構中。數位絲綢之路是「一帶一路」倡議(BRI)的重要支柱,目標是透過建置與升級數位基礎設施,縮小開發中國家的數位落差,包括資料中心、5G網路、電子商務平台等。在東南亞,數位絲綢之路透過《東協—中國電子商務合作強化倡議》及《中國—東協數位經濟夥伴關係倡議》等機制制度化推展。
根據Fulcrum.sg報導,印尼、新加坡與馬來西亞是數位絲綢之路投資額最高的三個目的地,合計取得中國在該區域逾半數的數位投資。中國科技企業,包括民營企業(華為、騰訊、阿里巴巴、中興通訊)及國有企業,正興建資料中心、鋪設海底電纜,並擴大在電子商務與金融科技領域的布局。
中國科技如何改變東南亞數位版圖?
中國科技如今已深植東南亞企業營運與日常生活,例子不勝枚舉:
- 印尼領先的金融科技公司GoTo Financial,已將系統遷移至位於雅加達的阿里雲
- 印尼採用騰訊雲端的掌紋驗證技術,馬來西亞則部署其數位身分識別工具
- 商湯科技正與印尼政府合作開發AI模型及智慧城市計畫
- 長安汽車等中國車廠在泰國興建新能源車(NEV)工廠,輸出的不只是產品,還有整套產業生態系
根據喬治城大學新興科技與安全中心(CSET)報告,新加坡仍是中國AI投資的主要目的地,占已觀察到交易的81%,以及所有交易總額的94%。不過,投資版圖正持續擴大:越南、馬來西亞、印尼與泰國都吸引了大量中國資金投入製造業、電子業與綠色科技。
資料中心熱潮
AI革命帶動東南亞資料中心投資熱潮。尤其馬來西亞正成為資料中心樞紐,吸引創紀錄的貸款與多元投資者。根據《南華早報》報導,亞洲資料中心容量需求預計到2028年前每年成長32%,增速超越美國。這些基礎設施是支援AI、雲端運算與數位經濟的關鍵。
製造業與供應鏈轉移
在中國國內勞動成本上升、供應鏈多元化,以及「中國加一」策略的推動下,中國製造商日益將生產轉移至東南亞。以越南為例,光是2024年就吸引了47.3億美元的中國投資,電子、紡織與機械業是主要投資領域。越南北部如今已成為高科技製造中心,富士康、歌爾等蘋果供應商都在當地設廠。
這波遷移讓人想起日本在1980至1990年代轉移製造業的情況,當時也帶動了該區域工業化。然而,各國受益程度並不平均:有些國家的出口與生產力有所提升,另一些國家卻仍停留在低附加價值的生產環節。若要充分把握機會,東南亞必須投資培育勞動力技能、促進技術移轉並提升創新能力。
挑戰:競爭、法規與信任
儘管進展迅速,中國科技巨頭在東南亞仍面臨不少阻礙:
- 美國與西方競爭:亞馬遜、微軟與谷歌仍主導該區域的雲端市場。許多政府與企業採用混合雲或多雲策略,以兼顧效能、安全與法規遵循。
- 法規與安全疑慮:資料隱私、數位主權及遵守當地法律都是重大議題。美國以安全風險為由,施壓東南亞國家將中國科技排除在海底電纜等敏感基礎設施之外。新加坡、印尼等國則透過法規創新與供應商多元化作出回應。
- 市場分散:東南亞並非單一市場。經濟價值集中在少數城市,所得差距也十分明顯。消費者行為與法規架構差異甚大,因此企業必須大幅調整策略以因地制宜。
- 信任與透明度:建立長期夥伴關係與信任,與建設基礎設施同樣重要。中國企業日益採用開放原始碼模式、建立學術合作關係,並強調透明度,以回應外界疑慮。
地緣政治:美中科技戰及其連鎖效應
美國正推行「科技資源遏制」策略,限制中國取得先進科技與關鍵礦物。例如,半導體出口管制迫使中國企業加快國產晶片研發,並尋找替代供應鏈。蘊藏稀土且具備製造能力的東南亞,如今成為科技投資與影響力角力的場域。
這對東南亞國家而言,既是機會也是風險。各國可運用自身資源與戰略位置,吸引美中雙方投資,但也必須謹慎拿捏,以免在大國競爭中淪為犧牲品。正如East Asia Forum所指出,過度傾向任何一方,都可能危及與另一方的經貿關係。
綠色科技與數位經濟:新興前沿
中國投資並不限於AI與雲端運算。綠色經濟,包括新能源車、再生能源與綠色基礎設施,都是重要的成長領域。舉例而言,長安汽車已在泰國設立首座海外新能源車工廠,目標是將泰國打造成東南亞的策略樞紐。數位經濟則是另一重要支柱,涵蓋跨境支付與金融科技;螞蟻集團、Advance Intelligence Group等企業,正鎖定該區域年輕且以行動裝置為優先的消費者。
根據《2025年東南亞產業發展投資報告》,中國對東協的直接投資額在2023年達251億美元,年增34.7%。新加坡、印尼、越南與泰國是主要投資目的地,各自具備獨特產業優勢,能與中國的產業能力相互補足。
創新與「下一個中國」論述的侷限
東南亞常被形容為科技投資的「下一個中國」或「下一個印度」,但專家提醒,不宜過度簡化比較。該區域的經濟價值高度集中於少數城市,消費者行為也受到多年積極補貼與低價預期所形塑。要實現獲利並擴大規模,比在中國或印度更具挑戰;市場分散也讓企業難以在整個區域取得主導地位。
正如KrASIA所指出,在東南亞取得成功,需要深入理解當地實際情況、長期投入,以及因應分散市場而打造的永續商業模式。
各國焦點:新加坡、越南、馬來西亞、印尼與泰國
新加坡:新加坡是該區域的數位與金融樞紐,吸引了大部分中國AI投資,也扮演企業拓展區域市場的門戶。先進的基礎設施、支持企業發展的政策,以及對全球資本的開放態度,使其成為研發與創新的首選據點。
越南:越南具備戰略位置、具競爭力的勞動市場,並融入全球供應鏈,因此成為中國製造業投資的磁吸地。北部各省聚焦高科技產業,南部則擅長大規模生產。政府正大力投資勞動力培訓,以支援科技產業蓬勃發展。
馬來西亞:馬來西亞是全球半導體供應鏈的重要參與者,正吸引晶片製造、AI與資料中心投資。檳城與吉打逐漸發展為科技重鎮,英特爾與英飛凌等企業也在當地興建先進設施。
印尼:印尼是東南亞最大經濟體,正與中國企業合作推動AI、智慧城市及數位身分識別計畫。當地傳統製造業基礎,也因數位經濟與金融科技產業成長而更加多元。
泰國:泰國是綠色科技與汽車產業投資的重要目的地,正致力成為新能源車及相關供應鏈的樞紐。中國車廠在當地興建工廠、整合本地供應商,推動產業轉型。
合作、競爭與未來展望
東南亞AI與數位科技的未來,取決於能否建立兼顧創新、安全與當地需求的合作模式。中國企業日益願意建立夥伴關係、提高透明度並遵循國際規範。阿里雲的開放原始碼AI模型Qwen3,以及商湯科技的國際化策略,都是促進合作、符合全球標準的例子。
然而,該區域的政府與企業並非被動接受者。他們正積極運用自身能動性,優先考量國內利益,並分散供應來源以維持自主性。各國的法規架構也持續演進,以因應資料隱私、數位主權與安全疑慮。在美中競逐影響力之際,東南亞正善用自身的戰略地位吸引投資,同時維護自身利益。
重點摘要
- 在數位經濟成長、扶植政策與區域戰略重要性的推動下,中國科技巨頭正迅速擴大在東南亞的布局。
- 投資涵蓋雲端運算、AI、資料中心、綠色科技與製造業,新加坡、越南、馬來西亞、印尼及泰國是主要目的地。
- 數位絲綢之路是中國擴大全球科技影響力的藍圖,但面臨美國競爭、法規障礙與當地市場分散等挑戰。
- 東南亞受惠於美中科技競爭,吸引創紀錄的外國投資,並逐漸成為全球科技樞紐。
- 要在該區域取得成功,企業必須因地制宜、建立信任,並針對多元市場打造永續商業模式。
- 未來將由合作、法規創新,以及中國企業能否回應當地需求並因應地緣政治壓力所形塑。