馬來西亞超越印尼:東協汽車市場的新時代
馬來西亞史上首度超越印尼,成為東南亞國家協會(東協)最大的汽車市場。這項里程碑象徵區域汽車產業版圖出現重大轉變,反映出正在重塑東南亞汽車產業的經濟、科技與競爭格局。馬來西亞的崛起,仰賴本土品牌強勁的表現與電動車(EV)普及率大幅攀升;印尼則面臨經濟逆風,泰國一方面力求復甦,一方面也面對日本車廠撤退。同時,越南正快速提升排名,可望超越菲律賓,成為區域第四大汽車市場。
目錄
本文探討馬來西亞崛起背後的因素、印尼與泰國面臨的挑戰、越南的崛起,以及東協汽車產業邁入競爭、創新與轉型新時代所帶來的廣泛影響。
馬來西亞如何躍居榜首?
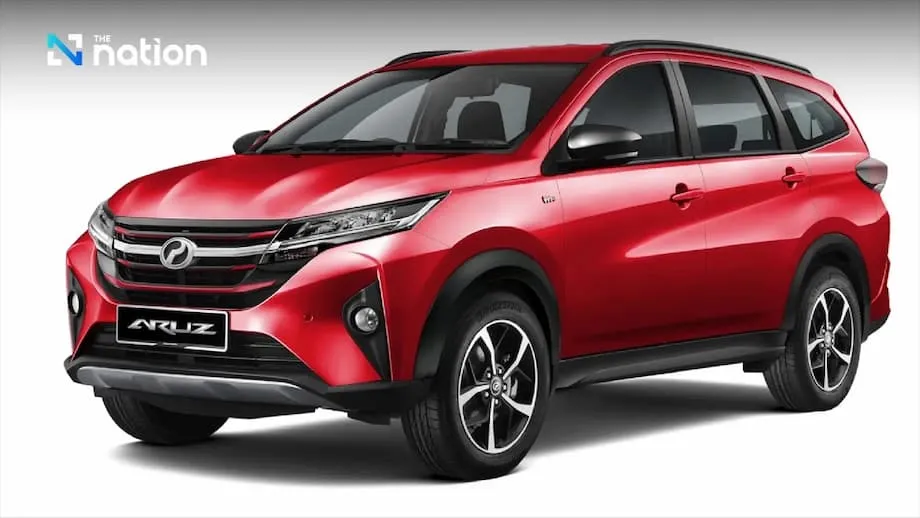
馬來西亞汽車市場長期由國產品牌Perodua和Proton主導,兩者在2025年上半年合計占汽車銷量的63%。這些品牌受惠於政府的間接支持、與全球業者的策略合作(例如Perodua與Daihatsu、Proton與Geely),以及對在地消費者偏好的深入了解。Perodua Alza和Proton Saga等熱門車款持續名列銷售榜前茅,Toyota Vios和Honda City等國際品牌車款也同樣受歡迎。
真正帶來重大改變的,是電動車與油電混合車市場的爆發性成長。2025年上半年,馬來西亞電動車銷量年增91%,達12,733輛;油電混合車銷量則成長12%,達17,480輛。這波成長不僅反映消費者偏好正在改變,也顯示政府獎勵措施、充電基礎設施改善,以及具競爭力的中國電動車品牌進軍市場所帶來的影響。
以BYD為首的中國車廠迅速在馬來西亞電動車市場站穩腳步。2025年上半年,中國電動車占當地新登記電動車近半,僅BYD就交付5,434輛,超越Proton的4,043輛和Tesla的2,399輛。Neta V、BYD Dolphin和MG ZS EV等中國車款價格實惠、品質可靠,因而吸引馬來西亞消費者;在燃油補貼逐步退場、汽油價格上漲之際,這類車款尤其受到青睞。
儘管成長可觀,電動車目前仍只占馬來西亞汽車總登記數的一小部分(約4.3%)。不過,政府訂下雄心勃勃的目標,計畫在2030年讓電動車占新車銷量的15%,到2050年提高至80%,為未來發展指明方向。
印尼:經濟壓力與中產階級萎縮
印尼人口超過2.8億,過去一直是東協最大的汽車市場。然而,2024年至2025年,當地汽車產業面臨重大挑戰。2025年6月,汽車銷量下滑21%,是自2024年3月以來首次大幅下跌。這波衰退歸因於中產階級購買力減弱、消費信貸條件收緊,以及中產階級人口占比從2019年的21.4%縮減至2024年的17.1%。
Danamon銀行的經濟學家指出,汽車銷量下滑與這些經濟壓力密切相關。車貸核准趨嚴、家庭負債偏高,以及增值稅調升,都進一步抑制需求。印尼仍是重要市場,但2025年的前景審慎,輕型車銷量預估僅小幅成長,下行風險仍持續存在。
儘管面臨挑戰,印尼正積極布局,力拚成為未來的電動車樞紐。印尼電池整合計畫等重大投資,旨在打造完整的電動車電池供應鏈,涵蓋從鎳礦開採、電池製造到回收。Geely和Wuling等中國車廠正擴大布局,政府也提供獎勵措施,吸引更多電動車生產投資。
泰國:市場復甦、電動車成長與日本品牌撤退
泰國長期以「亞洲底特律」聞名,是全球品牌的重要汽車製造中心,尤其吸引日本車廠進駐。泰國在2023年生產255萬輛汽車,預估到2028年產量將接近300萬輛。汽車產業占泰國GDP逾10%,直接與間接支撐數百萬個工作機會。
不過,泰國汽車市場也面臨逆風。2024年銷量下滑16%,2025年第一季年減7%。主要原因包括家庭負債偏高、車貸核准趨嚴,以及經濟前景不明朗。然而,市場也出現復甦跡象。2025年第二季汽車銷量成長3.6%,是自2022年第三季以來首次季增。這波反彈主要由電動車快速普及帶動,2025年上半年電動車銷量躍增33%,達69,005輛,占汽車總銷量的23%。
泰國政府正積極推動電動車生產,提供補貼、減稅措施及在地製造獎勵,目標是在2030年讓電動車占汽車產量的30%。BYD和MG等中國品牌如今已躋身泰國銷量前十大品牌,挑戰日本車廠長期以來的主導地位。
與此同時,日本品牌正整併或縮減營運規模。Honda將關閉大城府工廠,Suzuki將於2025年底前關閉泰國組裝廠,Nissan則進行重整,準備關閉在泰國兩座工廠中的一座。這些舉措反映全球產業格局正在變化,其中包括美國新關稅的影響,以及中國和其他亞洲車廠競爭加劇。
泰國仍具強大投資吸引力
儘管面臨這些挑戰,泰國憑藉完善的供應商網絡、高度在地化,以及政府獎勵措施,仍對外國投資者具有吸引力。泰國正大力投資適用於電動車的基礎設施、研發中心,以及東部經濟走廊等經濟特區。這些措施旨在維持泰國作為區域汽車產業重鎮的地位,即使整個產業正經歷深刻轉型。
越南:東協汽車市場的新星
越南正迅速崛起,成為東協汽車產業的重要一員。2025年上半年,越南GDP成長7.52%,創15年來新高,背後有中產階級擴大與汽車銷售強勁的支撐。2025年第二季汽車銷量成長18%,達90,772輛,越南可望超越菲律賓,成為東協第四大汽車市場。
越南的成長由多項因素帶動:
- 中產階級快速擴大,購買力持續提升
- 政府大力支持電動車,包括免除電池電動車登記費,措施將持續至2027年
- 本土電動車製造商VinFast表現亮眼,2024年在國內售出87,000輛電動車
- 基礎設施投資增加及新車款上市,帶動油電混合車與商用車銷量攀升
外國投資、出口成長及有利的政策環境,也為越南汽車市場帶來助益。不過,關稅談判持續進行,加上全球貿易緊張局勢升高,可能對未來成長構成風險。
中國車廠與電動車革命
中國車廠迅速崛起,尤其是在電動車領域,是東協汽車產業最具顛覆性的趨勢之一。BYD、MG、Wuling和Chery等品牌,正大舉投資馬來西亞、泰國、印尼與越南的在地製造、供應鏈及研發。這些價格實惠、創新十足的車款正在重塑消費者偏好,也加劇與日本及西方品牌的競爭。
在馬來西亞,中國電動車目前占新登記電動車近半。在泰國,BYD和MG已躋身前十大品牌;在新加坡,BYD則是2024年最暢銷的電動車品牌。印尼也吸引更多中國車廠投資,Wuling和BYD各自取得4%的市場占有率。
這些發展正使東協成為全球電動車布局的重要跳板。該區域不僅是重要市場,也是電池、零組件及整車的供應鏈樞紐。
供應鏈轉變與東協汽車產業的未來
電動車崛起與新業者加入,正推動東南亞供應鏈物流出現重大變化。汽車製造商正將生產在地化、設立電池與零組件工廠,並因應區域內新的貿易流向調整布局。各國政府也在投資適用於電動車的基礎設施,包括充電站、港口電氣化,以及專供電池處理與回收的區域。
物流業者面臨升級數位能力、管理複雜的多式聯運,以及在需求不均和政策不確定的情況下確保供應鏈韌性的壓力。電動車、油電混合車與燃油車並存,也讓生產與配送網絡更加複雜。
儘管面臨挑戰,東協作為具競爭力的生產基地與新興電動車出口樞紐,重要性預料將持續提升。預估區域汽車市場在2025年將溫和復甦,輕型車總銷量可望達319萬輛。不過,全球經濟不確定性、保護主義貿易政策,以及基礎設施與創新仍需持續投資等下行風險依然存在。
更廣泛的經濟與政策背景
東協汽車市場的變化,正值更廣泛的經濟與政策轉變之際。貿易緊張局勢、新關稅(例如美國實施的關稅)及政策不確定性,正在影響全區投資模式與成長預期。越南和菲律賓展現韌性之際,印尼和泰國則重新調整目標,並採取較寬鬆的貨幣政策以支持復甦。
外人直接投資趨勢喜憂參半:電動車相關計畫大幅增加,但受到全球不確定性影響,整體投資案數量則有所下滑。各國政府正透過獎勵措施、基礎設施升級及策略聯盟,維持競爭力並吸引新投資。
總結
- 在本土品牌表現強勁及電動車快速普及的帶動下,馬來西亞已超越印尼,成為東協最大汽車市場。
- 印尼面臨經濟壓力、中產階級萎縮及信貸緊縮,但正投資電動車供應鏈,力求重振動能。
- 泰國市場正在復甦,電動車銷售帶動成長,但日本車廠在中國品牌競爭日益激烈之際撤退。
- 越南是區域新星,經濟穩健成長、汽車市場蓬勃發展,且政府大力支持電動車。
- 中國車廠正迅速擴大在東協的市場占有率,改變競爭格局與供應鏈。
- 東協汽車產業正歷經深刻轉型,預期2025年將溫和復甦,但前方仍有重大挑戰與機會。