東南亞觀光復甦:轉型中的區域
COVID-19 疫情爆發前,東南亞是全球最具活力的觀光區域之一。2019 年,六大市場——泰國、馬來西亞、新加坡、越南、印尼和菲律賓——共迎來超過 1.27 億名國際旅客,光是泰國就吸引近 4,000 萬人次。然而,疫情讓這股成長動能戛然而止。2020 年,國際旅客人次暴跌至僅 260 萬,重創仰賴觀光與旅宿業的經濟體。如今,五年過去,區域復甦正全面展開,但各地復甦的速度與樣貌並不一致。
目錄
截至 2024 年,東南亞觀光人次已回升至 1.14 億,約達疫情前水準的 89%。然而,這個亮眼數字背後,呈現的是各地命運分歧、旅遊型態轉變,以及區域新領頭羊崛起的故事。越南曾是冉冉升起的新星,如今已成為復甦最快、區域內旅客人次排名第三的國家,超越新加坡,並逐步逼近馬來西亞和泰國。與此同時,泰國、菲律賓等傳統觀光強國面臨逆風,中國旅客與數位平台的影響力也正在重塑觀光版圖。
越南迅速崛起:從復甦走向區域領先
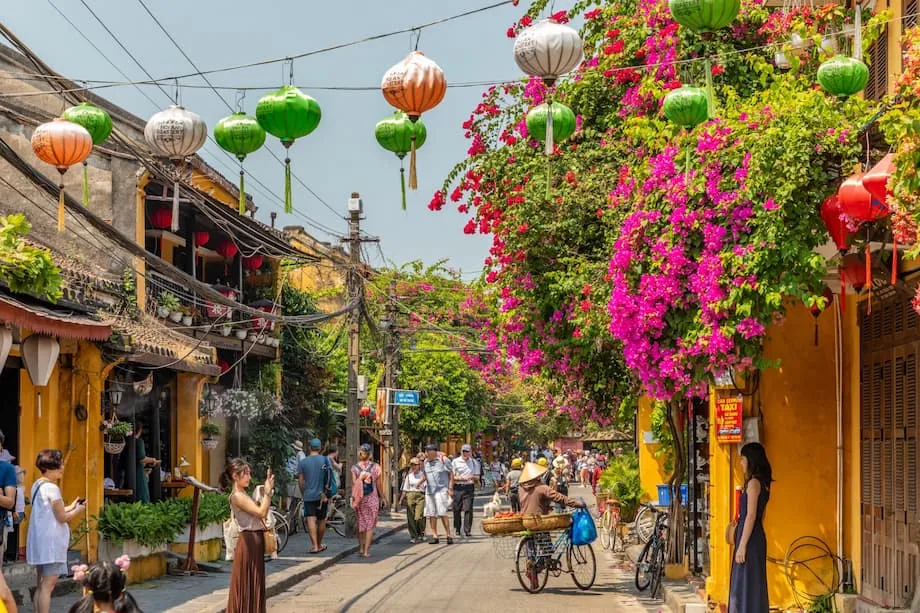
越南的崛起,是東南亞疫情後觀光發展中最引人注目的變化。2024 年,越南迎來 1,750 萬名國際旅客,達到 2019 年人次的 98%,略高於新加坡,僅次於馬來西亞(2,500 萬)和泰國(3,500 萬)。如此快速的復甦,不僅展現越南的韌性,也反映出其政策選擇具策略性,觀光產品亦持續發展。
越南成功的背後有幾項關鍵因素:
- 開放的簽證政策:越南大幅擴大免簽範圍,目前對 25 個國家的旅客提供免簽入境;自 2023 年 8 月起,也向所有國家的公民提供三個月觀光簽證。電子簽證流程也已簡化,讓外國旅客更容易入境,提升越南的吸引力。
- 擴大航空連結:包括美國與越南首條直飛航線在內的多條直飛航線開通,為越南拓展了新客源市場。即將啟用的隆城國際機場,也有望進一步提升運能與便利性。
- 奢華與永續觀光:越南旅宿業蓬勃發展,新開幕的高級飯店增加,《米其林指南》進駐,市場也更加重視永續與體驗式旅遊。峴港、芽莊和胡志明市如今都是重視生態的旅客青睞的熱門目的地,富國島則逐漸成為奢華旅遊勝地。
- 精準推廣與數位轉型:積極的行銷活動和全新電子簽證入口網站,讓全球旅客更容易接觸越南,也提升了越南的能見度。
越南觀光業的蓬勃發展遍及各地。僅 2025 年 1 月,越南就迎來超過 210 萬名國際旅客,較前一年同期增加 36.9%。中國、南韓、印度和西歐市場的成長尤其強勁。富國島、下龍灣和峴港領軍發展,提供世界級海灘、聯合國教科文組織世界遺產景點,以及整合式娛樂體驗。目的地婚禮日益盛行,尤其受到富裕印度家庭青睞,加上奢華旅遊快速成長,正改變越南的形象,使其從平價旅遊目的地轉型為高端體驗中心。
越南的目標十分明確:官方力拚 2025 年吸引 2,200 萬至 2,300 萬名國際旅客,並希望在 2030 年前超越馬來西亞,成為區域內旅客人次第二多的國家。隨著越南持續投資基礎建設、行銷與法規改革,正逐步成為挑戰泰國長期觀光龍頭地位的競爭者。
泰國:仍是觀光巨擘,但面臨新挑戰
泰國仍是東南亞首屈一指的旅遊目的地,2024 年國際旅客人次達 3,500 萬至 3,600 萬。然而,復甦速度已經放緩,泰國面臨的挑戰日益加劇,尤其是在吸引曾經是最大客源市場的中國旅客方面。
疫情前,中國旅客每年入境人次超過 1,100 萬。預計 2024 年這個數字僅約 500 萬,泰國觀光局(TAT)則以 2026 年達到 690 萬人次為目標。復甦緩慢可歸因於幾項因素:
- 安全與觀感問題:負面報導、社群媒體上的討論,以及對安全的疑慮,讓部分中國旅客覺得泰國不再那麼歡迎他們。
- 地緣政治與經濟逆風:中國經濟放緩、政府鼓勵國內旅遊,以及越南、日本等目的地競爭加劇,都使中國旅客轉往其他地方。
- 旅遊型態轉變:如今中國旅客較常選擇自由行或小團體旅遊,而非大型旅行團,也開始尋找傳統熱門景點以外的新體驗。
泰國正透過精準行銷、增闢航線,以及吸引會展獎旅(MICE)、奢華旅遊和目的地婚禮等高消費利基市場來因應。政府也著手強化雙邊關係,改善旅客對安全的觀感。儘管採取了這些措施,中國旅客人次要回到疫情前水準,仍遙不可及。
與此同時,泰國經濟穩定高度仰賴觀光,使復甦緩慢成為令人憂心的問題。泰國也正面臨過度開發與環境負荷等困境,尤其在普吉島和清邁等地,極端天氣與季節性霾害日益影響旅客的出遊決策。
馬來西亞、新加坡與印尼:穩步復甦,各有發展特色
馬來西亞正穩步接近疫情前的表現,2024 年國際旅客人次達 2,500 萬,略低於 2019 年的高峰。若計入以新加坡旅客為主的當日往返旅客,馬來西亞的總旅客人次實際上超越泰國,達到 3,800 萬。然而,短期跨境旅客占比偏高,意味著平均每名旅客帶來的經濟效益,低於吸引較多長天數旅客的國家。
長期以來一直是區域商務與休閒旅遊樞紐的新加坡,也正穩步復甦。預計 2025 年遊客人次將超過 1,650 萬,受惠於安全形象、世界級基礎建設和豐富的活動行事曆。新加坡專注於高消費觀光與商務旅遊,因此較不受區域其他地方所見的市場波動影響。
印尼擁有廣大的群島和峇里島等知名景點,復甦步調相對緩慢。預計 2025 年國際旅客人次將超過 1,400 萬,回到 2017 年水準,但仍低於疫情前高峰。對印尼而言,復甦較慢或許因禍得福,讓政府有時間處理過度開發、污染,以及建立更永續觀光模式等長期問題。數位平台與社群媒體的興起,也讓較少人知道的目的地更受國際旅客關注。
菲律賓:復甦動能仍顯不足
儘管擁有自然美景和充滿活力的文化,菲律賓仍難以重現疫情前的觀光動能。2024 年,菲律賓僅吸引 540 萬名國際旅客,約為 2019 年人次的 66%。復甦落後有幾項原因:
- 航空連結有限:相較於區域競爭對手,菲律賓的國際直飛航班較少,許多旅客因此更難前往。
- 簽證與法規障礙:複雜的簽證要求和官僚程序,讓部分潛在旅客打消出遊念頭。
- 鄰國競爭加劇:越南、泰國和馬來西亞積極拓展觀光產品並加強行銷,菲律賓爭取國際旅客時面臨更激烈的競爭。
為扭轉趨勢,菲律賓正努力增闢航線、簡化簽證流程,並推廣長灘島和巴拉望等傳統熱門景點以外的新目的地。不過,要全面復甦仍有一段漫長的路要走。
中國旅客與數位平台的影響
長期以來,中國旅客一直是東南亞觀光產業的支柱。他們回流對區域全面復甦至關重要,但市場面貌正在改變。中國於 2023 年重新開放邊境曾帶來樂觀期待,但持續的經濟挑戰、貿易緊張局勢及旅遊偏好轉變,已讓預期趨於保守。
最顯著的新趨勢之一,是小紅書(常被稱為「中國版 Instagram」)等數位平台的影響力。小紅書每月活躍用戶超過 3 億,已成為中國年輕旅客首選的旅遊指南,提供使用者撰寫的評論、旅遊建議和精選景點清單。這個平台已:
- 帶動中國旅客前往東南亞較少人知的目的地,例如寮國和印尼偏遠地區。
- 協助當地業者直接接觸尋求獨特體驗的中國旅客,帶動生意復甦。
- 推動「打卡」旅遊興起,旅客專程尋訪適合拍照、分享到社群媒體的地點,有時卻犧牲了體驗品質或安全。
小紅書等平台雖然帶動新的旅遊趨勢,並為地方經濟提供支持,但也帶來挑戰。對美感的重視有時會造成特定景點過度擁擠,甚至引發安全風險,印尼伊真火山發生的事故就是一例。對此,平台正增列安全警示,並鼓勵負責任的旅遊方式。
政策、永續發展與未來展望
疫情暴露出高度仰賴觀光的經濟體所面臨的脆弱性。東南亞重建之際,政策制定者與產業領袖正重新思考策略,以確保未來更具韌性且更永續。主要方向包括:
- 依產業別推動復甦:亞洲開發銀行及其他機構的報告強調,必須針對觀光、農產加工和數位貿易等核心產業提供支持。多方利害關係人工作小組與區域合作,被視為建立韌性的關鍵。
- 永續與共融觀光:各界日益重視健康與衛生、近距離旅遊(在離家較近的地方旅行),以及環境永續作法。例如,越南和馬來西亞正引領發展,積極推廣環保行程與永續旅宿。
- 數位轉型:數位科技的加速普及,無論在行銷或營運上,都協助業者接觸新市場,並因應旅客期待的變化。
- 區域整合:打造東協共同簽證的嘗試,至今因政治與競爭上的緊張關係而受阻,但深化合作仍是長期目標。
颱風、洪水和霾害等極端天氣事件日益影響旅遊型態,也促使各界呼籲建設更具氣候韌性的基礎設施,並強化危機管理。區域因應這些挑戰的能力,將左右未來觀光發展。
總結
- 東南亞觀光復甦強勁但不均,越南成為區域內成長最快、旅客人次排名第三的國家。
- 越南的成功,來自開放的簽證政策、擴大的航空連結、奢華與永續觀光產品,以及積極的數位行銷。
- 泰國仍是首選目的地,但在吸引中國旅客和處理永續發展問題上面臨挑戰。
- 馬來西亞與新加坡穩步復甦,印尼則可能透過逐步反彈,處理過度開發和環境問題。
- 菲律賓復甦落後,受限於航空連結不足與法規障礙。
- 中國旅客與小紅書等數位平台正在重塑旅遊型態、支持地方業者,但也帶來新挑戰。
- 政策制定者正著重依產業別推動復甦、永續發展、數位轉型與區域合作,以打造更具韌性的觀光產業。
- 東南亞觀光的未來,取決於適應力、創新,以及兼顧成長、永續與共融的能力。