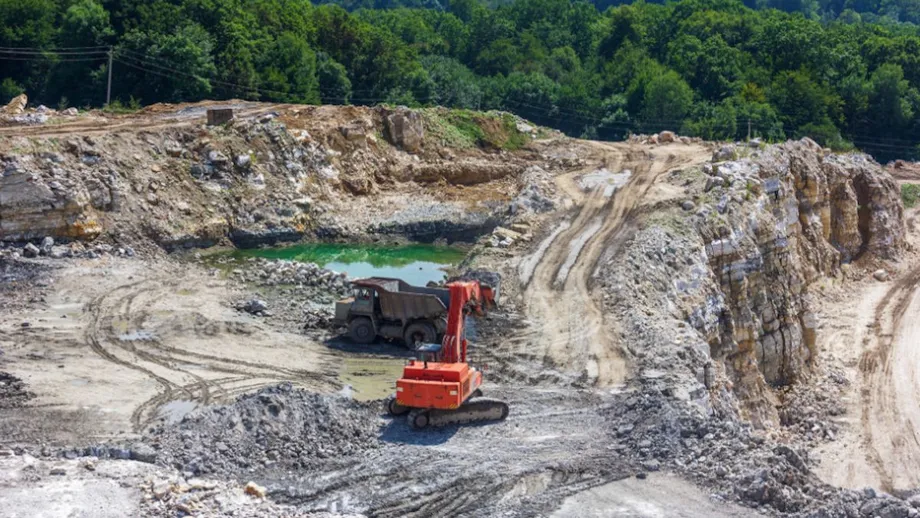
中國鋰礦停產:全球供應震撼
中國江西省宜春市建霞窩礦場突然停產,震撼全球鋰市場。這座礦場由全球最大電動車(EV)電池製造商寧德時代(CATL)營運,停產引發鋰價飆升、礦業股大漲,也使全球電池供應鏈的未來面臨迫切疑問。
目錄
2025年8月9日,寧德時代宣布,因未能及時取得採礦許可證續期,將暫停旗下旗艦鋰礦的營運。停產預計至少持續三個月,但視監管審查結果而定,時間可能更長。建霞窩礦場常被稱為「亞洲鋰都」,是全球鋰供應的關鍵一環,產量約占全球碳酸鋰當量(LCE)總產量的3%至6%。停產引發的連鎖效應已席捲各大洲,從中國、澳洲、美國到其他地區都受到影響。
寧德時代為何關閉建霞窩礦場?
停產的直接原因是監管問題:寧德時代的採礦許可證到期,公司未能及時取得續期。不過,背後原因更為複雜。中國政府近期加強對採礦業的監督,尤其是鋰等戰略性礦產。2024年7月生效的修訂版《礦產資源法》,將許可核發集中由自然資源部管理,並堵住過去可憑其他礦產許可證開採鋰礦的漏洞。
這波監管整頓是更廣泛「反內卷」行動的一環。這項政策旨在遏止產能過剩、落實法規遵循,並確保鋰、鋼鐵和煤炭等快速成長產業能永續管理資源。政府希望避免盲目擴張、穩定價格並保護環境。美國銀行分析師表示:
建霞窩礦場停產,加上宜春地區其他礦場,影響的供應量超過全球鋰供應的11%。這清楚顯示,中國正認真重新調整戰略資源價格,並加強採礦業的法規執行。
寧德時代的礦場也面臨經濟逆風。據估計,建霞窩以鋰雲母礦石生產碳酸鋰,每噸成本約人民幣10萬元(約1萬3,920美元),遠高於目前市價,意味著礦場一直處於虧損營運。財務壓力加上監管審查,使停產幾乎難以避免。
市場立即反應:價格與股價飆升
全球市場立即對消息作出反應。廣州期貨交易所的碳酸鋰期貨觸及每日8%的漲停板,11月交割價格收在每噸8萬1,000元(約1萬1,280美元)。中國現貨價格也同步走高,升至2月以來最高水準。國際交易市場上,鋰生產商股價大漲:
- 天齊鋰業與贛鋒鋰業在香港股價最高上漲21%。
- 澳洲礦商如Pilbara Minerals和Liontown Resources上漲16%至25%。
- 美國雅保(Albemarle Corp.)和Lithium Americas Corp.股價分別上漲逾15%和13%。
投資人與交易員預期供應將趨緊、價格將走高,紛紛搶進鋰礦股。Global X Lithium & Battery Tech ETF升至九個月高點,反映市場對產業重燃樂觀情緒。
不過,有些分析師呼籲審慎看待。儘管鋰價漲勢驚人,但鋰市場的基本面仍相當複雜,近期供過於求、價格下跌的情況仍未改變。自2022年底高點以來,鋰價已大跌近90%,迫使全球許多高成本礦場關閉或延後開發計畫。寧德時代停產造成重大供應衝擊,但能否扭轉整體價格跌勢,仍有待觀察。
這次停產牽涉多少鋰供應?
建霞窩礦場是全球最大的碳酸鋰來源之一,年產碳酸鋰當量約4萬6,000至6萬5,000公噸,約占全球供應量的6%,以及中國國內產量的20%。停產預計將使中國每月碳酸鋰產量減少8%,約5,000至6,000公噸。若宜春地區其他礦場也納入計算,且進一步停產,潛在影響可能超過全球供應量的11%。
中國在鋰精煉與生產領域占主導地位,因此其供應鏈一旦受阻,就可能對全球市場造成更大的影響。預計中國將於2026年超越澳洲,成為全球最大鋰生產國;以寧德時代為首的中國電池製造商,也在全球電動車市場占有重要地位。
監管不確定性與9月30日期限
宜春地方政府已要求另外八家鋰礦業者提交儲量報告,期限為9月30日。此前稽查發現部分業者在登記與核准程序上未符規定。審查結果將是關鍵,攸關寧德時代停產究竟只是單一事件,還是更大規模產業整頓的開端。
分析師警告,若有更多礦場被迫停產,供應衝擊可能加劇,進一步推高價格並加劇鋰市場波動。
更廣泛的影響:供應鏈、電動車與能源轉型
鋰是潔淨能源經濟的基石,也是製造電動車、電網儲能、智慧型手機和筆記型電腦所用充電電池不可或缺的原料。隨著全球加速轉向再生能源與電動運輸,穩定且價格合理的鋰供應,已成為各國政府與產業的戰略優先事項。
寧德時代停產凸顯全球供應鏈的脆弱性。汽車製造商原本已在應對晶片短缺與物流中斷,如今又面臨電池成本上升、原物料競爭加劇的可能。有些業者可能被迫增加鋰進口,導致成本攀升,也使生產排程更加複雜。
中國加強監管,也促使其他國家加快鋰來源多元化。美國與歐盟正投資國內採礦和精煉計畫,非洲與南美洲的新興市場則正在擴大產量。以非洲為例,預計到2030年將供應全球18%的硬岩鋰。
投資機會與風險
這波供應衝擊為投資人帶來機會與風險。鋰生產商股價走揚,尤其是生產成本較低或投資組合多元的業者。澳洲與美國的礦商,以及從事鋰回收的公司,都被視為可能受惠於供應緊縮的業者。
然而,鋰市場仍高度循環且波動劇烈。如果其他地區增產,或電動車需求放緩,價格可能再次下跌。尤其是中國與美國之間的地緣政治緊張,也增添不確定性。建議投資人分散投資組合,並持續掌握全球電動車普及與電池技術的發展趨勢。
寧德時代的立場:對電池生產影響有限?
儘管停產規模不小,寧德時代表示,礦場關閉對其電池生產的影響有限。公司採用垂直整合的商業模式,業務涵蓋採礦、精煉、正極材料生產與電池製造,因此可靈活向其他供應商採購鋰,或視需求進口。
不過,失去重要的國內供應來源仍可能推高成本、增加物流難度,尤其是停產時間拉長,或其他礦場也遭遇進一步監管措施時。寧德時代積極投資,以確保鋰及其他關鍵礦產的長期供應,是其在電動車電池市場占據主導地位的重要基礎;但目前情況也凸顯,過度依賴單一地區或供應鏈所帶來的風險。
全球鋰市場接下來如何發展?
鋰市場正處於十字路口。經歷多年供過於求與價格下跌後,中國因監管因素引發的供應衝擊,可能成為市場結構性再平衡的開端。Fastmarkets預測,全球鋰供應過剩量將從2023年的17萬5,000公噸,降至2025年的僅1萬公噸;隨著需求持續成長,2026年可能轉為供不應求。
電動車銷量仍在攀升,2024年全球鋰消耗量增加29%,2025年第一季電動車銷量則成長35%。全球推動潔淨能源與電氣化,預計未來幾年將進一步推升鋰需求。
不過,未來發展仍不明朗。中國監管環境能否迅速穩定、其他國家能否擴大產量,以及產業如何因應新的供需變化,都將左右市場走向。宜春提交儲量報告的9月30日期限,將是值得關注的重要時點。
重點整理
- 寧德時代關閉中國宜春建霞窩鋰礦場,使全球鋰供應最多減少6%,帶動全球鋰價與礦業股大漲。
- 停產主因包括監管規定變動、採礦許可證到期,以及鋰價低迷帶來的經濟壓力。
- 中國整頓採礦業產能過剩與違規行為,可能造成進一步供應中斷;9月30日將迎來重要監管期限。
- 鋰是電動車電池與能源轉型不可或缺的原料,穩定供應已成為全球優先事項。
- 供應衝擊為投資人帶來機會與風險;市場仍高度波動,也容易受到監管與地緣政治發展影響。
- 寧德時代表示,停產對電池生產的影響有限,但對全球供應鏈的整體影響不容小覷。
- 鋰市場可能正進入結構性再平衡的新階段;若監管與市場趨勢持續,未來幾年需求可能超過供應。