印尼與馬來西亞激烈角逐東南亞汽車市場龍頭
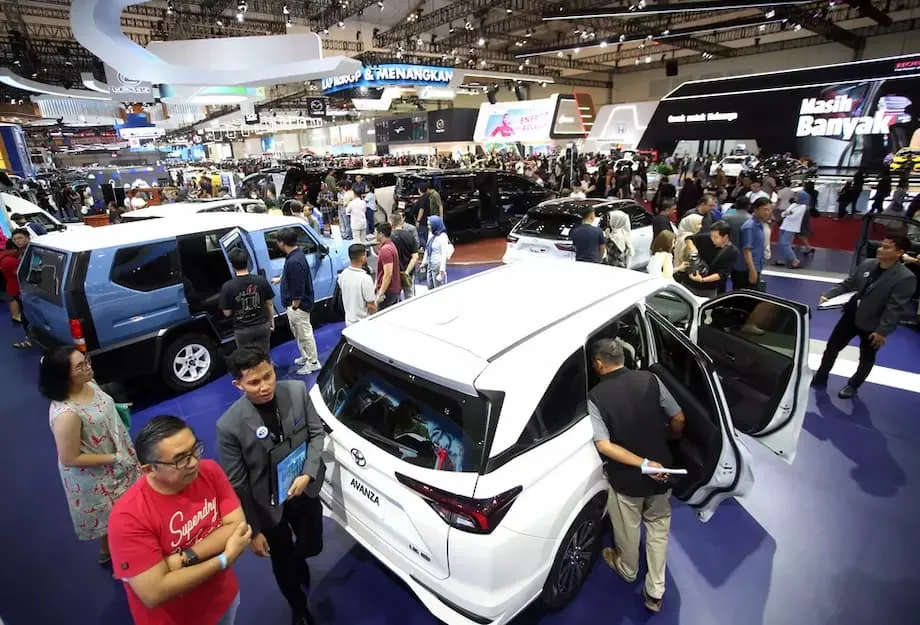
數十年來,印尼一直是東南亞最大的汽車市場,龐大的人口與強勁的製造業,使其成為全球車廠進軍市場的首選。然而,市場版圖正出現戲劇性變化:長期居次的馬來西亞正迅速縮小銷售差距,根據部分指標,甚至已超越印尼,成為東協最大的汽車市場。這項發展在業界掀起震撼,也促使印尼車廠緊急呼籲政府提供更多支持。
目錄
這場市場龍頭易位背後的原因為何?答案牽涉經濟逆風、消費者偏好轉變、中國品牌積極競爭,以及電動車(EV)轉型加速等多重因素。本文將檢視相關數據、分析趨勢,並探討這對兩國及整個區域的利害關係。
馬來西亞如何追上印尼?
根據印尼汽車工業協會(Gaikindo)數據,並經業界分析師核實,馬來西亞2024年新車銷量創下816,747輛的紀錄,僅略低於印尼的865,723輛。這並非偶然。馬來西亞汽車市場持續穩步成長,推動因素包括:
- 本土品牌表現亮眼:國產車廠Perodua和Proton推出符合當地喜好、價格實惠且省油的車款,深受馬來西亞消費者青睞。光是Perodua在2024年就售出逾358,000輛,創下歷來最佳成績。
- 政府獎勵措施:臨時減稅與免稅措施,尤其是針對電動車的優惠,帶動需求,也讓部分訂單累積至2024年交車。
- 消費需求具韌性:馬來西亞的人均汽車持有率在東協名列前茅,即使市場在疫情後逐漸回歸常態,民眾對汽車的偏好仍持續帶動購車需求。
另一方面,印尼汽車銷量正持續下滑。2025年前七個月,銷量年減10%,降至435,390輛;光是7月就比前一年同期大減18%。原因涉及多個層面:
- 購買力轉弱:印尼中產階級自2018年以來持續萎縮,加上利率走高,民眾更難取得汽車貸款。
- 經濟前景不明:包括總統大選在內的政治交接,使消費者信心受到影響。
- 貸款審核趨嚴:銀行對不良貸款的疑慮升高,態度轉趨謹慎,收緊汽車融資。
因此,印尼過去對馬來西亞的明顯領先如今已所剩無幾,甚至可能很快完全消失。
業界人士發出警訊
Gaikindo秘書長Kukuh Kumara多次公開談及相關風險。他警告,印尼銷量下滑的趨勢,應為政府與業界敲響警鐘:
印尼與馬來西亞的差距正在縮小,若不採取策略性行動,印尼並非沒有可能被超越。
Gaikindo敦促政府重新推出類似疫情期間的獎勵措施,例如減稅與信貸支持,協助產業度過難關並維持競爭力。
中國品牌與電動車:改變市場局勢的關鍵
重塑東南亞汽車市場的最重要力量之一,是中國車廠迅速崛起,尤其是在電動車領域。比亞迪(BYD)、奇瑞(Chery)、五菱(Wuling)和哪吒(Neta)等品牌積極拓展市場,推出配備豐富、價格具競爭力的電動車,逐漸獲得消費者青睞,也侵蝕日本與南韓既有車廠的優勢。
在印尼,中國品牌的市占率短短幾年間幾乎翻倍,從2021年的3.4%升至2024年的6.4%。例如,比亞迪推出市場後七個月內,就拿下印尼電動車市場36%的市占率;五菱與奇瑞也有顯著進展。印尼政府致力發展國內電動車產業,運用豐富的鎳資源生產電池,進一步推升這股趨勢;相關獎勵與減稅措施吸引外資,也提高消費者興趣。
馬來西亞的中國電動車也快速增加。奇瑞在2024年超越馬自達,成為該國市占率第五大的品牌;預計到2025年底,進入馬來西亞市場的中國品牌將增至13或14個。本土車廠也積極應對:Proton首款電動車e.MAS 7於2024年12月上市,迅速累積數千筆預訂,後續還將推出更多車款。
中國品牌為何能成功?
- 價格實惠:中國電動車的價格通常低於日本與歐洲競爭對手,讓更多消費者負擔得起。
- 創新技術:先進配備、智慧軟體與尖端電池技術,是中國車款的主要特色。
- 政府支持:印尼與馬來西亞都提供電動車普及獎勵,包括免稅與免進口關稅。
- 在地生產:中國車廠在東南亞投資設廠並建立供應鏈,進一步降低成本,也提升在地信任度。
競爭者大量進入市場,迫使長期穩居區域領先地位的日本品牌重新思考策略。豐田、本田與三菱正投資油電混合動力技術、軟體開發及在地合作,以守住市場,但變化速度有增無減。
日本與全球品牌正在失去優勢嗎?
日本車廠在整體銷量上仍占主導地位,但市場掌控力正在減弱。在印尼,日本品牌的市占率短短幾年間從95%降至89%。在馬來西亞,豐田與馬自達2024年銷量都出現兩位數跌幅,兩者合計市占率降至14%。
這是區域整體趨勢的一部分。根據彭博與德國之聲(DW)報導,日本與德國品牌在東南亞各地,包括新加坡、泰國與越南,都正逐漸被中國競爭者搶走市占。原因很明顯:中國品牌性價比更高,品質如今也已可與既有車廠媲美。
BMW、賓士等德國豪華品牌的市占率也在縮小,但在高階市場仍具實力。然而,真正的戰場在大眾市場,而中國品牌正是在這個領域勝出。
泰國與越南:區域經驗帶來的啟示
曾被稱為「東方底特律」的泰國,也正面臨自身挑戰。該國汽車產業與日本車廠關係密切,轉向電動車的速度卻偏慢。因此,中國品牌目前約占亞洲與大洋洲新車銷量的40%,也占東南亞電動車銷量的70%。泰國政府正積極吸引中國企業在當地生產,以維持其區域製造中心地位。
另一方面,越南逆勢走出區域市場低迷。2025年第一季,越南汽車市場成長24%,油電混合車與電動車銷量大幅增加是主要推力。越南本土品牌VinFast迅速崛起,2024年售出逾87,000輛純電動車,並受惠於政府大力支持綠色運輸。
經濟與政策因素:政府支持的作用
政府政策是左右當前市場走勢的關鍵因素。在馬來西亞,電動車臨時減稅與免稅措施帶動需求,但這些優惠預計將於2025年底到期。業界分析師預期,需求將回歸常態,整體產業銷量也可能因此下滑。儘管如此,Perodua等本土品牌預期仍將維持主導地位,受惠於價格實惠與強大的品牌忠誠度。
相較之下,印尼面臨更嚴峻的環境。外界呼籲政府重新提供獎勵措施,至今尚未獲得回應。印尼央行已降息以刺激消費,但利率仍高,信貸條件也持續收緊。政府發展國內電動車產業的方向值得期待,但轉型仍處於初期階段,基礎設施不足的問題也尚未解決。
兩國都在艱難拿捏微妙平衡:支持本土產業、吸引外國投資,同時因應新技術與全球競爭帶來的衝擊。最終結果不僅將左右兩國汽車產業,也將形塑整個東南亞汽車市場的未來。
接下來會如何?2025年及未來展望
印尼與馬來西亞短期內都將面臨挑戰。預測顯示,隨著需求回歸常態、競爭加劇,馬來西亞2025年整體汽車產業銷量將下滑9%。印尼輕型車銷量預計將減少14%,經濟逆風與信貸收緊將持續衝擊市場。
不過,仍有值得樂觀的理由。預估東協汽車市場整體將在2024年反彈成長6%,由菲律賓與越南帶動。電動化持續加速,電池電動車(BEV)銷量在區域各地大幅攀升。各國政府也訂下積極目標:印尼計劃在2030年前生產600,000輛電動車,泰國則鎖定同年零排放車產量占比達30%。
中國、日本與南韓車廠都大舉投資在地生產、合作夥伴關係,以及訂閱服務與電動車共乘等新商業模式。價格競爭預料將更加激烈,消費者則可望享有更多選擇與更實惠的車款。
重點整理
- 在本土品牌強勢與政府獎勵措施帶動下,馬來西亞幾乎追上印尼,並在部分指標上超越印尼,成為東南亞最大的汽車市場。
- 印尼購買力轉弱、信貸收緊,加上經濟前景不明,汽車銷量因此下滑,業界呼籲政府重新提供支持。
- 中國車廠,尤其是電動車品牌,正迅速提高在兩國的市占率,挑戰日本與全球品牌的主導地位。
- 政府政策、在地生產與消費者偏好,是形塑競爭局勢的關鍵因素。
- 東南亞汽車市場的未來將由電動化、創新,以及本土與外國業者適應快速變化趨勢的能力所決定。
- 印尼與馬來西亞在2025年都面臨挑戰,但新技術與商業模式將帶動成長,區域長期前景仍然正面。