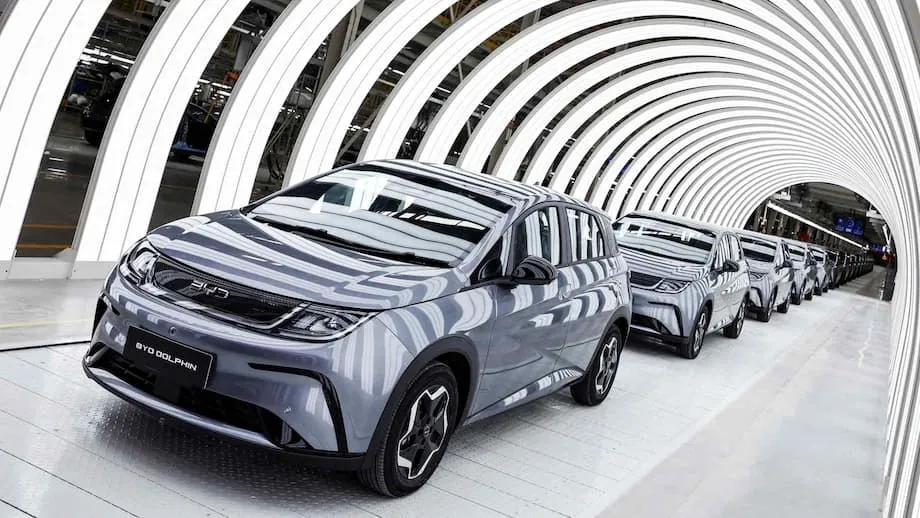
中國電動車席捲東南亞:改變市場樣貌
近年來,東南亞已成為電動車(EV)的新戰場,中國車廠引領當地汽車產業版圖劇烈轉變。比亞迪、奇瑞和吉利等品牌迅速搶占市占率,推出價格親民的電動車,改變消費者偏好,也挑戰日本、美國和歐洲傳統車廠的主導地位。
目錄
馬來西亞消費者 Vincent Hor 決定購買比亞迪 Atto 3,正是這股趨勢的縮影。中國電動車過去被視為小眾產品,如今在泰國、馬來西亞、印尼和新加坡等國已成為主流,這要歸功於積極的定價策略、政府獎勵措施,以及對當地製造業的策略性投資。不過,隨著中國品牌快速擴張,其商業模式能否持續、對當地產業有何影響,以及這個區域能否從組裝進一步邁向創新,仍有待觀察。
中國電動車廠如何搶下東南亞市場
中國電動車在東南亞崛起,是多項因素交互作用的結果:中國國內產能過剩、競爭激烈,東南亞燃油價格上漲,以及全球推動交通運輸減碳。隨著西方市場對中國電動車祭出關稅與限制,擁有6億人口、且中產階級不斷壯大的東南亞,已成為中國車廠拓展市場的關鍵目標。
根據Counterpoint Research,2024年東南亞售出的電動車中,逾70%來自中國品牌,光是比亞迪就占了近半市占率。泰國是區域內最大的電動車市場,中國品牌約占銷量的80%。越南、印尼和馬來西亞的中國電動車進口與投資也大幅增加。
中國車廠採取多管齊下的策略,爭取東南亞消費者青睞:
- 具競爭力的價格:中國電動車的售價通常遠低於日本或西方同業,讓更多消費者買得起。
- 在地合作:比亞迪和吉利等企業與當地大型企業集團成立合資公司,採取的策略與日本車廠數十年前相似。
- 製造業投資:中國車廠已承諾投入數十億美元,在泰國、印尼和馬來西亞興建工廠,創造就業機會並降低對進口車的依賴。
- 政府獎勵措施:東南亞各國政府推出減稅、降低進口關稅和購車補助,以吸引投資並推動電動車普及。
因此,2024年第一季東南亞電動車銷量較前一年同期增加一倍以上,傳統汽油車銷量則下滑7%。
比亞迪:區域市場龍頭
比亞迪是中國銷量最高的電動車廠,已成為東南亞無可爭議的市場領導者。比亞迪在泰國羅勇府的新廠僅花16個月便完工,預計每年可生產15萬輛汽車,並創造數千個工作機會。在馬來西亞,比亞迪領先電動車市場,2025年上半年銷量超過5,400輛,勝過當地與西方競爭對手。
比亞迪的策略包括積極拓展新市場、與當地經銷商合作,以及著重平價車款和先進電池技術。除了泰國和馬來西亞,比亞迪也進軍新加坡、印尼、越南,甚至菲律賓,憑藉具吸引力的價格和廣泛的產品線拓展市場。
中國電動車為何價格如此親民?
價格親民是中國電動車在區域市場成功的關鍵因素。以下幾項原因有助於壓低售價:
- 規模經濟:中國是全球最大的電動車生產國,國內市場銷量幾乎占全球電動車銷量的60%。大規模生產能降低成本。
- 政府支持:中國車廠多年來受惠於補貼、研究計畫補助和政策支持,因此得以大幅投資技術與製造。
- 垂直整合:許多中國企業掌握從電池製造到整車組裝的整條供應鏈,因而降低成本、提升效率。
- 創新:中國品牌率先採用磷酸鐵鋰(LFP)等新型電池化學技術,這類電池比傳統鋰離子電池更便宜也更安全。
這些優勢讓中國電動車能以更低價格與對手競爭,同時提供具競爭力的配備與續航里程。對東南亞消費者而言,相較汽油車,電動車可望節省高達35%的燃料費;尤其隨著各國政府逐步取消燃油補貼,電動車的吸引力也隨之增加。
政府政策與區域發展目標
東南亞各國政府在加速電動車普及方面扮演關鍵角色。以泰國為例,該國目標是在2030年前,讓零排放車占汽車產量至少30%。泰國提供租稅優惠、降低進口關稅、調降貨物稅和購車補助,以吸引投資並鼓勵消費者改買電動車。
印尼擁有豐富的鎳礦(電池的重要原料),正積極打造區域電動車電池中心。印尼政府已為進口電動車推出稅務優惠,並與中國企業合作興建工廠、發展當地供應鏈。馬來西亞則將整裝進口電動車的進口稅與關稅豁免措施延長至2025年,並投資當地製造業,為這些優惠措施最終到期預作準備。
越南則在扶植本土代表品牌 VinFast。該公司以訴求民族自豪感和具競爭力的價格,成為越南國內銷量最高的汽車品牌。越南政府也補貼電動車充電站的電價,並考慮直接補助電動車買家。
挑戰:充電設施、里程焦慮與當地產業
儘管市場快速成長,仍有多項挑戰待克服。里程焦慮和充電設施不足,是消費者常見的顧慮。充電站數量雖持續增加,尤其是都會區,但鄉村地區的覆蓋率仍不足。各國政府和民間企業正加緊興建更多充電設施,但進展因國而異。
另一項問題是,當地產業重組裝、輕創新。東南亞多數新設工廠著重組裝進口零組件,尤其是電池組,而非製造電池芯或開發自有技術。這限制了該區域創造高附加價值就業機會和智慧財產的能力,與日本車廠在1980及1990年代崛起時出現的情況相似。
根據The China-Global South Project,東南亞真正的考驗,在於能否超越組裝,成為電動車設計、創新與電池製造中心。這需要投資職業訓練、技術教育、研究中心和高科技園區,也需要在與外國投資者協商時採取更周全的策略,爭取技術移轉和在地研發承諾。
對汽油需求與環境的影響
電動車快速普及,已對東南亞能源市場造成可量化的影響。根據Kpler,受到電動車崛起影響,東南亞汽油需求年成長率預估已從3.1%放緩至2.6%(2021年至2030年)。預計到了2030年,電動車每天可取代約10萬桶汽油需求,相當於預估消費量的6%左右。
然而,這項轉型仍處於初期階段。電動車僅占東南亞乘用車總數的0.6%,而汽油車和機車仍占主導地位,因此環境效益還需要時間才能顯現。儘管如此,趨勢已十分明確:隨著更多消費者改用電動車,東南亞對化石燃料的依賴預料將逐漸降低。
競爭與未來:東南亞能打造自己的電動車代表品牌嗎?
目前中國品牌占據主導地位,但東南亞電動車產業的長期發展,取決於該區域能否培育自己的代表品牌。案例顯示,要取得成功,必須兼具在地行銷、外國技術合作夥伴關係,以及強而有力的政府支持。
越南 VinFast 是最積極的本土業者,擁有電池芯和電池組產能,但面臨中國進口車的激烈競爭,也難以拓展國際市場。馬來西亞 Proton 與中國吉利合作推出價格具競爭力的電動車,借助外國專業技術降低成本並加快開發。其他國家也在探索類似合作,並投資當地研發。
根據Branding in Asia,東南亞若要提升產業價值,政府間的協調支持至關重要。各國應善用自身優勢,例如泰國的製造業基礎和印尼的鎳資源,同時避免政策重複並促進區域合作。東南亞若能攜手合作,就有機會打造具競爭力的電動車品牌,滿足內需並降低對中國和西方車廠的依賴。
新進業者與策略演變
競爭格局正快速變化。中國電動車廠蔚來計畫於2026年進軍新加坡,推出小型 Firefly 掀背車,並可能導入創新的電池交換技術。JMEV 和 Avatr 等其他中國品牌也正進入市場,比亞迪則持續擴大市場布局和產品陣容。
曾在該區域占主導地位的日本車廠,因應電動車趨勢反應遲緩而逐漸失去優勢。美國和歐洲品牌的市場規模有限,不過特斯拉已取得一些進展。本土品牌正以新車款和合作關係反擊,但前方道路仍充滿挑戰。
障礙與風險:永續性、保護主義與在地反彈
儘管表現亮眼,中國電動車廠在東南亞仍面臨多項障礙。積極低價策略能否持續仍不明朗,尤其是政府獎勵措施逐步退場、競爭日益激烈之際。西方市場的保護主義政策已迫使中國品牌轉向東南亞;如果當地產業感到受威脅,區域內也可能出現類似措施。
部分消費者對中國品牌也抱持疑慮,原因包括對品質、資料隱私和國家安全的擔憂。例如在越南,本土代表品牌 VinFast 受到大力支持,中國品牌則難以打開市場。在馬來西亞和印尼,汽油車與機車占主導地位,加上燃油價格低廉,也構成額外挑戰。
最後,東南亞依賴進口電池芯和技術,意味著電動車熱潮創造的許多價值仍流回中國。東南亞若要真正受惠,各國政府必須與外國投資者爭取更有利的條件、投資在地創新,並培養全球競爭所需的人才與基礎建設。
總結
- 以比亞迪為首的中國電動車廠,透過積極定價、在地合作和製造業投資,迅速搶下東南亞市場。
- 政府獎勵措施和燃油價格上漲加速電動車普及,但充電設施、里程焦慮和在地產業發展仍是挑戰。
- 中國品牌占東南亞電動車銷量逾70%,比亞迪在泰國、馬來西亞和新加坡領先。
- 電動車崛起正減緩汽油需求成長、改變區域能源市場,但轉型仍處於初期階段。
- 東南亞的長期成功取決於能否從組裝邁向創新、培育本土代表品牌並促進區域合作。
- 面臨的障礙包括低價策略能否持續、可能出現的保護主義、消費者疑慮,以及對進口技術的依賴。
- 未來十年將決定東南亞能否成為真正的電動車創新中心,或繼續只是外國品牌的組裝基地。