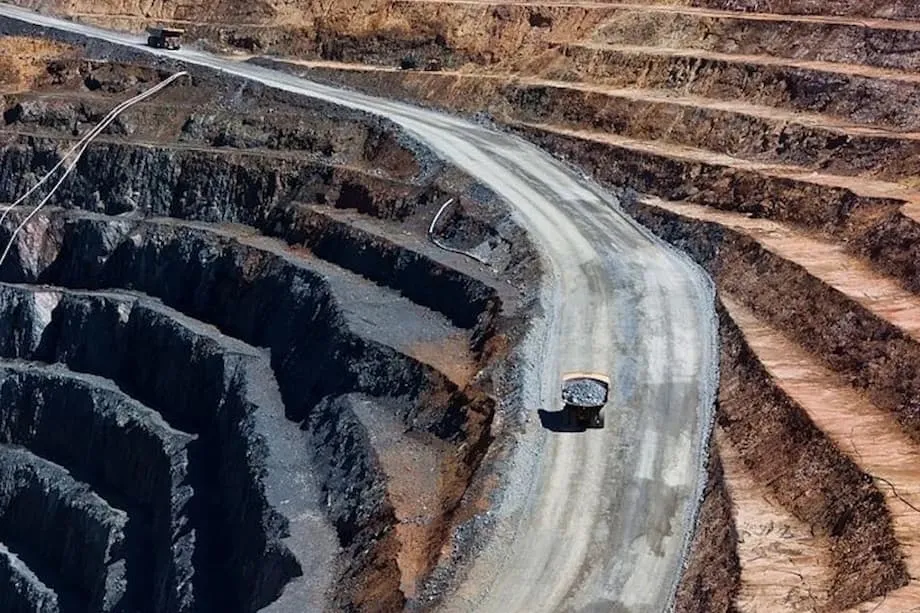
中國整頓鋰礦開採:為何 2025 年成為轉捩點
中國是全球最大的鋰生產與加工國,如今鋰礦產業已進入監管與戰略管控的新時代。2025 年 7 月,礦產資源法大幅修正後正式生效,從根本上改變鋰的分類、開採及管理方式。這些改革不只是為了環境保護或市場穩定,更是要確保中國在全球電池供應鏈中的主導地位,並重塑全球電動車(EV)、再生能源及先進製造業的未來。
目錄
中國鋰產業過去以快速、有時甚至混亂的擴張為特徵,如今則面臨前所未有的嚴格監督。政府打擊非法採礦、收緊許可規定並推出新的出口管制,震撼全球市場,推升價格,也迫使企業與各國重新檢視供應鏈。本文將探討中國全面改革監管制度背後的動機、對鋰市場的短期與長期影響,以及這對全球電氣化競賽的意義。
什麼因素促使中國全面改革鋰業監管?
中國鋰產業的熱潮在 2010 年代末期正式興起,動力來自中國積極發展電動車與再生能源儲能。到了 2022 年,中國約占全球鋰供應量的 36%,並主導電池所需鋰化學品的加工與精煉。然而,快速成長也付出代價:環境惡化、產能嚴重過剩,以及未取得許可或不符規定的採礦作業大量增加,尤其集中在江西宜春等地;宜春也因此被稱為中國的「鋰都」。
2023 年初,當局在宜春查獲大規模未經核准的鋰礦開採,造成環境破壞,甚至引發運輸事故。中央監管部門介入,勒令非法礦場停工,也揭露地方監管的體制性弱點。這為北京敲響警鐘,凸顯分散式監管的風險,以及對關鍵礦產採取統一戰略方針的迫切需求。
從地方自主轉向中央集權管控
過去,省級與地級政府在核准採礦權方面擁有相當大的自主權,往往造成執法不一並留下監管漏洞。2025 年 7 月生效的修訂版《礦產資源法》改變了這種情況,內容包括:
- 首次將鋰列為獨立的戰略性礦產
- 由自然資源部集中核准戰略性礦產的採礦權
- 規定礦床的氧化鋰(Li₂O)含量至少須達 0.4%,才能認定為鋰礦體
- 要求重新分類先前以其他礦種名目登記的礦場
- 提高環境與安全標準,要求符合「綠色礦山」條件
這項集權措施旨在杜絕地方偏袒、填補監管漏洞,並確保業者須具備資格且遵守規定,才能繼續留在產業中。
產能過剩與價格戰如何影響政策?
鋰價在 2022 年底創下歷史新高後,市場急轉直下。到了 2023 年底,隨著新增供應超越需求增幅,價格下跌近九成,引發激烈競爭,許多成本高昂的小型礦場陷入虧損。2025 年上半年,江西約有 30% 的鋰雲母產能因利潤為負而閒置。
這場「逐底競爭」威脅中國鋰產業的長期發展。決策官員因此推出一系列供給面改革措施,包括:
- 鼓勵產業整併並削減過剩產能
- 禁止低於成本銷售,並將鋰納入價格穩定清單
- 協調地方停產,以紓解產能過剩
- 推動「反內卷」政策,也就是官方用來形容終止重複且具破壞性競爭的用語
到了 2025 年年中,國家發改委與數個部會開始積極以「反內卷」一詞討論鋰與電池產業,顯示政策方向已從不受限制的擴張,轉向受控的高品質成長。中國有色金屬工業協會鋰業分會則呼籲整條供應鏈抵制「惡性競爭」,著眼於產業健康發展。
宜春:監管整頓的中心
宜春擁有豐富的鋰雲母礦藏及完整的電池產業鏈,成為中國推動監管整頓的核心地區。2025 年年中,宜春市自然資源局指出 8 座礦場的許可證存在不一致情形,要求更新儲量報告並接受合規稽核。主要問題包括:
- 核准的採礦權與實際開採的礦種不符
- 越界開採及文件不完整
- 生產申報資料不一致
這些問題反映出產業快速、有時甚至失序的成長。整頓行動迫使業者補正許可並提出續期申請,預計整個流程需時數月。2025 年 8 月 9 日,電池巨頭 CATL 的重要供應來源建霞窩礦場,因許可證到期而在區域稽核期間暫停營運。此舉震撼市場,廣州期貨交易所的碳酸鋰期貨單日飆升 8%。
市場反應與全球連鎖效應
監管執法立即推升鋰價,也加劇市場波動。根據路透社報導,CATL 礦場停產後,期貨價格觸及漲停;市場預期供應將趨緊,也帶動全球鋰生產商股價上漲。分析師警告,如果更多礦場停產,全球鋰供應量最高可能有 17% 面臨風險。不過,考量戰略因素,短期內大規模停產仍不太可能發生。
戰略動機:確保中國電池供應鏈
中國全面改革監管制度,不只是為了整頓國內產業,更是要鞏固中國在全球電池與電動車供應鏈中的領導地位。2025 年 7 月,商務部與科技部對關鍵電池技術推出新的出口限制,涵蓋碳酸鋰與氫氧化鋰加工、正極材料製備及鎵萃取。這些措施:
- 要求出口受限技術前須取得核准
- 增加參與合資企業或技術服務協議之公司的合規成本與所需時間
- 展現中國掌控電池價值鏈上游與中游的意圖
中國藉由提高進入門檻並淘汰投機性或過時產能,力求減少國內供過於求、穩定價格,並確保產業只留下技術先進且符合環保規定的業者。這種做法與先前鋼鐵、煤炭產業的供給面改革相似,政府都曾介入處理產能過剩與財務風險。
出口管制與全球供應鏈轉變
中國在鋰與稀土領域的主導地位,使下游產業,尤其是汽車製造商與電子產品製造商,愈來愈容易受到監管與地緣政治風險影響。近期的出口許可要求促使全球原始設備製造商(OEM)分散供應鏈、投資替代技術,並在中國以外尋找新的關鍵礦產來源。然而,建立新的供應鏈成本高、耗時長,而短期內中國的加工能力仍無可匹敵。
環境與社會影響:邁向「綠色礦山」
環境保護是新監管制度的核心支柱。修訂版《礦產資源法》要求符合「綠色礦山」條件,採礦公司須:
- 進行環境影響評估並復育環境
- 設立復育基金並制定關閉計畫
- 採用先進技術,盡量減少生態破壞
企業若造成環境損害,須承擔行政、民事及刑事責任;不符合規定的營運則可能遭勒令停工或關閉。政府重視永續發展,也希望藉此讓中國的採礦方式與國際標準接軌,提升其供應鏈在全球的公信力。
社會與經濟的取捨
更嚴格的監督有助改善環境成效及產業品質,但也會增加成本、拖慢計畫進度。成本高昂的小型礦場可能被迫退出,造成部分地區失業及經濟衝擊。過去一向有誘因追求短期成長的地方政府,如今則面臨壓力,必須優先考量長期競爭力與環境管理。
更廣泛的影響:中國與世界接下來將如何發展?
中國的鋰礦改革不只重塑國內產業,也正在改變全球電池、電動車與再生能源儲能市場。主要影響包括:
- 穩定市場:中國希望透過抑制產能過剩與落實更高標準,避免市場暴起暴落,建立更穩定、透明的市場。
- 產業整併:規模較小、不符規定或成本偏高的業者可能退出市場,加速大型且技術先進企業的整併。
- 供應鏈安全:出口管制與集中核發許可,將加強中國對關鍵礦產的掌控,但也促使全球製造商分散來源並投資替代技術。
- 環境領導力:推動「綠色礦山」及更嚴格的環境標準,可能為全球負責任採礦樹立新的標竿。
然而,挑戰依然存在。如何在市場干預與創新之間取得平衡、管理地方經濟衝擊並應對地緣政治緊張局勢,將考驗中國維持全球鋰產業領導地位的能力。
摘要
- 中國修訂版《礦產資源法》於 2025 年 7 月生效,將鋰列為戰略性礦產,並把監管權集中於中央。
- 新規針對非法採礦、產能過剩及環境破壞,尤其著重宜春等主要產區。
- 供給面改革與「反內卷」政策旨在終止破壞性競爭,推動高品質成長。
- 對鋰相關技術實施出口限制,進一步鞏固中國在電池供應鏈的主導地位,同時促使全球供應鏈走向多元化。
- 環境與安全標準更加嚴格,並著重落實「綠色礦山」規範。
- 這些改革預計將穩定市場、加速產業整併,並為負責任採礦制定新標準。
- 全球製造商面臨更高的監管風險,正尋求替代來源,但短期內中國的加工能力仍至關重要。