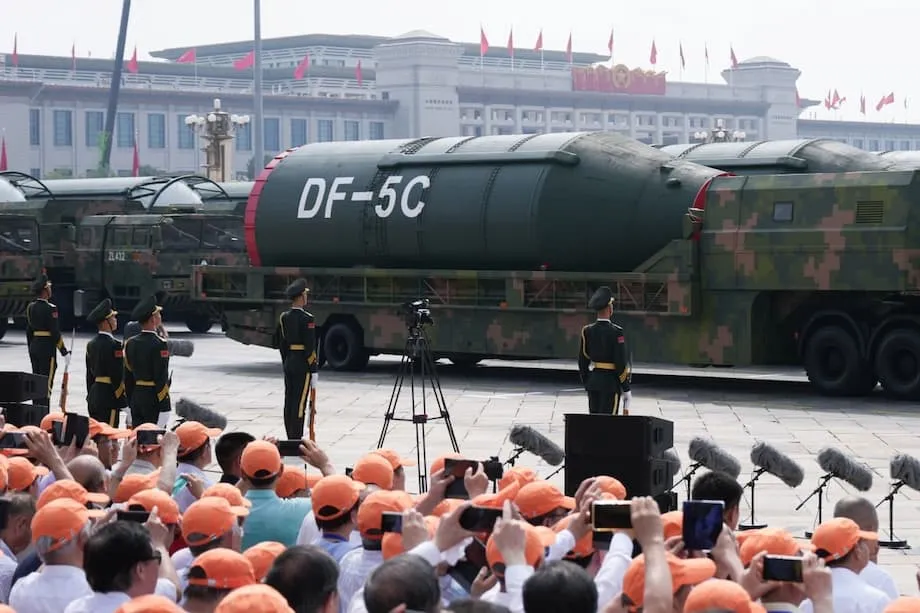
北京閱兵背後,半導體悄然轉變
北京軍事閱兵的壯觀場面,容易讓目光聚焦在新型飛彈、無人機和裝甲車上。今年最具影響力的發展卻不在閱兵場,而是在中國科學院物理研究所的一份報告中。報告指出,中國的氮化鎵(GaN)半導體技術已臻成熟,並正以競爭對手難以匹敵的速度應用於各類軍事系統。報告將中國對關鍵原料實施出口管制,描述為一種不搶頭條、而是逐步施壓的策略:在限制競爭對手之際,擴大中國國內相關計畫的規模。
氮化鎵常簡稱GaN,是新一波軍用電子設備背後的核心材料。中國生產製造GaN元件所需的幾乎所有初級鎵原料,並已收緊鎵及相關元素鍺的出口規定。分析人士形容,這種作法等同無聲制裁,因為它並未點名特定美國國防企業,卻限制了這些企業取得必要材料。中國研究人員認為,結果是相列雷達與電子戰設備正出現新一代落差。
物理研究所最新發布的評估報告,強調材料政策與技術進展如何相互交織。
物理研究所指出,近期進展背後有一條半導體發展的隱藏脈絡,並補充說,中國的氮化鎵半導體技術已臻成熟。
技術成熟之所以重要,是因為它能直接轉化為更遠程的雷達、更強悍的干擾器、更精巧的導引尋標器,以及更優異的作戰系統電力管理能力。它也能成為施壓籌碼。當某種原料的主要供應來源收緊供應,仰賴該原料的計畫就會進度放慢,或成本增加。
氮化鎵為何能改變雷達與飛彈
GaN屬於寬能隙半導體。與傳統矽相比,GaN能在更高電壓與溫度下運作、每單位面積承受遠高得多的功率,且切換速度更快。這些特性使它非常適合用於射頻放大器和電力電子設備。在雷達中,GaN能讓每個發射與接收模組送出更強的訊號而不致過熱,接著迅速接收微弱的回波。在導引尋標器中,它能在狹窄的彈頭空間內維持效能,抵禦干擾。
從矽轉向氮化鎵
數十年來,許多軍用雷達仰賴砷化鎵或高階矽元件。這些材料已證明其價值,但GaN進一步拓展了效能範圍。工程師可以在相同空間內打造元件更多、運作強度更高的陣列,從而擴大偵測距離、提升抗干擾能力,並同時支援多種模式。這項技術也攸關艦艇和飛機的電力轉換;較高的效率能降低熱量與重量,而兩者對作戰平台都極為寶貴。
美國已部署多種重要的GaN系統,包括海軍AN/SPY 6和海軍陸戰隊AN/TPS 80 G/ATOR。中國研究人員與官媒表示,中國已將GaN大規模投入生產,應用於空中預警機、防空部隊和戰機雷達。如果這些說法屬實,代表中國不僅在元件設計上取得進展,也確保取得製造這些元件所需的上游鎵原料。
從出口許可到定向禁令
北京於2023年7月首次採取行動,由商務部要求出口鎵和鍺須取得許可。官方表示,此舉是出於國家安全考量;此前美國已接連管制輸往中國的先進晶片和晶片製造設備。2024年12月,中國進一步升高管制,禁止向美國市場出口鎵、鍺和銻,同時加強審查相關品項。這些礦物是半導體、紅外線感測器、光纖、太陽能電池、電池及彈藥的重要原料。
貿易與價格數據顯示,管制已產生影響。2023年規定實施後,中國鎵出口量下滑。歐洲買家爭相尋找貨源,價格在一年內幾乎翻倍。鍺供應也趨緊,銻價則大幅飆升。同一時期,中國仍是初級鎵的主要供應國;即使美國及其盟國透過第三國採購,仍高度仰賴中國原料。
實際上,原料流動並未在一夜之間中斷。檢視2024年貿易數據可見,美國進口的鍺和鎵仍包括中國原產材料,這些材料很可能經由第三國轉運。分析人士指出,比利時是鍺轉口的重要樞紐。加拿大、德國等地的次級鎵產量增加,日本則透過精煉與回收緩衝衝擊。整體情勢是供應逐步收緊,而非乾脆切斷;成本上升、交貨期拉長的影響正沿著供應鏈擴散。
軍用電子設備的代差擴大
中國科學院的報告,以及呼應該報告的中國媒體指出,這種材料優勢已轉化為解放軍更快部署GaN雷達、尋標器和干擾器。相關報導著重介紹空警-500A等空中預警平台上的相列雷達,以及與殲-20計畫相關的先進雷達系統。部分說法也提到,遠程空對空飛彈採用GaN尋標器,且GaN在防空系統中的應用日益擴大。雖然各型平台的相關說法未必都得到獨立證實,但考量中國的產業規模,GaN應用範圍擴大的趨勢看來可信。
美國對GaN並不陌生。AN/SPY 6系列是驅逐艦新型雷達架構的核心。海軍陸戰隊的G/ATOR則讓遠征部隊也能運用GaN效能。空軍和陸軍計畫也正推動GaN應用於電子戰和飛彈防禦。中國方面的說法指出,差異在於各軍種的部署速度,以及鎵供應緊縮所帶來的成本壓力。
戰略與國際研究中心的一項研究,凸顯鎵對美國國防電子設備的重要性。
分析指出,鎵化合物是美國先進國防系統的重要原料,並以海軍AN/SPY 6雷達和海軍陸戰隊AN/TPS 80 G/ATOR雷達為例,補充說明這些材料在先進微電子設備中的用途日益廣泛。
這種依賴並非美國獨有。許多盟國系統也有類似需求。如果中國能確保國內GaN計畫取得充足鎵原料,同時提高外國買家的成本並增加不確定性,部署速度的平衡可能因此傾斜。所謂代差,核心就在於此。關鍵不在某一款令人驚豔的設備,而在每年有多少陣列、尋標器和電力模組能交付部隊。
華府與盟友如何設法因應
美國官員和業界領袖正同步推進兩條路線。一是透過採礦、精煉和回收,確保從中國以外取得更多鎵和鍺;二是投資新一代材料,降低依賴,並尋求在特定用途上達到或超越GaN的效能。
在材料方面,五角大廈透過國防高等研究計畫署的計畫,委託雷神公司開發合成鑽石和氮化鋁元件,用於高功率、高頻電子設備。這些材料的能隙比GaN更寬;如果科學家能克服生產難題,並將製程擴大至更大尺寸的晶圓,性能可能更為優異。
負責雷神公司先進技術部門的柯林.惠蘭表示,這項工作代表半導體技術的一大進展,並補充說,團隊正運用在國防系統中應用類似材料的經驗,推動鑽石和氮化鋁用於未來的感測器與通訊設備。
盟友也在採取行動。澳洲、日本、印度、南韓和美國正透過四方安全對話、印太經濟架構等機制,協調關鍵礦物事務。美國進出口銀行已推出融資工具,協助在海外建立不受中國控制的採礦與加工據點。日本可透過精煉、回收,以及與鋅加工連結的初級生產等多種途徑取得鎵,因此相對具有韌性。德國則已探討重啟初級鎵生產,加拿大等國也增加了次級產量。
即便如此,起步條件仍具挑戰。CSIS近期一項評估估計,中國掌控了絕大部分初級鎵供應。中國也限制部分競爭生產商所需的特定萃取技術出口。這代表單靠市場價格,未必能迅速帶動新產能。華府與夥伴國首都的政策制定者正考慮建立庫存、聯合採購和精準投資,在民間企業擴大冶煉廠的回收與再生能力之際,彌補供應缺口。
美國地質調查局已指出相關經濟利害。該局估算,若鎵供應完全中斷,且同時遭遇鍺禁令,美國國內生產毛額可能受到重創,減少超過30億美元。美國沒有政府持有的鎵儲備。如果中國從定向禁令進一步轉向打擊經由第三國轉口,替代來源擴大供應之前,市場中斷情況可能更加嚴重。
供應鏈數據實際呈現的情況
截至2024年的貿易數據呈現出較為複雜的圖像。中國官方統計顯示,許可制度實施後,對美鎵和鍺出口大幅下降;定向禁令實施後,直接出貨量則歸零。美國數據仍記錄到中國原產進口品;最合理的解釋是鍺經比利時等國轉口,而鎵則透過德國、加拿大等地對中國原料進行次級生產與再加工。德國多年來沒有生產初級鎵,卻占美國進口量一個顯著比重,這也進一步顯示存在轉口活動。
價格變化印證供應趨緊。歐洲買家表示,最初管制實施後一年內,鎵價幾乎翻倍。鍺供應變得不穩定,部分工業用戶警告有缺貨風險。2024年12月的措施實施後,銻價迅速攀升。這些變化推高雷達模組、紅外線感測器和精密製造的成本,也可能迫使專案延宕,因為採購團隊得四處尋找原料。
未來情勢取決於兩項變數。第一是中國打擊轉口及萃取樹脂、加工套件等相關品項的執法力道;第二是盟國生產商能多快改造煉廠、在冶煉廠設立新的回收產線,並擴大回收規模。相關計畫已提出,部分也已啟動,但所需時間跨越多個預算週期。在這些據點投入運作之前,即使中國的許可制度只有些微變動,也可能影響價格和時程。
北京與華府釋出的訊號
北京已逐步將貿易規則和出口管制常態化,作為國家治理的工具。中國建立正式的制裁框架,在戰略礦產領域主張國家所有權,並限制特定稀土加工技術出口。這些措施延續了較早期的非正式手段,也顯示中國願意運用國內政策槓桿,在具備優勢的領域形塑全球供應。
華府則以收緊中國取得先進晶片和設備的管制、將更多實體列入限制名單,以及推動供應鏈多元化作為回應。盟國已建立礦物供應中斷預警網絡,並連結物流計畫,以便在遭遇衝擊時維持關鍵原料流通。
國防科技專家強調,這一切對戰場至關重要。GaN及相關材料是雷達、通訊和電力電子設備的核心,這些技術形塑了現代作戰方式。
蘭德公司的資深工程師法比安.維拉洛博斯博士簡單地說:這些材料至關重要。
這番話有助於解釋雙方為何如此急於行動。中國正加速將材料優勢轉化為實際部署的系統;美國及其夥伴則力圖擴大供應來源,並以耗電更少、耐熱性更強、能精準操控無線電波的元件升級平台。這場競爭的衡量標準,與其說是某項單一宣告,不如說是交付時程、部隊裝備數量,以及維修人員更換老舊模組、改用GaN元件的頻率。
重點摘要
- 中國科學院報告指出,中國GaN技術已臻成熟,並正應用於各類軍事平台。
- 北京從2023年的出口許可管制,升高至2024年禁止鎵、鍺和銻輸往美國。
- 中國主導初級鎵供應,鍺生產也高度集中,導致買家面臨價格飆升和交貨期拉長。
- AN/SPY 6和G/ATOR等美國國防系統已採用GaN,但中國方面聲稱,解放軍的部署速度更快、範圍更廣。
- 貿易數據顯示,原料仍經由第三國轉口,減輕了立即衝擊,但增加成本與不確定性。
- 國防高等研究計畫署已委託雷神公司研發鑽石和氮化鋁元件,以降低對鎵的依賴;盟友也正投資中國以外的供應來源。
- 美國地質調查局估計,若供應完全中斷,美國國內生產毛額可能減少約34億美元;美國也沒有鎵儲備。
- 下一階段取決於中國打擊轉口的執法力度,以及盟國擴大精煉、回收和再生的計畫能推進多快。