中國供給過剩帶來壓力,日本業者走向整併
面對中國產量激增導致亞洲各地價格走跌,日本三大石化業者正合併旗下國內塑膠業務,採取高風險應對策略。三井化學、出光興產與住友化學計畫整合聚烯烴業務。聚烯烴是核心塑膠材料,廣泛應用於食品包裝、汽車零件等產品。此舉是迄今最明確的訊號,顯示中國供給激增正重塑區域化學產業,迫使長期競爭的日本業者整併求生。
目錄
三家公司目標是在2026年4月前完成重組。根據計畫,住友化學將把在日本的聚丙烯與線性低密度聚乙烯業務移轉至Prime Polymer。這家合資企業目前由三井化學持股65%,出光興產持股35%。交易完成後,Prime Polymer的持股比例將調整為三井化學52%、出光興產28%、住友化學20%。合作夥伴預計每年可節省約80億日圓,並透過精簡生產、配送、採購與研發達成目標。
合併後的業務將成為日本國內的重量級業者。業界數據顯示,新架構下的聚丙烯產能約159萬公噸、聚乙烯產能72萬公噸,2024會計年度營收約26億美元。這相當於日本聚烯烴市場約30%的市占率。部分廠區預計配合整併關閉,反映日本聚烯烴總產能約580萬公噸,已不再符合市場需求。日本人口持續減少,進口產品也帶來不間斷的價格壓力。
聚烯烴是什麼
聚烯烴是由乙烯與丙烯製成的通用塑膠;乙烯與丙烯是基礎分子,主要透過裂解石腦油或其他碳氫化合物生產。聚乙烯涵蓋多種等級,從用於包裝的低密度薄膜,到用於管線的高密度材料。聚丙烯常用於汽車零件、家用品與醫療器材。這類塑膠對價格敏感,生產耗能高,也容易受到全球貿易流動影響。一國新廠投產,價格效應便會擴散至遠超國界的市場。
中國產能過剩的成因
近年來,中國大幅增加石化產能,包括乙烯裂解廠,以及聚乙烯和聚丙烯下游工廠。許多計畫是在需求快速成長、利潤豐厚時獲准興建。這些工廠陸續投產後,國內需求卻放緩,形成供給過剩,促使業者轉向海外市場。結果是出口浪潮湧現,左右區域價格,壓縮日本與東南亞競爭業者的利潤。
日本的開工率反映出這波壓力。乙烯是許多塑膠的主要原料,開工率一直低迷,據報數月來跌破70%。裂解廠低度運轉時,單位成本會上升,獲利則會縮水。這種情況也反映出其他重工業面臨的壓力。中國進口激增之際,日本鋼鐵價格已跌至多年低點,顯示中國某一產業的供給過剩可能外溢至其他產業,全面拉低價格。
日本石化業面臨的問題不只是中國產量大,還在於產能布局廣泛。中國新設的工廠往往規模龐大、整合程度高,具備廠內原料供應與新式技術,可降低每公噸成本。國內需求停滯之際,這讓規模較小、設備較舊的日本廠區更難以價格競爭。
交易內容:哪些業務將整併
這筆交易的核心是Prime Polymer,未來將成為集團在日本聚烯烴業務的主要平台。三井化學與出光興產原本就共同經營這家合資企業,住友化學則將移轉聚丙烯與線性低密度聚乙烯相關資產加入。此舉旨在整合重疊產線、統一產品等級並協調銷售,以減少重複投資、穩定營運。
合作夥伴表示,計畫精簡產品組合、升級效率最高廠區的技術,並整併物流網絡。分析師預期,整合後生產的產品等級將減少,產線轉換時間會縮短,生產也能維持更長時間並提升效率。關閉或暫停競爭力較弱的廠區,將是讓產量符合需求的重要手段。
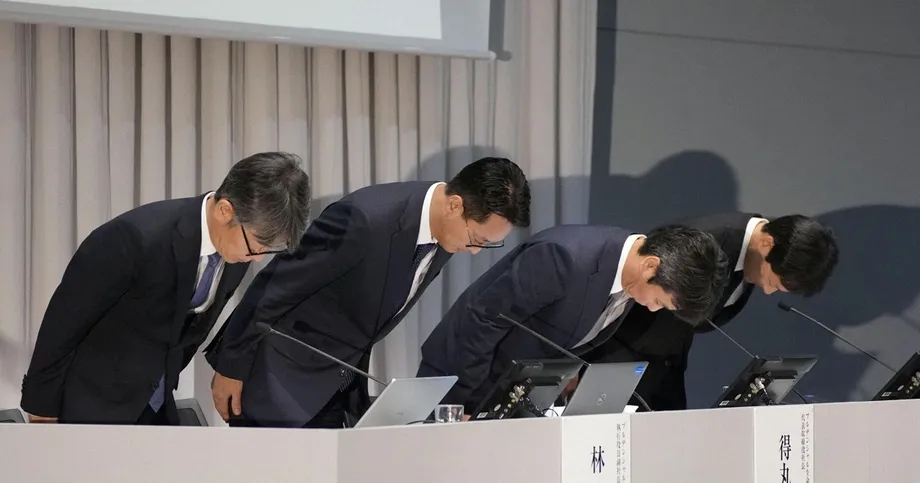
三井化學社長橋本修將這項決定形容為嚴峻市場中的必要之舉。他指出,在景氣低迷時,與其繼續以規模不足的業務競爭,不如果斷採取行動。他表示,首要目標是建立能承受持續價格壓力並因應客戶需求變化的基礎。
三井化學社長橋本修:「現階段有必要透過合作強化事業基礎。」
日本石化業的國內困境
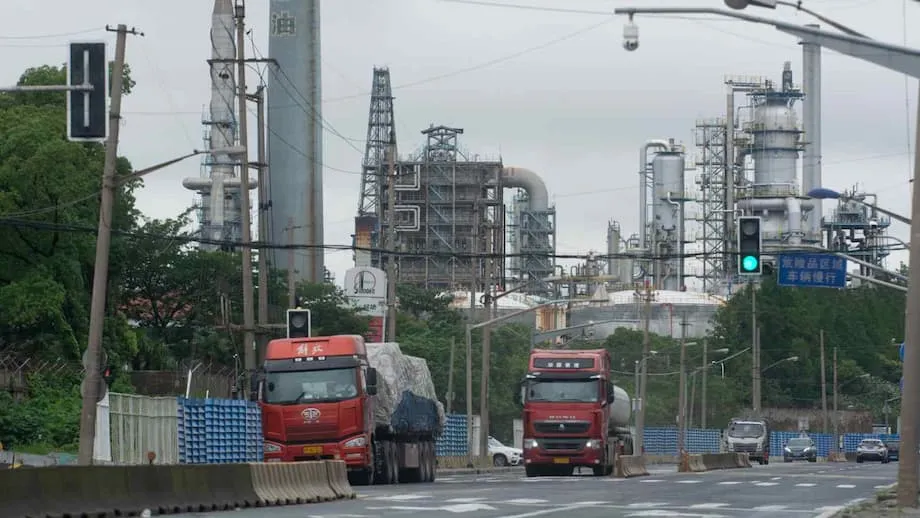
日本石化網絡是為截然不同的時代而建。許多裂解廠與衍生品工廠群聚在煉油廠周邊,當初是為了服務持續成長的國內市場。如今燃料需求長期下滑,人口結構變化拖累消費,能源成本也起伏不定。政府與業界一直鼓勵重組,大型企業集團也開始調整資產配置,以提高產能利用率並降低成本。
近期動向凸顯這股趨勢。出光興產宣布關閉千葉的乙烯設施,並與三井化學整併生產。丸善石油化學將關閉千葉工廠,並把產量移轉至與住友化學合資的企業。ENEOS計畫精簡川崎的營運。三井化學、旭化成與三菱化學已成立有限責任合夥企業,評估大阪與岡山的重組方案。三井化學也曾探討分拆部分石化業務,或與外部業者合作。這些措施顯示,業界正全面重整,以配合規模較小的國內需求,並將投資集中在數量更少、競爭力更強的據點。
除了營運面,永續發展也正在重塑產品組合。終端用戶需要更輕的材料、含再生料的產品,以及碳足跡更低的產品。生產商已投資催化劑與製程改良,以降低能源使用量,也有許多業者正研發化學回收技術,將混合塑膠廢棄物重新處理為原料。這些計畫需要時間與資金,因此更大、更穩健的資產負債表有助於支應創新。
價格壓力、利潤與全球連鎖效應
大型供應商的產量一旦超出國內需求,價格就可能大幅波動。在聚合物市場,每公噸只要差幾美元,就可能決定利潤是盈是虧。中國生產商不斷增加對亞洲各地的出貨量,進而設定區域價格底線。投入成本較高的日本業者面臨艱難抉擇:減產、接受較低利潤,或退出某些產品等級。這次合併旨在擴大規模,並減少爭搶相同訂單的廠區數量。
多種大宗商品都可見到壓力跡象。需求疲弱、進口品價格較低,使日本乙烯與鋼鐵產量雙雙跌至數十年低點。這種環境讓整併行動更為迫切。若國內業者能協調減產並整合產品策略,就更有機會維持廠區滿載,並籌措資金進行未來升級。
隨著更多產業感受到低價中國商品帶來的壓力,貿易摩擦也在升高。墨西哥曾考慮大幅提高多類中國進口品的關稅,顯示亞洲以外的決策者也在應對供給過剩的影響。這類措施會改變大宗商品,包括塑膠的競爭環境,因為跨境運輸的經濟效益會隨之改變。
整併可能如何改變客戶市場
對汽車製造商、電子業者、消費品生產商與醫療用品供應商而言,這項合併可能帶來更清楚的供應格局,也帶來變化。規模更大、產品線統一的供應商,可能更有能力確保供貨、提供一致的產品規格,並更有效地支援共同開發計畫。客戶通常重視穩定的合作關係、迅速的技術支援與可靠的物流;整併重疊業務有助於提升這些方面的表現。
不過,整併也有取捨。供應商減少,採購常見產品等級時的選擇可能變少,主管機關也可能檢視對較小買家的影響。合併期間及完成後的價格走勢都將受到關注。企業會主張,定價必須反映市場現況,效率提升則有助抵銷能源與運輸成本上漲。長期而言,成敗將取決於產品可靠度、回應速度,以及合併後的業務將改良材料推向市場的進度。
從產量轉向價值:基礎塑膠以外的策略
聚烯烴是塑膠經濟的骨幹,但也最容易受到大宗商品景氣循環影響。日本生產商已把投資轉向附加價值較高的材料,這些產品的技術服務與性能比每公噸價格更重要。相關產品包括工程塑膠、阻隔性能更佳的薄膜、特殊彈性體、電池材料,以及半導體用化學品。整併基礎塑膠業務可騰出資源與管理時間,投入這些領域。
同時,聚烯烴業務仍是包裝與移動產業不可或缺的一環。挑戰在於精簡業務、提升競爭力,同時投資製程改善與回收技術。縮小營運據點,有助於把維修、解除產能瓶頸與研發資源集中在效率最高的產線。
專家如何看待結構性轉變
業界資深人士認為,這次合併是更深層調整的一環。日本過去幾波整併,多半旨在減少國內業務重疊、穩定價格。當前這波整併則受到全球因素影響,尤其是中國與美國大幅擴充產能。這種規模迫使競爭業者重新思考的不只是產量,還包括生產地點與目標客戶。
專精石化產業的顧問川上正則警告,這次面臨的壓力是長期結構性問題,而非景氣循環。他認為,隨著企業因應新產能進入全球市場的規模與速度,整個產業很可能持續整併。
石化產業顧問川上正則:「這次整併不只是為了精簡國內重複業務,也是在全球產能大幅擴張的背景下展開,尤其是中國與美國的擴產。」
主管機關審查、時程與執行風險
這項交易須通過反托拉斯審查及其他主管機關核准。審查重點將包括主要產品等級的市占率、對較小買家的影響,以及廠區關閉計畫。三家公司把2026年4月定為完成目標,這段時間可用於協調人力計畫、敲定產品線決策並整合資訊系統。研發與供應鏈整合相當複雜,客戶也會要求供應不中斷,並清楚說明產品等級調整與物流安排。
執行風險包括需求持續疲弱、能源成本上升,以及核准延宕。匯率波動可能改變進口品與本地生產之間的競爭平衡。若全球價格持續低迷,可能需要進一步削減產能,才能維持廠區效率。轉型期間,合作夥伴也須持續投入安全與環境績效。
為何影響不只限於日本
全球塑膠需求持續成長,但成長已變得不均衡,也更容易受到政策與消費者偏好影響。像中國這樣的大型製造基地若擴張速度超過需求,過剩供給就會流向海外。鄰近國家的生產商因而必須抉擇:透過保護措施抵制,或透過整併與專業化調整。日本選擇集中業務、提升價值鏈,同時維持規模更精簡的通用塑膠業務。
亞洲其他生產商正密切觀察。若整併後的日本企業穩住營運並改善獲利,面臨相同價格變化的同業可能也會跟進合併。對全球買家而言,近期影響可能是日本供貨更可靠,並更聚焦於先進材料。對賣方而言,訊息很明確:面對海外新建且效率更高的工廠,成本紀律與規模至關重要。
重點一覽
- 三井化學、出光興產與住友化學將於2026年4月前,把日本聚烯烴業務整併至Prime Polymer。
- 交易完成後,Prime Polymer的持股比例為三井化學52%、出光興產28%、住友化學20%。
- 合作夥伴目標是每年節省約80億日圓,部分廠區預計關閉。
- 合併後產能包括約159萬公噸聚丙烯與72萬公噸聚乙烯,2024會計年度營收約26億美元。
- 日本乙烯開工率持續低迷,反映中國供給過剩帶來的價格壓力。
- 日本各地正在推動重組,包括出光興產、丸善、ENEOS等業者關廠與整併資產。
- 低價出口壓低多個產業的價格,貿易摩擦也隨之升高,讓整併更為迫切。
- 這項合併須取得主管機關核准,價格與國內買家的供貨狀況也將受到監督。