深入解析各車廠競相將中國技術導入新一代電動車
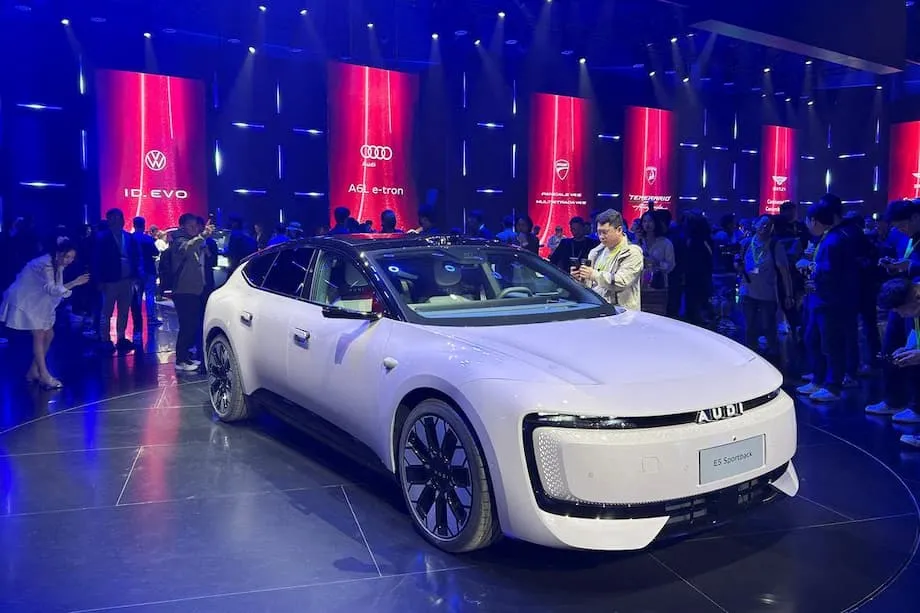
奧迪高階主管初次研究極氪 001 時,這款長續航電動獵跑車結合歐洲風格、中國軟體與電池技術,讓他們感受到局勢即將迎來轉折。不到 18 個月,奧迪便為中國市場開發出 E5 Sportback,採用本地合作夥伴上汽的核心零組件,從電池、電動馬達到資訊娛樂系統與駕駛輔助系統都涵蓋在內。這樣的速度如今已成為業界標竿。從福斯、豐田、雷諾到福特,全球車廠都在尋求中國的平台、電子系統與軟體,以更快、更低成本推出新電動車款。中國供應商與品牌也看見了機會。國內激烈競爭,加上海外貿易壁壘,促使他們授權技術、以「整套打包」方式銷售底盤與電子系統,並在海外洽談建廠合作。
目錄
這不只是零件採購。歷經 20 年的政策扶植、投資與規模擴張後,電動車設計、軟體與電池的重心已轉向中國。這正在改變汽車的外觀、工程設計方式,以及品牌推出新車的速度。同時,關稅與出口管制日益升高,也在重塑汽車、電池與軟體的生產地點。新的局勢交織著合作與競爭,雙方都試圖創造價值,同時守住各自的核心技術。
中國如何建立電動車優勢
中國並非偶然成為領先者。早在 2000 年代初期,中央與地方政策便將電動交通列為優先發展項目,資助研究、試點車隊與政府採購。補貼和租稅優惠降低了消費者購車成本,也讓本土企業有時間改良產品。各城市透過取消電動車牌照限制,以及推動公車、計程車電動化,加速需求成長。因此,中國多年來一直是全球最大電動車市場。2023 年,全球電動車銷量接近 1,400 萬輛,其中約 810 萬輛在中國掛牌,遠超歐洲與美國。中國市場競爭激烈,這種壓力加快了電池、軟體與製造技術的創新。
政策、規模與電池
規模優勢也帶動供應鏈日益完整。電池龍頭企業改良磷酸鐵鋰(LFP)電池,其成本比許多鎳系電池低,也更耐用。工廠持續優化電池組設計與熱管理,在降低成本的同時提高能量密度與安全性。中國也在關鍵礦物精煉與電池零組件生產方面建立主導地位,為本土製造商打造更穩定可預期的供應鏈。特斯拉上海廠也受惠於相同的產業環境,展現全球企業如何在中國電動車生態系中蓬勃發展。消費者對網路連線功能與頻繁軟體更新的高度需求,進一步鞏固了「軟體優先」的造車思維。
軟體優先的設計與更快的上市速度
中國領先的一大特色是模組化思維。車廠與供應商設計核心底盤架構,有時稱為滑板式底盤,採用標準化電池組、電動馬達、電力電子系統與集中式電子架構。這讓車廠能在穩定的核心平台上,快速開發不同車身形式與車型等級。過去仰賴硬體的許多功能,如今由軟體定義,從駕駛輔助到座艙設計皆是如此。透過無線更新,汽車在售出後仍能持續改良。對組織架構複雜的傳統車廠而言,導入成熟的中國平台或電子系統布局,可以省下數年的開發時間。
授權與平台共享加速新車上市
跨國合作案日益增加。奧迪鎖定中國市場的 E5 Sportback 採用上汽技術。福斯正與小鵬共同開發中國專屬車款,並評估採用小鵬的電子系統與軟體架構。豐田曾與廣汽合作開發中國專屬產品。雷諾在歐洲銷售的平價 Dacia Spring 採用東風平台;下一代 Twingo 則在上海開發,並由一家中國電動車工程公司提供支援。福特一直在尋找中國合作夥伴提供電動車平台。零跑則與斯泰蘭蒂斯達成全球聯盟,合作內容包括技術授權與整車出口。
上汽奧迪負責銷售與行銷的史蒂芬・波茨爾(Stefan Poetzl)談到,促成這波趨勢的震撼時刻。
當年的極氪 001 確實讓大家相當震驚。我們必須有所作為。
產業顧問指出,這種做法可能是明智的交易。西方品牌能爭取時間、降低風險;中國企業則在國內市場因價格戰而利潤受壓之際,開拓新的收入來源。結果是白牌方案大量湧現,涵蓋底盤、電池整合、動力系統軟體與先進駕駛輔助系統(ADAS)。採用現成套件可省下數十億美元,並將一般需要四、五年的開發週期縮短至約兩年。
將「Intel Inside」模式套用到汽車
許多高階主管將這波轉變比作 1990 年代的情況,當時單一晶片品牌默默為許多個人電腦提供核心零件。如今看不見的「內在核心」,則是成熟的電動車平台與電子系統架構。福斯與小鵬的合作就是一例。雙方目標是將靈活、以軟體為核心的架構導入中國市場車款,之後再評估是否擴大應用。顧問公司汽車遠見(AutoForesight)董事總經理張豫表示,這套策略有機會推廣到其他市場。
如果在中國行得通,福斯就可能把這套策略用於全球市場。
分析師補充,在中國激烈競爭的市場中經過驗證的技術,通常已在品質與功能方面降低風險。這有助傳統品牌更快推出具競爭力的電動車,減少意外,同時重建內部的軟體與電池能力。
新設計背後的電池技術與供應鏈
電池仍是電動車物料清單中成本最高的項目,也是影響續航、安全與售價的重要因素。中國企業已將 LFP 電池推向主流市場,刀片式電池等創新設計能更有效率地排列電芯。磷酸錳鐵鋰(LMFP)也正從實驗室走向量產。與此同時,電池管理軟體、冷卻系統與結構整合技術的進步,也提升了性能。這些進展讓車廠能推出價格更親民的電動車,同時保有許多消費者期待的續航里程。
供應商如今銷售的不只是電芯,也提供完整的可行駛平台,包括電池托盤、懸吊安裝點與高壓系統。寧德時代近期在歐洲展示的新款 Bedrock 底盤,讓車廠能變換車身形式,同時將底層的重型工程設計標準化。寧德時代高階主管胡國良以消費者角度說明這項方案的價值。
這款底盤將讓消費者決定電動車的樣貌,而不是由大型車廠決定要賣什麼車。
中國也收緊了敏感技術的管制。新規定要求,若要將多項關鍵電池製造技術移轉至海外,必須取得許可,其中包括與正極材料及鋰萃取相關的製程。此舉旨在保護得來不易的領先地位,並引導外國合作透過受控管的途徑進行,例如在中國設廠或簽訂授權協議。這也與歐洲和北美推動電池在地生產的政策相互影響。一種合作模式是只授權技術、不讓渡股權,例如將中國電池技術授權給由西方夥伴營運的工廠。
貿易壁壘重畫版圖
各國政府正迅速採取行動,因應中國電動車出口激增,並保護國內產業計畫。美國將中國電動車關稅提高至 100%,使這些車款難以進入市場,短期內也可能減緩電動車普及。歐盟在完成調查期間,宣布對中國電動車加徵最高 37.6% 的暫行反補貼關稅。加拿大將中國電動車關稅提高至 100%。墨西哥則提議對來自未簽訂自由貿易協定國家的汽車課徵 50% 關稅。這項措施將大幅影響中國製造的車輛,也可能波及沒有在墨西哥設廠、但透過墨西哥轉運車款的品牌。
中國已在貿易論壇上反擊,並採取有針對性的報復措施,也透露可能對關鍵礦物與電池製程實施出口管制。企業則透過將組裝移至第三國、加快歐洲設廠計畫,或以授權方式將軟體與平台移轉和最後組裝分開,作為因應。歐洲正積極爭取電池與汽車投資,確保價值留在歐盟境內。匈牙利已成為重要據點,吸引大型電池工廠,以及與中國夥伴合作的新車計畫。
在中國,產能過剩與激烈價格戰正推動出口。只有部分車廠的工廠接近有效率的產能利用率,因此實力最強的業者正逐步增加海外銷量。比亞迪從電芯到電力電子系統都高度垂直整合,因此有空間在維持獲利的同時降低售價。特斯拉上海廠的產能利用率也一直維持在很高水準,進一步證明規模與製程管理能轉化為成本優勢。轉向出口無法挽救所有品牌,但東南亞、中東與歐洲部分地區的汽車展示間已因此改變。
傳統車廠的收穫與風險
中國電動車平台的吸引力在於速度與確定性。經過驗證的滑板式底盤與電子系統架構可以支撐多款車型,讓車廠能將資源投入造型、調校、使用者介面與品牌專屬功能。這也讓車廠能採用現代化電子架構,集中運算並簡化軟體更新。對許多既有車廠而言,這是邁向新時代的橋梁;在新時代,汽車將圍繞軟體與電力電子系統設計,而不再以引擎與變速箱為核心。
但這也有取捨。若許多品牌採用相同的核心平台,彼此差異可能縮小。過度依賴合作夥伴,也可能限制車廠對成本、產品路線圖與資料的掌控。前阿斯頓馬丁執行長安迪・帕爾默(Andy Palmer)警告,外包過多可能侵蝕品牌特色與策略深度。
長期來看,你就完了,因為你只剩下零售商的角色。
兼顧品牌特色與速度
部分車廠正嘗試混合模式。他們採用合作夥伴的平台,再整合自家的車載人機介面、安全系統與底盤調校,維持品牌一貫的駕駛感受。也有車廠共同開發電子系統層,讓軟體、資料處理與雲端服務留在自家掌控之中。目標是在縮短上市時間的同時,避免產品變得千篇一律。這也是部分合作從中國市場起步的原因,因為當地的速度壓力最大;若合作模式證明成功,便可再調整後推廣至其他市場。
中國電動車與技術的擴張版圖
2023 年,電動車約占全球汽車銷量的 18%,比重仍持續上升。銷量目前仍集中在中國、歐洲與美國,但東南亞和拉丁美洲的成長正在加快。消費者最常提到的顧慮包括續航里程、充電便利性與價格。消費者期待的實際續航里程多落在 500 公里左右,而且許多人不願為電動車支付高於同級汽油車的價格。這正是中國成本結構發揮作用之處。LFP 電池組、垂直整合與高效率工廠,能在保留豐富配備的同時提供具吸引力的價格,迫使競爭對手降低成本或尋求合作。
貿易政策正在改變市場布局。目前中國電動車因關稅而無法進入美國,因此企業正加碼布局歐洲、中東、澳洲,以及亞洲與南美洲部分市場。墨西哥一直是成長亮點,但若國會通過提議中的關稅,市場策略可能隨之改變。歐洲也出現一波建廠計畫,以降低關稅帶來的影響。同時,中國技術也越來越常出現在西方品牌車款中。歐洲或美國品牌與中國夥伴的合作計畫,將成熟的電池系統、駕駛輔助與資訊娛樂功能,導入掛著熟悉品牌標誌的汽車。
在中國,價格戰持續重塑市場版圖。比亞迪等龍頭企業仰賴自家生產電池與晶片,大幅降價。新業者紛紛進場,也有科技公司跨足汽車產業,但許多規模較小的業者面臨整併壓力。國內競爭如此激烈,也是傳統品牌看好授權中國技術的原因之一。這不只讓他們加快腳步,也能取得已在高要求市場中接受考驗的系統。
對消費者與氣候的影響
對買家而言,這波融合帶來明顯影響。更多車款更快上市,售價對應的續航更長,螢幕更大、語音控制更聰明,駕駛輔助功能也更完善。透過無線更新,車廠不必等消費者回廠,就能修正錯誤並新增功能。隨著部分國家研議鼓勵較輕型車輛的優惠措施,小型高效率車款也重新受到關注。隨著早期車款流入二手市場,二手電動車市場逐漸擴大,將進一步降低購車門檻。
對氣候目標而言,情勢則喜憂參半。價格親民的電動車有助加快普及;若電力來自更乾淨的電網,也能減少排放。即使關稅有助支持國內產業計畫,阻止價格較低的車款進入大型市場,至少在短期內仍可能拖慢轉型。供應鏈分散也可能增加成本並延誤交貨。政策制定者正試圖在能源安全、產業策略與消費者採用之間取得平衡。為降低風險與環境衝擊,電池回收與礦物供應多元化也日益受到重視。下一階段的考驗在於,合作、技術授權與目標明確的在地生產,能否在符合政治限制的同時維持合理價格。
重點整理
- 全球車廠正採用中國電動車平台、電子系統與軟體,以縮短開發時間並降低成本。
- 奧迪為中國市場開發的 E5 Sportback,採用上汽技術並在 18 個月內完成,象徵傳統品牌的新速度。
- 福斯正與小鵬共同開發車款;雷諾則曾在 Dacia Spring 與下一代 Twingo 採用中國平台。
- 中國的領先地位奠基於政策扶植、規模優勢與電池創新,尤其是 LFP 電池與電池組整合。
- 中國新出口管制規定要求,將多項電池製造技術移轉至海外須取得許可。
- 關稅持續升高:美國對中國電動車課徵 100% 關稅;歐盟實施暫行反補貼關稅;加拿大關稅則為 100%。
- 墨西哥提議對來自非自由貿易協定國家的汽車課徵 50% 關稅,若獲通過,將影響中國製造的車輛。
- 中國企業正透過海外設廠、授權合作與出口至貿易壁壘較少的市場來因應。
- 中國國內產能過剩與價格戰正推動出口成長,也加速品牌整併。
- 消費者可望有更多電動車選擇與更高性價比,但關稅短期內可能拖慢部分地區的普及速度。