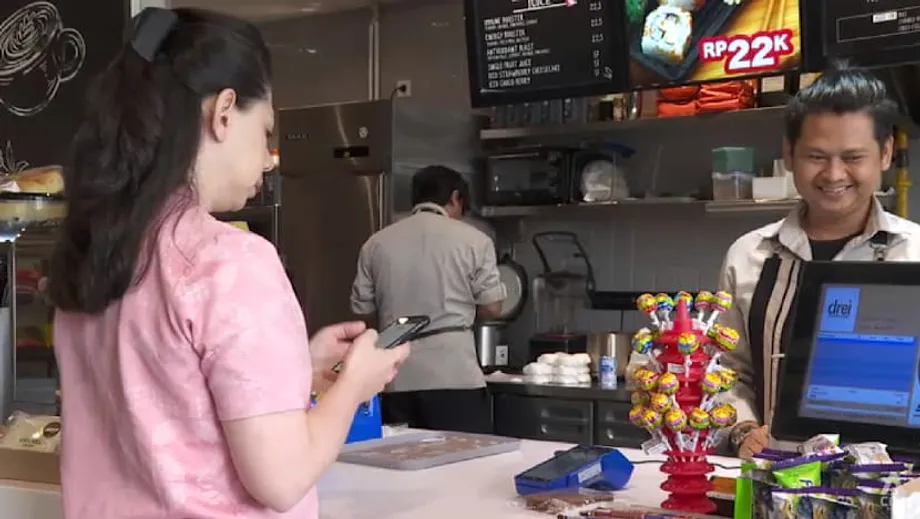
印尼 QR 碼標準正改變全國的支付方式
在印尼各地,一個黑白小方格如今串起現金經濟與數位經濟。印尼快速反應碼標準(Quick Response Code Indonesian Standard,簡稱 QRIS)已成為支付各種消費的首選方式,從一碗沙嗲湯到百貨公司購物收據都能使用。這套系統於 2020 年在全國推行,將原本分散的銀行 App 與電子錢包整合為單一 QR 碼,任何參與的 App 都能掃碼。QRIS 的採用率快速攀升,去年交易量突破 60 億筆,估計用戶約 5,700 萬人,反映印尼民眾迅速接受這種簡單、低成本、透過手機轉帳的方式。這股動能正在改變全球卡片網絡與國內支付系統之間的消長,也為商家和消費者帶來更多選擇。
目錄
QRIS 的設計是為了解決實際問題。在這項標準推出前,商家必須展示多個 QR 碼,每個碼對應不同的電子錢包或銀行合作夥伴;消費者則得確認自己的 App 是否對應正確的碼。印尼央行與業者以一個能跨 App 和服務商使用的 QR 碼,取代這種混亂局面。此舉降低小型企業的成本、擴大支付受理範圍,也讓數位支付變得像付現一樣簡單,免去攜帶現金的風險,也不必購買昂貴的終端設備。許多交易沒有最低金額限制,款項也能迅速入帳至商家帳戶。
QRIS 的運作方式及其快速普及的原因
QRIS 的交易流程是掃碼、確認、付款。消費者開啟行動銀行 App 或電子錢包,掃描商家的 QRIS 碼,確認金額後授權付款。幕後則由取得執照的轉接服務業者與參與銀行轉送交易,並將款項結算至商家帳戶。這項標準遵循國際 QR 碼規格,並以促進國內服務商互通為目標;這些業者過去各自採用專有的 QR 碼格式。互通性是 QRIS 的核心。它帶來網絡效應,因此當消費者發現一個熟悉的掃碼方式就能到處付款後,交易量便攀升至數十億筆。
成本是推動採用的重要因素。刷卡付款通常需要終端設備,商家折扣率也達 2% 至 3%。QRIS 只需一張列印的 QR 碼,多數商家面臨的手續費較低,約為 0.3%;微型商家通常免收手續費。對利潤微薄的路邊小店老闆和市場攤販而言,這些差異累積起來相當可觀。QRIS 的結算速度也可能比傳統刷卡流程快,有助小型企業維持現金流。這些實際效益,加上印尼央行的大力宣導,逐漸建立信任,讓 QRIS 成為日常支付方式。
針對 COVID-19 疫情期間推行 QRIS 的學術研究發現,央行政策與民眾感受到的疫情風險,都會影響使用 QRIS 的意願。政策訊號,包括明確規範與公共宣導,促使家庭和商家嘗試非接觸式支付;即使出行恢復,這些習慣仍延續下來。這項轉變顯示,大規模影響消費者行為的,不只有技術,設計選擇與治理方式同樣重要。
貿易摩擦與數位主權之辯
QRIS 的快速成長,也讓它捲入地緣政治辯論。美國在《2025 年國家貿易估計報告》中將 QRIS 列為貿易障礙,主張這項系統的實施限制外國企業進入市場、降低透明度,並與印尼國內卡片網絡(GPN)一同構成問題。這項認定出現在美國威脅對印尼商品課徵 32% 關稅之際,該措施後來暫緩,以進行談判。美方批評聚焦市場准入與治理;印尼監管機關則指出,國內規範對外開放、跨境連結持續推進,且透過本地基礎設施處理本地支付具有多項好處。
對印尼官員和許多經濟學家而言,QRIS 不只是方便,更關乎韌性。在國內處理零售支付,有助於降低手續費、保障交易資料;若以本地貨幣進行結算,也能降低受到匯率波動影響的風險。銀行仍發行並受理 Visa 和 Mastercard,這些網絡在許多國際交易中依然是首選。在這個觀點下,QRIS 是對現有支付系統的補充,而非取而代之,同時也擴大消費者與商家的選擇。
印尼央行總裁將這項策略形容為「全球設計、在地執行」。印尼央行總裁佩里・瓦吉約(Perry Warjiyo)強調,這項標準以國際認可的架構為基礎,同時配合國家推動金融普及與效率的目標。
QRIS 以國際架構為基礎,並依印尼需求量身打造,在數位化、金融普及與提升效率方面扮演重要角色。
印尼政府的立場兼顧數位主權與合作意願。監管機關表示,國際業者只要履行與本地企業相同的公共利益義務,就能參與這個生態系。這種平衡反映東南亞更廣泛的趨勢:在本地處理更多零售支付,同時維持有助於觀光與貿易的跨境連結。
從雅加達、柔佛到東京,QR 碼掃碼走向海外
QRIS 已不再只是國內標準。印尼已將 QR 支付系統連結至馬來西亞、泰國和新加坡的合作夥伴,讓印尼旅客出國時能用原有的 App 掃碼,外國旅客也能在印尼使用自己的 App 付款。好處很簡單:旅客使用熟悉的 App,商家以本地貨幣收款,款項則透過本地貨幣組合結算,無須經過信用卡換匯。對觀光區附近的小型商家而言,這能開拓新的客群,不必添購設備或調整價格。
2025 年 8 月,印尼央行與日本合作夥伴啟動 QRIS 在日本受理的第一階段。印尼用戶可在指定商家使用大型銀行與電子錢包的國內 App,掃描日本 JPQR Global 碼付款。計畫將擴大商家涵蓋範圍,並開通更多雙向支付,促進兩國觀光與小型企業商務往來。這項合作由印尼支付系統協會和日本業界團體共同推動,並由監管機關監督。
印尼也正測試與中國的連結。由銀聯國際(UnionPay International)和印尼轉接服務業者主導的試辦計畫,讓部分用戶可在兩國的參與商家使用本國 App 付款。這項計畫的一大特色是以本地貨幣結算:在中國使用人民幣,在印尼使用印尼盾,以減少換匯程序和成本。計畫由兩國央行監督,預計測試完成後擴大實施。
印尼央行副總裁菲莉安寧希・亨達塔(Filianingsih Hendarta)表示,印尼與中國連結所需的前置工作已大致完成,技術與商務安排正朝啟動邁進。
QRIS 拓展至中國的合作進展順利,雙方已簽署協議,敲定商務、技術及營運安排,以利順利實施。
這些連結旨在讓休閒旅遊、學生消費和小額跨境購物,都能像國內支付一樣便利。邊境城市的資料顯示,像巴淡島等地的馬來西亞年輕旅客,已開始將掃 QR 碼作為首選支付方式。若連結進一步擴展至印度、沙烏地阿拉伯、日本的大規模市場,以及南韓,QR 碼可能成為亞洲大部分地區小額支付的通用管道。
中小微企業是核心:降低成本,拓展客源
QRIS 最具代表性的影響,落在微型、小型和中型企業身上。如今印尼有數千萬個受理 QRIS 的據點,絕大多數都是中小微企業。對小型商家而言,一張列印的 QR 碼就能取代銷售點終端設備,並直接連結銀行或電子錢包帳戶。款項迅速入帳,對帳簡單,處理現金的失竊風險也隨之降低。相較於刷卡較低的手續費,讓過去只收現金的商家也能負擔數位支付。從望加錫的水果攤到梭羅的蠟染店,這些改變正在重塑日常營運。
QRIS 也促進金融普及,協助非正式經營的企業進入正式金融體系。新增的交易資料能幫助貸款機構評估小型商家的風險,即使這些商家缺乏擔保品或信用紀錄也能進行評估。QRIS 的延伸服務包括以 QR 碼轉帳,以及透過代理據點提供現金存入或提領,協助居住地遠離分行的用戶轉帳和付款。疫情期間,許多家庭和微型商家因為 QRIS 簡單又能減少接觸而開始使用,之後也延續了這項習慣。
QRIS 對整體經濟的影響,從成長數據中可見一斑。業界截至 2024 年的資料顯示,部分月份的年交易量成長超過 200%,用戶數突破 5,000 萬人,商家數也超過 3,300 萬家。分析人士將這波成長歸因於穩定的支付基礎設施、持續推動的宣導活動,以及智慧型手機持有率上升。隨著使用範圍擴大,觀光消費更容易以數位方式完成,有助於帶動吸引區域旅客的目的地經濟。
安全、防詐與維持系統穩定
任何即時支付系統在擴大規模時都會面臨風險。印尼民眾對詐騙的疑慮日益增加,表示自己不怕遭詐的比例則偏低。銀行與支付公司正加緊部署更嚴格的身分驗證和即時詐欺風險評分,有時會運用機器學習。共享詐欺情報有助於找出跨機構的詐騙模式。中央協調也很重要,才能在高風險轉帳的款項離開系統前,迅速予以阻擋或改道。
交易量激增也讓系統可靠性面臨考驗。愈來愈多交易跨越不同服務商,而非只在單一銀行內進行,這使全國轉接與結算基礎設施承受更大壓力。集中度提高,也讓容量管理與網路防禦的重要性升高。隨著 QRIS 成為結帳時的預設選項,監管機關已調整商家折扣率以保障小型商家,並更新相關規範。要在 QRIS 拓展海外、處理更多複雜用途之際維持信任,備援投資、壓力測試和明確的爭議處理流程都將是關鍵。
專家提出一套簡明的安全成長架構:明確的法規遵循要求、能因應威脅變化的網路安全、易於使用的消費者保護措施、協調標準的跨境合作,以及銀行、金融科技業者與執法機關之間的協作。這些要素能降低速度與安全之間的取捨,也有助系統承受衝擊。
以互通性為設計核心,並借鏡印度與中國
QRIS 成功的關鍵並非新穎技術,而是標準化。2020 年以前,印尼的 QR 碼支付市場如同拼布,各家電子錢包或銀行都有自己的碼和受理方式。QRIS 以共通格式取而代之,任何取得執照的 App 都能掃碼,任何經核准的商家 QR 碼都能受理。這種做法與印度統一支付介面(UPI)的成功經驗相似:由監管機關主導的模式,要求競爭中的 App 和銀行互通。中國的發展路徑則有所不同,先由大型民營超級 App 帶動,再由監管機關推動標準化,讓更多交易透過國家基礎設施處理。印尼的做法借鏡兩者,優先考量普及與成本,同時保留與全球夥伴整合的接口。
QRIS 也與其他支付系統並行。國內零售銀行轉帳透過 BI-FAST 等系統進行,印尼也持續研究將數位印尼盾用於批發支付,以推動核心結算系統現代化。目標不是取代印尼盾或卡片網絡,而是將 QRIS 納入更廣泛的支付體系,讓各種系統各展所長,也能連結海外合作夥伴。明確的治理方式與開放的技術標準,能在避免使用體驗分裂的同時,為新的應用情境保留空間。
行為因素也很重要。疫情期間的調查研究顯示,民眾認為央行政策的重要性,以及避免健康風險的需求,是促使他們嘗試 QRIS 的最強動機,影響力超過一般的科技採用因素。宣導、商家導入,以及簡單的使用流程,協助使用者從嘗試轉為習慣。當支付網絡上的受理據點達到一定規模,便利性便會形成自我強化。
QR 碼能否承載更大的區域抱負?
一些策略專家認為,QRIS 可為追求金融自主的國家帶來借鏡。跨境支付由卡片網絡與 SWIFT 訊息網絡主導,這些平台在大額交易中仍將扮演核心角色。不過,零售 QR 碼連結為小額消費支付提供另一種做法。若一群國家統一標準並連結 QR 系統,就能透過本地支付系統處理觀光客和小型商家的消費,並以本地貨幣結算。如此可降低成本、減少外匯交易摩擦,也讓更多資料留在本地。這個構想與亞洲現有的快速支付系統串聯計畫相呼應,也和各央行測試數位貨幣結算的實驗相一致。
印尼的模式展現了實現這個目標所需的條件:互通標準、央行領導,以及願意在遵循共同規則的同時競爭服務的生態系。若更多經濟體採取類似做法,並確保彼此的連結是雙向的,區域內就可能形成 QR 支付網絡,補足而非取代仍承載批發金融的全球網絡。
2025 年觀察重點
幾項指標將顯示 QRIS 能拓展到什麼程度。第一,日本市場的擴展速度,以及與中國試辦連結的規模,包括商家涵蓋範圍和以本地貨幣組合結算的交易占比。第二,美國貿易談判結果,以及外國服務商准入規則是否微調,這可能影響其他國家與 QRIS 連結的廣度。第三,縮小印尼各省採用差距的努力,讓群島東部地區追上爪哇密集的商家覆蓋率。第四,詐欺防範、爭議處理和服務可靠性能否在旅遊旺季達到成熟水準。最後,如何在維持低商家手續費的同時,投入足夠資金,確保全國轉接與結算系統能在交易量增至數百億筆時保持韌性。
重點一覽
- QRIS 於 2020 年整合印尼的 QR 碼支付,帶動去年交易量超過 60 億筆,用戶估計達 5,700 萬人。
- 較低的手續費與簡單的設置方式,使 QRIS 深受中小微企業青睞,全國已有數千萬家商家加入。
- 美國將 QRIS 列為貿易障礙,但雙方仍在談判,卡片網絡也持續服務國際交易。
- QRIS 已連結印尼、馬來西亞、泰國和新加坡,並已在日本啟動初步服務,另與中國進行採用本地貨幣結算的試辦計畫。
- 印尼央行官員表示,QRIS 遵循國際架構,同時服務金融普及、效率與韌性等國家目標。
- 安全與可靠性仍是優先事項,業界正朝更嚴格的身分查核、共享詐欺情報和即時風險評分邁進。
- 分析人士認為,QR 碼連結可成為亞洲零售支付的實用管道,補充而非取代全球網絡。