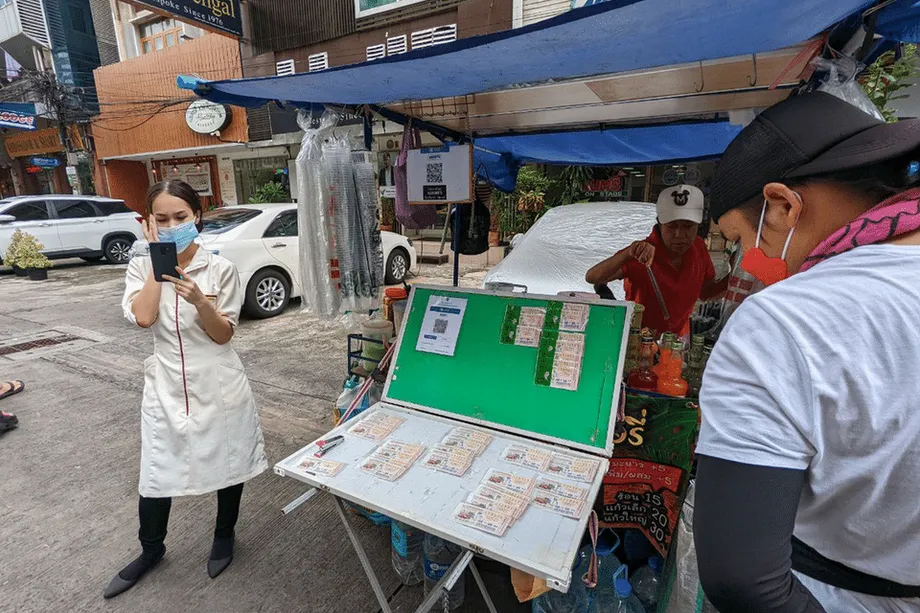
每週習慣帶來的儲蓄新契機
泰國正準備讓彩券玩家把未中獎的支出轉化為未來的儲蓄。政府已公布一項新政策,將未中獎數位彩券的支出轉為退休儲蓄。這項計畫由副總理兼財政部長艾卡尼提・尼提探帕帕(Ekniti Nitithanprapas)主導,預計在四個月內啟動。此舉是政府擴大家庭儲蓄的整體努力之一,因應人口高齡化,同時引導這項普遍的休閒活動邁向長期財務保障。
目錄
這項轉換方案將與國家儲蓄基金(NSF)籌設中的新退休彩券並行,兩者互不隸屬。退休彩券每週開獎,每張彩券都會成為儲蓄,無論是否中獎,款項都會在達到退休年齡時返還。兩項措施旨在把頻繁購買彩券的支出轉為老年時可長期運用的保障,同時避免鼓勵民眾增加賭博。
官員表示,轉換方案在法律與技術層面均已準備就緒。方案將運用政府的「Paotang」數位平台,讓每筆購買紀錄都能連結經驗證的身分,並存入儲蓄者帳戶。目標很簡單:若彩券未中獎,部分支出就不會付諸流水,而是依循類似泰國退休共同基金制度的規範,留存在儲蓄工具中。
彩券轉儲蓄方案如何運作
依據新方案,未中獎數位彩券票價的一部分將自動存入個人儲蓄帳戶。款項將存放於採取保守投資規範的基金中。年滿55歲即可提領,這是泰國退休共同基金儲蓄者熟悉的年齡門檻。財政部已表示,安全與保本將是方案的指導原則。
政府計畫從彩券現有收入分配中調撥資源,支應儲蓄入帳。現行分配給政府彩券局的款項,將用於挹注儲蓄者帳戶。這將把部分彩券收入從行政用途重新分配給玩家,成為長期儲蓄。
儲蓄者何時可以提領、可運用哪些資金
參與者年滿55歲後即可開始提領。56歲以上者還能再持續存入五年。累積餘額可作為貸款擔保品,讓儲蓄者無須提前解約也能取得資金。這項安排有助家庭因應突發開支,同時維持退休儲蓄目標。
當局明確表示,這項方案是為了鼓勵儲蓄,而非刺激賭博。轉換僅適用於透過Paotang購買的數位彩券,藉此精確追蹤、核驗身分,並將款項自動存入正確帳戶。至少在推出初期,紙本彩券不適用,因為無法即時可靠地與經驗證的儲蓄者身分配對。
僅限數位購買、身分核驗與消費者保護
Paotang是政府支持的應用程式,可用於政府款項支付、福利計畫及官方數位彩券銷售。購買紀錄會連結至經驗證且綁定銀行帳戶的個人資料。這套基礎設施可降低詐欺風險、簡化申報流程,也讓彩券未中獎時能自動存入儲蓄成為可能。
將方案限於數位購買,能讓政府取得完整的交易紀錄,也有助於消費者保護,因為管理單位可監控異常消費模式,並視需要設置防護措施。個人資料仍受隱私規範保障,預期方案規則也會說明個人資料的使用、保存及保護方式。
其中一項取捨是,購買紙本彩券的玩家無法取得儲蓄入帳。政策制定者認為,第一階段必須採數位方式,以確保準確並防止濫用。未來若能在不削弱保障措施的前提下解決核驗問題,或可再考慮擴大適用管道。
與國家儲蓄基金退休彩券有何不同
未中獎數位彩券轉為儲蓄的方案,與納入國家儲蓄基金法規架構的新退休彩券分開運作。退休彩券的每張彩券自一開始就具有儲蓄功能,每張售價50泰銖,預計每週五下午5時開獎,頭獎5名、每人獎金100萬泰銖,二獎1萬名、每人獎金1,000泰銖。獎金將匯入已連結PromptPay的銀行帳戶。
未中獎者所花的每一泰銖都會存入國家儲蓄基金,並在年滿60歲時連本帶投資收益返還。為確保公平並限制富裕買家過度集中購買,每人每月購買上限為3,000泰銖。年逾60歲者也可參與,但須接受等待十年後才能提領。政策制定者也在研議依部長級規章訂定有限度的提前提領方式,例如因醫療需求部分提領。
退休彩券的立法進度
內閣先前已支持修法,授權國家儲蓄基金推出退休彩券。眾議院其後以壓倒性票數通過法案,接下來將送交參議院審議,並制定相關規章。官員表示,若後續程序如期完成,目標是在今年第四季推出。法律程序完成後,國家儲蓄基金將公布營運細節,包括參與資格、獎金發放及任何提前提領條件。
政府為何選在此時推動
泰國正面臨人口快速高齡化,以及家庭儲蓄分布不均的問題。許多勞工在沒有退休金保障的非正式工作間轉換。許多家庭仰賴政府老人津貼及家人扶助,但這些資源可能相當有限。與此同時,彩券深植日常生活,官方與地下彩券都廣受民眾投注。
官員希望從這些固定支出中提取部分款項,轉為陪伴民眾安度晚年的儲蓄。未中獎數位彩券轉換方案是一種引導方式,讓原本付諸流水的錢逐步累積,可補充退休收入,或在困難時作為備用貸款擔保。退休彩券則進一步推展這個概念,讓每張彩券從第一天起就是一筆存款,並額外附帶中獎機會。
財政部副部長帕普姆・羅查那薩坤(Paopoom Rojanasakul)以簡明的說法闡述國家儲蓄基金退休彩券的政策目的。
這是有制度的儲蓄,不是賭博。
包括副總理艾卡尼提・尼提探帕帕在內的財政官員表示,新的轉換方案是優先推動項目,可望迅速上路,因為數位彩券與支付系統都已到位。方案將運用民眾熟悉的既有平台、獎金分配規則及基金架構。
資金來源與基金管理方式
泰國官方彩券票價會分配於獎金、政府收入及行政成本。政府計畫從現行撥給政府彩券局的款項中,挹注彩券轉換方案。這會把現有分配的一部分轉入個人儲蓄帳戶,讓玩家受益,同時不影響獎金池。
投資將採取保守策略。管理單位表示,投資原則將類似退休共同基金,這類產品投資期間較長,目標是保全資本並審慎增值。重視安全意味著投資組合將偏重債券與高品質金融商品,而非投機性資產。基金將依循現行金融規範監督,以保障儲蓄者權益。
財政部也正為年長者及退休人士籌備每月政府債券發行,票面利率為1%。這項計畫為希望取得可預期收入,或在不承擔市場風險下安置資金的人士,提供簡單且安全的選擇。雖然1%的報酬率不高,但這項金融商品容易購買,也配合整體計畫,協助民眾為退休做好準備。
民眾反應與待解問題
彩券轉換方案與國家儲蓄基金退休彩券預期可帶來多項好處。數百萬彩券玩家將自動累積儲蓄。餘額可作為貸款擔保品,有助面臨現金流壓力的家庭取得資金,無須變現帳戶資產。數位交易紀錄也能減少詐欺,並協助政府針對性地推廣負責任消費觀念。
方案也有取捨。僅適用數位彩券,可能使仰賴紙本彩券的買家無法受惠。若缺乏完善的外展與協助註冊措施,數位落差也可能讓部分偏鄉或年長玩家被排除在外。此外,將儲蓄功能與彩券投注結合,可能使頻繁購買彩券變得常態化。政府須清楚溝通、適時設置消費上限,並提醒民眾理性投注,才能確保政策重點仍在儲蓄。
立法者在退休彩券法案辯論期間提出技術問題。部分人士希望醫療費用或其他必要支出能適用較彈性的提前提領規定。另有人要求釐清最低報酬或獎項結構。官員認為,保守投資政策與每月購買上限可在吸引力與風險控管之間取得平衡。最終規章將決定這些措施如何落實。
國際觀點與可能影響
泰國的做法已引起國際機構關注。透過借助民眾熟悉的習慣與管道,引導資金投入正式儲蓄,泰國正在測試一種模式,或可供其他退休保障不足、但彩券或類似遊戲盛行的高齡化社會參考。
與泰國官員會面後,世界銀行稱許這項構想,認為它運用文化習慣引導民眾長期儲蓄,且財政成本相對低。
退休彩券是促進退休儲蓄的一項卓越創新。
政策分析人士將兩項方案都視為行為財務學的實驗。成效取決於民眾對基金管理的信任、Paotang使用體驗是否順暢,以及政府是否及時說明權益與規則。若民眾認為資金安全、容易查詢,且退休時能順利提領,參與度就可能提升;若執行不順,信心則會受損。
接下來的安排
未來四個月內,財政部計畫完成未中獎數位彩券轉換方案的規則,包括確切的入帳計算方式、提領條件,以及以餘額作為貸款擔保品的程序。Paotang應用程式也需要更新,讓使用者能在同一處查看、追蹤及管理餘額。相關宣導將強調,這項計畫獎勵的是儲蓄,而非賭博。
國家儲蓄基金退休彩券則持續推進立法程序。若參議院如期完成審查並發布相關規章,第四季推出仍有望實現。國家儲蓄基金將說明每週開獎方式、退款入帳流程,以及提前提領例外情況的處理方式。政府預計展開公共宣導,讓買家了解每張彩券都會成為儲蓄,中獎獎金則會透過PromptPay匯入,無須額外辦理手續。
重點摘要
- 泰國將把未中獎數位彩券支出的一部分轉為退休儲蓄,存入個人帳戶。
- 轉換方案的儲蓄年滿55歲即可提領,也可繼續存入五年。
- 帳戶餘額可作為貸款擔保品,讓儲蓄者取得資金而不必中斷儲蓄計畫。
- 方案僅適用於透過Paotang應用程式購買的數位彩券,以確保交易可追蹤並準確入帳。
- 資金將由目前分配給政府彩券局的彩券收入支應,投資重點為安全。
- 另一項國家儲蓄基金退休彩券將以每張50泰銖出售,每週開獎,每人每月購買上限為3,000泰銖;未中獎者可在60歲時領回全部款項。
- 眾議院已通過國家儲蓄基金法案,目前待參議院審議,官員目標是在第四季推出。
- 財政部計畫每月發行票面利率1%的債券,供年長者及退休人士作為額外的安全投資選擇。
- 官員強調,政策目標是鼓勵儲蓄、降低未來經濟不安,而非推廣賭博。