價格上漲、出口量擴大,出口額大幅攀升
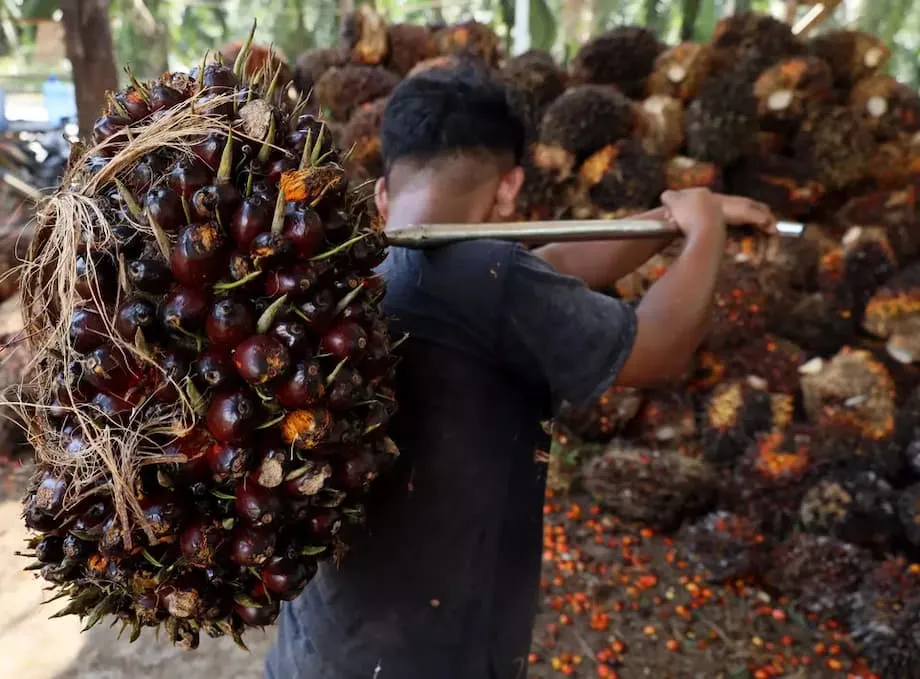
受價格上漲及出貨量增加帶動,印尼2025年棕櫚油出口收益強勁成長。印尼統計局(BPS)資料顯示,1月至8月,粗棕櫚油及加工產品出口額約達166.6億美元,較去年同期增加35.23%。這項表現使印尼貿易順差連續時間延長至自2020年5月以來的64個月,也凸顯棕櫚油在對外收支中的核心地位。
目錄
價格是主要推力。BPS統計的平均出口價格為每噸1,041.32美元,較去年平均價格高出19.91%。出口量也同步攀升,年增13.56%,達1,620萬噸,高於一年前的1,426萬噸。價格走強與出口量增加相加,帶動出口收益大幅成長。
印尼仍是全球最大的棕櫚油生產國與出口國。產業與政府評估顯示,產量穩步成長,需求也具韌性。2025至2026銷售年度的預測指出,出口量將接近2,400萬噸,買氣來自南亞與東亞市場,以及生質柴油政策帶動的國內消費。
價格與需求的推動因素
食用油市場彼此牽動。棕櫚油價格會受到大豆油、葵花籽油及菜籽油供應變化、東南亞與南美洲天候、匯率波動,以及主要生產國政策選擇影響。2024年及2025年初,供應受阻,加上印尼能源計畫對棕櫚油需求增加,使可供出口的數量減少,價格因此高於去年。
印尼B40生質柴油強制摻配政策是關鍵因素,目標是將棕櫚油基燃料摻配比例提高至40%。摻配比例提高,意味著需要更多粗棕櫚油及精煉棕櫚油甲酯,進而限制可供海外出口的數量。馬來西亞棕櫚油協會執行長Roslin Azmy Hassan表示,提高摻配比例將消耗相當數量的印尼供應。
印尼計畫在2025年將生質柴油摻配比例提高至40%,預計將額外消耗120萬至170萬公噸的粗棕櫚油。
印尼也討論將粗棕櫚油出口稅從7.5%提高至10%,以協助生質柴油計畫籌措資金。提高出口稅會改變外銷的經濟效益,使更多棕櫚油轉供國內使用,並支撐價格。交易商與分析師的市場調查預期,今年棕櫚油平均價格將略高於2024年,即使來自南美洲、價格較低的競爭油品限制漲幅亦然。
棕櫚油流向:主要市場與貿易變化
印度仍是重要市場。BPS資料顯示,2025年前8個月,包含棕櫚油在內的植物油出口至印度約達27.3億美元,約占印尼對印度非油氣出口的21.71%。食品需求、人口快速成長及具競爭力的價格,使印度持續名列主要買家之首。
美國與歐洲訂立新規則
美國自8月7日起對印尼商品課徵19%的進口關稅。生產商與官員已尋求將棕櫚油及其衍生產品排除在關稅之外。儘管關稅變動,8月仍有貨物運往美國;BPS資料顯示,當月出口的粗棕櫚油及其衍生產品約達260萬噸。
在歐盟,8月進口的印尼棕櫚油產品價值1億9,264萬美元,1月至8月則達12.7億美元。遵守歐盟《零毀林法規》已成為出口規劃的重要環節。該法規要求供應鏈具備可追溯性,且不得涉及毀林。印尼產業領袖也預期,未來與歐盟達成貿易協定後,只要技術規則與永續認證取得共識,市場准入將有所改善。
國內政策選擇重塑出口盤算
擴大生質柴油使用是印尼策略的核心。B40自2025年3月起推行。區域銀行研究估計,若全面實施,這項政策每年可能額外消耗200萬噸棕櫚油;若改採B50標準,國內需求可能增加約300萬噸。擴增生質柴油產能仍是實際限制。官員指出,要達到更高摻配比例,還需要興建5座新廠,目前有3座正在開發。在B40配額的1,562萬千公升中,755萬千公升由政府支持,供公共服務使用;另有807萬千公升按市場價格供應。
市場分析師認為,出口供需因此將趨緊。孟買Sunvin Group研究主管Anilkumar Bagani表示,國內摻配會使部分原油不再運往港口,可能改變區域貿易的市占分布。
印尼B40生質柴油強制摻配政策將減少可供出口的數量,轉而有利於馬來西亞棕櫚油出口。
印尼的出口稅與關稅架構也會影響貿易流向。若粗棕櫚油出口稅調升至10%,將能使財政資源與生質柴油政策相互配合。海峽另一側的馬來西亞則將8月出口稅提高至9%,這項決定顯示區域競爭加劇,也可能影響價格差距。
產量展望與供需平衡
產量正穩步增加。美國農業部海外農業服務局的詳細評估預測,印尼2025至2026產季的棕櫚油產量將達約4,700萬噸,增幅約3%。預期天候接近常態。肥料成本自2022年以來已下降,促使種植者增加施肥量。種植面積維持在約1,440萬公頃,其中尚未結果的幼樹占比提高,預示未來幾年單位產量將更穩定成長。
預估2025至2026年出口量僅小幅增加至約2,400萬噸,原因是國內工業用途持續成長,庫存也將增至約530萬噸。這樣的供需平衡與價格走勢相符:市場供應充足,但為滿足能源與食品需求,更多棕櫚油將留在印尼國內。
短期市場動態仍可能大幅波動。產業資料顯示,2025年5月粗棕櫚油產量雖下滑,出口額卻跳增近50%,達28.2億美元,說明即使年度走勢穩定,出貨時程、稅務時間點與匯率變動仍可能左右月度表現。
永續發展壓力與下游產業推動
永續發展與可追溯性仍是核心挑戰。歐洲、北美及部分亞洲市場的買家,如今要求棕櫚油供應商提供詳盡的報告資料與地理位置資訊。印尼政府與產業界已擴大對小農的培訓、認證計畫及數位追溯措施,以符合相關規範。
與此同時,印尼正引導投資投入下游加工,以提高產品價值並創造就業機會。位於北蘇門答臘省的Sei Mangkei經濟特區已成為棕櫚油產業樞紐,吸引約6.5兆印尼盾投資,2024年下游產品出口額約2.7兆印尼盾。KernelMax等新計畫預計將帶來約2,000萬美元投資,並創造數千個工作機會。該特區正與Kuala Tanjung港整合,以降低物流成本,提升棕櫚油基油脂化學品、特種油脂及其他高附加價值產品的競爭力。
官員表示,截至2025年上半年,全國各經濟特區已吸引超過294兆印尼盾投資,創造約18.7萬個工作機會。擴大下游產業基礎,有助於平衡粗棕櫚油出口、緩衝貿易壁壘的衝擊,並協助印尼在國內創造更多附加價值。
未來幾個月的風險
全球經濟情勢喜憂參半。國際貨幣基金組織將2025年經濟成長預測下修至3%,數個大型進口國的景氣也有所降溫。這種環境可能使補庫存速度放慢。對價格敏感的買家有時會在棕櫚油、葵花籽油與大豆油之間轉換,尤其是棕櫚油價格在2024年底至2025年初上漲、擴大價差之後。
貿易政策仍是變數。美國對印尼商品課徵19%關稅,增加部分產品的成本。歐盟《零毀林法規》則帶來合規支出及潛在延誤。如果國內食用油價格上升,政府政策優先順序也可能改變,2022年曾因價格上漲而暫停出口。東南亞或中東的天候事件與航運受阻,也會推動價格變動。
重點整理
- 2025年1月至8月,印尼出口棕櫚油及其衍生產品約166.6億美元,年增35.23%。
- 平均出口價格達每噸1,041.32美元,上漲19.91%;出口量增至1,620萬噸,增加13.56%。
- 印度仍是主要買家;前8個月輸往歐盟的貨物總值約12.7億美元;美國於8月課徵19%進口關稅。
- B40生質柴油強制摻配政策正消耗更多供應,估計將額外使用120萬至170萬噸粗棕櫚油;B50則可能使需求增加約300萬噸。
- 美國農業部評估指出,2025至2026年產量將接近4,700萬噸,出口量約2,400萬噸,庫存約530萬噸。
- 印尼計畫將粗棕櫚油出口稅提高至10%,以支持生質柴油計畫;馬來西亞則將8月出口稅訂為9%。
- 下游投資持續成長,以Sei Mangkei經濟特區為代表,該特區已吸引大量資金並創造就業機會。
- 印尼貿易順差已連續64個月,棕櫚油是重要貢獻來源。