2025年房市分化成形
馬來西亞房市週期進入不均衡階段。柔佛與檳城在跨境需求、工廠及資料中心投資帶動下加速成長;吉隆坡則因過去十年累積的高樓供給過剩而步調較慢。全國數據印證了這種分化。2025年上半年,房地產交易量為196,232宗,較去年同期減少1.3%;總值則增加1.9%,達1,076.8億令吉。銷售降溫之際,房價看來仍相對穩定。官方數據顯示市場只是略顯疲軟,並非陷入低迷,而且各地區表現差異顯著。
目錄
過去一年為此奠定了基礎。2024年住宅市場共有260,516宗交易,總值1,069.2億令吉。全國房價指數上升1.4%,但通膨侵蝕了實質漲幅。2024年底平均房價約為483,879令吉;有地排屋價格小幅上漲,高樓住宅平均價格也略升,但2024年底季比下滑。房貸餘額持續增加,建築活動也有所回升。2025年初,快速成長的工業重鎮與高樓住宅存量仍然過多的城市次級市場之間,差距進一步擴大。
全國買家仍偏好價格負擔得起的住宅與既有房屋。2025年上半年約六成交易屬於住宅。排屋仍是交易最活絡的類別。售價在30萬令吉及以下的住宅,略高於住宅銷售總量的一半。交易活動以中古市場為主,近五分之四的房屋是由原屋主轉手,而非新案推出。建商大幅縮減新案推出量,長期而言應有助於消化未售庫存。
動能最強的地區
新增需求多流向柔佛與檳城。兩州都位於馬來西亞生產與物流版圖的核心,也受惠於交通建設升級,縮短通勤時間,讓跨境往返更加便利。
柔佛:跨境磁吸效應與工業成長助力
柔佛已成為2025年的成長引擎。柔新經濟特區吸引製造商、數位基礎設施業者及服務業者進駐。工業房地產交易量與交易額上升,新住宅案推出量居全國之冠,物流與工廠也獲得資金挹注。新山周邊主要交通廊道的辦公室與零售市場,也從低檔回升。2025年第一季,柔佛住宅交易額躍增約14%。需求涵蓋自住型有地住宅,以及靠近交通節點、供通勤新加坡租客承租的公寓。
資料中心與先進製造業計畫進一步推升成長動能。全球科技企業擴大在馬來西亞南部的布局,善用當地土地供應、電力取得條件,以及鄰近新加坡的地理優勢。市場追蹤機構指出,柔佛、巴生谷與檳城的工廠和倉庫租戶需求強勁。現代化工業設施空置率偏低、預租承諾增加,加上高速公路周邊工業園區蓄勢待發,都顯示市場活動可望延續。
檳城:電子產業聚落帶動房市活絡
檳城的電子與電機產業生態系持續支撐島上及威省的穩定房市需求。峇都交灣的工業基礎吸引跨國供應商進駐,帶動員工住宅、物流空間及配套零售需求。當地高樓住宅需求相對穩定,但2025年初公寓交易量與交易額略有下滑。檳城辦公室市場維持穩健,零售店面出租率則徘徊在七成初。州政府也推出長期可負擔住宅計畫,預計未來十年交付數萬戶,並採用較快速的模組化建造方式。
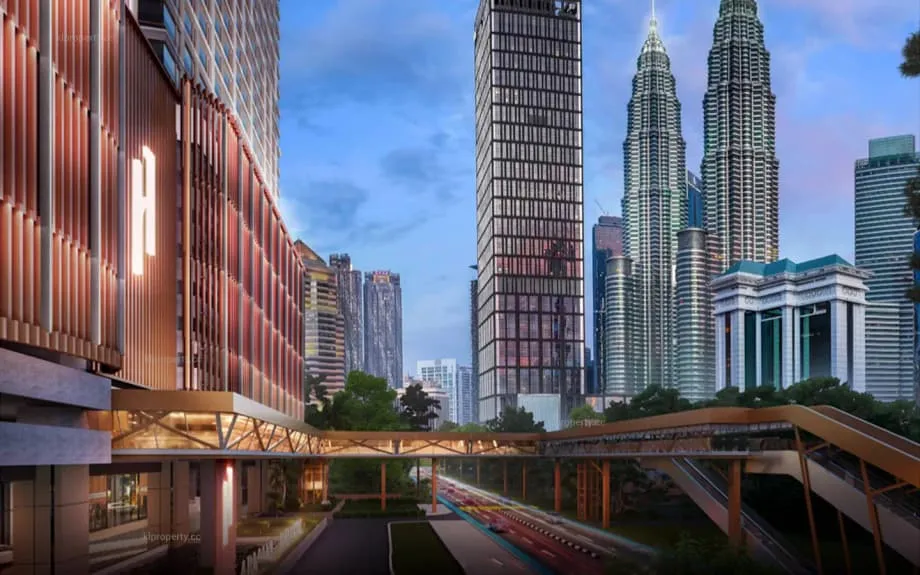
吉隆坡房市的雙速現實
首都呈現不同景況。2025年初住宅市場活動放緩,全市仍面臨大量已完工單位供給過剩。2025年上半年,全國已完工未售住宅增至約26,911戶,其中逾半為共管公寓與一般公寓。吉隆坡高樓住宅供過於求,仍是房屋去化的主要阻力。2025年第一季,吉隆坡房價年增略高於3%,但交易量近乎下跌9%,顯示買家挑選謹慎,優惠措施也會影響購買意願。
商用不動產表現較佳。企業升級至較新、較環保的辦公大樓,帶動租賃市場轉強。2025年第二季,吉隆坡各次級市場的淨吸納量均轉正,協助全市空置率從一年前約24%降至約19%。主要商圈的新建案增加了高品質辦公空間,另有數項大型計畫將目標完工時間提前至2026年。
追蹤吉隆坡全市辦公室租賃市場的世邦魏理仕馬來西亞公司形容,第二季是市場的轉捩點。
吉隆坡辦公室市場展現韌性,各次級市場的淨吸納量均為正值。
零售市場也有穩健改善。與2024年年中相比,空置率下降;餐飲與時尚品牌持續拓展,娛樂及共享辦公空間租戶則填補少數知名店家歇業後留下的空間。包括118 Mall在內的兩座指標購物中心,以及KLCC附近一項新計畫,預計於未來一年內落成。高端住宅的銷售情況有所改善,受惠於2025年初降息,以及來自中東、亞太與歐洲買家的穩定興趣。
房價與可負擔性成焦點
馬來西亞房價指數進入2025年後小幅上升。上半年全國指數約為227點,平均房價約為490,376令吉,年增約0.7%。各地房價漲幅不一。有地排屋價格小幅上漲;供給過多的幾個州,高樓住宅價格則下滑。玻璃市與柔佛在較小型市場中,近期漲幅最為明顯。
可負擔性仍決定銷售步調。2025年上半年,售價30萬令吉及以下的住宅約占住宅交易總量的53%。買家偏好交通便利、鄰近學校與就業機會的既有社區。這種偏好使中古市場交易占住宅交易近八成。建商因應市場,減少推出新案。2025年前六個月,新住宅推出量年減約一半,降至23,380戶。
租屋需求強勁的市場再度吸引投資人,尤其是租金收益率高於借貸成本的地區。2025年初公寓平均毛租金收益率約為5.1%,吉隆坡公寓約為4.6%。大學、鐵路及就業中心周邊地區,租金成長仍最為穩定。
馬來西亞私人估價師、物業管理師、房地產經紀人及物業顧問協會前會長、世邦魏理仕華威太平洋(CBRE WTW)顧問Foo Gee Jen在一場產業高峰會上表示,房價溫和成長,比十年前的暴漲更有利於市場。
4%的成長率或許無法讓投資人興奮,但這是健康的水準,也與銀行利率相符。
這番看法反映市場正轉向可持續的定價模式。建築成本上升可能會反映在部分地區的售價上。市場更加重視實際可負擔性,也意味著補貼將更具針對性,並需運用更完善的數據微調供給,而非採取全面性優惠措施。
工業與資料中心帶動投資
工業不動產是2025年表現最亮眼的領域。上半年交易量增加約8.5%,超過4,100宗,交易總額升至約142.5億令吉。柔佛、檳城與雪蘭莪的物流、汽車及電子電機業者擴大布局,帶動市場活動。光是在巴生谷,第二季就有約200萬平方英尺的全新A級倉庫空間投入市場;儘管如此,空間迅速去化,空置率大幅降至近2%。
現代化倉庫的資本價值年增近4%。租戶尋找能源效率高、鄰近高速公路且交通便利的建築。有些投資人因關稅不確定性及全球供應鏈變動而暫緩買進,但主要交通廊道的使用者需求仍然穩健。
馬來西亞也已成為區域主要資料中心市場。現有裝置容量已超過600 MW,約1,300 MW正在興建,未來規劃案則超過3,400 MW。產業正逐步成熟,成本與核准要求趨嚴,建商也開始透過合作夥伴關係打造具備供電條件的基地。市場因而更重視品質、再生能源取得能力,以及電網的長期韌性。
萊坊馬來西亞公司在多個產業的半年回顧中,用一句話概括了市場的樂觀與審慎。
儘管全球逆風加劇、政策複雜度提高,市場仍展現韌性。
基礎建設與特區重塑需求版圖
交通建設與政策特區正在重塑房地產需求版圖。東海岸鐵路線工程進度已超過80%,即將進入最後階段。泛婆羅洲大道持續改善沙巴與砂拉越的交通連結。南部方面,柔新經濟特區正加速投資核准與供應鏈布局,柔佛新山至伍德蘭的跨境捷運系統(RTS Link)也在興建中。這些投資縮短交通距離、帶動觀光與貿易,並增加倉庫、飯店及住宅需求。
政策更新也凸顯柔佛吸引投資的角色。2025年年中之前,與經濟特區相關的主管機關已核准超過370億令吉的計畫,後續還有更多投資承諾正在洽談。投資布局也延伸至航空業,包括在雪蘭莪規劃航空園區,以及興建新的高速公路交流道,帶動森美蘭土地開發。整體而言,靠近新交通節點的工業園區需求將更強,周邊新市鎮的發展前景也會改善。
政策變化與外國買家
馬來西亞於2024年年中恢復分級制的「馬來西亞第二家園計畫」,擴大長期居留選項。申請資格與定期存款及購屋門檻掛鉤,且各級別要求不同。各州仍自行訂定外國買家的最低購屋價格,門檻因地點與市場狀況而異。
2026年預算案提案顯示,部分外國買家的交易成本將提高。政府已提出計畫,將非公民與外國公司轉讓房地產的印花稅率,從4%調高至最高8%。短期內對交易量的影響可能有限,因為2024年外國買家僅占住宅交易約0.6%。支持本地買家的措施可部分抵銷這項變化。首次購屋價格不超過50萬令吉者,印花稅全額豁免措施已延長至2027年底。
主管機關也針對商用建築改作住宅的相關支出推出稅務扣除,目標是活化老舊市區,並增加住宅需求持續的地點之供給。貸款機構持續擴大房貸業務,政府信用保證則協助首次購屋者及自營工作者;這些借款人雖有穩定收入,卻可能缺乏完整的收入證明文件。
需要管理的風險
住宅供需錯配仍是主要風險。2025年上半年,全國已完工未售住宅攀升至近27,000戶,集中在共管公寓與服務式公寓。若計入較早期施工階段的單位,2025年初未售庫存總量超過43,000戶,其中大量資金卡在缺乏交通與生活設施的郊區建案。建商因應市場減少推出新案,改推規模更合適的住宅單位,並依照當地實際所得設計產品。
以國際標準來看,租屋存量占比仍偏低,限制流動工作者的居住選擇。生活成本上升、薪資成長落差等可負擔性壓力,仍影響首次購屋者。政策制定者與產業領袖呼籲提供更具針對性的社會住宅支持,並建立共同數據平台,讓住宅供給與各社區需求相互配合。
工業不動產也面臨自身的限制因素。電力供應規劃、電價及人才短缺,都是資料中心與先進製造業亟需處理的問題。有分析人士提醒,資料中心計畫規模龐大,需求成長與電網升級必須跟上,才能維持收益率。即便如此,主要交通廊道的工業需求來源仍多元,較不容易受到單一產業衝擊。
重點整理
- 馬來西亞2025年上半年房地產交易量為196,232宗,減少1.3%;交易總值增加1.9%,達1,076.8億令吉。
- 柔佛與檳城在工業成長、物流,以及與新加坡和全球供應鏈相關的跨境需求帶動下,市場活動領先。
- 吉隆坡住宅市場放緩,高樓住宅供給過剩嚴重。2025年第一季房價年增3.2%,但交易量下跌8.7%。
- 吉隆坡辦公室租賃市場改善。2025年第二季空置率約為19%,低於一年前的約24%,各次級市場淨吸納量均為正值。
- 工業不動產表現優於其他市場。上半年工業交易量增加約8.5%,超過4,100宗,A級倉庫空置率偏低。
- 馬來西亞資料中心市場目前營運容量超過600 MW,約1,300 MW正在興建,未來規劃容量更大。
- 可負擔性主導銷售。約53%的住宅交易價格為30萬令吉及以下,近八成交易來自中古市場。
- 上半年新住宅推出量年減約50%,降至23,380戶,可望有助於消化未售庫存。
- 政策變化包括分級制「馬來西亞第二家園計畫」,以及提高外國買家購屋印花稅的提案;首次購屋印花稅豁免則延長至2027年底。
- 東海岸鐵路線、RTS Link及柔新經濟特區等重要計畫,正帶動物流、製造業及新市鎮發展,重塑市場需求。
- 主要風險包括高樓住宅供給過剩、工業發展面臨的電力與人才限制,以及新住宅供給須更貼近當地居民實際所得。