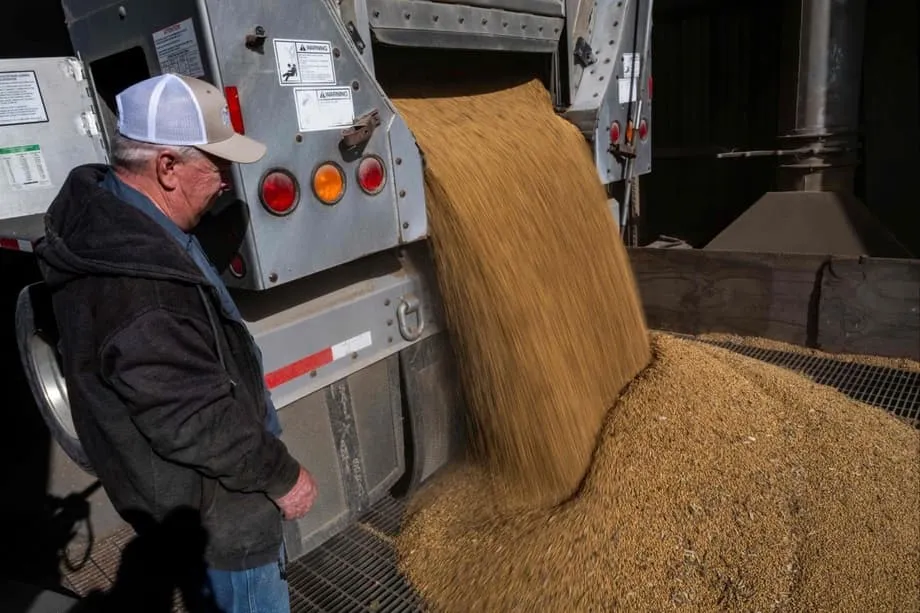
9月數據顯示黃豆貿易急轉彎
中國9月自美國進口黃豆量為零,是2018年11月以來首見;同期黃豆總進口量達1,287萬公噸,為史上單月第二高。巴西出貨量增至約1,096萬公噸,約占總量85%;阿根廷出貨量則升至約117萬公噸,接近9%。美國貨源缺席之際,關稅與停滯不前的談判,使中國買家在美國收成旺季期間將採購重心轉向南美供應。
目錄
根據海關數據,中國9月黃豆進口量較去年同期增加約13%,較8月增加約5%。中國是全球最大的黃豆買家,持續仰賴黃豆供應養豬與家禽產業,並生產食用油。在談判前景未明、關稅仍在的情況下,中國榨油業者與國營企業透過分散採購來源,並自巴西及較少量的阿根廷確保大量貨源,以加強風險管理。
幾項短期因素也加速了這項轉變。巴西今年稍早收成豐碩,讓黃豆價格到夏末仍具競爭力。阿根廷短暫暫停出口稅,形成一段可折價採購黃豆的窗口。交易商也指出,先前收成、稱為舊作黃豆的美國供應已經出貨,使有時可在新作出貨加速前填補空檔的貨物流量減少。
北京分析人士表示,政策障礙仍是9月美國黃豆到貨暫停的關鍵原因。北京京都期貨分析師萬成志認為,關稅架構是美國出貨突然中止的核心原因。
這主要是因為關稅。一般年份,仍會有一些舊作黃豆進入市場。
中國買家尚未採購任何美國新作黃豆,供第四季交貨。美國黃豆的傳統採購期通常為9月至隔年1月,在此之後巴西新作才會抵達港口;如今買家已鎖定11月前的南美貨源,這段採購期因而縮短。
中國為何轉向南美
價格、時機與政策共同解釋了目前採購偏向南美的現象。巴西今年稍早豐收,推高庫存並壓低出口價格。巴西里拉相對疲軟,有助於提升以美元計價的貨源對中國買家的競爭力。巴西北部港口的貨運效率也有所提升,競爭力隨之增強。對尋求穩定供貨的進口商而言,這些條件使巴西成為2025年大部分時間的首選供應國。
關稅與時機左右貿易
中國通常會在美國行銷年度初期增加採購美國黃豆。今年,巴西交易商估計,中國企業已向南美賣家敲定約800萬公噸供9月交貨,並敲定近400萬公噸供10月交貨。這些數量約可滿足這兩個月預估需求的一半,也在通常是美國農民主要銷售期的一段時間內,排擠了美國黃豆的報價。芝加哥黃豆期貨徘徊在近五年低點附近,反映市場已將中國採購減少的因素納入價格。
過去幾年,中國進口來源結構也有所變化。美國占中國農產品進口的比重,從2016年的約20%降至2024年的近12%;巴西的占比則升至約22%。包括阿根廷與烏拉圭在內的南美供應商增加,讓中國能滿足需求,同時降低在政治關係緊張時對單一賣方的依賴。
巴西擴大領先優勢
8月,中國進口約1,220萬公噸黃豆,其中1,049萬公噸來自巴西,占總量超過85%。9月延續這項趨勢,進口量更高。過去十年大部分時間,巴西一直是全球最大的黃豆出口國。2023年,巴西收成創紀錄,出口量超過全球總出口的一半。追蹤過去20年變化的研究顯示,巴西出口量增加逾四倍;近年巴西每出口十蒲式耳黃豆,約有七蒲式耳運往中國。
巴西的優勢來自大規模生產、邊陲地區新增耕地,以及港口與河運走廊升級。出口商擴增桑托斯港、巴拉那瓜港,以及亞馬遜運輸走廊北部港口群的裝載能力。中國大宗商品企業與金融機構也參與物流投資及長期供應協議,降低中國榨油業者在需求旺盛時的不確定性。
即使預期巴西本季黃豆收成較小,預測仍顯示巴西占全球黃豆出口的比重將超過50%。具競爭力的價格與穩定的物流供應鏈,讓巴西繼續居於中國採購策略的核心位置。
阿根廷與烏拉圭加入供應行列
阿根廷通常是加工黃豆粕與黃豆油的重要供應國。9月,隨著國內供應改善,加上短暫暫停出口稅使銷售更具吸引力,阿根廷對中國的整粒黃豆出貨量增加。中國自阿根廷進口量年增約91%,達約117萬公噸。
烏拉圭是規模較小的生產國,已成為有用的補充來源。烏拉圭2024至2025年收成約420萬公噸,高於前一年。貿易消息人士統計,阿根廷與烏拉圭已有243萬公噸黃豆敲定,預計於9月至隔年5月間出貨;他們估計,若價格維持有利,中國加工業者在2025至2026行銷年度可能向兩國合計採購多達1,000萬公噸。
根據海關統計,2024年9月至2025年7月,中國自阿根廷與烏拉圭合計進口近500萬公噸。這些新增貨源填補了美國到貨量歸零留下的缺口,也讓榨油業者更有彈性地管理利潤。
供應激增對價格與榨油業者的影響
南美黃豆大量湧入通常會壓低全球價格,有利於中國榨油廠的壓榨利潤。這些工廠將黃豆加工成供飼料使用的豆粕與烹調用油。利潤改善可能促使工廠提高開工率,為規模仍大的養豬產業穩定供應飼料,儘管近年生豬存欄經歷收縮與重建的週期。
美國農民的銷售窗口縮短
去年中國進口約1.05億公噸黃豆,其中約2,213萬公噸來自美國。美國黃豆通常大多在秋季銷售窗口出口,此時巴西新作尚未大量進入市場。中國買家提早在9月與10月確保南美貨源,壓縮了美國出口商的傳統出貨窗口。
農場收入對銷售時機十分敏感。美國中西部的集貨商與農民會依據行銷年度初期預期對中國的出口量,安排庫存與銷售。中國需求缺席後,現貨基差走弱,期貨價格也持續承壓。許多種植戶面臨艱難抉擇,不知該繼續儲存黃豆,還是在疲軟的市場中出售。
美國國內加工量增加
美國壓榨產能快速擴張,吸收了部分流失的出口需求。受再生柴油目標與加工廠投資帶動,自2021年以來美國對黃豆油的需求增加,促使國內黃豆壓榨量提高,也增加北美畜牧業可取得的豆粕供應。分析師預期,美國在2024至2025行銷年度占全球黃豆出口的比重將低於30%,遠低於十年前近40%的水準。美國也在分散出口市場,墨西哥、埃及、日本及東南亞部分地區的需求均有所成長。
中國在巴西新作上市前是否會面臨供應吃緊
儘管夏末與秋季到貨量龐大,明年初中國的庫存供應仍將面臨考驗。若巴西裝船速度放緩,或庫存比預期更緊,中國榨油業者可能在2月至4月間面臨短暫供應吃緊,直到巴西下一季黃豆大量出貨。
北京顧問公司AgRadar創辦人Johnny Xiang提醒,若貿易談判未能帶來新供應,市場可能出現供應緊張。
如果沒有達成貿易協議,中國2月至4月可能出現黃豆供應缺口。巴西已出貨大量黃豆,舊作庫存規模則仍不確定。
在這種情況下,中國可能動用儲備、調整飼料配方中的豆粕添加比例,或在價格與政治條件允許時,針對性地向美國現貨市場採購。天候、運費與巴西收成進度都將是關鍵變數。
糧食安全、飼料改革與國內目標
北京認為,高度依賴黃豆進口是糧食安全的一項弱點。目前《農業五年規劃》的政策文件更加重視穀物與油料作物,包括黃豆的自給自足。當局已擴大國產黃豆種植獎勵,並推動東北省份實施輪作。土地與水資源限制,以及較低的單位產量,都限制了短期內國內產量的提升幅度。
中國也試圖透過改革動物飼料來抑制需求成長。農業部發布的行動計畫,目標是將飼料中豆粕占比從約14.5%降至2025年的低於13%。飼料廠正在嘗試使用菜籽粕、花生粕與葵花籽粕。若這些改變能持續,可能在滿足畜牧業蛋白質需求的同時,限制黃豆進口成長速度。
幾位分析師認為,受這些結構性轉變,以及生豬疫情爆發後產量恢復常態影響,中國黃豆進口量近年可能已見頂。然而,國內產量與消費量之間仍有很大落差。1月至9月,中國黃豆累計進口量超過8,500萬公噸,凸顯國外供應對飼料與食用油體系仍至關重要。
環境與永續發展壓力
南美黃豆生產擴張引發環境檢視。塞拉多地區的土地開墾,以及亞馬遜運輸走廊沿線的開發壓力,已引起監管機關與全球買家關注。大型食品公司與進口商正加強溯源與監測,歐洲新規也限制與森林砍伐相關的產品。遵循規範會增加成本,但也可能帶動經驗證的供應鏈投資,以符合國際客戶要求的永續標準。
氣候波動也增加規劃難度。阿根廷2022至2023年遭遇嚴重乾旱,黃豆產量約減半;巴西部分地區則受到乾旱與豪雨交替影響。分散採購來源讓中國在單一產地遭遇天候衝擊時仍有其他選擇,但短期價格波動與供應風險難以避免。
貿易談判與市場觀察重點
近幾週北京與華盛頓官員持續聯繫,並已安排會談。任何關稅鬆綁或採購承諾,都可能迅速改變貿易流向。華盛頓領導人表示,恢復中國採購有助於促成其他議題上的讓步;北京則表明,將依國內需求與外交優先事項調整採購。
市場參與者將關注芝加哥期貨、中國壓榨利潤、生豬存欄狀況,以及南美裝船進度。若冬末出現一波意外的美國銷售,將顯示供應缺口正在形成。若巴西持續大量出貨,南美很可能在春季前承擔中國大部分需求。
重點整理
- 中國9月進口1,287萬公噸黃豆,為史上單月第二高,且未自美國進口任何黃豆。
- 巴西供應約1,096萬公噸,接近總量85%;阿根廷出貨約117萬公噸,接近9%。
- 9月到貨量年增約13%、較8月增加5%,進口量維持歷史高檔。
- 關稅使中國買家避開美國貨源,北京分析師萬成志也持相同看法。
- 中國企業提早敲定大量南美黃豆,供9月與10月交貨,縮短美國傳統出口窗口。
- 阿根廷短暫暫停出口稅促進銷售,烏拉圭增產則提供更多採購選擇;兩國已敲定約243萬公噸黃豆,供貨至5月。
- 美國農民面臨價格走弱與銷售窗口縮短,但再生柴油需求帶動國內壓榨量增加,吸收了更多黃豆。
- 分析師Johnny Xiang警告,若巴西新作延遲上市且貿易談判停滯,中國2月至4月可能面臨供應缺口。
- 中國計畫提高國產黃豆產量,並在2025年前將飼料中的豆粕添加比例降至13%以下,可能抑制進口成長。
- 憑藉生產規模、物流升級與價格競爭力,巴西仍是中國的主要供應國。