誰該為這條鐵路埋單,雙方各持己見
印尼政府拒絕外界要求動用國家預算,承擔雅加達至萬隆高速鐵路「Whoosh」不斷累積的債務。高層官員堅稱,相關債務應由國營企業體系及其新設主權財富基金處理;中國則表示願意討論重整債務,以維持鐵路營運。這場爭論不只關乎單一計畫,也涉及印尼如何為大型基礎建設籌資、國營企業應承擔多少風險,以及當成本超出原定計畫時,如何保障納稅人。
目錄
負責監督財政政策及國營企業股利架構的財政部長普爾巴亞.尤迪.薩德瓦(Purbaya Yudhi Sadewa)態度直接。他認為,負責管理約1,000家國營企業營運及股利的新主權財富基金Danantara,應承擔這項計畫的債務。
在引述他的談話前,他先說明自己的看法:Danantara已從國營企業取得大量現金,就應一併承擔相應責任,處理相關負債。
Whoosh已由Danantara管理。Danantara已接收國營企業約80兆印尼盾的股利,就該由他們自行處理。動用國家預算償還Whoosh的債務,有點荒謬。所有國營企業的獲利都交給Danantara,負擔卻由我們承受。如果Danantara收取國營企業的股利,就應承擔一切,包括債務負擔。
國家經濟委員會主席、戰略計畫重要協調者盧胡特.賓薩.班查伊丹(Luhut Binsar Pandjaitan)也持相同立場。他表示,解決方案是與貸款方正式重整債務,而非動用國家預算。他也指出,預計將發布總統令,授權成立談判小組。
在詳述他與北京方面就此議題進行的磋商後,他總結政府如何避免公共財政承受壓力的立場。
真正的問題只有債務重整,從來沒有人要求動用國家預算處理。
北京已表示願意討論還款安排。可能的方式包括延長還款期限、降低超支部分貸款的利率,或提供新的寬限期,讓現金流配合乘客人次成長。雙方眼前的首要目標,是維持列車行駛,同時恢復財務穩定。
計畫如何籌資,帳單為何增加
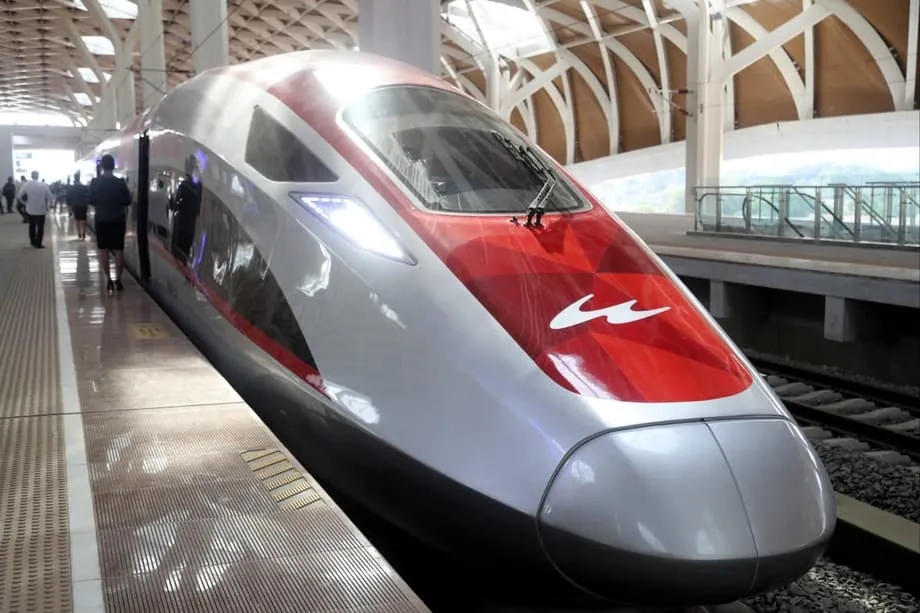
Whoosh於2023年10月開始商業營運。這條全長142公里的鐵路,最高時速下可將雅加達至萬隆的車程,從約3小時縮短至約40分鐘。計畫最初估計成本接近60億美元,後因延誤、土地徵收障礙及疫情期間的衝擊,升至約72.7億美元。約75%的建設費用來自中國國家開發銀行貸款,原始貸款年利率為2%。另安排一筆貸款支應超支成本,利率較高,達3.4%,增加每年的償債壓力。
核心融資模式採企業對企業架構。計畫並未直接由預算出資,而是由合資企業借款興建鐵路。印尼方面透過國營企業及其控股架構投入股本。這種設計在初期限制了國家預算的明確曝險,但也使風險集中在國營企業身上;如今,這些企業正面臨現金流考驗,必須負擔營運及融資成本。
財團架構與KCIC的債務
計畫公司PT Kereta Cepat Indonesia China(簡稱KCIC)是一家合資企業。印尼方面由PT Pilar Sinergi BUMN Indonesia代表,透過四家國營企業持有多數股權,分別為印尼鐵路公司Kereta Api Indonesia(KAI)、Wijaya Karya、Jasa Marga,以及種植園公司PTPN VIII。中方則包括提供技術、工程建設及列車車輛的國營鐵路與工程公司。KCIC以中國國家開發銀行貸款支應約四分之三的成本,之後又取得追加貸款,以因應協議認定的18兆印尼盾超支金額。
虧損已考驗這套架構。公司申報資料及官方簡報顯示,KCIC在2025年上半年虧損1.6兆印尼盾,KAI透過持股承擔其中約9,510億印尼盾。國營企業財團整體在2024年也通報大額虧損,反映目前營收與營運及償債所需現金之間的落差。隨著更多乘客搭乘,營運表現已有改善,但目前仍不足以負擔全部融資成本。
Danantara能採取哪些措施
Danantara的設立目的是整合國營企業並統籌股利,如今成為解決問題的核心。該基金負責約1,000家國營企業的營運及股利流向。官員認為,既然Danantara已取得大筆股利,就應處理Whoosh的債務。目標是維持鐵路營運、保障重要國營企業的資產負債表,並避免動用國家預算。
目前正在評估兩項策略選項。第一,向營運財團注入新資本,讓其履行債務義務,不必一再紓困。第二,將資產轉為完全公有,並委由外部公司營運,同時以集中方式處理債務。無論採取哪條路,都可能搭配貸款重整,延長到期日,並將超支部分的利率降至較可持續的水準。
選項一:注入股本
增資可強化KCIC的資產負債表,提升其履行貸款契約條款的能力,也可能有助於爭取較寬鬆的貸款條件。缺點是資金必須來自國營企業體系,等於占用原可作為股利發放或支援其他計畫的資金。
選項二:移轉所有權
將基礎建設納入公有資產,同時由另一家公司負責營運,有助於釐清責任歸屬及長期規劃。這也會讓負債集中由Danantara管理,並須設置防護機制,避免負擔轉嫁至預算。批評者警告,移轉時必須搭配透明會計制度,並明確規定景氣低迷時由誰承擔成本,以避免道德風險並保障納稅人。
帳面承受多大壓力
財務壓力有具體數字可循。KCIC在2025年上半年虧損約1.6兆印尼盾,此前一年,股東財團也普遍大幅虧損。整合印尼合作夥伴的Pilar Sinergi BUMN Indonesia,2024年虧損約4.2兆印尼盾,2025年上半年再虧損約1.6兆印尼盾。最大股東KAI承擔的份額最高,2024年約為2.23兆印尼盾,2025年上半年約為9,510億印尼盾。KAI也在2024年提列償債準備金,以確保KCIC再次面臨現金吃緊時仍有流動性。債務方面,中國國家開發銀行貸款的加權平均利息負擔沉重,其中超支部分利率較高,使每年現金需求在償還本金前約達1.21億美元。
乘客人次正在增加。這條鐵路在2025年上半年載客約290萬人次。近期每日載客量約介於2萬至3萬人次,對一項新服務來說是穩健的基礎,但票務收入仍不足以填補能源、維修、人事、軌道使用及償債等合計成本。若要達到損益兩平,計畫可能需要大幅增加需求、調整融資結構,或兩者兼具。
KAI新任總裁董事鮑比.拉西丁(Bobby Rasyidin)告訴國會議員,若不處理這些債務的規模與結構,將構成嚴重風險。
這項計畫的財務及營運問題,就像一顆正在倒數的炸彈。
銷售額成長固然有幫助,成本結構同樣重要。這條路線相對較短,因此每名乘客所能帶來的收入,低於較長的路線。票價必須在可負擔性與成本回收需求之間取得平衡。改善最後一哩接駁及整合票務可提高需求,重整債務則可降低現金流失。要實現長期穩定,很可能兩方面都得有所進展。
中國對債務重整釋出的訊號
參與談判的官員表示,中國願意重整還款安排,以維持Whoosh營運。這項意願兼具商業考量與外交價值。這條鐵路是東南亞第一條真正的高速鐵路,也是雙邊合作的旗艦計畫。若陷入混亂,傷及營運方或造成服務中斷,對各方都會代價高昂。
實際上,重整可能包括延長到期日、降低超支部分貸款的利率,或引入寬限期,在乘客人次逐步增加期間延後償還本金。另一種做法是將債務整合為新的還款時程,配合預估現金流。對貸款方而言,目標是穩定營運並確保債權回收;對營運方而言,則是將需求成長轉化為穩定服務及可預期的付款能力。
Danantara領導層表示,深入評估正在進行,預計將以總統令正式成立談判小組。過程可能需要經查核的財務報表、新的預測資料,以及列明利率、到期日與擔保條件的條款清單。任何方案也會訂明如何運用國營企業股利支付年度債務,而不動用國家預算。
債務會阻礙雅加達至泗水計畫嗎
政府希望在不妨礙高速鐵路向東延伸至泗水的計畫下解決債務問題。更長的路線可拓展更大的旅運市場,並提高每公里營收,但也需要審慎協調土地、車站,以及與通勤鐵路和機場的整合。
基礎建設暨區域發展統籌部長阿古斯.哈里穆蒂.尤多約諾(Agus Harimurti Yudhoyono,簡稱AHY)在承認必須解決眼前融資挑戰的同時,也強調了這項訊息。
雅加達至萬隆高速鐵路的債務問題,不得阻礙原定延伸至泗水的計畫。
要擴建,必須先處理目前資產負債表的壓力。投資人會要求釐清融資模式及風險分攤方式。需求預測必須納入不斷變化的趨勢,包括雅加達鐵路網升級,以及國家首都預定遷往東加里曼丹。如果延伸計畫推進,整個系統的商業效益可能改善,但前提是重新調整融資設計,使其符合實際需求,並明確訂出公共部門曝險的防護規範。
東南亞的區域經驗
中國支持的鐵路計畫在區域內成果不一。在泰國及馬來西亞,高鐵提案經重新協商,以降低債務負擔並重新校準風險。在菲律賓,數項鐵路貸款因政局變化而取消。寮國已建成跨境鐵路,但多邊機構評估指出,該鐵路構成龐大的或有負債,收益則存在不確定性。柬埔寨正尋求支持興建新路線。越南已核准中國貸款興建北部新鐵路,並持續推動雄心勃勃的南北高速鐵路走廊計畫,成本可能高達數百億美元。共同的經驗是,需求、成本控管及風險分攤,決定了計畫能否創造價值。
印尼的經驗帶來一項實際教訓:即使承諾避免動用預算,只要國營企業虧損不斷累積,爭論就不會消失。架構至關重要。妥善設計的保證機制、務實的營收預測、透明的資訊揭露,以及應急準備金,都能同時保障通勤者與納稅人。當原先假設改變時,及時重整債務可在不中斷服務的情況下恢復平衡。
對納稅人與乘客的影響
財政部強調,國家預算(APBN)不會承擔Whoosh的債務。這項計畫採企業對企業模式融資,解決方案將由國營企業及其所屬基金Danantara提出。這項立場旨在讓納稅人免於直接承擔成本,但實際情況更為複雜。國營企業股利同樣是公共資產。若這些企業承受巨額虧損,可用於其他優先事項的財政空間就會縮小。為控制風險,政府已將國營企業股利與國家預算分開,並正透過Danantara將相關債務限制在特定範圍內。
對乘客而言,這項服務在速度與舒適度上顯然有所提升。關鍵在於吸引更多人更頻繁搭乘。這需要具競爭力的票價、可靠的班次,以及與通勤鐵路、捷運(MRT)、輕軌(LRT)和公車路網的良好銜接,並提供跨運具的易用票務系統。若乘客人次持續上升,營運效率將會提高;若透過重整債務減輕償債壓力,就能將更多現金投入維修及提高班次。這樣才能逐步建立穩定的乘客群,同時改善財務狀況。
資訊透明與工程品質同樣重要。定期公布營運及財務資訊、說明股利總額中有多少用於鐵路債務,以及訂明Danantara何時及如何介入,都有助建立信任。明確的規則可降低在艱困時期將負擔轉嫁給國家預算的風險。
接下來值得關注的發展
目前有幾個重要進展值得關注。預計將發布總統令,授權談判小組與中國國家開發銀行及其他債權人協商調整貸款結構。Danantara必須提出詳細方案,評估注入股本與移轉所有權兩種做法,並完整列出成本與效益。超支貸款較高利率的處理方式將是協商焦點。投資人也會要求釐清是否存在任何國家保證,以及保證如何運作。
營運目標同樣重要。應關注乘客人次成長、尖峰與離峰列車載客率、準點表現及票價調整。若目前雅加達至萬隆路段持續穩健成長,且重整後的貸款能減輕現金流壓力,延伸至泗水的計畫將更容易取得融資。以上步驟都不必動用國家預算償債,但每一項都需要嚴謹執行及清楚揭露資訊。
重點一覽
- 印尼政府拒絕動用國家預算償還Whoosh債務,並將責任交由國營企業及Danantara承擔
- 計畫成本在延誤及約18兆印尼盾的超支後,升至約72.7億美元
- 約75%的建設費用由中國國家開發銀行融資,原始貸款利率為2%,超支部分則為3.4%
- KCIC在2025年上半年虧損約1.6兆印尼盾,KAI透過持股承擔其中約9,510億印尼盾
- Danantara正在評估兩項主要解決方案:向KCIC注入新股本,或將資產轉為完全公有並配合貸款重整
- 北京表示願意討論重整,可能延長到期日或降低利率,以穩定營運
- 2025年上半年乘客人次約達290萬,但營收仍低於營運及融資成本
- 官員表示,債務問題不應延誤鐵路延伸至泗水的計畫,但必須先解決融資及風險分攤問題