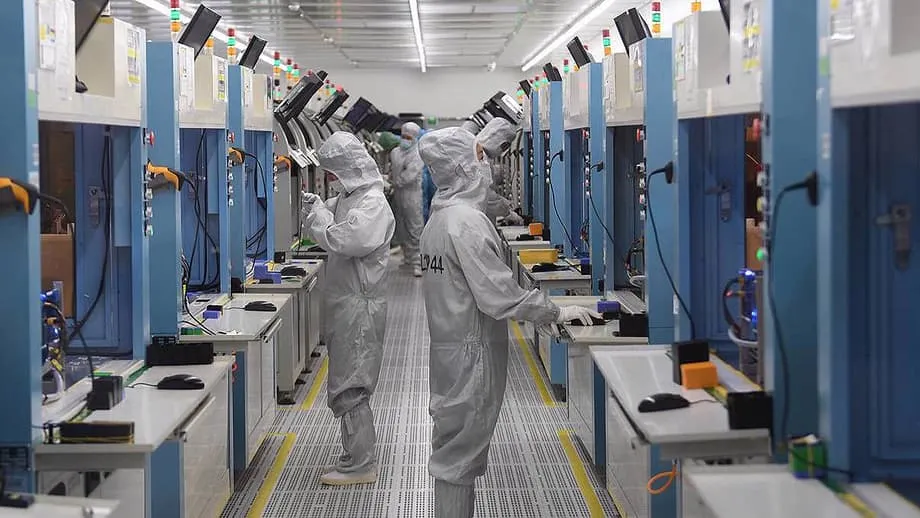
出口管制重塑競賽局勢
七年來,華盛頓持續收緊晶片、軟體與製造設備輸往中國的限制。最初的目標很明確:不讓中國取得最先進的半導體,以及製造這些晶片所需的機器與軟體,藉此拖慢中國在人工智慧、高效能運算與軍事系統方面的進展。這項措施擾亂供應鏈,讓中國企業無法輕易取得最強大的處理器,也在中國各地掀起一場競速,從晶片設計到封裝,幾乎整條產業鏈都在重新設計、改造與替換。
目錄
結果比單純封鎖來得複雜。出口管制推高中國境內的成本並造成延誤,卻也引發替代方案、新結盟與技術迂迴措施。華為與中芯國際(SMIC)等企業已朝先進設計與製造領域拓展。地方政府與國有投資者的新資金大量投入晶片設備、材料與封裝。記憶體與晶片工具領域的本土龍頭也逐漸站穩腳步。下一階段的競賽,將取決於中國能否擴大這些成果,以及美國如何在國內加大投資的同時調整管制措施。
半導體仍是現代生活的基石,支撐雲端資料中心、手機、汽車、工廠機器人與武器系統。掌握先進晶片及其製造技術,如今已被視為戰略資產。雙方都在迅速行動,但起點與所受限制不同。中國在最先進製程上仍仰賴外國設備;美國及其盟友則面臨另一項風險:過於廣泛的管制可能讓本國企業失去全球最大晶片市場的商機,並加速中國推動自給自足。
華盛頓試圖封鎖的項目,以及規則如何演變
美國的管制措施分波推出。2018年與2019年的早期措施將中國企業列入實體清單,要求它們取得授權才能使用美國技術。2022年,美國擴大限制範圍,涵蓋先進人工智慧處理器、資料中心繪圖處理器(GPU)及關鍵晶片製造設備。規則也透過《外國直接產品規則》延伸至非美國企業,將使用美國軟體設計或美國設備製造的晶片納入管制。2023年至2024年間,限制再次收緊,新增更多設備類別、擴大中國實體清單,並涵蓋高頻寬記憶體、設計軟體,甚至用於訓練人工智慧模型的雲端服務。到了2025年初,華盛頓推出分級架構,依國家與企業區分取得技術的權限;另有部分提案試圖限制對一長串國家的出貨。
這些措施打擊美國供應商的營收,也加劇全球不確定性。美國主要GPU供應商為了符合規定,曾專為中國市場設計效能較低的晶片,之後規則修訂又關閉了這些空間。美國設備製造商則面臨授權延誤,對中國市場的掌握度也日益降低;過去中國買家曾占其銷售額相當大的比重。與此同時,美國透過與荷蘭、日本協調,對先進晶片製造設備的管制逐漸奏效。微影設備,以及特定的薄膜沉積與蝕刻設備,成為最有效的施力點。
晶片與設備之別
成品晶片體積小、容易運送,也容易透過轉運藏匿。工廠設備及其所需的複雜支援則較難走私,也更容易監管。因此,設備管制比晶片管制更具殺傷力。即便如此,執法仍是一大挑戰。中國買家曾利用中間商與友好司法管轄區,轉運部分先進零組件。隨著規則演變,局勢也不斷變化;每次調整都會引發新的遵循、因應或規避嘗試。
中國追求韌性與速度的策略
北京的因應方式結合了國家協調與由下而上的競爭。國家戰略設定方向,但地方政府、民營企業與國有投資者都在競相填補缺口。目標是在成熟與中階製程節點建立近乎完整的生態系,再透過替代方法與大量投資,在可行範圍內推進技術前沿。
資金與國家協調
中國重整科學技術管理體系,集中掌管半導體等戰略領域的資金與監督。一個由副總理級官員主持的領導小組負責訂定優先事項,國家積體電路產業投資基金與各地基金則支持設備、材料及先進封裝計畫。中國在半導體設計與製造領域的研究成果大幅增加,研究團隊也正探索材料與架構上的非傳統構想,而不只是追隨西方與亞洲領先企業走過的道路。
地方競爭成為推進引擎
各市與省級政府已成為本土晶片計畫的強力後盾。深圳設立多年期基金,投資設計、設備與封裝;上海支持晶片設備新創,以及聚焦本土龍頭的大型私募股權基金。杭州與湖北也推出重大投資承諾,其中包括與記憶體龍頭長江存儲(YMTC)相關的計畫。這種競爭吸引資金與人才、加快試產線進度,也持續鞭策團隊達成技術里程碑。
以本土GPU為核心的結盟
美國管制壓縮中國取得頂級GPU的管道後,中國雲端服務商、人工智慧新創與晶片設計商便結盟,打造以本土加速器為核心的軟硬體架構。在上海成立、旨在推廣本土人工智慧訓練處理器的產業組織,正反映這股趨勢。企業正為華為昇騰系列及其他本土加速器調校框架、編譯器與模型工具鏈;知名人工智慧開發商也表示,已在中國運算叢集上訓練大型模型。
中國半導體產業協會積體電路設計分會理事長魏少軍曾直言產業內部的氛圍,並呼籲採取自主與全球接軌並行的雙軌策略。
別人越是打壓我們,我們就越需要自力更生。但自力更生不代表自我封閉。
壓力下的迂迴方案與突破
中國企業嘗試透過製程巧思、系統層級設計,以及對記憶體與封裝的大量投資來縮小差距。引人注目的進展並未消除所有瓶頸,但顯示即使缺少盟友目前限制的整套設備,仍有可能取得進步。
從DUV技巧到先進封裝
中芯國際使用深紫外光(DUV)微影技術,已製造出7奈米級晶片。這套設備早於被稱為極紫外光(EUV)的尖端技術。DUV多重曝光速度較慢、成本較高,但只要投入足夠工程技術,仍可達到更小的線寬。報導指出,中芯國際正朝更密集的製程節點推進,同時設法克服線寬控制與良率限制。除了製程研發,中國設計商也轉向小晶片架構與先進封裝,將多個晶粒整合到同一模組中;如此一來,不必只依賴單一大型晶粒,也能提升效能。
記憶體與儲存
長江存儲在3D NAND領域持續突破,推出的產品已接近全球堆疊層數的頂端。記憶體密度提升對資料中心與手機至關重要,也有助於確保本土供應,即使高頻寬記憶體仍是瓶頸。中國的DRAM與特殊記憶體製造商也有所進步,並獲得國家支持及日益壯大的本土設備供應基礎。
設計、EDA與開放架構
華為旗下及其他設計公司正以標準指令集與RISC-V等開放替代架構為基礎,開發人工智慧加速器。隨著取得西方頂級電子設計自動化(EDA)工具的管道收緊,對本土EDA的投資也大幅增加。中國工程師正打造涵蓋布局與繞線、驗證及類比設計的工具鏈;大學則探索包括碳奈米管邏輯在內的新型元件概念。這些實驗短期內或許無法量產,但可能為未來突破奠定基礎。
以較少資源打造更強的人工智慧模型
中國適應限制最明顯的跡象之一,是人工智慧實驗室以效能較低的GPU訓練出具有競爭力的模型。DeepSeek推出大型語言模型,據稱運算資源成本出乎意料地低,並在資料整理、訓練排程與推論技巧上提升效率。部分說法仍有爭議,但更廣泛的趨勢十分明確:限制迫使團隊最佳化軟體、資料流程與模型設計,進而從中階硬體榨出更多效能。
瓶頸仍在哪裡
即使取得一波進展,中國仍面臨關鍵缺口。最明顯的是微影技術。艾司摩爾(ASML)仍是EUV系統的唯一供應商,而中國晶圓廠無法取得這類設備。本土微影設備製造商上海微電子裝備(SMEE)在成熟與中階製程節點有所進步,但在最先進的微影機台方面仍遠遠落後。缺少盟友提供的全套設備與光阻材料,先進製程的良率仍難以提升。這些限制累積後反映在每片晶圓的成本與產能上,台灣與韓國仍保有顯著優勢。
NAND記憶體供應已有改善,但人工智慧所需的高頻寬記憶體仍然吃緊,而且難以在頂級規格上複製。以本土GPU為核心的軟體生態系正在成長,但與在美國晶片上發展多年、日益成熟的供應商函式庫及工具相比,仍有落差。管制限制了取得頂級EDA功能的管道,拖慢產品上市速度,也讓驗證工作更加複雜。人才同樣受限。中國工程師人數眾多,但除了少數企業之外,具備大規模建造與營運先進晶圓廠經驗的人才並不多。
設備種類不夠齊全也是一項限制。中國在蝕刻與薄膜沉積領域已有領先企業,但在量測、檢測與光阻材料方面仍有缺口。每一項缺失都會增加時間、成本與不確定性。這也是為何採用DUV技巧製造的先進製程成本高昂、難以擴大規模,相較之下,使用EUV的競爭對手更具優勢。
對全球企業的衝擊
出口管制改變了許多西方企業的經營條件。美國晶片設計商先是失去大型市場,之後又因政策調整而再次遭受衝擊。規則變動複雜、授權時程漫長、門檻不斷改變,都讓企業難以規劃。有些公司專為中國設計產品,後來卻因修訂後的限制而不再符合規定,庫存也因此陷入進退兩難。設備製造商在友好市場的需求激增,卻無法掌握在中國的服務合約與設備升級情況。中國市占率流失,也為中國供應商向上發展騰出了空間。
輝達執行長黃仁勳坦率談及中國市場對公司造成的巨大變化。華盛頓擴大限制後,他警告公司在中國的銷售額正急速下滑,並指出排除全球最大人工智慧市場所帶來的更廣泛戰略代價。
中國市場基本上已對我們關閉。我們原本幾乎握有整個市場,如今市占歸零。
美國企業承受的衝擊,正是中國被迫調整的另一面。美國公司失去市場准入之際,中國企業也更有理由採購本土替代品。這又讓中國晶片設計商與設備製造商得以擴大規模,逐步降低成本、提升效能。這是一個雙向作用的循環。
人工智慧需求正在改寫市場力量
訓練大型人工智慧模型已成為先進晶片需求的主要動力。隨著取得美國領先晶片的管道關閉,尋找非美國GPU的腳步加快。華為昇騰系列如今成為中國雲端業者與人工智慧開發商關注的核心;本土晶片與人工智慧企業組成的聯盟則協調軟體支援、效能調校與生態系拓展。更多中國人工智慧實驗室聲稱,已在搭載本土加速器的當地運算叢集上訓練出最先進的模型。
中國人工智慧公司科大訊飛表示,最新的推理模型完全以本土運算資源訓練完成。對一個過去仰賴美國GPU的產業而言,這具有象徵性意義。
我們的Spark X1模型是在中國自己的運算基礎設施上訓練的。
設備製造商也呼籲耐心等待。一家中國主要蝕刻設備供應商的負責人告訴投資人,中國有望在數年而非數十年間縮小與全球頂尖業者的多數差距。
給我們五到十年,我們就能與最優秀的業者並駕齊驅。
這些押注伴隨風險,但也顯示人工智慧需求與長期投資正逐漸匯聚。若本土加速器能在部分任務上達到同等水準,中國買家就會更快轉用本土零組件,軟體生態系也將隨之發展。
政策取捨與執法挑戰
對美國而言,核心取捨十分明確。管制可以拖慢中國在技術前沿的進展,但也會讓美國企業失去能支應研發與擴大規模的成長市場。管制還會促使立場中立的客戶轉向中國供應商,並鼓勵中國企業投資整條產業鏈。因此,許多政策分析人士主張制定精準規則、嚴格執行工廠設備管制並深化盟友合作,同時加大對美國研究、人力培訓與製造產能的投資。
執法最為棘手。晶片可以經由第三國轉運,雲端服務難以監管,實體清單與授權流程也需要不斷更新。與此同時,中國並未停下腳步。中國已在關鍵礦物領域採取反制措施,並鼓勵轉用本土EDA與晶片設備。這場競賽持續越久,相關轉變就越可能定型。
這不代表管制毫無用處。管制可以爭取時間,尤其是在設備領域,EUV與高階檢測系統都獨一無二。問題在於如何善用這段空檔。政府投資半導體研究中心、補助新晶圓廠,以及吸引全球人才的計畫,都可能決定領先優勢是曇花一現,還是得以持續。
接下來值得關注的指標
幾項指標將有助於看出發展方向。第一,觀察中國7奈米級及更先進晶片的生產良率與產量。第二,追蹤本土高頻寬記憶體與封裝技術的進展,這兩個領域將左右人工智慧系統效能。第三,關注本土加速器周邊軟體生態系的成熟度,包括編譯器、框架與函式庫。第四,留意對轉運與雲端服務的執法情況。第五,追蹤盟友在設備管制與服務限制方面的協調。最後,持續觀察美國政策如何在管制、長期投資及本國企業的市場准入之間取得平衡。
如果中國持續擴大成熟與中階製程節點的產能,同時透過封裝與系統層級設計推進特定技術前沿,就能滿足大部分本土需求,並在海外價格敏感的市場競爭。如果美國與盟友進一步收緊設備管制,並加倍投資自身產業實力,就能在最先進製程節點及相關設備上維持領先。
重點整理
- 美國自2018年起實施出口管制,目標涵蓋先進晶片、設計軟體與半導體設備;2022年至2025年間規則進一步收緊。
- 設備管制比成品晶片管制更難規避,使微影與檢測設備成為最有效的瓶頸。
- 中國加快本土發展,投資設計、設備與封裝,重整國家監管架構,並運用地方基金吸引人才與資金。
- 迂迴方案包括利用DUV多重曝光製造更密集的製程節點、採用小晶片,以及快速發展記憶體與先進封裝。
- 中國在EUV微影、高頻寬記憶體、EDA取得管道與先進製程良率方面仍有缺口,也缺乏大規模量產晶圓廠的經驗。
- 美國企業在中國失去大量銷售機會,中國買家則轉向本土替代品,協助當地供應商擴大規模。
- 人工智慧需求正推動本土加速器相關結盟,中國實驗室表示已在當地運算叢集訓練大型模型。
- 當前政策選擇的關鍵,在於精準管制、嚴格執行設備限制,以及大幅投資美國研究、人力與製造業。
- 未來的重要觀察指標包括中國先進製程良率、本土高頻寬記憶體進展、本土GPU生態系成熟度,以及盟友在設備管制方面的合作。