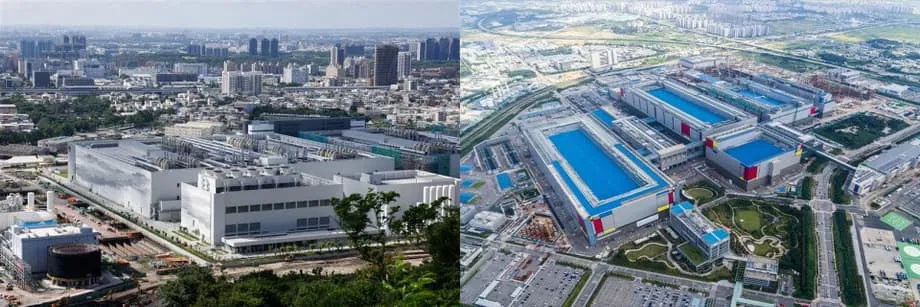
AI需求重塑兩大晶片強國
全球AI熱潮推升了對最先進晶片的需求。這波需求使台灣在亞洲經濟成長競賽中領先,南韓則放緩,儘管兩國都是晶片強國。亞洲開發銀行預測,半導體出口大幅成長將帶動台灣今年經濟成長約5.1%。南韓的成長率預估約為0.8%,明顯落後;即使三星電子與SK海力士的獲利都已回升,仍是如此。兩地表現分歧,反映的是經濟結構、政策選擇與關稅曝險程度不同,而非單純比較哪國企業賣出更多晶片。從資料中心到智慧型手機,AI系統都需要尖端邏輯處理器與大容量記憶體,帶動晶圓代工及記憶體領域的訂單同步增加。
台灣的出口引擎已全速運轉。8月出口額年增約34%,創下約585億美元的歷史新高,略高於南韓當月的584億美元。預測也顯示,兩地生活水準的排名將出現象徵性逆轉。台灣人均國內生產毛額(GDP)預計將超過3.8萬美元,20多年來首度超越南韓。南韓的經濟總量仍大得多,但若經濟成長持續疲弱,兩地差距將會縮小。
晶片在台灣經濟與貿易中的占比更高。近期估算顯示,半導體產業約占台灣GDP的22%,是南韓約10%的兩倍以上。就出口而言,積體電路約占台灣出口的三分之一,南韓則約占五分之一。這種集中度放大了台灣從人工智慧建置潮中獲得的成長,也讓產業組合較多元的南韓更容易受到汽車、鋼鐵與石化業景氣放緩及關稅逆風影響。
台灣為何領先?
全球AI擴張仰賴台灣的晶圓代工領導地位。台灣積體電路製造公司(台積電)為美國主要晶片設計商代工生產大部分最先進的邏輯晶片,這些晶片應用於AI處理器與智慧型手機。台灣半導體產業以新竹科學園區及其周邊為核心,形成密集聚落,人才、供應商、設備廠商與物流業者緊密協作。這套生態系能降低成本、提高良率並加快產品上市。近年來,台灣強化研究、設備與人才留任的租稅抵減,並編列數十億美元經費,支持至2033年前將尖端產能與封裝留在台灣。嚴重乾旱期間,政府優先供水給晶圓廠,以免產線停擺,凸顯國家政策如何配合產業需求。
台灣正好處於需求快速成長的領域。雲端服務業者與裝置製造商增加AI相關半導體及電子產品訂單,帶動台灣對美出口大幅攀升。今年部分月份對美出貨量年增超過60%,推升出口總額創高。近幾季台灣晶片設備採購額高於南韓,顯示尖端邏輯晶片與高附加價值封裝產能正強勁擴張。產業追蹤機構資料顯示,台灣在全球晶片委託製造市場的占比超過60%,在最先進邏輯製程節點的占比則接近90%或更高。短期內,全球AI晶片市場預計每年成長約20%,整體半導體市場的成長率則預估接近高個位數。台灣處於產業最前線,因此能掌握更多這波較快成長帶來的商機。
晶片產業復甦,南韓經濟成長為何仍然疲弱?
南韓晶片製造商正從記憶體產業的深度低迷中復甦。隨著AI訓練與推論需要大量高速記憶體,DRAM與NAND價格先趨於穩定,之後開始回升。SK海力士受惠於AI加速器帶動的高頻寬記憶體需求。三星則推進新一代DRAM製程,並擴大尖端邏輯晶片的晶圓代工業務。然而,這些成長與經濟其他領域面臨的壓力並存。汽車、鋼鐵與零組件在主要市場遭遇較高關稅;能源密集產業則在多個地區面臨成本波動與法規變動。因此,晶片業獲利尚未轉化為全面性的經濟提振。
政策設計也有所不同。南韓通過範圍廣泛的半導體扶助方案,但為了追求均衡成長,也將優惠擴大到其他多個戰略產業。企業與經濟學者認為,南韓扶助政策的聚焦程度與推行速度仍落後台灣。圍繞晶圓廠彈性工時、關鍵專案免受每週工時上限限制、加快許可流程,以及簡化資本支出、電力和用水相關獎勵措施的討論仍在持續。南韓已宣布長期計畫,要在2040年代前打造涵蓋晶片產能與供應商的超大型產業聚落,並投入大筆公私部門資金。這項策略可能帶來回報,但擴建廠房、培養人才、增加供電與水庫容量都需要多年時間。短期內,汽車與材料產業面臨的關稅曝險正拖累出口動能。今年以來,南韓出口僅小幅成長,晶片與汽車出口增加,但鋼鐵與石油產品出口下滑。
出口動態與關稅壓力
關稅政策帶來不對稱的壓力。許多晶片產品大致不在最嚴格的關稅範圍內,因為進口國希望避免損害本國科技產業。傳統工業產品則受到不同待遇。AI相關訂單帶動台灣對美出口強勁成長;南韓則在汽車零組件與鋼鐵等關稅提高的主要品項中,出口下滑。最近一個月,台灣出口年增約三分之一,達約585億美元;南韓出口則僅微幅成長略逾1%,達584億美元。南韓對美鋼鐵出口遭遇高額關稅,汽車出貨也轉弱。相較之下,台灣搭上電子產品需求浪潮,對美貿易順差擴大也反映了這項轉變。經濟學者警告,大額雙邊貿易失衡可能引發關注,但目前晶片的戰略地位使許多產品仍未列入新的關稅清單。
晶片組合的結構差異
晶片產業有兩種主導型態。台灣領先尖端邏輯晶片的委託製造,這些晶片是AI系統與智慧型手機的運算核心;南韓則在記憶體領域居於領先地位,記憶體負責儲存並供應處理器所需的資料。當前AI週期的重心偏向尖端邏輯晶片、將邏輯晶片與高頻寬記憶體堆疊的先進封裝,以及節能製程節點。這讓台灣的晶圓代工與封裝業者占有優勢,同時也帶動南韓記憶體供應商成長。邏輯晶片與記憶體的差異形塑了兩地整體經濟表現。記憶體市場較容易隨庫存週期大幅波動,導致獲利與投資劇烈起伏;與多年期AI發展藍圖相關的尖端邏輯晶片代工訂單,則可能相對穩定。
規模與產業聚落同樣重要。台灣的生態系將材料、設備、封裝、測試與設計支援整合在指標性晶圓廠附近。美國晶片設計商仰賴這項能力,才能趕上緊湊的產品上市時程。產業集中也有其限制。新廠需要更多電力與用水,製程節點愈小,廠址選擇的挑戰也愈大。分析人士提醒,AI建置需要大幅增加發電量並升級電網。台灣與南韓都必須設法在期限內提供所需產能。乾旱與用電尖峰期間,台灣優先保障半導體營運所需的水電,顯示政府藉此維持國家優勢的政策方向。南韓也正努力確保晶片聚落長期所需的能源與水資源,並推動培訓計畫,以彌補製程工程與設備維護領域的人才缺口。
風險與韌性
尖端晶片產能高度集中於台灣,帶來地緣政治與經濟風險。台灣海峽若爆發衝突,將造成嚴重衝擊。經濟學者曾模擬極端情境,全面衝突可能使全球損失逼近10兆美元,封鎖情境則可能造成數兆美元損失。全球對台灣的依賴程度十分明顯:台灣生產全球大多數最先進邏輯晶片,台灣主要晶圓代工廠也占據委託製造市場的主導地位。即使友好國家出資興建更多工廠,短期內仍難以複製台灣的效率、深厚人才庫與密集供應商網絡。
將產能移回本土與供應鏈友岸化的趨勢正在加速。美國、歐洲、日本與南韓已推出補助計畫及租稅抵減,鼓勵更多晶圓製造、封裝與材料生產回到本土。從亞利桑那州、紐約州,到九州與德勒斯登,許多專案正陸續推進。但產能擴張需要時間,成本與人力限制依然存在。台灣企業也參與相關計畫,在海外興建部分產能以擴大地理布局,但最先進的生產仍集中在台灣。分析人士預期,這種平衡在未來幾年仍會維持。
快速成長也帶來社會與財政壓力。在台灣,資通訊與半導體產業的薪資漲幅高於其他產業,擴大了所得差距。新竹等科技聚落的住房供給緊縮,也推升非科技業工作者的生活成本。當地資料甚至顯示,高薪科技家庭的生育率略有上升,但負擔不起的生活成本也使其他人打消成家的念頭。部分時期通膨侵蝕實質薪資成長,家庭負債相對於經濟產出的比率也偏高。南韓同樣面臨人口結構與居住負擔壓力,大城市的生活成本問題也相當普遍。除了擴增晶圓廠與出口,如何兼顧成長品質與成長規模也愈來愈重要。
兩地經濟接下來可以怎麼做
南韓可藉由排除瓶頸並分散優勢,善用晶片產業復甦帶來的契機。業界高層呼籲採行彈性工時,並針對時程緊迫的晶圓廠專案,給予每週工時上限的特定豁免。加快電線、變電站與供水設施的許可流程,才能配合產能擴張時程。明確且穩定的尖端製程節點與先進封裝租稅抵減,可鼓勵本土晶圓代工業務擴張,與世界級記憶體產業相輔相成。半導體以外,政策也可支持高附加價值汽車與電池、低碳鋼鐵及數位服務,分散出口風險。透過貿易外交緩解汽車與材料產業的關稅摩擦,也將有所助益。培訓設備技術人員與製程工程師,則可縮小常拖慢產能爬升速度的人力缺口。超大型產業聚落策略必須搭配及時供應能源與水資源,並簡化地方核准流程。
台灣的首要任務是在擴大成長基礎的同時鞏固領先地位。隨著AI需求推升產能需求,水資源回收、供電穩定與人才培育都是戰略要務。若要將尖端製程留在台灣,就必須持續提供投資支持,並維持政策可預期性。將部分封裝與成熟製程分散至友好市場,可降低集中風險,同時保留核心領導地位。金融穩定也是重要支柱。如何管理推高人均GDP的匯率波動,以及改善新竹與台北的居住負擔能力,都攸關包容性成長。持續參與與美國、日本及歐洲的供應鏈合作,有助於維持取得關鍵設備與市場的管道。審慎擴大自由貿易協定,也可協助半導體以外、難以單靠價格競爭的產業。
重點摘要
- 預測台灣2025年經濟成長率約為5.1%,南韓則約為0.8%。
- 台灣8月出口額約585億美元,單月出口首度超越南韓。
- 台灣人均GDP預計將在約22年來首度超越南韓。
- 半導體約占台灣GDP的22%、南韓GDP的10%,左右AI週期對整體經濟的影響。
- 晶片約占台灣出口的三分之一,南韓出口的五分之一。
- 美國關稅衝擊南韓汽車與鋼鐵業,許多晶片產品則仍未納入最嚴格的關稅範圍。
- 台灣在尖端邏輯晶片與封裝領域領先,南韓則在記憶體領域居前;兩地都面臨擴充電力與用水供應的挑戰。
- 全球正加大在台灣以外擴增產能的力道,但短期內台灣仍是最先進晶片的關鍵生產樞紐。