GDP強勁,為何反而引發疑慮
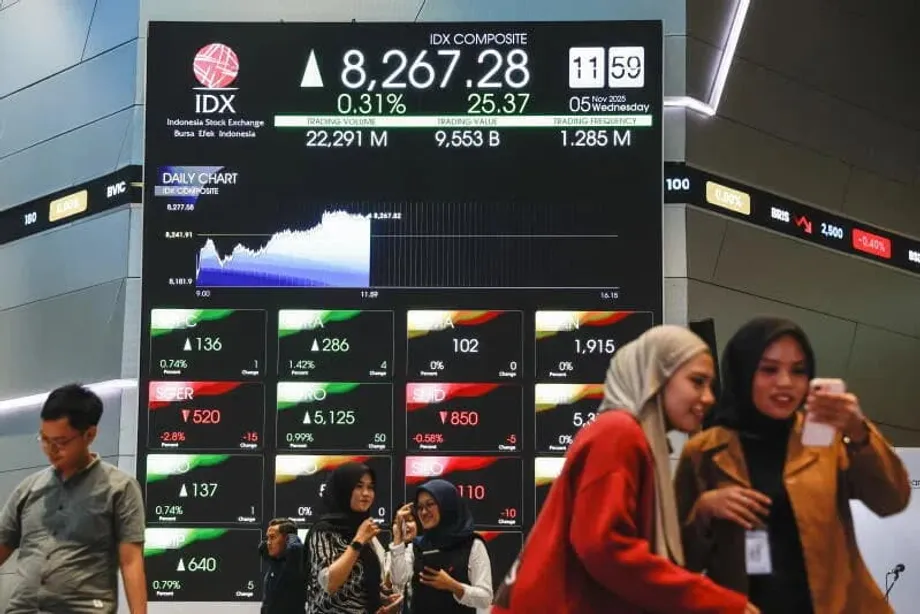
印尼公布第三季經濟成長率再度接近5%,但一連串日常指標顯示,經濟動能正在轉弱。印尼統計局表示,7月至9月國內生產毛額(GDP)較去年同期成長5.04%,僅略低於第二季的5.12%。然而,汽車經銷商銷量下滑、水泥出貨量減少,申請失業給付的人也變多。這種反差引發各界討論:亮眼的總體數字,是否掩蓋了家庭與企業已經感受到的經濟放緩?這攸關重大。帳面上較強的成長,可能影響薪資協商、投資規劃與利率走向。如果數字被高估或解讀錯誤,政策可能偏離目標,外國投資人也可能失去信心。
目錄
官員將第三季經濟活動維持穩定歸因於觀光、教育、商業服務及出口穩健。6月推出的24.44兆印尼盾刺激方案,以及在美國新關稅上路前提前出貨,也有助於穩住動能。不過,幾項指標卻呈現相反訊號。第三季汽車銷量下滑17.4%;2025年前9個月國內水泥銷量減少2.4%。失業給付申請大增,2025年初申請給付的勞工占比升至25%,過去幾年約為12%。2025年前9個月稅收較去年同期減少4.4%。雇主表示需求疲弱、成本上升,印尼盾也持續貶值。
近年來,印尼公布的經濟成長率經常接近5%。第二季數據高於許多預測,也引發議論,因為實質所得與投資表現疲弱,而且假期因素原本預期會有利於第一季。第三季成長率為5.04%,接近市場調查預估,但GDP趨勢與高頻指標之間的落差仍十分明顯。這種落差及其成因,如今成為一場從工廠現場延燒到內閣辦公室的爭論焦點。
官方數據怎麼說
印尼統計局公布,第三季GDP年增5.04%;若不經季節調整,季增1.43%。第二季年增5.12%,而第一季年增4.87%、景氣暫歇後,第二季季增率反彈至4.04%。2025年前三季GDP成長率接近5%。最大產業製造業第三季年增5.54%,略低於前一季的5.68%。7月至9月出口逐月增加,部分原因是企業趕在美國19%關稅上路前出貨。6月推出的財政方案提供現金補助與交通補貼,帶動整個夏季的移動與消費。
較早公布的第二季細項,呈現各部分如何帶動經濟成長。家庭消費約占經濟總量54%,為當季成長貢獻約2.64個百分點。固定資本形成總額(衡量營建、機械與設備投資)占GDP近28%,年增近7%,貢獻約2.06個百分點。政府消費則貢獻0.22個百分點。觀光復甦,加上企業進口原物料與資本財,帶動出口與進口雙雙以兩位數成長。製造業對成長的貢獻最大,其次為貿易、資訊與通訊,以及營建業;爪哇島持續占全國產出的半數以上。
GDP如何計算,為何可能造成誤讀
GDP加總一段期間內生產的商品與服務價值。即使民眾手頭吃緊,幾種因素仍可能推高總體數字。出口增加會帶動GDP,但若進口成長放緩或價格變動,淨貿易的計算結果也可能支撐最終數字。營建活動激增可推高帳面投資,即使銀行投資信貸仍然疲弱。學校假期等季節性因素,也可能帶動交通、餐飲與教育等服務業。企業趕在政策變動前提前出貨,也會使單季活動增加。這些情況在開放型經濟體並不少見,可能模糊GDP與日常民生感受之間的關係。
財政部長斯里・穆莉亞妮・英德拉瓦蒂(Sri Mulyani Indrawati)為數據及負責統計的人員辯護,強調統計流程採用透明方法,並遵循國際標準。
我相信印尼統計局維持了公信力。該機構已詳細說明其方法、資料來源及公布的數據。
印尼統計局局長阿蜜莉雅・維迪亞桑蒂(Amalia Widyasanti)也提出類似說法,表示該局依據完整且已通過驗證的基礎資料。
我們已掌握完整的佐證資料。一切都經過驗證,數據可靠。
總統傳播辦公室主任哈桑・納斯比(Hasan Nasbi)表示,政府無論在景氣好或走弱時,都一貫如實公布經濟狀況,並呼籲批評者也關注投資的角色,而不只看消費。
成長增加就會公布,成長下滑也會公布。這不是在算命。
經濟學家為何抱持懷疑
許多經濟學家與企業團體仍認為經濟脈動疲弱。第三季汽車銷量較去年同期下滑17.4%;2025年前9個月國內水泥銷量減少2.4%。失業給付申請人數從去年同期的4,816人、2022年的844人,升至今年4月的13,200人。1月至4月申請給付的勞工占比升至25%,過去幾年同期約為12%。幾位分析師原本預期第三季成長率低於5%,並指出消費需求低迷、投資規劃謹慎,以及貨幣貶值等問題。
指向下行的訊號
企業信心受到多重因素打擊,包括以效率為由削減差旅與基礎建設支出、投資信貸成長放緩,以及對政策不確定性的憂慮。雇主警告,過於樂觀的成長數據可能推升薪資要求,但企業利潤空間有限,無力滿足。年初至今稅收減少,也凸顯企業利潤與所得承壓。城市家庭的日常觀察也與數據相呼應:店家表示逛店的人多、購買的人少;餐廳顧客則改選較便宜的餐點。
迪波內戈羅大學(Diponegoro University)的艾絲特・阿斯圖蒂(Esther Astuti)提醒,過度渲染經濟成長可能適得其反,侵蝕吸引長期資本所需的公信力。兩位資深分析師進一步提出批評。
「這套說法似乎是為了兌現政治承諾而建構,而不是反映經濟現實。」巴希瑪・尤迪斯蒂拉(Bhima Yudhistira)表示。他認為,政治不應左右經濟成績單。
追蹤投資情勢的資深經濟學家陶希德・艾哈邁德(Tauhid Ahmad),則質疑第二季帳面資本形成大幅增加,與銀行及企業所反映的情況不符。
固定資本形成總額涵蓋機械、設備及建築等資本支出。目前公共與民間部門的投資信貸成長都在放緩,這表示公布的數字可能與實際投資情況不一致。
就業難題與薪資
就業數據讓情況更加複雜。2025年2月失業率微降至4.67%。專家指出,印尼的定義將參考週內至少工作一小時的人都列為就業者。在非正式部門規模龐大、工時短且兼職工作普遍的勞動市場中,即使就業不足與工作不穩定的情況嚴重,失業率仍可能偏低。相較之下,失業給付申請人數大幅增加。2025年初領取給付的勞工占比升至約25%,過去幾年約為12%;企業表示,這個變化更符合他們的實際感受。
薪資制定可能成為下一個爭議焦點。最低工資每年依通膨與經濟成長調整,各省調整步調不一:隨著鎳礦計畫擴大,北馬魯古省過去十年薪資快速上漲,東努沙登加拉省的增幅則較慢。雇主擔心,外界若認為經濟蓬勃成長,工會對2026年的薪資要求會更強硬,但企業同時面臨投入成本上升、訂單疲弱及印尼盾走貶。這種局面可能促使企業延後招聘與投資,等待前景更加明朗。
觀察實際需求
消費數據好壞參半。補貼與學校假期帶動零售銷售,7月成長4.7%、8月成長3.5%。餐廳、飯店與交通業受惠於旅遊與觀光活動。高單價商品的表現則呈現不同景象,汽車購買量大幅下滑。家庭信心調查顯示民眾消費謹慎,實質薪資成長也不穩定。第三季工廠活動持續擴張,但製造業成長率從前一季的5.68%降至5.54%,雖然幅度不大,仍是值得留意的放緩訊號。
部分分析師認為,這段期間經濟主要仰賴政策支撐。
「第三季的核心,就是政策支持帶動投資與消費。」牛津經濟研究院(Oxford Economics)的亞當・艾哈邁德・薩姆丁(Adam Ahmad Samdin)表示,並提到現金補助、交通補貼及政府支持的計畫。
貿易、關稅與出口
貿易抵銷了部分疲弱。美國8月調整關稅前,企業加快出貨,使整季商品出口維持穩健。進口在7月和8月下滑,9月則反彈,這種走勢符合提前出貨與庫存管理的情況。即使部分內需轉弱,淨出口仍支撐GDP數據。這種情況可能只是暫時現象。印尼受到全球供應鏈變動的影響不如部分鄰國,但經濟仍易受大宗商品週期及中國原物料需求左右。
一位市場經濟學家如此總結本季的貿易動態。
「商品出口持續受惠於提前出貨,進口則溫和成長。」星展銀行(DBS Bank)的拉迪卡・拉奧(Radhika Rao)表示,並補充,隨著關稅衝擊逐漸消退、外需轉弱,貿易帶來的提振可能減弱。
政治、市場與Danantara問題
金融市場波動劇烈,顯示投資人同時衡量國內與全球風險。3月,雅加達綜合指數大幅下跌,觸發暫停交易。今年外國投資人淨賣出規模龐大。監管機關暫時放寬庫藏股規定,以穩定股價。分析師指出,數家國營營造公司的債務負擔沉重、稅收疲弱,以及逾期放款增加,都是經濟逆風。印尼盾走弱,也推高有美元負債企業的成本。
政策辯論也延伸至新主權投資機構Danantara的成立。該機構旨在整合國有資產,並為基礎建設、能源與下游產業吸引資金。支持者認為,專業管理可提高報酬並減輕預算壓力;質疑者則擔心治理與透明度問題,也憂慮基金可能在缺乏改革的情況下,被用來拯救績效不佳的企業。基金的監督機制、董事會獨立性與稽核流程是否可信,將攸關投資人信心。
總統普拉伯沃・蘇比安托(Prabowo Subianto)設定任內將經濟成長率提高至8%的雄心目標,並將宏大目標定位為激勵工具。他在國內外都面臨質疑,也利用批評聲浪鼓舞各部會;他曾告訴聽眾,連外國人都開玩笑說,只要他達成目標,就請他吃飯。這種政治背景形塑了外界預期,也有助於解釋為何政府與批評者都如此關注成長數據是否準確。
經濟感覺較慢,GDP為何仍能成長5%
總體數字與日常生活感受可能因多種原因而有所落差。即使內需疲弱,淨出口仍可能推升GDP。企業若趕在關稅上路前出貨,且進口成長放緩,淨貿易的貢獻便會增加。相對價格也很重要。GDP平減指數會調整各產業的通膨,因此大宗商品價格變動可能左右計算結果。當大宗商品價格趨穩或下跌時,即使名目銷售疲弱,部分產出的實質價值看起來仍可能較好。
投資是另一個讓數據難以解讀的來源。固定資本形成總額涵蓋政府與民間部門的營建支出,以及機械與設備投資。即使信貸仍緊縮,早前核准的計畫仍可能繼續推進;即使民間投資意願降溫,公共工程也可能照常進行。存貨也可能在不同季度間大幅變動。這些因素即使在銀行放貸成長緩慢時,仍可能帶來強勁的投資數據。
最後,統計衡量的限制也有影響。印尼非正式經濟規模龐大,就業不足普遍,工時也會增減變動。調查設計的目的,是掌握這些現況,但調查並不完美,國民帳修正也屬常態。汽車銷量、水泥出貨量與失業給付申請等高頻指標,是很有價值的交叉檢視依據。如果各項訊號連續一、兩季以上背道而馳,追問落差成因以及是否會收斂,都是合理的做法。
接下來觀察重點
幾項因素將左右後續發展。第一,留意關稅前提前出貨的效應消退,以及中國需求變化後,出口是否失去動能。第二,觀察假期帶動效果過後的汽車銷量、水泥出貨量與零售銷售,掌握內需走勢。第三,追蹤投資信貸成長、建築許可與資本財進口,檢視公共工程以外的投資實力。第四,將失業給付申請與就業不足情況,和整體失業率一併觀察,以評估勞動市場壓力。第五,留意各省2026年薪資協商,以及是否調整將薪資與GDP成長數據連結的公式。第六,觀察稅收,這是企業利潤與所得的窗口。第七,關注印尼央行自2024年底以來降息後,如何在匯率穩定與支持成長之間取得平衡。最後,留意Danantara及國營企業改革的政策訊號,治理透明度將影響投資與匯率。
重點整理
- 第三季GDP年增5.04%,低於第二季的5.12%。
- 第三季汽車銷量下滑17.4%;2025年前9個月國內水泥銷量減少2.4%。
- 4月失業給付申請人數升至13,200人;2025年初申請給付的勞工占比升至約25%,過去幾年約為12%。
- 2025年前9個月稅收較去年同期減少4.4%。
- 政府捍衛印尼統計局方法的可信度,批評者則質疑投資與就業指標。
- 美國19%關稅上路前的提前出貨支撐出口,6月刺激方案則有助於家庭消費。
- 2025年2月失業率為4.67%,但其定義將參考週內至少工作一小時的人都列為就業者。
- 市場波動、外資流出,以及對新設Danantara基金治理的疑慮,都影響投資人信心。
- 內需表現不均,汽車市場疲弱,零售則受到補貼與假期支撐。
- 主要風險包括外需轉弱、政策不確定性、薪資壓力及印尼盾走貶。