AI 如何讓電力成為新的瓶頸
人工智慧正從實驗室走進大型電腦叢集,也就是所謂的資料中心。模型訓練與 AI 查詢服務的提供,讓數千個高效能晶片集中在同一處。這些設備耗電量龐大,也會產生大量熱能,因此需要工業級冷卻系統。在許多地區,電力而非演算法,已成為最主要的制約因素。
目錄
能源機構估計,資料中心在 2024 年的用電量已達約 415 太瓦時,約占全球總用電量的 1.5%。國際能源總署在基本情境中預測,到 2030 年,這個數字可能增加近一倍,達約 945 太瓦時。目前,美國、中國與歐洲是最大的用電地區。僅美國與中國,預計就將占 2030 年前用電增幅近 80%。高度集中的用電負載對地方電網構成挑戰,也需要昂貴的升級工程。
AI 伺服器仰賴高效能繪圖處理器,每個機櫃的耗電量高於傳統運算設備。更高的功率密度推升變壓器、開關設備、電纜、故障保護與冷卻系統的需求。許多公用事業業者也要求設置現場備援電力與儲能設備,以確保資料中心快速增加負載時仍能穩定供電。因此,為電廠到伺服器機房輸送電力的設備製造商,訂單迅速增加。
中國設備製造商為何需求旺盛
AI 相關建設浪潮,正與地緣政治限制及漫長交貨期交會。美國大型科技公司持續向日本與南韓的盟友採購,而非向中國大陸供應商下單。這些公司的訂單能見度已延伸至數年,促使其他市場的買家轉向中國,尋求更快交貨與較低成本。
花旗環球市場中國股票策略師暨亞洲公用事業與潔淨能源研究主管 Pierre Lau,持續追蹤這股轉變如何影響設備供應鏈。
在地緣政治緊張之際,美國向日本與南韓採購產品,而非向中國採購。如今,日本與南韓企業的訂單排程長達三年,因此新興市場的企業轉向中國大陸供應商。
他也表示,只要白宮持續支持大型雲端與電信業者積極擴建 AI 基礎設施,中國大陸供應商目前的景氣循環就可能延續。
只要川普仍掌權,(這波上行週期)就會持續。
出口數據反映出這波增長。今年前十個月,中國出口約 73 億美元的變壓器,以及約 43 億美元的高壓氣體絕緣開關設備,較去年同期分別成長 37.8% 與 28.5%。相比之下,出口總額成長 5.3%。
熱潮背後的數字
北美面臨的壓力最為迫切。產業估算指出,若發電、輸電與配電未能及時擴建,資料中心專案可能使 2028 年前的電力供應短缺幅度高達 20%。大型雲端服務商大幅提高資本支出計畫,分析師預期本十年電網投資將每年增加約 5%。部分研究人員預測,AI 相關電力需求到 2026 年可能增加一個數量級,進一步帶動變壓器與開關設備需求。
預測機構也上調對中國的預期。瑞銀目前預測,2028 至 2030 年中國電力需求每年將成長約 8%。該機構估計,其中約 2.3 個百分點來自 AI 資料中心、1.4 個百分點來自出口導向製造業,另有 1.2 個百分點來自交通與工業電氣化。中國計畫在未來三年新增約 5 至 6 吉瓦的 AI 資料中心容量,遠低於美國目前規劃中的 40 至 45 吉瓦,顯示仍有進一步成長空間。瑞銀預期,第十五個五年規劃期間將迎來新一輪資本支出週期,電力投資每年成長近 12%,涵蓋核電核准、風電新增、電網擴建與儲能等領域。
這股熱潮也延燒至股市。電氣設備製造商特變電工(TBEA)股價在 11 月一個表現亮眼的交易週上漲近 30%,太陽能設備製造商 CSI Solar 同期則大漲逾 40%。投資人正從晶片設計與純 AI 軟體轉向讓運算得以實現的基礎設施,包括電力、金屬、冷卻與儲能。
從變壓器到開關設備,買家當前需要什麼
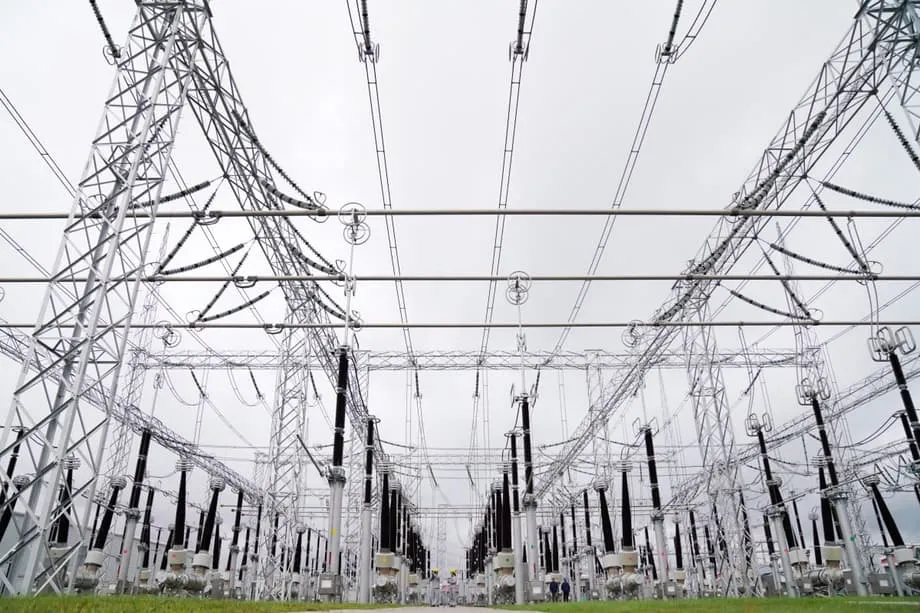
在新聞標題背後,大型 AI 設施的採購清單涵蓋整座變電所,甚至更多。許多場址需要專屬的高壓電力連接,以及宛如微型電網的現場設備。
- 電力變壓器:這類設備將電壓升高以利輸電,再降壓供伺服器使用。由於鐵心採用取向性電磁鋼片,且設備必須通過嚴格測試,交貨期可能長達數月。
- 氣體絕緣開關設備(GIS):密封式外殼可節省空間,並提升人口稠密都會區或嚴峻氣候場址的可靠性。這類設備可處理高故障電流,並安全切換大負載。
- 高壓直流輸電(HVDC):隨著資料中心樞紐擴大,部分電網使用高壓直流輸電,從遠端發電設施輸送大量電力。這需要換流器、控制系統與專用變壓器。
- 中壓設備與配電單元:這些設備在建築物內及機櫃之間安全分配電力,並透過協調式保護機制避免停電。
- 冷卻與熱管理:隨著功率密度提高,冷水機、蒸發式系統與液冷設備讓晶片維持在安全溫度範圍內。
- 儲能系統:電池組可吸收需求短暫尖峰、快速回應,並在電網波動時協助維持持續運作。
- 電纜與導體:大截面積的銅纜與鋁纜負責連接設施內的設備及電網。電網建設增加,也推升了電纜用鋁需求。
中國製造商在許多產品領域都有競爭力。其成本結構、規模,以及大型國內電網專案的經驗,使其能積極報價,尤其是在其他供應商交貨排程漫長的情況下。
訂單來自哪些市場
北美是最受關注的需求中心。分析師預期,公用事業業者短期將依賴燃氣渦輪機迅速增加供電容量,長期新增供電則包括燃氣與核能電廠,以及大規模電網升級。隨著老舊燃煤與燃氣電廠退役,加上併網排隊案件增加,變壓器供應缺口持續擴大。
新興市場也帶來另一波需求。拉丁美洲、中東與東南亞國家正興建發電設施、升級輸電系統,以支應工業成長與新建資料中心。這些市場許多對價格敏感、時程也受到限制,為中國大陸出口商創造了商機。
資料中心開發商通常會選擇電價低、電力連接可靠且許可程序友善的地點,因此水力、核能或再生能源裝置容量龐大的地區吸引了相關專案。中國企業常以零組件供應商身分,為國際承包商供貨,也會直接出口,填補變壓器、GIS 與大電流電纜的供應缺口。
對投資人與市場的意義
這波轉變也帶來投資機會。在純 AI 概念股強勁上漲後熱度降溫之際,愈來愈多投資人開始尋找與電力供應鏈相關的企業,包括電網設備製造商、儲能業者,以及供應銅與鋁的金屬生產商。
中國有多檔相關上市標的。特變電工與 CSI Solar 在該週大漲,突顯了這項投資主題。若電網支出如期落實,變壓器與開關設備製造商的訂單能見度可能延續多年。在交貨期長、品質要求嚴格的利基市場,業者的定價能力可能提升。
但仍有一些限制。公用事業業者與雲端營運商的時程並不一致。大型電廠與輸電線路需要數年時間取得許可並完成建設,資料中心團隊的部署速度卻以月計。股價也會受到大宗商品價格波動,以及大型消費市場出口政策變化的影響。
風險、政策轉變與品質檢驗
貿易壁壘可能改變成本效益評估。提高關稅、要求採購在地產品,或新增安全審查,都可能限制產品銷往部分市場。各國政府對於關鍵基礎設施所使用設備的來源十分敏感。
品質與標準和價格同樣重要。買家會要求符合 IEC 或 IEEE 標準,且往往堅持進行工廠檢驗、型式試驗,以及提供現場試運轉支援。必須運轉數十年的高壓設備,需要完善的保固與服務網絡。
投入成本則是另一項變數。銅、鋁與取向性電磁鋼片是變壓器與電纜的重要材料。若價格大幅上漲,即使訂單充足,利潤率仍可能遭到壓縮。再生能源專案與電動車成長也會消耗相同材料,可能進一步緊縮供應。
供應能跟上 AI 擴建速度嗎
AI 快速普及與能源基礎設施緩慢擴建之間,確實存在落差。大型變壓器接單後,製造就可能需要 12 至 24 個月,後續運輸與安裝還要花更多時間。工廠擴產則需要添購設備、培訓焊接人員,並確保鋼材供應穩定。
提升效率有助於緩解壓力。改善資料中心的電力使用效率,並採用效率更高的加速器,可降低單位運算所需的能源。國際能源總署在基本情境中仍預期,直到 2030 年,資料中心用電量的成長速度都將高於其他產業,其中大部分增幅來自美國與中國。這項預測凸顯持續投資電網與妥善規劃採購的必要性。
目前已開始採用權宜方案。開發商將資料中心與電池儲能搭配,以平抑負載波動並確保備援電力;在法規許可之處,也會增設燃氣渦輪機或固態氧化物燃料電池等現場發電設備,並簽約採購新建風電與太陽能電廠的電力。輸電規劃單位正擴大使用高壓直流輸電,將大量電力輸送至新的運算樞紐。美國新增核電容量不太可能在 2028 至 2030 年前投入運轉,這代表變壓器與開關設備的需求壓力,未來數年仍將居高不下。
重點整理
- AI 資料中心正在改變電力需求,推升全球變壓器與開關設備需求。
- 中國前十個月的變壓器與氣體絕緣開關設備出口,分別成長 37.8% 與 28.5%,高於出口總額 5.3% 的增幅。
- 分析師指出,美國買家偏好日本與南韓供應商,但這些供應商的訂單排程長達數年,促使新興市場轉向中國大陸供應商。
- 國際能源總署預測,資料中心用電量到 2030 年可能增加近一倍,增幅主要來自美國與中國。
- 產業估算指出,若供電增幅落後,資料中心可能使美國到 2028 年前面臨最高 20% 的電力短缺。
- 瑞銀目前預測,2028 至 2030 年中國電力需求每年將增加約 8%,其中 2.3 個百分點來自 AI 資料中心。
- 投資人正轉向電力設備、儲能與金屬類股,中國企業也成為受惠者之一。
- 風險包括關稅與安全審查、製造交貨期漫長,以及銅、鋁與電磁鋼片成本波動。