創紀錄的新低差距,反映貿易格局轉變
2025年,南韓出口額幾乎追上日本,年底前的最後衝刺攸關歷史紀錄。官方海關統計顯示,1月至10月,南韓出口額為5,791億美元,日本則為6,061億美元。兩國相差270億美元,是歷年同期最小差距;此前,全球市場波動衝擊銷售,差距在2024年大幅擴大。距離年度結算還有兩個月的數據待公布,誰能在年底躍居前列,仍有懸念。
目錄
整體趨勢十分明顯。年度出口額差距已從2020年的1,288億美元,縮小至2023年的851億美元。根據貿易促進機構與海關單位的資料,南韓今年迄今在全球出口國排名第六,僅次於排名第五的日本。匯率可能使月與月之間的比較變得複雜,但趨勢走向已相當清楚。
檢視韓國貿易協會(KITA)、日本關稅協會與國際貨幣基金(IMF)資料的業界官員表示,秋季中期的數據凸顯兩國差距縮小之快。
一名業界官員表示:「期中數據尤其值得關注,差距創下新低,接下來還有兩個月,可以觀察後續發展。」
另一名官員則強調,隨著訂單簿逐步結算、主要品項價格趨穩,年底最後階段至關重要。
另一名業界官員表示:「在這種情況下,南韓有望首度達成這項里程碑,甚至超越日本;年底前的最後衝刺將是關鍵。」
出口激增的動力何在
半導體是南韓出口成長的核心。強勁的人工智慧(AI)景氣循環推升記憶體晶片的出貨量與價格;記憶體是南韓最大的單一出口品項。資料中心與裝置製造商競相部署更多算力,以支援大型語言模型和生成式應用;這波轉變需要搭配高頻寬記憶體(HBM)的先進繪圖處理器,也需要大量傳統DRAM與高速儲存設備。11月半導體出口年增38.6%,達172.6億美元,刷新紀錄,超越9月創下的前高。這波表現反映平均售價上漲,以及高階記憶體供應吃緊。
這波升勢也帶動更廣泛的電子產業鏈,從晶圓製造到先進封裝皆受惠。南韓記憶體大廠已調整產線,生產HBM與伺服器用DRAM;晶圓代工廠和設備供應商則表示,AI伺服器晶片製造與組裝所需設備的訂單增加。效益也延伸至物流、測試和材料等領域,帶動出口收入上升,即使部分消費性電子產品類別的表現仍不均衡。
半導體領軍成長
HBM需求如今是出口價值成長的主要動力。AI模型的訓練與運算受限於記憶體頻寬和容量,因此買家優先採購能在加速器與記憶體堆疊之間快速傳輸資料的晶片。這類規格價格較高,而新一波AI伺服器建置計畫顯示,需求可望持續處於高檔。另一方面,2023年市場歷經深度衰退後,庫存逐步正常化,也帶動主流DRAM與NAND出貨受惠。相關產品價格回升,在出貨量未同比增加的情況下推升營收,進一步擴大出口總額的增幅。
汽車出口維持高速
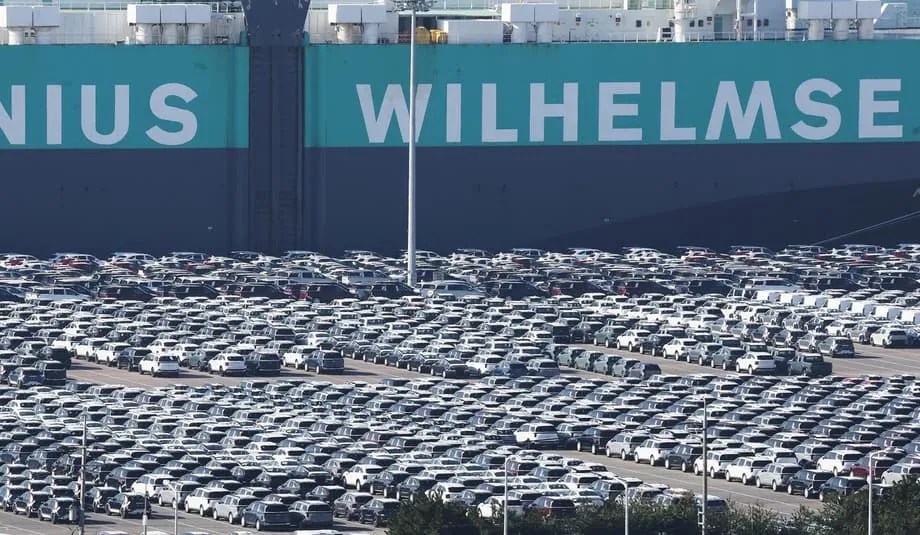
汽車出口為今年的成長表現增添第二具引擎。11月,燃油車與油電混合車出口量年增13.7%,出口額達64.1億美元。產品組合表現有利,歐洲和中東對休旅車及電動化動力系統的需求穩定,零組件出口也持續強勁。安全性與設計方面的品牌評價提升,加上核心級距推出新車款,都有所助益。北美市場因關稅不確定性而面臨挑戰,但其他地區的銷售抵銷了部分市場的疲弱。
根據KITA,電腦、化妝品和藥品也有助於縮小差距。這些品項受惠於主要市場消費需求回升,以及南韓品牌在東南亞持續拓展。
日本出口表現與日圓走弱的局限
日本仍是出口大國,但一些結構性轉變削弱了日圓走弱帶來的助益。日本製造商將生產移往東南亞、北美或歐洲後,愈來愈多出貨會被列為從當地出口,而非日本製造的商品,因此貨幣貶值對官方出口數據的直接提振效果降低。與此同時,中國和南韓在汽車、船舶與中間財方面的競爭日益激烈。
同樣的力量對南韓也可能有利有弊。南韓製造商正投資在美國、中國、歐洲及東協設廠,以控管關稅風險、符合在地含量規定並管理勞動成本。這項策略有助於維持市場准入與利潤,但也意味著更多汽車和電子產品會被計入海外生產,而非南韓出口。韓元走弱可提升價格競爭力,但也會推高進口投入品成本,在最終售價調整之前,可能壓縮供應商利潤。
關稅與地緣政治可能左右最後結果
美國是南韓和日本出口布局的關鍵市場,政策仍在變動。首爾與華府的關稅談判已有進展,但汽車與晶片的關鍵稅率尚未正式定案。在此期間,輸美日本車適用的關稅已降至15%。南韓車款仍面臨25%的稅率,相關法律文本則還在完成中;今年這使南韓車廠在美國市場的定價空間受到限制。近幾個月,南韓輸美汽車出貨量年減,對獲利與庫存造成壓力。車廠已透過拓展其他地區的銷售市場,以及加快在地生產計畫因應。
產業專家表示,若關稅減免延後,迅速調整產線將是關鍵。大德大學汽車工程教授李浩根表示,南韓車廠應把握機會,在美國生產更多車款。
李浩根表示:「現階段對現代汽車集團而言,最務實的因應措施之一,就是增加在當地生產的車款。」
政策支援也在討論之列。大林大學汽車技術教授金弼洙認為,在企業調整生產布局與產品策略的同時,暫時性減免可協助抵銷衝擊。
金弼洙表示:「汽車產業是南韓出口的關鍵支柱,政府不宜讓車廠長期暴露在關稅衝擊之下。」
首爾官員承認,與華府的談判因議程重疊而更加複雜,涉及投資基金、農產品市場准入及國防費用分攤。談判延宕,增加汽車、晶片與藥品業者的規劃不確定性。若汽車與半導體的關稅上限定為15%,將能消除2026年預算規劃中的一項重大變數。在此之前,企業正針對價格、產品組合與在地含量等因素模擬多種情境,以維持在美國市場的占有率。
AI與自動化如何重塑亞洲貿易
機器人與人工智慧正在重塑亞洲的生產版圖。中國、日本與南韓在工廠機器人採用方面領先區內,南韓的機器人密度在全球名列前茅。亞太各地企業採用AI的速度迅速提升,私人投資也持續流向規模最大的市場中的AI硬體與軟體。這波科技建設正在改變各國的國內生產項目,以及向鄰國進口的產品。
自動化可能在國內產能擴大的產業降低進口需求,但也可能增加對跨境流通的中間投入品與資本財的需求。短期證據顯示,自動化促使企業將生產外包至海外,而非遷回本國,因為企業仍持續尋求成本優勢並貼近客戶。長期發展則尚未明朗。如果大型自動化投資能大幅縮小勞動成本差距,核心市場可能更有條件吸引生產回流。除非低收入出口國透過在本國工廠導入自動化、提升價值鏈位置,或轉向機器不易取代的服務業,否則將受到衝擊。
新的服務模式降低了導入先進製造技術的門檻。「機器人即服務」讓中小企業以訂閱方式使用自動化設備,不必直接購買,因而降低前期成本。這項趨勢讓非領先國家的供應商有機會提升能力,並打入全球供應鏈。南韓的「數位新政」聚焦數位基礎建設與AI發展,目標是提高生產力並擴大該國在科技硬體領域的領先優勢。對南韓而言,這波浪潮強化了晶片出口動能,同時也改變國內生產與向合作夥伴進口的零組件和工具種類。
哪些因素可能使2025年成長動能降溫
貿易團體提醒,即使南韓仍緊追日本,2025年的成長步調也可能放緩。KITA預測明年出口成長約1%至3%。這項保守展望有幾個原因。汽車出口在2024年和2025年大幅成長後可能放緩,尤其是愈來愈多車款將由海外組裝廠生產。石油化學產品價格承壓,即使出貨量維持穩定,出口收入也會減少。部分統計顯示,深秋時期的出口成長已放慢,對美國和中國的出貨疲軟,提醒外部需求可能迅速轉弱。
美國關稅政策則是另一項不確定因素。新一輪貿易安排已縮小各國之間的差距,但製造商仍面臨較高關稅,以及複雜的在地含量規定。南韓企業已在北美增設更多工廠,並為歐洲和東南亞市場制定應變計畫。這些措施有助於維持市場准入與優惠,但也會使部分銷售額不再計入南韓出口統計。
國內限制因素也值得關注。南韓人口老化速度快於其他同儕國家,生育率更是全球最低。中期而言,這將對製造業人力與投資計畫造成壓力。匯率波動也增加規劃風險。韓元今年走弱,以美元計價時有利於出口,卻推高進口能源與零組件的成本。民間預測顯示,央行可能將政策利率維持在約2.5%,直到2026年;隨全球利率趨於穩定,韓元升值也將是漸進的。財政政策預計將支援生產力與民間投資,即使貿易在幾季內降溫,也能為經濟提供緩衝。
目前,南韓與日本的出口差距接近持平,反映的是結構性轉變。南韓在全球買家青睞的商品領域提升了價值,尤其是晶片與高品質車輛。南韓能否首度超越日本,將取決於最後兩個月的訂單、主要產品價格變化,以及美國關稅政策決策的進展。從長期趨勢來看,兩個鄰國將在創新、速度與供應鏈靈活性最重要的產業中展開更激烈的競爭。
重點整理
- 截至2025年10月,南韓出口額為5,791億美元,日本為6,061億美元,差距僅270億美元,是歷年同期最小差距。
- 11月半導體出口額達172.6億美元,創下單月新高,年增38.6%。
- 11月汽車出口額年增13.7%,達64.1億美元,受惠於油電混合車和休旅車需求強勁。
- 南韓今年迄今在全球出口國排名第六,緊追排名第五的日本。
- 日圓走弱未能全面提振日本出口,原因是許多工廠已將生產移往海外,且汽車與中間財領域的競爭日益激烈。
- 美國關稅不確定性對南韓車廠造成壓力;日本車適用15%的稅率,南韓車則仍面臨25%,等待法律細節定案。
- 南韓企業擴大在北美、歐洲與東南亞的生產,以因應關稅和供應鏈風險,但這可能使南韓出口統計中的出口額減少。
- 貿易團體預期南韓2025年出口成長約1%至3%;汽車與石油化學產品可能疲軟,IT與晶片則可望提供支撐。
- AI與自動化正在重塑亞洲貿易,帶動南韓晶片出口,同時改變商品的生產地點及供應鏈組成方式。