全球兩大勞動力人口的轉捩點
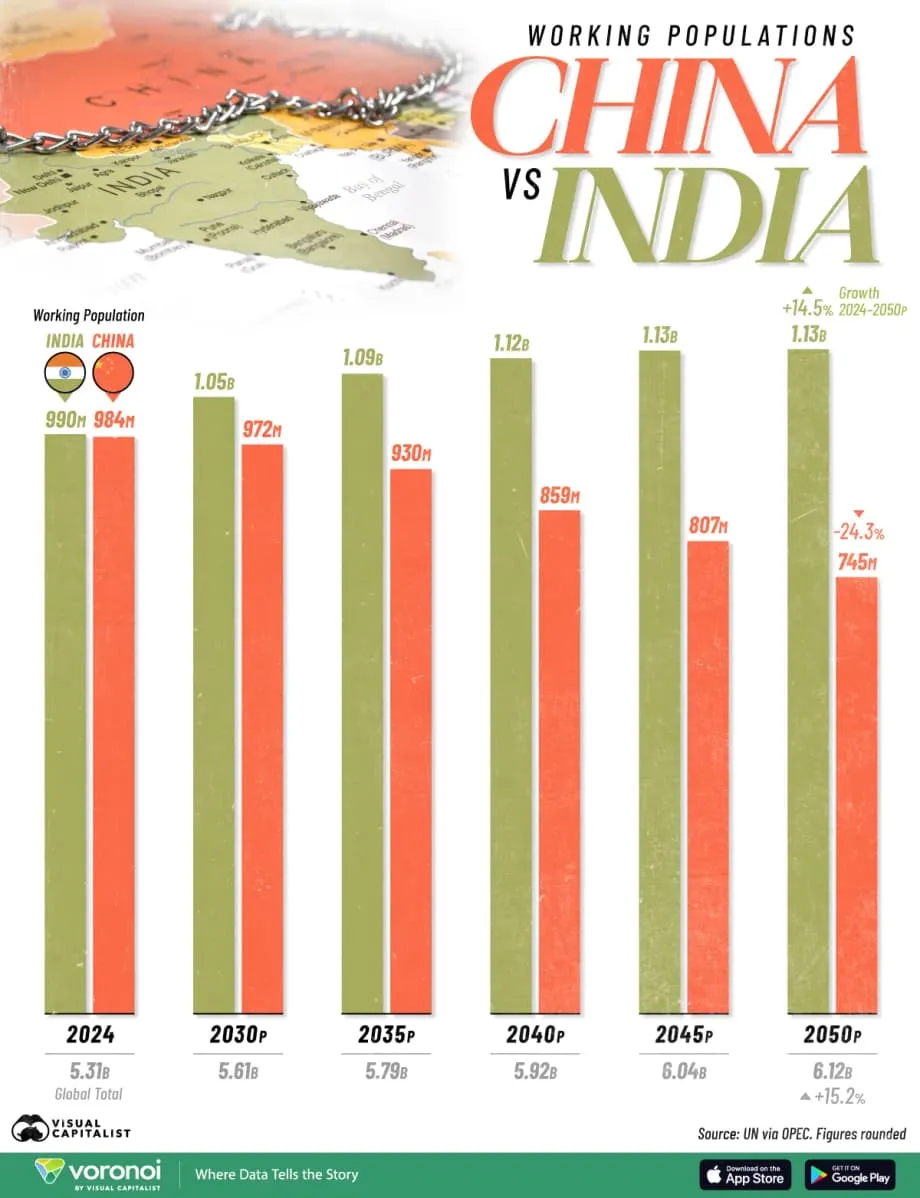
印度與中國正處於人口結構重整的核心,這場變化將在未來數十年形塑全球經濟。兩國仍擁有全球規模最大的勞動力人口,但人口發展走向已分道揚鑣。聯合國推估,印度 15 至 64 歲的工作年齡人口將從 2024 年約 9 億 9,000 萬人,增加至 2050 年約 11 億 3,000 萬人。中國則將朝相反方向發展,同期工作年齡人口將從約 9 億 8,400 萬人縮減至近 7 億 4,500 萬人。這代表印度的潛在勞動人口將增加約 1 億 4,400 萬人,中國則減少約 2 億 3,900 萬人。這些變化將對製造業、貿易、投資及國力產生連鎖影響。
目錄
這不只是人口數字的消長。中國人口快速老化,生育率極低,推升企業與政府的成本。印度人口仍較年輕,正值工作年齡的人口占比不斷上升,但人口紅利不會自動實現。就業機會、技能與更健康的生活,將決定龐大的勞動力能否提升生活水準並帶動經濟成長。全球趨勢也提供了背景:預估到 2050 年,全球工作年齡人口將增加約 15%,印度將貢獻其中很大一部分增幅,中國人口減少則會拉低全球總數。
工作年齡人口的定義及其重要性
人口學家將 15 至 64 歲界定為工作年齡。這是一項簡單的衡量標準,不代表這些人都會投入勞動市場或具備生產力。這個概念之所以重要,是因為它會影響扶養比,也就是相對於受扶養人口(主要是老年人與兒童)的工作人口數量。人口轉型期間,扶養比上升時,國家有機會享有人口紅利。年輕人若能找到工作、習得技能並增加儲蓄,經濟成長通常會更強勁。扶養比下降時,公共財政與年輕勞工承受的壓力則會增加。中國與印度的差異正在此處浮現:中國正步入扶養比下降、照護需求增加的時期;印度仍處於有望受惠於人口紅利的階段,前提是政策能配合人口結構。
印度人口增長、中國人口老化:變化背後的數字
整體趨勢十分明確:印度工作年齡人口到本世紀中葉將增加約 14% 至 15%,中國則預計縮減約四分之一。中國潛在勞動人口減少之際,退休人口將增加。這種人口結構變化早在 2010 年代便已開始,當時中國工作年齡人口達到高峰。分析人士預計,到本世紀中葉,中國工作年齡人口將降至約 7 億人。與此同時,中國 60 歲以上人口到 2050 年前後可能接近 5 億人,高於目前的約 2 億人,為退休金制度、醫療體系及地方財政帶來壓力。
印度進入這段人口變化期時,處境截然不同。印度近期成為全球人口最多的國家,人口年齡中位數仍不到 30 歲,且有很大一部分公民未滿 25 歲。聯合國預期,印度工作年齡人口將在 2030 年代及 2040 年代持續增加,並在 2050 年前後趨於穩定。潛在勞動力擴大有助提高產量,也能吸引追求規模效益的資金,但前提是就業機會與技能培訓跟得上。若兩者未能配合,龐大的勞動力可能面臨就業不足、非正式就業或薪資停滯。
生育率、壽命與政策遺緒
生育率、死亡率與移民是推動這些變化的三大因素。中國受一孩政策及快速都市化影響,隨著生活、住房與教育成本上升,家庭規模愈來愈小。中國生育率多年前已遠低於人口替代水準,之後持續下滑。鼓勵生育兩孩或三孩的政策調整,尚未扭轉這項趨勢。壽命延長,也使需要照護的老年人口增加,且照護時間更長。印度則走上不同的道路。過去 30 年來,印度生育率快速下降,目前許多邦已接近或略低於人口替代水準。北部生育率仍高於南部,而人口成長慣性將使出生人數在一段時間內維持高檔,因為許多女性仍處於生育年齡。各地人口結構並不一致,這也影響勞動力供給增長最快的地區。
誰能將人口高峰轉化為人口紅利
人口結構奠定了基礎,經濟成果則取決於勞動參與率與生產力。因此,單看 15 至 64 歲人口數可能會造成誤導。中國在教育品質、技能及女性勞動參與率方面仍具優勢。印度在教育程度與健康方面仍有待加強,許多女性也因安全、托育資源、社會規範及現有職缺型態等因素而未投入勞動市場。若能縮小這些差距,對經濟成長軌跡的影響可能超過人口數字本身所顯示的程度。
比較兩國的經濟學家,往往會依教育程度與勞動參與率調整勞動力權重。依照這類比較,只要生產力維持較高,即使中國勞動力規模較小,總產出仍可能較高。印度若要將較龐大的工作年齡人口轉化為更快的經濟成長,就必須提高女性勞動參與率、改善學校學習成果,並讓技能與正式部門的工作相互配合。潛在收益十分可觀。若勞動參與率與生產力同步提升,人口紅利便能持續推升所得與公共收入。
女性在勞動力中的角色
女性是印度人口機會的關鍵。女性勞動參與率提高,能增加家庭收入、促進儲蓄,也有助孩子健康成長,同時擴大稅基。有效政策包括安全可靠的大眾運輸、彈性工作安排、托育服務,以及與實際職缺相結合的培訓。服務業與輕工業可成為重要的入門管道,雇主若能為初次進入勞動市場或照護離職後重返職場的女性設計合適職務,效果尤其明顯。擴大女性就業機會的國家,通常能獲得雙重紅利:勞動人口增加,每名勞工的生產力也更高。
製造業、供應鏈與投資轉移
中國勞動力縮減、薪資上漲,已促使全球供應鏈開始分散。越南、孟加拉及印度部分地區承接了成衣、電子組裝與消費品製造業。中國的供應商網絡、物流及技術人才仍具無可比擬的深度,並迅速導入自動化以因應勞力短缺。即便如此,勞動力供需的算術正在改變。面向全球市場的企業希望在多個國家布局,以控管成本、提升韌性並管理政策風險。
印度希望在製造業占有更大比重。政府推動生產連結獎勵計畫、投資道路與港口,並放寬部分產業的規定。以手機為主的電子組裝產業已有所成長,國內採購的零組件也比幾年前更多。接下來的挑戰更大。要接近「路易斯轉折點」,也就是農村剩餘勞動力轉入生產力較高的工業與服務業,印度必須每年創造數百萬個穩定且附加價值較高的工作,並同步提升技能。城市基礎建設、供電可靠性、通關效率及契約執行,都是投資人重視的因素。自動化與人工智慧也正在改變局勢。低成本勞動力固然有利,但勝出的地區將是能兼具規模、可靠性、速度與技能的地方。
社會契約面臨壓力
人口老化會改變家庭的消費項目,也會增加政府必須支應的支出。到 2050 年,全球老年人在總消費中的占比將遠高於現在。在包括中國在內、人口快速老化的國家,工作年齡人口占總人口的比重將在本世紀中葉前持續下降。扶養比將降低,退休制度也會面臨更大的財務缺口。各國有多種選擇:延長工作年限;透過科技與更好的管理加快提升生產力;以移民填補部分產業的人力短缺;或調整公共與私人儲蓄制度,支應照護與退休金。沒有任何單一手段能獨自承擔全部壓力。及早採取均衡策略的國家,較能降低人口轉變帶來的衝擊。
印度與中國的區域差異
兩國內部都並非鐵板一塊。在印度,南部與西部各邦生育率極低,人口已開始老化,部分地方領導人已開始鼓勵生育。相對貧窮、農村人口較多的北部各邦,生育率仍較高,未來 20 年將提供大部分新增勞動力。這種人口組合更加凸顯人口流動、技能培訓與城市就業機會的重要性。挑戰在於如何讓北部勞工連結至經濟成長中心,同時避免住房、交通及供水系統不堪負荷,尤其是已十分擁擠的城市。
中國同樣面臨內部差異。沿海城市地區較富裕、人口較老化,公共服務較完善,自動化程度也較高。內陸省份的勞動力結構與財政能力則各不相同。放寬戶籍制度的政策調整或可提升人口流動性,但人口趨勢不會迅速逆轉。處於生育年齡的女性人數正在減少,城市養育子女的成本也很高。其他國家鼓勵生育的措施成效有限;若住房、工作與照護制度沒有更深層的改變,相關措施不太可能扭轉長期趨勢。
對全球權力與地緣政治的影響
人口結構將影響國力,但無法單獨決定局勢。中國勞動力減少、退休人口增加及人口成長放緩,將限制軍事與經濟能力。與此同時,中國仍是幅員遼闊、都市化程度高且具備科技實力的國家。美國及其盟友網絡所擁有的人口與科技基礎,可抵銷中國部分規模優勢。印度將在全球勞動力中占有愈來愈大的比重;若能大規模創造就業、發展教育並改善健康,便有望提升影響力。
部分分析人士認為,中國的人口倒數計時將縮小其採取戰略耐心的空間。另一些人則提醒,不應做線性推論。安全研究學者麥可・歐漢隆(Michael O’Hanlon)曾對中國實力遭過度高估提出有益的提醒。
中國並非高不可攀。
他補充說,時間並不會自動站在北京這一邊。更重要的是,不應陷入宿命論。人力資本、盟友關係、創新及政策選擇,都將在人口數學所劃定的範圍內左右局勢。
企業如何做好準備
企業主管無法左右生育趨勢,但可以預先規劃、因應其影響。幾項做法值得注意:
- 將製造據點分散至多個國家,同時維持在中國的布局以善用成熟的供應網絡,並在印度布局以掌握規模優勢。
- 投資自動化與培訓,在勞動力供應吃緊的地區提高生產力,包括設計適合年長勞工的職務。
- 為中國的高齡消費者及印度的年輕都市消費者設計產品與服務。
- 與職業訓練機構及社區學院合作,在印度建立人才培育管道,提升初階職位所需技能。
- 採用遠距及分散式工作模式,延攬中型城市的人才。
- 預先因應有助女性參與勞動市場的法規與政策變化,例如托育與安全交通,並調整招聘方式以掌握相關效益。
重點整理
- 印度工作年齡人口預計將從 2024 年約 9 億 9,000 萬人增至 2050 年約 11 億 3,000 萬人;中國則預計從約 9 億 8,400 萬人降至近 7 億 4,500 萬人。
- 到 2050 年,全球工作年齡人口可能增加約 15%,印度將貢獻其中很大一部分,中國人口減少則會拉低總數。
- 中國工作年齡人口在過去十年達到高峰,預計到本世紀中葉將降至約 7 億人;同期 60 歲以上人口將接近約 5 億人。
- 印度的人口紅利不會自動實現。女性勞動參與率能否提高、教育能否改善,以及民眾能否更健康地生活,將決定印度能釋放多少成長潛力。
- 供應鏈正逐步分散。中國正以自動化因應勞力短缺,印度則吸引部分製造業,但每年必須創造數百萬個優質工作,才能維持成長動能。
- 人口老化將使許多國家的公共財政承受壓力。扶養比將下降,退休金與照護支出的需求則會增加。
- 區域差異十分重要。印度南部人口快速老化,北部則將提供大部分新增勞工。中國沿海城市面臨人口老化,內陸地區則承受不同壓力。
- 人口結構會形成限制,但不會決定最終結果。政策、技能、科技及盟友關係,將左右印度與中國如何把人口轉化為國力。
主要數據及互動式推估請參閱聯合國《世界人口展望》(2024 年修訂版):population.un.org/wpp/。