令吉為何此時大幅升值
馬來西亞貨幣在 2025 年的表現是亞洲最亮眼的之一。令吉今年已升值逾 8%,兌美元匯率徘徊在近四年高點;若升勢延續,部分市場預測認為匯率可進一步升破 4.10。這波升值反映全球金融壓力緩解與國內信心增強的強力交互作用。美國通膨放緩、聯準會降息預期升高,削弱美元漲勢;馬來西亞經濟穩健成長、通膨趨緩,加上政策立場穩健,則吸引資金回流令吉資產。
目錄
債券市場是這波行情的核心。全球基金 11 月估計投入 13 億美元,買進馬來西亞政府債券與企業債券,創下 5 月以來單月最大流入。這波資金動能與令吉走升同時發生,也讓令吉固定收益資產在 2025 年成為國際投資人眼中表現較佳的區域市場之一。財政赤字縮小、政策利率穩定,加上即使自 2021 至 2023 年低點強勁反彈後,估值仍具吸引力,進一步增強市場信心。
隨著全球需求逐步復甦,貿易表現已有改善,但令吉近期這一波升勢,看來與資金流向和市場預期的關聯,比單靠商品貿易更密切。股市資金流向則較為分歧,顯示匯率走勢在不同時期可能受到不同類型投資人左右。要了解令吉目前為何走升,以及哪些因素可能支撐升勢,就必須區分短期市場驅動因素,以及中長期更深層的基本面。
短期驅動因素:利率與風險偏好
兩項因素足以解釋令吉近期大部分升幅:第一,美國與馬來西亞之間的利差變化;第二,全球市場風險偏好回升,帶動資金流向亞洲新興市場。兩者合計,通常可解釋近期匯率變動的大部分,在類似情況下占比往往達 70% 至 80%。
利差如何影響匯率
匯率是由外匯市場供需決定的價格。當美國利率相對馬來西亞下滑時,令吉資產的收益率優勢便更具吸引力。買進馬來西亞政府債券與高評等企業債券的投資人,將以令吉收取收益。如果扣除預期匯率變動後的報酬,仍優於美國資產,資金通常就會轉向馬來西亞。
這並不只是受單次政策會議影響。市場交易的是利率走勢。隨著聯準會轉向較寬鬆的政策,而馬來西亞國家銀行(BNM)維持政策利率不變,令吉債券的前瞻殖利率相對提高。市場對馬來西亞政府證券和政府投資債券的需求增強,也選擇性買進企業債券,進而支撐令吉。
風險情緒與避險動態
美元是全球主要儲備貨幣,也是主要避險貨幣。市場承壓時,全球投資人往往會尋求被視為安全且流動性高的美元資產。波動趨緩、風險偏好回升時,資金通常會轉向收益較高的市場,包括亞洲新興市場。2025 年第三、第四季,隨著全球經濟成長趨於穩定、關稅不確定性已有部分反映在市場價格中,美元整體走勢轉弱。這項轉變放大利差的影響,進一步支撐令吉。
市場動能和部位配置也很重要。美元走弱時,前幾年遭大舉賣出的貨幣,可能因投資人調整配置而更快反彈。令吉在 2021 至 2023 年多次遭到拋售後,依據多種估值指標都顯得偏低。近期升值反映基本面改善,也反映市場部位回補。
資金流向揭示行情
外國投資人流入馬來西亞固定收益市場,是推升令吉最明確的傳導管道。11 月估計有 13 億美元外資流入當地債券市場。今年外資累計買進的馬來西亞債券金額達數十億美元,吸引力來自實質殖利率較高,以及市場對財政整頓的信心。未對匯率風險避險的外國投資人,也會因令吉升值而提高總報酬,形成帶動需求的正向循環。
令吉走強期間,令吉債券市場的流動性通常也會改善,今年亦不例外。前幾年令吉承壓時,資金外流擴大了利差,也使投資人不願持有存續期間較長的債券。如今的情況有所不同:令吉走勢穩健、通膨溫和,市場也順利吸收發債量,未見壓力跡象。市場人士也指出,行政措施減緩了資金匯出,有助於緩和資金外流,支撐境內流動性。
股市呈現的情況則較為複雜。部分外國投資人仍持續減碼當地股票,但債券資金流入有所增加。這種分歧顯示,令吉近期升勢主要由利率與固定收益市場帶動,而非所有資產類別同步受惠於風險偏好普遍回升。這也凸顯官員為何強調應強化中期基本面,讓匯率表現更貼近企業獲利與生產力前景。
放眼區域,馬來西亞的表現格外突出。2025 年第二季,東南亞多個經濟體在關稅調整前,企業提前拉貨與安排活動,帶動經濟成長加快。馬來西亞則在民間消費帶動下維持穩健成長,工業生產與出口表現也優於預期。區域貨幣普遍兌美元升值,背後因素包括各國央行維持利率不變,或小幅降息以支撐經濟成長。
國內基本面:財政紀律與政策公信力
國內政策管理也發揮了作用。政府明確訂出財政整頓路徑,調整補貼制度,更有效地將資源用於低收入家庭,同時維持醫療、教育和基礎建設等優先領域的支出。這些措施搭配穩定的貨幣政策,以及積極的市場溝通,提升了投資人信心。
首相拿督斯里安華易卜拉欣在國會表示,預算控管趨嚴、管理得當,是令吉今年表現優於其他貨幣的基礎。他強調,補貼改革旨在確保資源用於真正需要的人,同時讓整體財政狀況維持在可持續軌道上。
財政紀律與對馬來西亞經濟的有效管理,使令吉成為今年迄今亞洲表現最佳的貨幣。
首相也提到,服務帳已取得進展,14 年來首度出現順差;他並呼籲加強執法,確保令吉升值帶來的進口成本下降,能反映在更合理的零售價格上,讓消費者受惠。這也反映匯率經濟學中的實際情況:匯率變動對通膨的影響有時間差,企業調整價格的速度不一,各產業的議價能力也有差異。
BNM 已明確說明其角色。央行強調令吉匯率由市場決定,不會設定特定匯率目標,但必要時可以介入,以緩和匯率劇烈波動並維持市場秩序。政策任務仍是維持物價穩定與永續成長,並以充足外匯存底作為支撐。
令吉匯率由市場供需力量決定。馬來西亞國家銀行不會設定匯率,但可能介入以維持市場秩序,並防止匯率過度波動。
貿易、經常帳與出口:助力還是阻力
馬來西亞出口引擎正在復甦。全球科技景氣循環好轉,帶動電子與電機產品訂單增加;棕櫚油等大宗商品則持續支撐貿易順差。數位基礎建設與再生能源計畫吸引投資,長期也能帶動更高附加價值的出口。分析師預期,隨著供應鏈趨穩、區域需求增強,出口將進一步回升。
與此同時,令吉最近一波升值看來與其說是貿易收支所致,不如說更受投資組合資金影響。2025 年經常帳順差一度縮小,顯示這波升勢是由市場預期變化和資金流入債券市場帶動,而非淨出口突然大幅改善。這並不罕見,匯率往往早於貿易數據變動,因為市場反映的是未來,而不是過去。
馬來西亞與亞洲供應鏈緊密結合。大國貿易緊張局勢緩和,能迅速提振市場情緒;新關稅或制裁則可能同樣迅速令市場轉冷。這也是官員和投資人不只關注出口金額,也追蹤出口組成的原因之一。高附加價值商品與服務占比提高,通常能讓經濟成長與貨幣更具韌性。
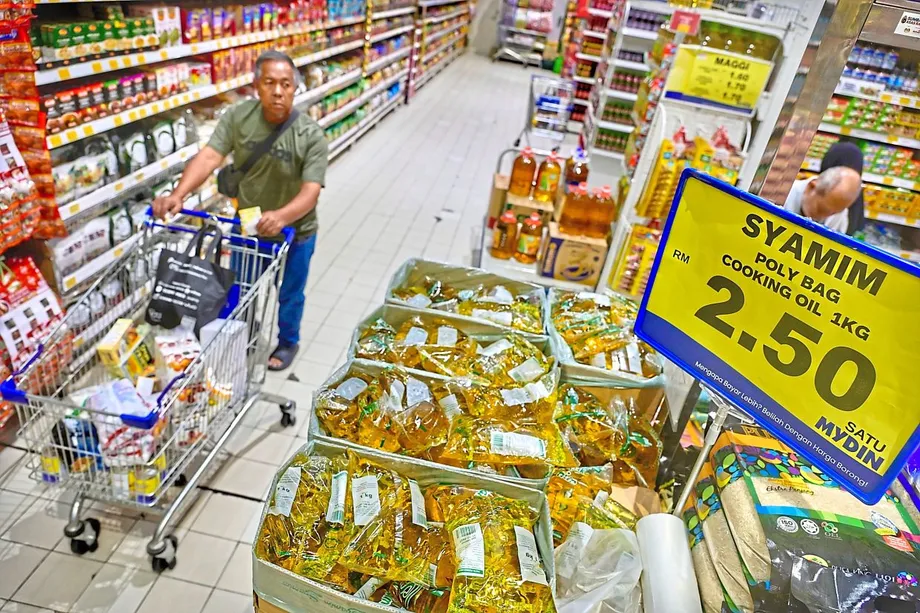
家庭可留意的一項實際指標,是匯率變化對消費者物價的傳導。令吉走強可降低進口商品價格,尤其是以美元計價的能源和食品原料。這種影響會以不同速度逐步反映;若價格沒有調整,加強執法與資訊透明度有助確保進口成本下降所省下的支出能讓消費者共享。
支撐升勢的中期因素
如果更深層的基礎沒有改善,短期漲勢可能難以持續。令吉要維持強勢,需要投資、生產力提升,以及政策公信力持續支撐。馬來西亞 2025 年採取的政策組合正朝這個方向邁進:針對性財政支持、投資數位與實體基礎建設,以及穩定的貨幣政策,以穩住通膨預期。
外人直接投資、供應鏈與產業結構
外人直接投資是穩定貨幣的重要因素,因為這類投資反映投資人對工廠、物流網絡與服務平台的長期承諾。馬來西亞的電子產業生態系、持續增加的資料中心投資,以及綠能計畫,都有助於穩定賺取外匯。當更多投資人視馬來西亞為區域供應鏈中可靠的一環,較多資金流入、對短期融資的依賴降低,令吉便能受惠。
國內投資同樣重要。民間投資計畫增加、政府採購效率提升,加上持續推動技能升級,都能提升生產力。生產力提高可帶動實質所得,長期支撐貨幣。因此,官員與經濟學家關注的不只是 GDP 成長,也包括資本深化與科技採用情況等指標。
控制通膨與貨幣政策
通膨一直受到控制,BNM 也在 2025 年維持政策利率不變。通膨溫和會推高實質殖利率,也就是扣除通膨後的收益率,讓令吉存款更具吸引力。穩定的政策有助降低匯率波動,鼓勵本地與外國投資人持有令吉資產,度過市場景氣循環。中期而言,即使全球情勢變化,這也能提升令吉的韌性。
可能逆轉升勢的風險
貨幣升勢很少一路直線上行。若美國通膨加速升溫,或市場預期的降息暫停,美元可能再度走強。貿易摩擦重燃、全球風險偏好大幅下滑,或能源價格飆升,也會考驗新興市場貨幣。令吉在 2025 年底受惠於有利條件,但仍容易受到全球市場情緒波動影響。
國內因素也很重要。出口復甦放緩、股市資金流入轉弱,或政策延宕,都可能降低市場熱度。經歷一波強勁升勢後,技術指標往往顯示匯率可能進入盤整。部分市場策略師預期,令吉短期可能回落至兌 1 美元 4.1 中段至 4.2 令吉附近,之後則可能於 2026 年恢復升勢,具體仍要視經濟數據和政策訊號而定。
學界專家指出,國內穩定與全球利率變化相互作用,推動了今年的匯率走勢。瑪拉工藝大學彭卡蘭阿南校區副教授諾麗莎・契葉雅(Dr Norliza Che Yahya)表示,經濟穩健與美國政策轉向寬鬆相互作用,提振投資人信心,帶動外資流入。她提醒,全球情緒變化可能改變令吉走勢,但馬來西亞通膨受控、政策利率穩定、經濟成長穩健,構成堅實基礎。
馬來西亞經濟穩定,加上美國近期降息,提振了投資人信心,並帶動外資流入。
令吉走強對家庭與企業的影響
貨幣走強可降低食品原料、藥品和機械等進口商品價格,減輕生活成本壓力。出國旅遊會更便宜,留學生支付美元或歐元開銷時也不必兌換那麼多令吉。政府已要求相關業者更充分反映這些好處,指出部分產業並未因進口成本下降而調降價格。
令吉升值可能壓縮出口商利潤,尤其是以美元定價、又無法快速調整合約的業者。許多出口商會透過避險來平緩衝擊。仰賴外國投入品的進口商與國內企業,則可能受惠於成本下降,將更多現金用於投資。持有外幣債務的企業,通常也會在令吉升值時降低債務償付成本。
對投資人而言,持有令吉並承擔匯率風險的投資人,因令吉升值而提高了當地債券報酬。本地儲蓄者受惠於穩定的實質殖利率,外國買家則額外受惠於匯率順風。股市投資人態度較為謹慎,提醒投資人應聚焦企業基本面與估值,而不是只看匯率。
無論家庭或企業,做好風險管理仍有助益。遠期合約、分批買進外幣,以及分散配置不同儲蓄工具,都能降低匯率劇烈波動的影響。掌握政策決定、通膨趨勢和貿易發展,也有助於評估相關選擇。
令吉 2026 年走勢展望
短期展望有兩股力量互相拉扯。獲利了結與季節性因素可能使令吉年底前升勢放緩,尤其是在匯率飆升至 2021 年以來最強水準之後。另一方面,有利的利差、可信的財政整頓,以及市場對當地債券的持續需求,仍能提供支撐。匯率暫時盤整並不意外;若全球情勢平穩、國內數據持續改善,令吉可能再度走強。
政策設定可能維持穩定。由於通膨受控、經濟成長穩健,許多經濟學家預期 BNM 將在 2026 年維持政策利率不變。財政目標約為 GDP 的 3% 中段,市場對公共財政的信心仍穩固。若利率保持穩定、令吉小幅升值,數家銀行預測 2026 年令吉債券投資人的總報酬率可達中個位數百分比。
值得關注的指標包括 GDP 成長、通膨、貿易與經常帳收支、油價,以及美國利率決策。補貼調整、稅制改革和投資核准方面的訊號,也會影響市場預期。如果馬來西亞能持續吸引優質投資,同時維持財政與物價紀律,令吉中期走勢更穩健、匯價更強的理由就會更加明確。
重點整理
- 令吉在 2025 年升值逾 8%,兌美元匯率接近近四年高點。
- 美國利率下滑與全球風險偏好改善,解釋了令吉大部分短期升幅。
- 外國投資人 11 月買進約 13 億美元的馬來西亞債券,進一步支撐令吉升值。
- 財政整頓與補貼精準化提升了政策公信力,首相指出財政紀律是推動令吉升值的關鍵因素之一。
- BNM 表示令吉匯率由市場決定,只有在防止匯率過度波動時才會介入。
- 貿易正在復甦,但最近的升勢主要由投資組合資金流動,而非商品出口帶動。
- 風險包括政策轉向後美元走強、貿易緊張局勢重燃,以及全球市場情緒波動。
- 令吉走強可降低進口成本、抑制通膨,但可能壓縮出口商利潤。
- 基準預期是令吉短期可能盤整;穩定政策與投資動能則有望支撐其走勢至 2026 年。