旗艦列車也得面對資產負債表現實
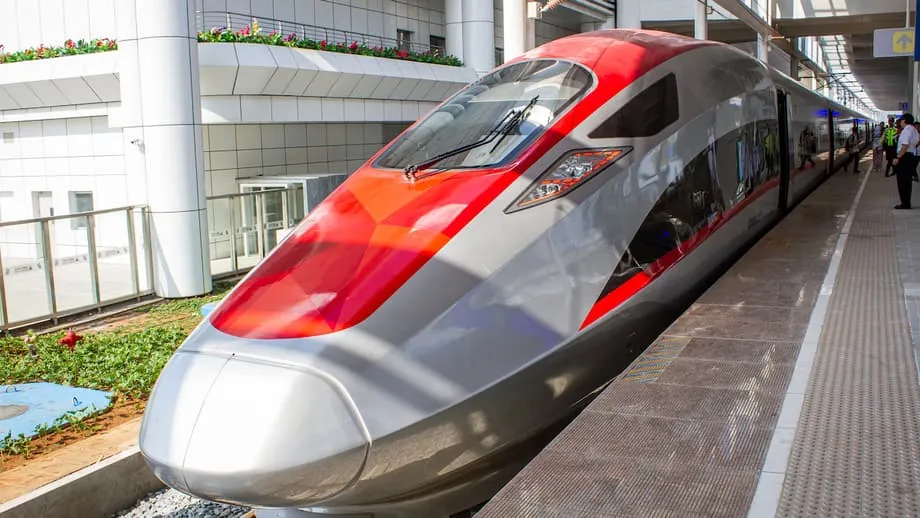
印尼首條高速鐵路「Whoosh」連接雅加達與萬隆,是東南亞的科技里程碑。這條鐵路將車程大幅縮短至約 40 至 45 分鐘,取代難以預測的公路旅程,也展現中國鐵路技術在印尼落地運作。這項成就確實存在,財務壓力也同樣不容忽視。受成本超支及中國國家開發銀行貸款影響,計畫債務負擔如今沉重壓在持有多數股權的印尼國營企業身上。未來幾個月在債務重整、補貼及治理方面做出的決定,將左右 Whoosh 是成為長久可靠的交通骨幹,還是演變成揮之不去的財政難題。
目錄
數字勾勒出這項挑戰。工程成本從最初估計的約 61 億美元,攀升至約 72 億至 73 億美元,超支約 12 億美元。約四分之三的資金來自中國國家開發銀行貸款,原始貸款期限為 40 年,寬限期 10 年,本金利率為 2%。為彌補超支而增加的借款,據報利率較高,約為 3.4%。這項變化,加上客運量成長不如預期,已使虧損落在印尼財團及其最大成員 PT Kereta Api Indonesia(簡稱 KAI)身上。
政治利害同樣重大。印尼政府堅稱,Whoosh 是企業對企業的計畫,並非主權債務。然而,國營企業代表國家持有多數股權,國家級企業一旦出現赤字,公眾壓力便相當巨大。法律形式與經濟現實之間的落差,正是當前辯論的核心。官員目前正權衡多種做法,包括與中國重新協商貸款、以預算支援日常營運,以及調整營運商與國家之間的資產和責任分配方式。
財務壓力為何日益加劇
Whoosh 在因土地徵收、土木工程及疫情而延宕後,於 2023 年 10 月開始商業營運。到 2025 年年中,累計載客已達數百萬人次,週末需求穩定。平日平均載客量約在一萬多人次,週末則較高,遠低於早期預估的平均每日數萬人次。票務收入不如預期,碰上高昂營運成本及利息支出增加,形成雙重壓力。
營運 Whoosh 的合資公司 KCIC 在 2024 年及 2025 年上半年均通報虧損。印尼母公司財團 PSBI 在相同期間也出現數兆印尼盾的虧損。身為 PSBI 最大股東的 KAI 承受了最大部分的損失。KAI 新任領導層對 Whoosh 為公司財務帶來的風險,坦率程度罕見。
在最近一次國會聽證會上,KAI 總裁董事鮑比・拉西丁(Bobby Rasyidin)警告議員,情況十分嚴峻。他形容 KAI 與營運商所面臨的財務壓力,若不妥善管理,將如未爆彈般危險。
我們正在研究 KCIC 的問題,這很像一顆未爆彈。
這項警告引起共鳴,因為投資人與分析師早已從數字中看出同樣的風險。原始貸款在 2028 年前的寬限期內,利息支出尚可負擔。但要償還利率較高的追加借款,並為寬限期結束後的本金還款做好準備,成本將逐步攀升。若沒有更強勁的收入來源,現金流壓力將逐年加劇。
融資方式如何運作
Whoosh 由 PT Kereta Cepat Indonesia China(簡稱 KCIC)持有並營運,這是一家印尼持股 60%、中國持股 40% 的合資企業。印尼方面由 PSBI 集結數家國營企業,其中 KAI 持股最大;中國參與者則包括鐵路建設商、車輛製造商,以及號誌與通訊業者。這條路線上的高速鐵路技術全數來自中國,從 CR400AF Yawan 列車到號誌與電氣化系統皆然。
債務是這項計畫的主要資金來源。中國國家開發銀行透過長期貸款提供約 75% 的總資金。路透社報導,原始貸款方案期限為 40 年、寬限期 10 年,利率為 2%。成本超支需要追加借款,中國提出的利率較高,約在 3% 中段。印尼先前曾抗拒提供擔保,但在 2023 年底接受為新貸款提供有限度的政府擔保。據報 KAI 也直接向中國國家開發銀行借入部分款項,以彌補超支,利率介於 3.7% 至 3.8% 之間。
這些細節很重要,因為它們決定 KCIC 及其股東必須承擔的現金流義務。寬限期只是延後償還本金,並不免除利息。一旦開始分期償還本金,每年的債務償付金額就會增加,尤其是部分債務利率較高。因此,政策制定者聚焦於兩項工具:提升計畫營運績效,以及調整債務條件,使其符合更實際的營收預期。
成本超支及其原因
成本增加是目前困境的核心。這條鐵路每公里成本估計約為 5,200 萬美元,高於中國與歐洲的相關數據。計畫推動者指出,西爪哇的地質條件、隧道工程、複雜的土木工程,以及困難的土地徵收,都是成本偏高的原因。疫情期間也影響工期與物流,進一步推高支出。
這些現實並不能抹去一項事實:印尼同意採用比過去考慮的其他方案更昂貴的融資方式。計畫於 2015 年首次決標時,日本提出的方案包含極低利率融資,據報利率約為 0.1%。印尼選擇了強調快速交付、合資企業與技術移轉的中國方案。北京支持的貸款屬商業貸款,並非優惠貸款。這項選擇具有策略考量,但在營運現金流吃緊之際,資金成本顯得更加沉重。
印尼在成本超支期間接受為追加貸款提供政府擔保,顯示立場有所轉變。這項計畫原本以財團承擔企業風險的方式對外說明。有限度的擔保承認債權人要求在撥出更多資金前獲得額外保障,也至少在一定程度上模糊了企業債務與主權責任之間的界線。
客運量、票價與商業模式
任何高速鐵路的核心問題,都是能否以可持續的票價吸引足夠乘客,支付營運成本並分攤債務償付。對重視時間與行程可靠度的旅客而言,Whoosh 有明顯優勢,不太受塞車與天候影響,車站與設施也很新穎。不過,雅加達至萬隆走廊原本就有每日開行數十班的傳統鐵路,快速公路運輸選項也積極以價格競爭。
票價必須在兩難之間取得平衡。票價太高,客運量就會受影響;太低,營收缺口便會擴大。初期營運時每日載客約 1.3 萬人次,之後在 2024 年至 2025 年逐步增加。平日平均載客約 1.6 萬至 1.8 萬人次、週末較高,顯示市場仍在發展。公司已推廣接駁巴士並改善最後一哩交通,但車站可及性及與城市交通的整合仍有待完善。
放眼全球,高速鐵路很少能單靠票務收入維持營運。其商業模式仰賴車站周邊開發、商業租賃及土地增值。印尼官員與開發商已開始規劃哈林、帕達拉朗及特加盧阿爾車站周邊的交通導向型開發。這項策略長期而言有助於增加收入,但需要協調土地分區、交通連結與民間資金。短期內,在非票務收入成熟之前,KCIC 必須先填補財務缺口。
風險由誰承擔,以及企業與主權責任界線如何模糊
依照原始設計,Whoosh 不應納入國家預算。設立財團是為了讓國營企業主導計畫,同時避免納稅人承擔風險。實際情況則更為複雜。KAI 通報了與其財團角色相關的虧損,其他印尼成員,包括營造與收費公路公司,也蒙受損失。與此同時,印尼政府新設的國營資產控股機構 Danantara,也開始參與監督並尋找解決方案。
財政部長普爾巴亞・尤迪・薩德瓦(Purbaya Yudhi Sadewa)公開發言,明確表達政府立場。他拒絕動用國家預算償還 Whoosh 債務,並主張在國營企業體系內尋求解決方案。
我們不會動用國家預算來償還這筆債務。
這項立場反映大型計畫在全球各地留下的深刻教訓:政府一旦直接承擔陷入困境資產的財政責任,負擔可能不斷擴大。然而,如果重要國營企業面臨流動性或償債能力壓力,完全不介入也不可行。印尼已開始分擔部分營運負擔,透過預算支援穩定日常服務,同時協商長期重整方案。政策制定者試圖在其中取得平衡:維持資產運作、保障核心國營企業,並避免企業債務轉為主權債務。
印尼目前考慮的方案
官員與企業領導人已提出數項選項,各有利弊。
與中國國家開發銀行重新協商
最務實的做法,是爭取延長貸款期限、降低利差,或採用更具彈性的還款時程。延長期限,並在寬限期結束後拉平本金償還進度,可能減輕每年的還款負擔。印尼也探討以多種貨幣償還,以配合現金流並降低匯率風險。
拆分基礎設施與營運
其中一種做法,是正式將軌道與車站交由國家或指定機構負責,KCIC 或 KAI 則專注於列車營運與旅客服務。營運商支付使用費,基礎設施則可能比照其他公共資產,獲得預算支援。這與部分歐洲國家採行的模式相似,也有助於釐清責任歸屬。
注入股本或引進新投資人
注入新股本可降低槓桿與利息成本,但印尼股東很可能需要政府支援,這與限制財政曝險的目標相牴觸。受地緣政治及維持營運協調的需要影響,引進新投資人並不容易。不過,如果能找到可靠的合作夥伴,這仍是理論上可行的選項。
改善營運並增加非票務收入
客運量成長至關重要。改善車站交通、與通勤服務整合售票,以及採取目標式定價,可在不損害營收的情況下提升載客率。車站周邊開發可帶來租賃收入及一次性土地變現收益。這些措施需要時間,但對長期商業模式至關重要。
與「債務陷阱」論述相比
公共討論常以斯里蘭卡漢班托塔港為例,該港在債務困境後以長期租約方式出租。這項比較帶有政治分量,但兩者的結構並不相同。Whoosh 是由合資企業營運的國內鐵路服務,印尼透過持有多數股權掌握控制權。其債務由與國營企業相關的公司集團承擔,而非國庫。中國是貸款方與技術夥伴,並非戰略港口的特許經營權持有者。
區域內其他案例更具參考價值。馬來西亞重新協商東海岸鐵路計畫合約,降低成本並重新界定責任。肯亞則調整標準軌鐵路的還款條件,以減輕壓力。兩國的重整都沒有消除債務,但讓還款更可負擔,也釐清了營運控制權。印尼目前看來正朝這個方向努力。
中國官員已表態願意合作,協助穩定 Whoosh,並認知到這項計畫是「一帶一路」倡議的展示項目。北京沒有太多理由把夥伴推入困境。若能取得建設性成果,維持服務、保障國營企業,並避免不必要的財政曝險,對印尼也有利。
治理與透明度問題
財務辯論也伴隨治理疑慮。印尼肅貪委員會在 2025 年針對工程成本膨脹及土地徵收違規指控展開初步調查。調查人員尚未宣布正式起訴。這項調查反映採購規模龐大、程序複雜,也凸顯公眾關注計畫管理方式。
每公里成本高於國際基準,需要有清楚說明。隧道與地形確實可能合理推高成本;工程延誤迫使承包商重新進場並重新協商,也會造成額外支出。公開揭露變更命令、土地補償及承包商索賠資訊,有助於重建信心。KCIC 若公布經審計的財務報表,也能讓公共討論以經查證的資料為基礎,而非停留在估算數字。
延伸路線能否改善經濟效益
印尼與中國正準備討論將路線從雅加達向泗水延伸,打造橫跨爪哇島的長距離走廊。路線延長、車站增加且服務範圍擴大,可能提高客運量並帶動更大規模的車站周邊開發。延伸路線也可能提升列車及維修設施的資產使用效率。一些印尼官員認為,必須先重整現有債務結構,並明確釐清營運責任,延伸計畫才有意義。
談判代表已提出幾項優先事項。治理架構必須界定營運與維修各由誰負責;融資安排應減輕 KCIC 與母公司的壓力,同時避免讓國家承擔全部負擔。印尼希望保有車站周邊都市發展的主導權。風險管理規範則須涵蓋延誤、技術調整及整合上的挑戰。這些條件若能落實,高成本鐵路投資就有機會成為區域發展的催化劑,而不是拖累資產負債表的負擔。
未來 24 個月的成功指標
進展不會只靠一項宣布實現,更可能透過一連串步驟逐步達成:與中國國家開發銀行重整貸款,減輕近期還款壓力;明確決定是否由國家承擔軌道與車站資產,並由營運商支付使用費;提供具針對性的營運補貼,並公開補貼資訊、將補貼與服務義務連結;訂定公布經審計財務報表的時程;以及提出以民間資金加速車站周邊開發、增加非票務收入的計畫。
每一項措施都能降低不確定性。整體而言,這些措施可穩定 KCIC 的現金流,保障 KAI 及其他印尼股東的財務健全。與中國的戰略關係仍然重要,雙方都希望這條鐵路能正常營運、財務可行,並展示技術、服務大眾。
重點整理
- 超支 12 億美元後,計畫總成本約為 72 億至 73 億美元,其中約 75% 由中國國家開發銀行貸款提供。
- 中國國家開發銀行原始貸款期限為 40 年、寬限期 10 年,利率為 2%;為彌補超支而增加的借款利率約為 3.4%。
- 客運量與票務收入均低於早期預估,KCIC 及其印尼母公司財團在 2024 年與 2025 年初出現重大虧損。
- 印尼最大股東 KAI 承受了最大部分的虧損,並警告若財務狀況未獲穩定,可能形成未爆彈風險。
- 印尼在 2023 年接受為新債務提供有限度的政府擔保,儘管計畫採企業對企業架構,企業責任與主權責任的界線仍因此模糊。
- 政策選項包括重新協商貸款、拆分基礎設施與營運、提供目標式營運支援,以及加快非票務收入成長。
- 中國官員已表態願意合作;印尼計畫先重新協商貸款條件,再推進通往泗水的延伸計畫。
- 治理監督日益受到重視,肅貪委員會(KPK)已針對成本與土地徵收作法展開初步調查,外界也呼籲提高財務報告透明度。