國產設備採用率創新高
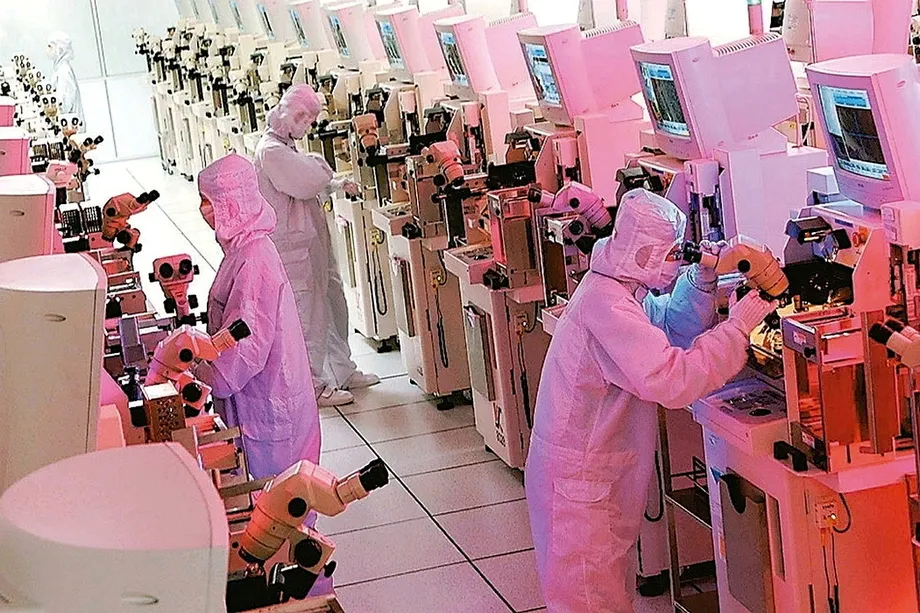
中國半導體產業在追求自主發展的道路上,達成了一項重要里程碑。至2025年底,國產半導體設備的採用率攀升至35%,較2024年的25%大幅增加。這一數字不僅超越北京設定的30%目標,也凸顯關鍵製程的快速進展。蝕刻與薄膜沉積製程採用國產設備的情況尤其普遍,使用率超過40%,受惠於北方華創科技集團(Naura Technology Group)和中微半導體設備(AMEC)等公司的技術進步。
例如,中微的5奈米級蝕刻機已進入台灣積體電路製造公司(台積電)的先進製程產線驗證階段,展現中國設備製造商日益提升的能力。同時,北方華創的氧化與擴散爐目前占中國最大晶圓代工廠中芯國際(SMIC)28奈米產線設備的逾60%。此外,拓荊科技(Piotech)在長江存儲(YMTC)3D NAND產線的電漿增強化學氣相沉積設備市占率也翻倍,從15%提高至30%。
政策推力與策略投資
國產設備採用率激增並非偶然,而是有意推動的政策措施與大量投資所帶來的成果。中國政府將半導體自主化列為國家戰略要務,尤其是因應美國出口管制日益升高。這些限制始於川普政府時期,並在拜登政府任內延續,目的是限制中國取得先進技術。作為回應,中國加強打造自主半導體供應鏈。
中國國家集成電路產業投資基金是這項工作的核心,通常稱為「大基金」。大基金於2014年成立,分階段投入數百億美元,支持國內晶片製造、設計與材料產業。大基金第三期單獨提供3,440億元人民幣(470億美元),金額超過前兩期總和。這些資金支持中芯國際、長江存儲及北方華創等公司擴大營運並投入研發。
除了資金投資,中國也推行「雙循環」策略等政策,強調國內消費與創新,同時選擇性參與全球市場。「舉國體制」則進一步整合政府、學界與產業資源,力求在關鍵技術上取得突破。這些制度是更大範圍策略的一環,目標是降低對外國供應商的依賴並確保國家安全。
「50%規則」:新要求
據報導,中國進一步加大自主化力度,實施「50%規則」,要求晶片製造商興建新晶圓廠或擴建既有廠房時,至少使用50%的國產設備。據知情人士透露,這項規則嚴格執行,未達門檻的申請通常會遭到駁回。只有在國內尚無合適設備的先進產線,才可例外。
以前,中芯國際這類國內晶圓廠會優先選用美國設備,實際上不太給中國企業機會。但2024年出口限制出台後,情況就變了,中國晶圓廠別無選擇,只能與國內供應商合作。
這項要求凸顯中國致力於消除半導體供應鏈對外國的依賴。政策已加快國產設備的採用,北方華創等公司的蝕刻設備已在中芯國際最先進的7奈米產線接受測試。
技術進展與挑戰
中國在某些領域已有長足進展,但其他領域仍面臨挑戰。在光阻去除、清洗、蝕刻及化學機械平坦化(CMP)等製程,中國已達到高度自給。然而,在量測、塗佈/顯影、微影及離子植入等關鍵領域,中國仍落後,且不可或缺的外國技術主要來自日本、荷蘭與台灣。
其中一項重大障礙是無法取得先進微影設備。荷蘭艾司摩爾(ASML)是極紫外光(EUV)微影設備的唯一供應商,而這類設備是製造最先進晶片的關鍵。出口管制使艾司摩爾無法向中國出售這些設備,迫使中國企業自行創新或尋找替代方案。有報導指出,艾司摩爾前員工已返回中國,協助逆向工程,研發國產EUV技術。
微影以外:人工智慧與記憶體
中國的自主化努力不限於傳統半導體製造,也正積極發展人工智慧(AI)晶片與高頻寬記憶體(HBM),這些技術對下一代運算至關重要。華為與阿里巴巴等公司已公布AI加速器方面的突破;華為詳細說明了昇騰晶片的三年發展藍圖,以及開放原始碼CANN平台的計畫。
記憶體領域方面,長江存儲已成為NAND快閃記憶體技術的領先業者,長鑫存儲(CXMT)則在DRAM方面持續進展。這些進展對降低中國對三星與SK海力士等外國記憶體大廠的依賴至關重要。然而,美國對先進HBM的出口管制形成挑戰,因為中國企業目前尚無能力生產HBM2E,而這項技術是高階AI加速器的重要組成部分。
全球影響與地緣政治緊張
中國推動半導體自主化,對全球科技格局具有重大影響。隨著中國降低對外國設備的依賴,半導體供應鏈的運作可能改變,市場也可能分化。長期以來向中國供應先進設備的日本、荷蘭與南韓等國,市占率可能下滑。
此外,美中科技戰持續升溫,雙方相繼祭出出口管制與反制措施。美國以嚴格限制措施打擊中國自主化體系,尤其針對華為與中芯國際。作為回應,中國運用對鎵、鍺與石墨等關鍵礦物的控制權,向美國及其盟友施壓。
美國是在賭自己能削弱中國生產先進製程晶片的能力,並為美國及其夥伴爭取更多時間,擴大對中國的領先優勢。
這種升級態勢也引發外界對全球科技合作未來的疑問。中國雖已在成熟製程及部分製程領域提升自給能力,但在尖端技術上要達到完全自主仍遙不可及。國家安全考量與經濟相互依存之間的拉鋸,將持續影響半導體產業的發展走向。
經濟與產業考量
中國的產業政策,尤其是「中國製造2025」(MIC25),推動大型產業部門取得顯著進展。然而,這些政策也帶來產能過剩與經濟效率不彰等非預期後果。地方政府大舉投資重複性計畫,造成資源浪費與財政壓力。
儘管面臨這些挑戰,中國半導體產業仍展現顯著成長。2023年產業營收達1,795億美元,預估2023年至2027年複合年成長率為7.31%。中國目前占全球晶片產量的16%,排名全球第三。這波成長同時受到國家支持,以及AI、電動車與雲端運算等國內產業需求增加的帶動。
人才與創新
中國認知到科技發展仰賴人才,因此推出各項措施吸引並留住頂尖人才。「千人計畫」與「高端外國專家計畫」等方案,透過提供誘因,吸引海外華人與國際專家回國或赴中國工作,以扭轉人才外流。此外,中國也優先發展國內STEM教育,培養自主創新能力。
這些努力已開始展現成果。中國研究人員公布了QiMeng等突破成果,這是一個由AI驅動的晶片設計平台;他們也實現全球首款非二元AI晶片量產。這些創新顯示,中國有能力超越西方模式,建立自己的技術發展路徑。
未來展望
展望未來,中國半導體產業可能採取混合模式發展,在成熟製程部分實現自給,同時策略性融入全球市場。雖然完全技術自主仍是長期目標,但目前的進展速度顯示,中國將持續縮小與全球領先者在關鍵領域的差距。
然而,產業仍面臨人才短缺、外部阻力及先進技術複雜等多項挑戰。中國自主化努力能否成功,取決於能否克服這些障礙,同時維持創新能力與經濟可行性。對其他國家而言,中國的技術進展將促使各方調整策略,無論是選擇合作、競爭,或兩者並行。
重點摘要
- 至2025年底,中國半導體設備自給率達35%,超越30%的目標。
- 蝕刻與薄膜沉積製程的國產設備採用率超過40%,由北方華創與中微等公司領軍。
- 「大基金」已投入數百億美元,支持國內半導體企業。
- 新的「50%規則」要求國內晶片製造商在新建晶圓廠時至少使用50%的國產設備。
- 先進微影、量測與高頻寬記憶體生產仍面臨挑戰。
- 與美國的地緣政治緊張加速中國自主化進程,也引發反制措施。
- 2023年中國半導體產業營收達1,795億美元,預期將持續穩定成長。
- 人才引進與STEM教育是中國長期策略的重要環節。
- AI晶片與記憶體技術的突破,展現中國的創新能力。
- 隨著中國降低對外國技術的依賴,全球半導體格局可能分化。