最新報告揭露結構性脆弱點
國際貨幣基金(IMF)對韓國金融穩定發出嚴正警告,指出韓國龐大的美元計價資產持有量,與外匯市場管理相關風險的能力嚴重失衡。根據IMF《全球金融穩定報告》,韓國面臨匯率波動風險的美元資產規模,幾乎是境內外匯市場規模的25倍。如此懸殊的比例意味著市場更容易受到波動衝擊,也顯示其吸收避險需求突然激增的能力有限。
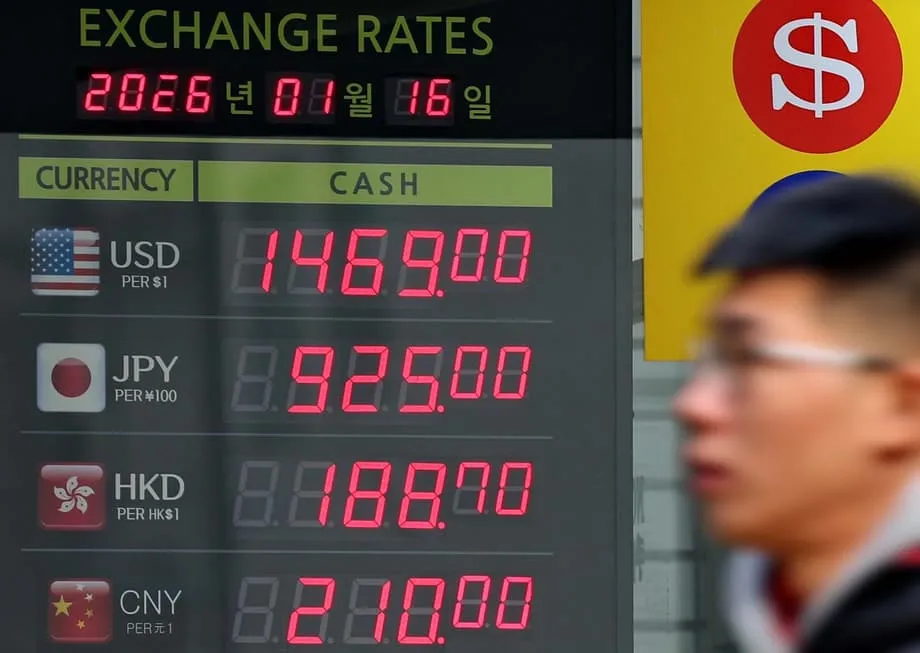
這份報告最初於10月發布,隨著韓元持續對美元走貶、逼近1,480韓元,近期再度受到關注,儘管當局已多方設法穩定匯率。IMF發布調查結果時,韓元已承受貶值壓力,匯價約為1美元兌1,400韓元。此後韓元大幅震盪,12月下旬一度跌至接近危機水準,並在12月24日市場干預後短暫回升。
核心問題在於,當地金融市場深度與經濟體全球曝險規模之間存在結構性落差。數十年來,韓國企業和金融機構在出口導向成長及海外投資帶動下,累積了大量美元資產。然而,用來避險、管理這些資產匯率風險的國內基礎設施,發展速度未能跟上。這形成岌岌可危的局面:一旦市場湧現避險需求,投資人紛紛因韓元走貶而採取避險措施,市場可能不堪負荷,反而加劇投資人原本想防範的波動。
IMF報告明確警告,市場吸收能力有限,意味著外匯市場在匯率動盪期間更容易面臨融資壓力。該組織指出,部分經濟體的美元曝險規模,相對於當地外匯市場深度而言過大。這種情況會形成回饋循環:貨幣走弱促使投資人買進美元以避險,進而讓本幣進一步貶值。
全球比較凸顯市場深度問題
經濟學家通常會比較其他主要經濟體的數據,以充分掌握韓國處境的嚴峻程度。IMF數據顯示,南韓的比率達25倍,雖然偏高,但對於擁有大型主權基金或退休基金的先進經濟體而言,並非絕無僅有。加拿大和挪威的比率也約為25倍,主要原因是兩國規模龐大的主權基金與退休基金投資海外。
台灣的情況更加極端,比率超過45倍。這反映出相較於龐大的美元資產持有量,台灣外匯市場規模較小。與南韓相同,台灣是出口大國,持有大量外匯存底,但外匯市場流動性不如儲備貨幣市場充裕。這種結構相似性,使兩者相較於西方國家都更容易受到衝擊。
日本持有的美元資產總量居冠,但比率約為15倍,安全性高得多。較低的風險歸因於日本外匯市場深度極佳。日圓具全球儲備貨幣地位,流動性較高,避險工具也更為成熟,能發揮緩衝作用,這是首爾與台北所缺乏的。
德國、法國和西班牙等多數歐元區經濟體的比率都只有個位數。這些國家受惠於歐元的儲備貨幣地位,以及高度整合的金融市場。與這些個位數比率相比,韓國高達25倍的倍數凸顯非儲備貨幣經濟體面臨的特殊挑戰。韓元不像美元、歐元或日圓那樣享有天然的信任與流動性,因此更容易受到投機攻擊和資本突然外流的衝擊。
「避險潮」的運作機制
IMF指出的具體機制,是一種被稱為「避險潮」的現象。全球金融壓力升高或本幣走弱時,持有美元資產的機構投資人會立即面臨保護投資組合價值的壓力。他們通常會使用稱為遠期合約的金融衍生工具鎖定匯率。這個過程實際上涉及在遠期市場買進美元、賣出本幣。
一般情況下,銀行體系可以順利促成這些交易。然而,若美元資產相對於外匯市場每日成交量龐大,主要市場參與者同時避險就可能使系統承壓。銀行為了迅速彌補自身部位,可能推高美元成本,使美元更加昂貴,並可能引發自我強化的貨幣貶值循環。
報告指出,美元遠期賣盤加重會加劇美元融資壓力。美國政府4月宣布大規模關稅措施後,這類操作加速,顯示地緣政治及貿易政策變動可能迅速動搖外匯市場。對高度依賴出口的韓國經濟而言,這類外部衝擊是金融穩定持續面臨的威脅。
令人憂心的是,全球危機期間,國際銀行往往退回本國市場,非儲備貨幣的流動性也因此趨於枯竭。若韓國機構在這種情況下被迫同時為數十億美元資產避險,流動性不足的國內市場可能無法形成有效的成交價格,導致匯價劇烈震盪,並可能出現流動性緊縮。
政策回應與有限成效
面對迫近的風險,韓國當局已採取多項措施,試圖支撐韓元並降低波動。政府近期延長國民年金公團與韓國銀行的策略性外匯避險安排。此舉旨在控制國民年金公團龐大海外投資所涉及的風險,提供一道防線,避免退休基金在市場承壓時被迫在公開市場拋售美元。
此外,政府正準備透過大型券商推出散戶遠期賣出產品,目標是抑制個人投資人購買海外股票所帶動的美元需求。這些散戶投資人常被稱為「西學螞蟻」,持續投入資金購買美股,導致本地市場美元買盤壓力居高不下。官員希望透過提供容易取得的避險工具,平抑散戶帶動的資金流動。
儘管採取這些措施,政策迄今成效有限。近期韓元在境內市場收於1美元兌1,473.6韓元,回吐前一交易日漲幅。此前韓元罕見上漲,是美國財政部長史考特.貝森特表示,近期韓元走貶與韓國強勁的經濟基本面不符,並出手干預所致。美國的口頭干預雖短暫提振市場信心,卻幾乎無法改變左右匯率的基本供需動態。
市場人士普遍認為現行措施不足。美國銀行發布報告指出,韓國目前採取的措施不足以阻止韓元貶值。該金融機構警告,若貶勢持續,穩定韓元的政治壓力很可能升高。分析認為,若要改變資金流向,可能需要更有力的政策工具,例如以稅賦優惠鼓勵資金流入或抑制資金流出。
呼籲國際協調
鑑於曝險規模龐大,金融分析師愈來愈關注國際層面的解決方案。花旗指出,尤其是與美國加強國際協調至關重要。該銀行建議,韓國當局可尋求「象徵性的外匯支撐措施,例如某種形式的外匯互換」,以維護貿易與金融穩定。
目前環境下,類似2008年全球金融危機期間設立、可無上限動用的危機型互換額度,被認為不太可能實現;不過,首爾仍有其他選項。花旗指出,韓國可以使用美國聯準會的外國與國際貨幣當局附買回機制。這項機制可讓南韓以美國公債作為擔保,取得美元流動性,在市場承壓時提供安全網。
這類安排可傳達強而有力的信心訊號,藉由保證美元流動性仍可取得,可能遏止投機攻擊。取得聯準會互換額度或附買回機制,往往被視為一國金融地位獲得「認可」的象徵,讓核心經濟體有別於處於邊陲的國家。
然而,爭取這類安排通常需要複雜的外交協商,並證明自身經濟政策根基穩健。持續進行的討論反映出各界愈來愈清楚地認識到,在金融市場相互連結的時代,單靠國內政策工具或許不足以抵禦全球力量。
專家警告危機可能逼近
IMF著重的是市場結構問題,部分國內專家則警告,外匯危機可能更迫在眉睫。世宗大學經營管理學教授金大鍾(Kim Dae-jong)近日接受訪問時,對韓國經濟的防禦能力提出令人憂心的評估。他指出,韓國外匯存底相對於GDP約為22%,並形容這個比率遠遠不足。
若政府毫無準備,發生外匯危機的可能性將接近30%。我們必須大幅提高外匯存底至台灣水準,並透過韓日貨幣互換等措施建立安全網。
金教授指出,台灣外匯存底相當於GDP的80%,能為抵禦投機攻擊提供強大緩衝。相較之下,他表示,韓元在國際支付中的占比僅0.1%,危機期間很少有國際交易對手願意接受韓元。國際接受度不足迫使韓國仰賴美元存底,而在危機情境下,美元存底可能迅速耗盡。
金教授預估,匯率走升的機率為84%,並預測到2026年韓元可能升至1美元兌1,550至1,600韓元。他強調,持有大量外匯存底所承受的利息損失,是防範危機必須付出的保險成本。他認為,危機造成的代價將遠高於持有流動性資產的成本。
財政體質方面更廣泛的疑慮,讓這些警告雪上加霜。政府強調債務比率為52%,但金教授認為這個數字只是假象。他指出,若納入公營企業債務及未提撥足額準備的退休金負債等廣義國債,總額已超過GDP的130%。IMF將非儲備貨幣國家的債務比率超過60%視為風險,而預計韓國將在2029年跨過這道門檻。
更廣泛的經濟挑戰與企業外移
匯率不穩並非孤立現象,而是韓國經濟面臨更深層結構性挑戰的表徵。高企業稅率和嚴格監管正促使資本外流,企業轉而在海外尋找條件更有利的環境。金教授指出,韓國企業稅率為26%,高於全球平均的21%,也大幅高於新加坡和愛爾蘭等競爭對手。
這種監管與財政環境壓抑創新,也不利於新企業成立。金教授以共乘產業為例指出,若開放Uber等平台,可能創造超過30萬個工作機會。相反地,韓國維持批評者所稱的「正面表列管制」,明定哪些行為可以做,而非哪些行為禁止,實際上在新產業萌芽之初便將其扼殺。
企業外移會侵蝕稅基,讓政府更難償還國債並支應社會福利計畫。這將形成惡性循環:政府不是進一步加稅,就是增加借貸,兩者都會損害投資人對韓元的信心。金教授建議個人採取防禦型投資策略,投資組合應大幅配置美元計價資產,以因應預期的匯率升勢、保護財富。
外匯市場結構性淺薄、美元曝險龐大、外匯存底減少及財政地位轉弱等因素交互影響,讓韓國經濟前景顯得複雜。當局正設法管理眼前的匯率波動,但IMF及國內專家指出的基本失衡,顯示韓元仍可能持續承壓。
重點整理
- IMF指出,韓國美元資產曝險規模是境內外匯市場的25倍,波動風險高。
- 儘管政府採取穩定匯率措施,韓元仍走貶至逼近1美元兌1,480韓元。
- 台灣的風險比率更高,超過45倍;日本則因市場深度充足,比率維持在較安全的15倍。
- 市場承壓時,投資人湧現避險需求可能使市場不堪負荷,形成貨幣持續貶值的自我強化循環。
- 國民年金公團延長避險安排、推出散戶遠期產品等政策措施,迄今仍未能阻止韓元走貶。
- 專家警告外匯危機可能發生,並指出外匯存底相對GDP偏低,匯率到2026年可能升至1美元兌1,600韓元。
- 分析師認為,韓國可能需要取得美國聯準會互換額度或附買回機制,以確保美元流動性充足。