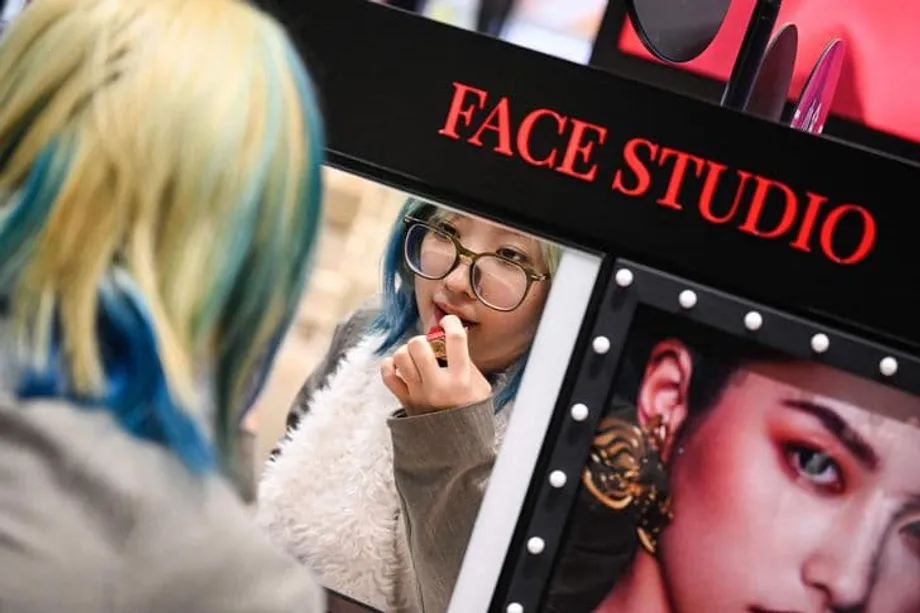
全球美妝市場版圖正在轉變
多年來,南韓化妝品在全球市場居於領先地位,這股熱潮來自全球對 K-pop 偶像、玻璃肌及繁複多步驟保養程序的迷戀。數據也印證了這一點。南韓仍是全球第二大化妝品出口國,僅次於法國,2025 年前 11 個月出口額創下 103 億美元新高。然而,北方正悄然發生變化。長期被視為消費市場而非出口國的中國,正迅速崛起為強勁對手。同一期間,中國化妝品出口額達 39.9 億美元,年增 8.7%。雖然雙方差距仍大,但趨勢顯示,市場領導地位可能即將易手。
這項轉變不只是出口量的變化,更代表消費者偏好與產業策略出現根本改變。中國是全球第二大美容與個人護理市場,預計 2025 年規模將達 780 億美元。Euromonitor International 顧問朱克洛伊(Chloe Zhu)指出,龐大的內需市場帶來結構性優勢,其他市場難以匹敵。隨著本土品牌在國內市占率持續攀升,進口額則下滑 3.4%,中國業者開始放眼海外,準備在韓國與西方品牌的主場發起挑戰。
國潮興起,本土品牌稱霸
中國放眼全球的雄心,奠基於一股名為「國潮」的文化現象。這股愛國消費風潮於 2010 年代末期興起,鼓勵消費者青睞根植於本土文化傳承與美學的產品。這套策略已見成效。到 2024 年,本土美妝企業占國內市場 55.7% 的市占率。外國品牌因此受到排擠,南韓企業尤其明顯。2016 年美國部署飛彈防禦系統後,韓國文化產品與商品遭遇非正式禁令,迫使韓國品牌撤退。2022 至 2025 年間,中國占韓國出口的比重從 69% 暴跌至 23%。
然而,中國品牌的成功已不再只是愛國消費或地緣政治機緣使然。百雀羚、自然堂和佰草集等品牌,因掌握本地消費者偏好而成功提升市占率。以百雀羚為例,藉由採用傳統中藥材,每月在抖音的銷售額已突破人民幣 1 億元。這種對天然草本成分的重視,深受看重健康與文化認同的年輕消費者青睞。隨著國內競爭日益激烈、消費成長放緩,中國企業正進入第二階段:快速拓展海外市場。
積極進取的策略與品質進化
中國企業正採用一套其他中國產業觀察者已相當熟悉的策略。業者維持價格競爭力,同時迅速縮小產品品質與功能上的差距。這種做法正帶領中國品牌走出過去盤踞的低價市場區段。消費者信任度提升,也讓這些品牌得以進軍高端市場,挑戰外界認為它們只能靠低價競爭的印象。
優舍集團(Ushopal Group)收購擁有逾百年歷史的法國護膚品牌 PAYOT,就是積極擴張的代表案例。同樣地,融入傳統美學的高端品牌毛戈平也正拓展國際市場。以公主風包裝聞名的花知曉,則在首爾開設快閃店,象徵性地展現其企圖:成為受到重視的全球業者,而非僅是平價替代品。這種投資規模令競爭對手倍感壓力。一家韓國大型化妝品公司的匿名主管指出,如今只有少數品牌能與中國本土品牌的投資速度和規模相抗衡。
發展路徑分歧:護膚品與彩妝
儘管中國品牌崛起,兩國並非在所有品類上正面交鋒。韓國出口仍以護膚品為主,仰賴產品功效與長期安全性的良好口碑。中國企業則率先在眼影、假睫毛等彩妝品類取得成功。這些品類較不仰賴品牌忠誠度,也吸引樂於追逐潮流、經常更換品牌的消費者。
我透過 Temu、AliExpress 等平台購買中國眼影和假睫毛,能以相對低廉的價格嘗試新造型;但我仍不太敢嘗試海外的新護膚品,因為不確定長期使用會有什麼影響。
這番話出自常駐首爾的舞台化妝師洪珠美(Hong Ju-mi),點出中國品牌面臨的一項關鍵障礙。雖然完美日記、花西子等彩妝品牌已提高市占率,但中國品牌在高端護膚品市場仍難以吸引同等規模的消費者。要打入這些市場,必須長期累積消費者信任。韓國美妝產業的銷售與行銷專業人士維森蒂亞・瓦妮亞・娜塔莎(Vincentia Vania Natasha)指出,這正是關鍵差異。她表示,韓國與中國化妝品目前的價格帶相近,但韓國護膚品在全球市場已累積 15 年的信任基礎。
文化軟實力之爭
韓國美妝長期受惠於 K-pop 與韓劇帶來的「光環效應」。這些文化產品在全球大受歡迎,形成強大的行銷引擎,進一步提升品牌在海外的知名度。中國品牌正試圖複製這項成功,運用抖音與 TikTok 等平台,推廣以鮮明中國美學為基礎、宛如洋娃娃般精緻的妝容。不過,分析人士指出,中國品牌仍缺少一個能像韓流般觸及全球的「文化載體」。
經濟學人智庫(Economist Intelligence Unit)資深經濟學家徐天辰(Xu Tianchen)認為,中國微短劇或許能成為解方。這類節奏明快的劇集在 2024 年於中國觸及 6.62 億名觀眾,國際聲勢也逐漸上升。若熱門劇集中的女演員使用中國彩妝,可能為本土品牌帶來顯著的商業助力。目前,兩國都在拓展西方市場。韓國 2025 年第一季對美出口年增 53%。與此同時,珀萊雅、若羽臣等中國大型企業也放眼海外,收購西方高端品牌,以打入成熟市場。
數位與創新優勢
中國品牌的一項明顯優勢,在於其數位生態系。中國護髮與護膚品銷售額有高達 87% 來自線上通路,美國則為 41%。這種以數位為先的環境,促使中國品牌精通社群商務、直播與網紅行銷。品牌透過直播中的互動式產品展示和即時問答,加深消費者參與。這些專長也有助於品牌拓展東南亞市場,當地電商普及率同樣偏高。
此外,中國企業也大力投入研發。政府正推動改革,以簡化市場准入流程並鼓勵創新。品牌聚焦於四項關鍵消費需求:防曬、美白、肌膚煥新與抗老。人工智慧也正在重塑產業,為高度個人化推薦與虛擬試妝提供技術支援。隨著消費者愈來愈了解成分,中國品牌正推出有科學依據的配方,例如植物醫生(DR PLANT)專注於高海拔植物萃取,藉此證明自身實力不只建立在話題熱度之上。
重點整理
- 南韓仍是全球第二大化妝品出口國,2025 年前 11 個月出口額達 103 億美元。
- 同期中國化妝品出口額成長 8.7%,達 39.9 億美元,國內進口額則下滑 3.4%。
- 「國潮」風潮助中國品牌取得 55.7% 的國內市場市占率。
- 中國企業目前在彩妝領先,韓國品牌則主導護膚品市場。
- 中國護髮與護膚品銷售額有 87% 來自電商,美國則為 41%。
- 韓國美妝 2025 年第一季對美出口大增 53%。