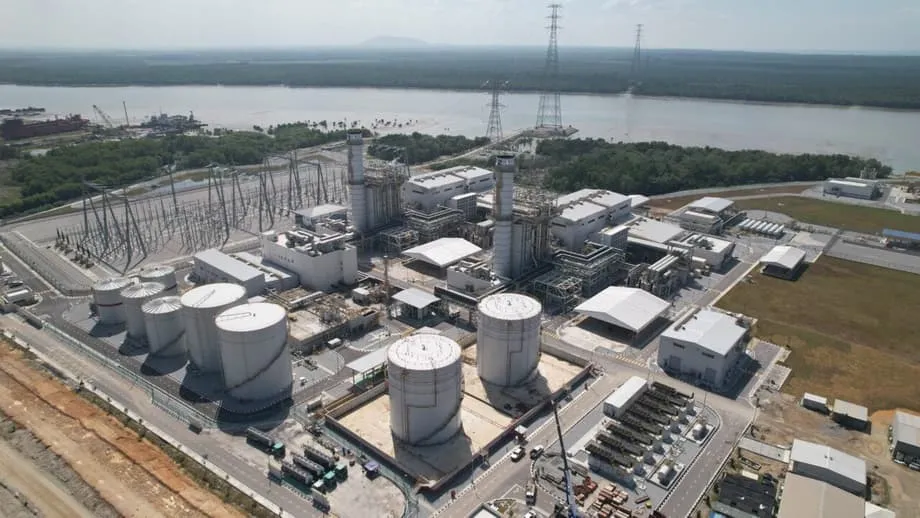
馬來西亞近期將東海岸複循環燃氣電廠的開發特許權,長期授予一家中國企業,引發各界激烈辯論,焦點在於能源主權與長期戰略規劃。批評者指出,這項協議不只是一般投資,更是對領導能力的考驗,而馬來西亞的能源治理未能通過考驗。隨著能源委員會(EC)與經濟部門迎來新任領導人,這項特許權也引發根本問題:馬來西亞是否正為了滿足短期需求,加速將戰略能源資產的控制權拱手讓人?
目錄
當局提出的特許權理由並不陌生:外資資料中心需要穩定電力,因此馬來西亞必須迅速擴增發電容量。能源分析人士認為,這套說法過於簡化,且危險。發電不只是關乎多少百萬瓦,更是一項會影響生活成本、產業成長、國家安全及長期財政穩定的戰略資產。透過長期特許權將其交由外部掌控,是一項影響將延續數十年的決策。
馬來西亞能源產業結構與脆弱性
馬來西亞電力產業的裝置發電容量約為 27,000MW,運作架構複雜;馬來亞國家能源公司(Tenaga Nasional Berhad,TNB)僅掌握約 52% 的實際發電量,其餘由獨立電力生產商(IPPs)供應。所有 IPP 發電量都輸入 TNB 電網,因為 TNB 是唯一的電力系統整合者。除了砂拉越以外,TNB 在馬來西亞維持電力唯一供應商的壟斷地位,並擁有所有輸電基礎設施。
然而,儘管電網控制權集中,定價權卻並非完全掌握在 TNB 手中。TNB 支付給獨立電力生產商的電價,並非依據公開透明、按每度電計價的費率,而是由個別購電協議(PPAs)規範;這些協議許多期限很長,且商業條款保密,並以兩項費用組成:容量費與能源費。
了解購電協議架構
容量費:無論電力是否實際調度,IPP 只要讓約定的發電容量可供電網使用,就能獲得固定付款。容量費涵蓋固定營運成本、償債支出,以及事先議定的投資報酬。實際上,這種安排將風險由社會共同承擔,卻將收益私有化。
能源費:依 TNB 實際調度並發出的電量計算的浮動費用。能源費主要受燃料成本影響,尤其是煤炭與天然氣;相關成本會轉嫁給 TNB,最終再透過自動燃料調整機制(AFA)轉嫁給消費者。
因此,發電不只是公用事業功能,而是一個利潤豐厚、由合約主導的產業。長期購電協議保障了報酬,卻將燃料價格波動與需求風險轉回政府承擔。這種架構使能源基礎設施成為外資青睞的投資標的,也引發長期控制權的疑慮。
中國在東南亞的戰略能源投資
中國在馬來西亞能源產業扮演重要角色,在發電及耗能密集型工業聚落都有重大投資。中馬關丹產業園區(MCKIP)於 2013 年成立,主要發展鋼鐵、潔淨科技、再生能源及石化產業。
中國廣核集團(CGN)、中國電力建設集團(PowerChina)等企業,透過輸出先進技術以及為再生能源與燃氣計畫提供融資,支持馬來西亞能源轉型。CGN 投資 2.24 GW 的燃氣發電廠 Edra Melaka Power Plant 及其他項目,目前已躍居馬來西亞第二大獨立電力生產商;截至 2025 年,該公司累計供電量已超過 2,000 億度。
馬來西亞也是中國重要的燃料供應國:2021 年,馬來西亞國家石油公司(Petronas)與中國海洋石油集團(CNOOC)簽署為期 10 年的協議,每年供應 220 萬公噸液化天然氣(LNG)。隨著安華政府深化與北京的經濟關係,兩國相互依存程度也日益加深。中國國家主席習近平於 2025 年 4 月訪問馬來西亞期間,兩國簽署逾 30 項合作協議,涵蓋綠色科技等領域。
比較分析:區域能源投資模式
馬來西亞授予中國的特許權,與中國在東南亞各地的能源投資模式相似。例如在寮國,中國南方電網公司(CSG)持有寮國電力輸電公司(EDLT)90% 股權,該公司負責營運高壓輸電線路。這項為期 25 年的特許協議,讓中國得以大幅掌控寮國電網基礎設施。
寮國巴本水壩(Pak Beng dam)由中國大唐海外投資公司與泰國 Gulf Energy Development PCL 參與,展現區域投資趨勢。這項 18.8 億美元的計畫將提供 912 兆瓦電力;泰國電力局計畫自 2033 年起,連續 29 年購買其電力。柬埔寨也出現類似模式,中國企業大量投資水力發電水壩,如今供應該國相當大比例的電力。
中國在印尼的參與則愈發引發爭議。印尼政府最近撤銷一座中國支持的水力發電廠,以及由 Astra International 集團旗下單位營運的金礦許可,原因是兩者遭指控違反環保規定,加劇去年洪災。由中國國投電力控股股份有限公司(SDIC Power Holdings Co. Ltd)控制的巴丹托魯水力發電廠(Batangtoru hydropower plant),此前由 PowerChina 承建,原預計於 2025 年底前全面運轉,總裝置容量為 510 兆瓦。
馬來西亞國家能源轉型路線圖面臨檢視
馬來西亞國家能源轉型路線圖(NETR)被視為指引國家能源未來的框架。批評者指出,實際上它已成為政策遮羞布,為背離原定目標的決策背書。NETR 提及減碳、增加新產能及鼓勵國內資本市場參與,卻避而不談馬來西亞是否正加深對外部勢力的結構性依賴。
這份路線圖能否促進能源主權,令人存疑。戰略發電資產愈來愈多由外國實體開發、融資或控制。這些投資不能只視為外國直接投資(FDIs),因為它們代表著對關鍵基礎設施的長期控制。
本地企業與中小企業遭到排擠,失去累積專業能力、擴大供應鏈或掌握智慧財產權的機會。留下的是依賴,而非轉型。這類糟糕決策並非新鮮事。1MDB 旗下 EDRA Energy 的風波就是前車之鑑:政府以高昂成本籌措公帑,並用來以高價收購老舊、效率低落的電廠,讓外部投資者獲利,本地產業能力卻遭到忽視。
環境與安全疑慮
中國出資的東南亞能源計畫,經常因環境與安全防護措施不足而受到批評。印尼燃煤電廠附近社區的報告指出,居民呼吸道疾病發生率異常偏高。2023 年 12 月,一座中國出資的鎳廠發生爆炸,造成至少 13 名工人死亡,進一步凸顯相關疑慮。
印尼最近在毀滅性洪災後撤銷相關許可,這場洪災造成 1,200 人死亡,鮮明提醒各界潛在風險。環境專家認為,為礦場與種植園大肆砍伐森林,是災情如此嚴重的原因之一,其中也包括中國企業參與的計畫。
對馬來西亞而言,這項特許權也帶來類似的環境疑問。燃氣電廠的環境影響評估(EIA)程序需要受到嚴格檢視,尤其馬來西亞正尋求在發展與《巴黎協定》下的環境承諾之間取得平衡。
替代模式與本地參與
馬來西亞並非所有能源計畫都採用分析人士所批評的特許權模式。JAKS Resources Bhd 最近宣布,將以 1,500 萬令吉現金,加上最多 4,000 萬令吉應收款項,出售其持有的 JAKS Solar Nibong Tebal 全數股權。這座 50MW 太陽能電廠參與馬來西亞大型太陽能第四期計畫(Large Scale Solar 4),並依據為期 25 年的購電協議向 Tenaga Nasional Bhd 售電。
在沙巴,Jentayu Sustainables Berhad(JSB)已為其旗艦級 162MW 川流式水力發電計畫取得價值 28 億令吉的購電協議。這項計畫是沙巴規模最大的再生能源投資案之一,採建造、擁有、營運、移轉(BOOT)模式,特許期為 40 年。重要的是,計畫完全由國內私人投資融資,不動用公帑。
這些替代模式顯示,馬來西亞有其他方式發展能源基礎設施,既能吸引必要投資,也能優先保障本地控制權與專業能力。關鍵差異在於所有權架構,以及長期營運階段的控制權安排。
融資機制與中國的做法
中國透過「一帶一路」倡議(BRI)等計畫提供能源融資,採用的機制相當成熟。例如,中國國家開發銀行(CDB)曾提供 2,500 億人民幣專項貸款,支持與一帶一路相關的基礎設施、產能及金融合作。
中國融資通常包括中長期外匯專案貸款、聯貸,以及出口買方信貸/賣方信貸。以約旦阿塔拉特油頁岩燃煤電廠計畫為例,由四家中國國有銀行組成的財團簽署了 15.82 億美元聯貸協議,參與銀行包括中國工商銀行、中國銀行、中國建設銀行及中國進出口銀行。
這些融資架構通常附帶股權投資,使中國企業得以在較長期間內大幅掌控營運與收益來源;在電力產業計畫中,期限通常為 25 至 30 年。
馬來西亞能源治理的下一步
新任能源委員會主席與經濟部長如今有一段有限的時間,可以展現馬來西亞電力政策將迎來重要轉變。迄今為止,委員會的作為更像是促成便宜行事的交易,而非捍衛國家利益。
政府必須回答幾個關鍵問題:能源委員會究竟是國家利益的守護者,還是只負責促成便宜行事的交易?馬來西亞能否在吸引必要投資的同時,優先培育國內能力、促進技術移轉及發展本地產業?
再生能源、電網現代化與能源儲存,理應成為未來能源規劃的支柱,這些也都是 NETR 明確列出的目標。然而,馬來西亞反而偏好由外國業者提出的大型計畫,繞過本地企業,對國內產業帶來的效益也有限。
重點摘要
- 馬來西亞近期授予中國燃氣電廠特許權,引發能源主權疑慮
- 購電協議主導的電力產業架構雖帶來豐厚商機,也有長期控制權風險
- 中國在東南亞各地的能源投資採取類似特許權模式
- 國家能源轉型路線圖可能助長外國控制,而非推動真正的能源轉型
- 中國能源計畫對環境與社區的影響,已在鄰國引發疑慮
- JAKS Resources 與 Jentayu Sustainables 等替代模式,展現本地能源發展的可行方向
- 中國銀行的融資機制往往附帶長期營運控制權
- 馬來西亞新任能源領導團隊必須在投資需求與戰略自主之間取得平衡