遠方衝突如何波及家門口
儘管新德里距離德黑蘭約 2,500 公里,西亞戰火已透過另一種途徑越過印度國界,衝擊經濟。美國、以色列與伊朗之間的衝突,實際上已封鎖荷莫茲海峽;印度近一半的原油進口都經由這條狹窄的海上咽喉航道。這場中斷引發一連串經濟後果,從加油站到餐桌,從股市指數到婚宴餐飲帳單,無一倖免。
印度一般家庭的收支算盤正迅速改變。3 月 9 日,布蘭特原油價格飆升逾 25%,達到每桶 117 美元;自敵對行動開始以來,漲幅已達 50%。星展銀行分析師預測,若荷莫茲海峽航運持續受到嚴重干擾,油價可能維持在每桶 100 至 150 美元之間。印度原油需求有逾 89% 仰賴進口,其中每天約有 260 萬桶原油通過荷莫茲海峽,面臨的風險既急迫又嚴重。
印度巴羅達銀行首席經濟學家馬丹・薩布納維斯精準點出國內現況。他認為,天然氣供應是首要疑慮,並指出餐館因燃料供應吃緊而提高價格,將直接影響中產階級。這番觀察揭示了更廣泛的現實:西亞衝突不只是改變地理局勢或增添歷史篇章,也反映在數百萬家庭每月的預算之中。
荷莫茲海峽咽喉與能源安全
荷莫茲海峽是全球能源貿易的重要動脈,承載全球約 20% 的石油運輸量。就印度而言,數據顯示其對該區域有高度依賴。2025 年,印度從西亞進口約 700 億美元的原油與石油產品,其中原油占 508 億美元,占原油進口總額的 48.7%。該區域也供應印度 68.4% 的液化天然氣(LNG)進口,價值 92 億美元;並供應 46.9% 的液化石油氣(LPG)進口,總額達 139 億美元。
印度國內儲備只能提供有限緩衝。目前原油庫存可供消費不到 30 天,液化石油氣儲備則僅約兩週。這道薄弱的緩衝意味著,供應中斷很快就會轉化為價格壓力與短缺危機。風險已具體浮現:卡達的 Petronet LNG 以爭議水域船舶通行受限為由,自 2026 年 3 月 4 日起暫停向 GAIL 交付液化天然氣。
印度能源進口的組成也形成特定瓶頸。天然氣是肥料製造廠、燃氣發電廠,以及城市燃氣配送網絡的關鍵原料;這些網絡供應車輛使用的壓縮天然氣(CNG),以及家庭烹飪用的管線天然氣。當這些供應受阻,影響便會同時波及多個經濟部門。
ICRA 首席經濟學家阿迪蒂・納亞爾以具體數據量化通膨風險。她估計,假設油價上漲完全反映在零售燃料價格上,原油價格每上漲 10%,批發物價指數(WPI)就會上升 80 至 100 個基點,消費者物價指數(CPI)則會上升 40 至 60 個基點。若油價持續上漲,ICRA 對 2026/27 財年的 WPI 通膨預測 2.7% 及 CPI 預測 4.0%,都可能面臨顯著的上行風險;實際影響則取決於這些成本有多少轉嫁給加油站與液化石油氣經銷商的消費者。
廚房危機:液化石油氣短缺與餐飲業
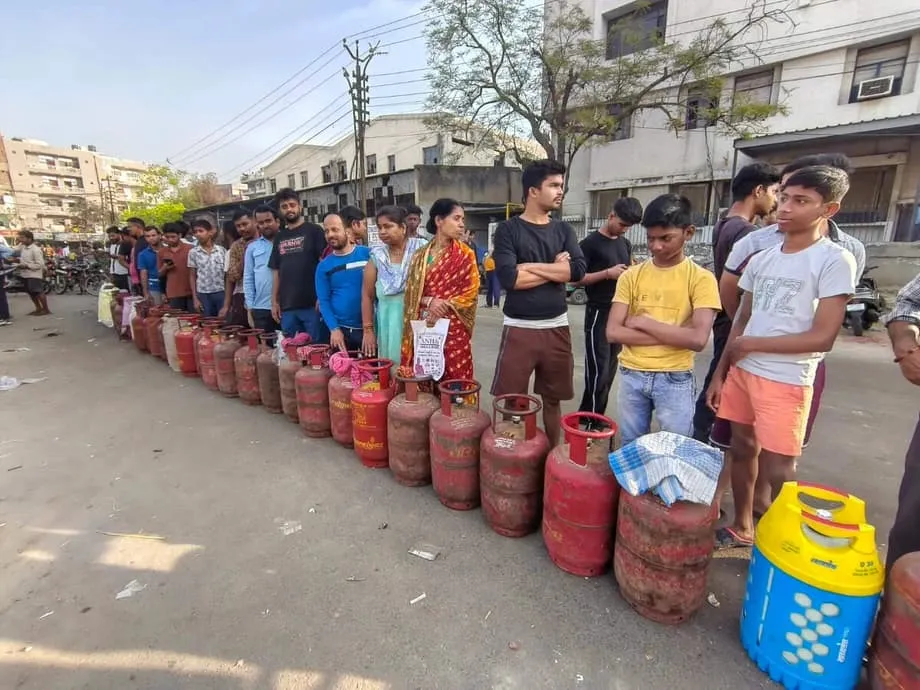
西亞戰爭對印度國內最明顯的影響,或許是商用液化石油氣鋼瓶突然短缺,令印度餐飲服務業陷入混亂。代表 50 萬名會員的印度全國餐廳協會(NRAI)於 3 月 10 日發布緊急建議,建議縮短營業時間,並暫停供應需要長時間燉煮或油炸的菜色。協會也呼籲會員烹調時加蓋,盡可能節省每一克燃氣。
在班加羅爾,班加羅爾旅館協會警告,商用液化石油氣鋼瓶供應突然中斷,當地業者可能從週二起全面停業。該協會名譽會長 P C Rao 指出,週一全市只有約 10% 的旅館與餐廳收到液化石油氣,恐危及數千名仰賴旅館解決日常用餐的民眾。孟買也出現類似情況;印度旅館暨餐廳協會(AHAR)表示,若供應未能恢復,全市逾半數旅館可能在數日內歇業。
「商用液化石油氣鋼瓶供應突然中斷,班加羅爾的旅館可能從週二起停業,」班加羅爾旅館協會表示,凸顯中小型餐飲業者眼前面臨的生存威脅。
這場危機迫使餐飲業各環節調整營運。科印拜陀的 Annapoorna 餐廳宣布縮減菜單,只供應必要餐點,部分商品則只在特定時段供應。JM Financial 研究指出,供應中斷可能對印度的連鎖速食業造成重大影響;若液化石油氣短缺持續,麥當勞、達美樂披薩與肯德基等連鎖業者將不得不面對成本上升、銷售疲弱及可能調整菜單等問題。
零工經濟工作者也已發出警訊。透過 Swiggy 和 Zomato 等平台工作的外送員表示,燃料短缺與液化石油氣價格上漲正壓縮他們的收入。3 月 12 日,Eternal Ltd. 與 Swiggy Ltd. 股價下跌逾 4%,反映投資人擔憂燃料供應持續吃緊,可能影響外送網絡的營運可行性。
家庭消費者也面臨相似壓力。自 3 月 7 日起,石油行銷公司將主要城市 14.2 公斤非補貼液化石油氣鋼瓶價格調漲 60 盧比,德里價格升至 913 盧比。為防止囤積,當局將家用液化石油氣續訂的最短等待期從 21 天延長至 25 天;官員則強調,一般家庭一年只使用六至七桶,平均每 50 至 55 天才需要補充一次。
市場反應與匯率壓力
國內金融市場對油價衝擊反應劇烈。3 月 9 日,印度盧比兌美元重貶至歷史新低 92.33;Sensex 與 Nifty 指數則下跌近 3%,跌至 11 個月來最低點。隨後幾個交易日,基準指數繼續走低,Sensex 再跌逾 500 點,Nifty 也跌破 23,700 點。
貨幣貶值推高各類進口成本。盧比走弱時,每桶以美元計價的原油換算成本都會提高,形成加劇通膨壓力的循環。穆迪評級機構警告,能源進口成本高昂將進一步削弱盧比、推升通膨、惡化經常帳,若因此擴大補貼,也會使貨幣與財政政策更難施展。
ICRA 預測,若 2026/27 財年油價平均每桶 100 美元,印度經常帳赤字可能擴大至 GDP 的 1.9% 至 2.2%,高於原先預測的 0.7% 至 0.8%。Elara Securities 估計,在同樣的油價情境下,中央政府年度支出可能增加 3.6 兆盧比(390 億美元),其中肥料補貼支出可能單獨增加 2,000 億盧比。
印度國家銀行研究部對油價長期高漲提出更嚴峻的預測。若油價在下一個財政年度持續徘徊於每桶 100 美元附近,GDP 成長率可能從原先預測的 7% 以上降至 6.6%,通膨則升至 4.1%。該銀行分析指出,若油價升至每桶 130 美元,經濟成長率可能暴跌至 6%。
各產業影響:不只加油站
西亞衝突的經濟影響遠遠超出直接能源使用者。印度農業透過肥料供應鏈面臨重大風險。全球約三分之一的尿素貿易經由荷莫茲海峽,因為波斯灣提供生產氨所需的廉價天然氣。2025 年,印度從西亞進口價值 37 億美元的肥料,其中複合肥料(NPK)占 22 億美元,氮肥則達 15 億美元。供應中斷可能延誤氮肥交貨、降低農作物產量,並推高政府補貼支出。
以古吉拉特邦蘇拉特為產業中心的鑽石業,是另一個脆弱環節。2025 年,印度從西亞進口價值 68 億美元的毛坯鑽石,占進口總額的 40.6%。這些鑽石在印度的切割與拋光中心加工後,再出口至全球市場。根據 ICRA,3 月初的航班取消已使貨運延誤兩至三天。鑑於該區域是重要需求市場,若衝突持續,業者可能蒙受重大損失。
工業製造業多種原料也面臨短缺。印度從西亞進口 12 億美元的聚乙烯聚合物,占進口總額的 35.6%;這種原料對包裝、塑膠管線及農業灌溉薄膜至關重要。建築業仰賴該區域供應價值 4.83 億美元的石灰石(占進口總額的 68.5%)及 1.29 億美元的石膏(占進口總額的 62.1%),兩者都是水泥生產的重要原料。鋼鐵業則依賴價值 1.9 億美元的直接還原鐵(占進口總額的 59.1%),以及價值 8.69 億美元的銅線(占進口總額的 50.7%),用於電力輸送與再生能源基礎設施。
航空業同時面臨成本上升與營運受阻,可謂雪上加霜。航空燃油占印度航空公司支出的 30% 至 40%。ICRA 的金賈爾・沙阿指出,若衝突持續,航空業預計在 2026 財年已達 1,700 億至 1,800 億盧比的淨虧損,還可能進一步擴大。2 月 28 日至 3 月 8 日期間,約有 2,600 個航班取消,約占國際航班的 45%;改道航班避開西亞空域,也會額外耗用燃料。
製藥業者表示,過去兩週活性藥物成分(API)成本上漲約 30%,藥品價格可能大幅上升。貨櫃船短缺也阻礙原料從中國運出;中國是印度製藥商最大的 API 供應國。進口商不得不將成本直接轉嫁給製造商,最終再由消費者承擔。
快速消費品(FMCG)公司正考慮縮小包裝容量或調高價格,以因應原油衍生物成本上升;這類原料用於塑膠包裝。這種現象通常稱為「縮水式通膨」,消費者可能得以相同價格購買較少的洗潔劑、油漆與塑膠家用品。
政府因應與緩解措施
新德里已啟動多項政策工具,以緩衝經濟衝擊。3 月 10 日,中央政府發布公報通知,修訂國產天然氣的優先分配架構。液化石油氣生產與車用壓縮天然氣及管線烹飪用氣並列最高優先級,確保這些部門在其他用戶獲得配氣前取得足額供應。肥料業列為第二優先級,至少可獲得平均需求量的 70%;茶園與製造業則列為第三優先級,供應量限於先前用量的 80%。
政府援引《1955 年必要商品法》,管制石油產品與天然氣的生產、供應及分配。這項法律工具能讓當局遏止囤積、管理配送,並在危機期間確保關鍵燃料供應。當局也指示煉油廠將丙烷、丁烷、丙烯與丁烯等 C3、C4 烴類流的產量提高至最大,供應液化石油氣市場,且產出僅限供應國內消費者。
外交方面,外交部長 S. Jaishankar 已與俄羅斯、歐盟及西亞國家的對口官員接觸,以穩定能源供應並維護印度利益。總理納倫德拉・莫迪與石油部長哈迪普・辛格・普里召開高層檢討會議,評估供應中斷情況並規劃應變措施。政府已與美國、阿爾及利亞、挪威和加拿大達成替代液化石油氣供應協議,但運輸時間較長。
在貿易方面,印度已將原油供應來源從 27 個國家擴大至六大洲的 40 個國家,降低對單一海上咽喉航道的依賴。為彌補中東供應中斷,印度增加俄羅斯原油採購;截至 2026 年 2 月,俄羅斯仍是印度最大的原油供應國。美國批准印度在 30 天內購買俄羅斯石油,以協助穩定全球供應;不過印度官員強調,採購決策不需要外部批准。
官員拒絕釋出戰略石油儲備,認為這些庫存只用於因應供應中斷,而非管理價格。印度目前持有逾 2.5 億桶原油與精煉產品,足以提供整體系統約七至八週的緩衝。儘管全球原油價格已達每桶 120 美元,政府表示目前沒有立即調漲零售汽油與柴油價格的計畫,顯示石油行銷公司可能暫時自行吸收成本。
區域脈絡:印度相較鄰國更具韌性
印度正努力因應供應限制與通膨壓力,鄰國巴基斯坦的情況則凸顯新德里相對較強的經濟韌性。巴基斯坦已陷入嚴峻危機,汽油價格飆升至每公升 321.17 巴基斯坦盧比,高速柴油則達每公升 335.86 盧比,近幾週漲幅達 17%。巴基斯坦政府已採取緊急緊縮措施,包括政府員工每週工作四天、輪流居家辦公 50%、關閉學校,以及立法議員減薪 25%。
巴基斯坦危機凸顯外匯存底有限且高度依賴進口的經濟體有多脆弱。印度擁有較大的戰略儲備、多元化的供應來源及較強的財政狀況,因此即使兩國面對相同的全球石油市場干擾,印度仍得以避免零售價格立即受到衝擊。巴基斯坦正急著確保 28 天的燃料庫存,印度則有數週的緩衝期和替代採購安排,穩定性較高。
經濟展望與持續風險
儘管政府立即採取緩解措施,經濟學家仍警告,若衝突延長,風險將持續存在。印度儲備銀行將通膨目標維持在 4%;1 月 CPI 實際通膨率為 2.75%,在政策需要調整前仍有一些空間。然而,若油價持續維持每桶 100 美元,通膨可能增加 40 至 60 個基點,逼近央行可接受區間的上緣。
財政壓力是最重大的長期風險。若油價持續高漲,政府將面臨艱難抉擇:要麼放任零售燃料價格上漲,壓縮家庭預算並消耗政治資本;要麼維持價格管制,擴大財政赤字並使石油公司的資產負債表承壓。財政部長尼爾瑪拉・西塔拉曼表示,原油價格上漲 10% 通常只會使通膨增加約 30 個基點,顯示政府對目前的緩衝機制仍有信心。
政治反對派已藉此抨擊經濟壓力。國大黨領袖拉胡爾・甘地指控總理莫迪迴避在國會辯論經濟後果,並稱政府不願正視對一般民眾的影響。他將這場衝突與股市下跌、液化石油氣價格上漲及全球原油飆升相連結,指稱總理受到掣肘,無法保護印度利益。
未來幾個月將考驗印度的能源外交與經濟治理能力。隨著夏季將至,空調需求即將達到高峰,發電需求也會進一步加重天然氣供應壓力。通常會帶動餐飲與交通需求的婚宴旺季也面臨干擾,商用燃氣短缺迫使業者縮減菜單、縮小活動規模。對一般家庭而言,遠在西亞的戰爭早已來到眼前,呈現在燃氣經銷處更長的排隊人龍、更高的餐費,以及難以預料的燃料帳單上。
重點摘要
- 西亞戰爭實際上已封鎖荷莫茲海峽,威脅印度 48.7% 的原油進口與 68.4% 的液化天然氣供應。
- 衝突爆發以來,布蘭特原油價格已上漲 50%,3 月 9 日達每桶 117 美元;分析師預測,油價可能升至每桶 100 至 150 美元。
- 商用液化石油氣短缺,迫使孟買、班加羅爾與清奈的餐廳考慮停業;家用鋼瓶價格則上漲 60 盧比,德里價格升至 913 盧比。
- 3 月 9 日,印度盧比兌美元跌至歷史新低 92.33;Sensex 與 Nifty 下跌 3%,創 11 個月新低。
- 政府援引《必要商品法》,並將國產液化石油氣生產列為優先項目,同時向美國、阿爾及利亞、挪威與加拿大尋求替代供應。
- 原油價格每上漲 10%,WPI 通膨可能增加 80 至 100 個基點,CPI 通膨可能增加 40 至 60 個基點,威脅 4% 的通膨目標。
- 受嚴重干擾的產業包括農業(肥料)、航空業(航班取消與燃料成本)、鑽石業(毛坯鑽石進口)及製藥業(API 成本)。
- 印度原油儲備約可供 30 天使用,並已將供應來源從 27 個國家擴大至 40 個國家,以降低對咽喉航道的依賴。