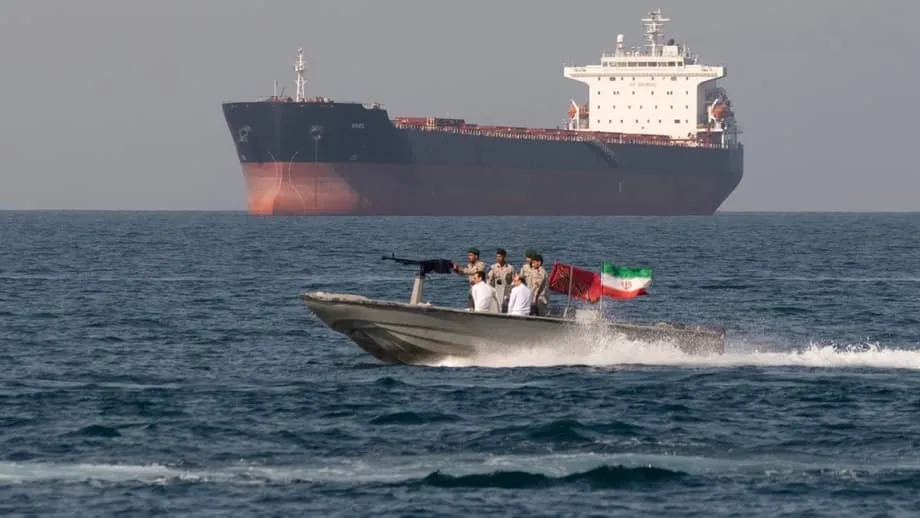
咽喉要道封鎖震撼全球市場
荷莫茲海峽是分隔阿拉伯半島與伊朗的狹窄水道,如今實際上已成為全球油輪的禁航區。美國與以色列自2026年2月28日起對伊朗發動軍事打擊後,德黑蘭當局隨即著手阻斷船隻通過這條關鍵航道。直接結果是全球能源供應數十年來最嚴重的中斷之一,布蘭特原油基準價格飆破每桶100美元,在劇烈波動的交易時段一度升至119美元。
目錄
這處海上瓶頸最窄處僅33公里,每日約有2,000萬桶原油通過,約占全球石油消費量的五分之一,以及海運石油貿易總量的四分之一。水道封閉後,約150艘油輪與液化天然氣船選擇停泊,避免冒險航經敵對海域,引發的供應衝擊也擴及中東以外地區。
亞洲承受供應中斷最大衝擊
全球石油流向的地理分布,讓亞洲成為這場危機中最脆弱的地區。根據國際能源總署與美國能源資訊署的資料,經荷莫茲海峽運輸的原油約有84%、液化天然氣約有83%運往亞洲市場。中國與印度合計占荷莫茲海峽原油流量的44%;危機爆發前,兩國每日合計進口820萬桶。
日本與南韓的絕對進口量雖較少,但相較於本土產能,對進口的依賴更高。兩國幾乎沒有本土原油產量,經濟完全仰賴穩定進口。台灣也面臨類似風險;能源安全分析人士指出,若供應中斷持續,這些製造業重鎮的工業生產將受到威脅。
即使中國每日國內產油量約430萬桶,並維持估計達12億桶的戰略石油儲備,也無法完全隔絕危機衝擊。北京雖積極推動車輛電動化與再生能源擴張,但經濟運作仍需要大量石油進口。這場危機正考驗這些事前準備措施的極限。
替代管線只能提供有限紓解
沙烏地阿拉伯與阿拉伯聯合大公國擁有唯一可繞過荷莫茲海峽的運作中設施。沙烏地東西輸油管線通常稱為「石油管線」(Petroline),全長1,200公里,從波斯灣附近的阿布蓋格處理中心延伸至紅海港口延布。阿聯則營運阿布達比原油管線,全長360公里,從哈卜尚通往阿曼灣的富查伊拉。
然而,這些替代路線的運量遠低於荷莫茲海峽。沙烏地阿美執行長阿明・納賽爾證實,東西輸油管線已達每日約700萬桶的滿載運能。不過,其中約200萬桶供應西岸的國內煉油廠,因此可供出口的僅有500萬桶。阿聯管線每日可輸送150萬至180萬桶,但受營運限制與近期安全事件影響,實際輸送量受到限制。
這些替代管線合計每日可輸送約600萬至700萬桶,最多僅相當於荷莫茲海峽正常流量的30%。美國能源資訊署指出,這些管線在正常情況下通常不會滿載運作;估計危機發生前,真正可用的閒置運能每日僅有260萬桶。即使全力運轉,供需缺口仍極為龐大。
安全脆弱性仍然存在
這些替代路線並未消除風險,反而帶來新的風險點。經延布出口的沙烏地原油仍須通過紅海南端的曼德海峽;葉門的青年運動武裝過去曾威脅這條水道。富查伊拉港雖位於荷莫茲海峽之外,仍在伊朗飛彈與無人機的射程內;3月16日遇襲後,裝載作業一度暫停。富查伊拉的儲油設施遭到攻擊,油輪被迫僅裝載部分貨物便離港。
基礎設施為何仍不足
這場危機暴露出數十年來對替代出口路線的策略性忽視。自1980年代以來,各方已認知荷莫茲海峽是重大脆弱環節,但波斯灣產油國仍優先追求效率,而非建立備援。沙烏地阿拉伯在兩伊戰爭期間興建東西輸油管線,目的就是避開海上攻擊;但此後的升級著重於逐步擴充,而非建立真正平行的輸送系統。
政治與經濟障礙阻礙了更多基礎設施建設。跨越鄰國興建管線,必須處理複雜的主權問題與安全疑慮。伊拉克、科威特、卡達與巴林完全沒有繞道方案,只能依賴荷莫茲海峽運輸。曾經連接沙烏地阿拉伯與黎巴嫩地中海沿岸的跨阿拉伯管線,已於1990年停止運作,如今只剩廢棄遺址。
能源史學家、標普全球副董事長丹尼爾・耶金指出,對於專注於眼前商業考量的決策者而言,最糟情境似乎不太可能發生。當時普遍認為,消費國會提供足夠的軍事保護,確保海峽暢通,因此興建昂貴替代管線的經濟誘因有限。
最糟的情境一直存在,但當時看來不太可能發生。能源供應的多元化或安全保障,來自消費國會出面保護石油。
印度緊急推動供應來源多元化
印度展現了快速調整供應鏈的可能性與侷限。危機發生前,印度約有40%的原油進口經過荷莫茲海峽,每日約250萬至270萬桶。印度石油部表示,國內煉油業者如今已調整採購來源,從非荷莫茲路線取得70%的供應,但仍存在顯著缺口。
印度煉油業者積極轉向沙烏地延布港與阿聯富查伊拉港。商品分析公司Kpler的資料顯示,2026年3月,從延布運往印度的沙烏地原油裝載量激增至880萬桶,而前幾個月均為零。另有原油經富查伊拉管線運抵印度,但由於部分船隻關閉應答器,以掩蓋在衝突區域附近的航行動態,實際數量仍難以追蹤。
新德里也已取得20艘超大型天然氣船,載運約100萬噸來自美國的供應,並安排改走紅海與阿曼灣等替代航線。政府消息人士證實,這些緊急貨運正陸續抵達,但也承認無法完全取代中東供應的缺口。
天然氣市場同步陷入危機
儘管新聞焦點多放在原油,液化天然氣市場也面臨同樣嚴峻的限制。全球第二大液化天然氣出口國卡達,幾乎所有產量都經由荷莫茲海峽運出;阿聯的天然氣出口同樣仰賴這條海峽。兩國合計占全球液化天然氣貿易近20%,主要供應亞洲市場。
與原油不同,液化天然氣沒有可替代的管線路線。一旦液化設施停運或無法為油輪裝載,天然氣便無法運抵市場。衝突爆發後不久,卡達能源公司便宣布不可抗力,並關閉每年通常處理逾1,120億立方公尺天然氣的設施。
孟加拉、印度與巴基斯坦等國受到的衝擊尤其嚴重;這些國家近三分之二的液化天然氣經荷莫茲海峽進口,且高度仰賴天然氣發電。巴基斯坦有50%的電力來自天然氣,孟加拉則有25%的電力仰賴天然氣。液化天然氣基準價格在單一交易時段飆漲39%,迫使這些政府實施輪流停電與節能措施,包括下令大學停課。
經濟衝擊擴散全球
供應中斷迅速在全球引發通膨壓力。除了原油之外,汽油、柴油、航空燃油、石化產品、肥料與基本食品價格也大幅上漲。北半球農民正進入播種季,投入成本升高,數月後可能進一步推高糧價。
亞洲各國政府已採取多項緊急措施,從禁止燃料出口到實施價格管制。中國下令煉油業者停止出口燃料,以保留國內供應。南韓宣布30年來首次設定燃料價格上限。日本的戰略儲備充足,約可支應150天需求,雖避免了眼前的短缺,仍面臨持續的價格壓力。
國際能源總署計畫建議釋出4億桶戰略石油儲備,將是該組織史上規模最大的協調儲備釋出行動。然而,即使採取如此大規模的干預,也無法無限期取代每日2,000萬桶的持續供應。
跨太平洋替代供應浮現
中東供應持續受限之際,亞洲買家愈來愈常將目光投向太平洋彼岸的北美。加拿大的太平洋能源基礎設施,尤其是不列顛哥倫比亞省基蒂馬特的加拿大液化天然氣計畫,以及延伸至溫哥華的跨山輸油管線擴建計畫,提供了不僅能避開荷莫茲海峽,也能避開麻六甲海峽與南海等其他咽喉要道的運輸路線。
加拿大液化天然氣終端自2025年6月投入營運,貨船可直接駛入北太平洋,10至11天即可抵達東北亞接收站。相比之下,美國墨西哥灣沿岸的液化天然氣須經巴拿馬運河,航程需要24天。來自亞伯達省的加拿大原油則經每日輸送能力89萬桶的跨山擴建管線運輸,同樣能完全避開中東咽喉要道。
然而,這些替代供應需要數年才能擴大規模。加拿大液化天然氣第二期目前正評估是否於2026年底或2027年初作出最終投資決定,若推進將新增每年1,400萬噸產能。川普政府支持的阿拉斯加液化天然氣計畫尚未簽訂具約束力的合約,最早也要到2031年才會開始出口。
重點整理
- 荷莫茲海峽平時每日運輸2,000萬桶原油,約占全球消費量的20%與海運貿易量的25%。
- 經荷莫茲海峽運輸的原油有84%、液化天然氣有83%流向亞洲;中國與印度合計占原油流量的44%。
- 沙烏地東西輸油管線與阿聯哈卜尚—富查伊拉管線合計每日僅能繞道輸送600萬至700萬桶,約為荷莫茲海峽正常流量的30%。
- 印度已調整進口路線,使非荷莫茲來源的供應占比達70%,但仍有缺口,須仰賴美國與西非的緊急貨運補足。
- 卡達與阿聯合計占全球液化天然氣出口近20%,出口貨物全數經荷莫茲海峽運輸;天然氣沒有可替代的管線路線。
- 布蘭特原油價格已飆破每桶100美元,一度升至119美元;液化天然氣基準價格則在單一交易時段上漲39%。
- 國際能源總署計畫史無前例地釋出4億桶戰略儲備,以緩解供應短缺。
- 加拿大太平洋能源基礎設施提供地緣政治局勢較穩定的替代方案,但擴大供應規模仍需多年建設。