總理親自體驗駕駛
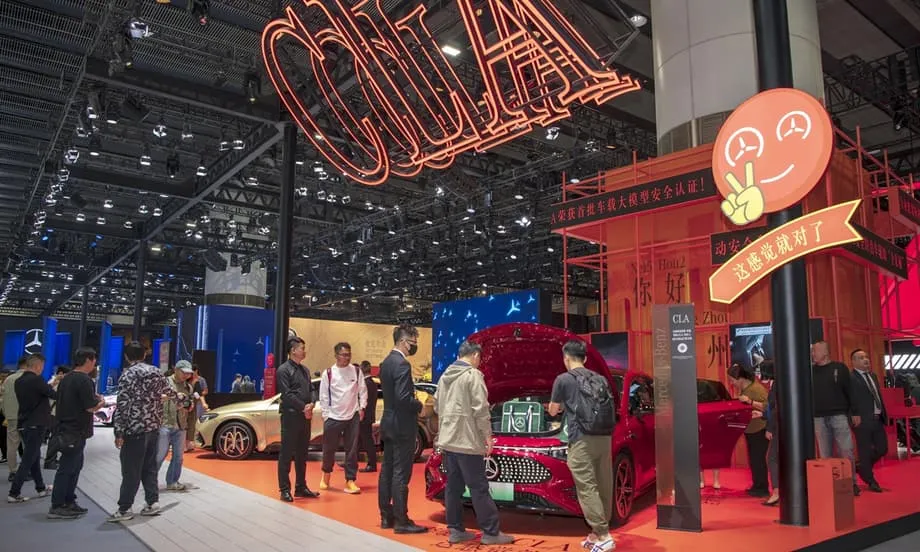
歐拉・凱倫尼烏斯至今仍記得 2017 年與曹旭東的第一次會面。當時,這位地平線創辦人在北京經營一家規模不大的自動駕駛新創公司,在中國以外幾乎沒沒無聞。梅賽德斯-賓士集團董事長回憶道:「談過之後,我想:『這團隊看起來真的很不錯。我們來投資吧。』」這項決定,讓這家德國車廠首度投資中國自動駕駛公司。不到十年,雙方合作打造出一套令人印象深刻的智慧輔助駕駛系統,德國總理弗里德里希・梅爾茨於 2026 年 2 月 26 日在北京試乘時,稱讚這套系統「令人驚豔」。「這是未來移動方式的技術之一,」梅爾茨表示,並肯定德國製造商與中國科技業者的合作。
這項合作不只是技術夥伴關係,更顯示跨國企業看待中國的方式正發生深刻轉變。中國不再只是世界工廠或全球最大的消費市場,而已成為全球創新樞紐,外商在此開發可供全球市場採用的技術。凱倫尼烏斯表示:「我們希望運用這個充滿活力的創新市場,推動我們在中國及全球的業務。」
汽車合作推動轉型
汽車產業引領了從「中國製造」邁向「中國創造」的轉型。2026 年 3 月 13 日,大眾汽車集團與中國電動車製造商小鵬汽車共同開發的首款車型正式下線,為這家德國巨擘深化與在地夥伴的合作寫下重要里程碑。大眾汽車進一步擴大投入,在安徽省合肥市啟用首座海外全功能測試工廠。這座占地 10 萬平方公尺的設施,讓公司有史以來首度能在德國以外地區,完整開發新車平台與關鍵技術。
效率提升幅度可觀。大眾汽車表示,與傳統流程相比,其軟體定義車輛開發流程可將整體車輛開發週期縮短 30%,特定關鍵專案的成本則最多可降低 40%。據公司資料,大眾如今在中國製造一輛純電動車的成本,僅為在其他地區生產的一半。
豐田也在其位於江蘇省常熟市的研發中心採取類似策略,由在地工程師運用中國設計的零組件,開發 bZ3X 緊湊型休旅車與 bZ7 房車。這些車款納入公司的全球電動車策略,顯示源自中國的創新如今正影響全球產品布局。德國供應商博世承諾未來五年投入約 100 億元人民幣,在蘇州推動智慧駕駛控制創新專案,聚焦全堆疊智慧輔助駕駛解決方案。
藥廠與工業巨擘跟進
這股趨勢遠不止於汽車製造。法國製藥巨擘賽諾菲在成都設立首座中國創新與營運中心,負責涵蓋研發、臨床試驗及供應鏈服務等業務。中心計畫在 2026 年底前增聘 600 多名專業人員。與此同時,賽諾菲正在上海靜安區設立新的轉譯醫學中心,這將成為其在中國規模最大的同類設施,並與另外六座全球中心連結。
瑞士藥廠諾華計畫投資逾 33 億元人民幣,擴大在中國的研發、生產能力與營運規模。阿斯特捷利康宣布,至 2030 年將投資逾 1,000 億元人民幣,擴大製藥生產與研究能力。到了 2023 年,源自中國的創新已占拜耳消費者健康事業全球創新產品組合的 15%,為所有單一市場中最高。
工業領域方面,德國黏著劑技術集團漢高在上海張江高科技園區啟用投資 5 億元人民幣的創新中心,這是該公司全球第二大創新中心。丹麥工業巨擘丹佛斯宣布再投資 27 億元人民幣,在浙江省嘉興市興建第二座園區,打造整合研發、測試與生產的先進零碳工業園區。這是丹佛斯過去二十年來第十次在中國增資。特斯拉也擴大基礎設施,在重慶啟用 55 座超級充電站,按服務區充電站建設規模計,這是特斯拉在中國規模最大的單一專案。
創新生態系的優勢
中國兼具市場規模、人才密度與營運效率,這樣的組合難以在其他地區複製,因而吸引外商進駐。中國目前擁有全球最多科學家與工程師,研發人員全時當量居世界第一。中國還具備一項更難以量化的優勢:速度。凱倫尼烏斯指出:「你能想到的任何停車情境,在中國大概都找得到。」「如果能在這裡解決停車輔助問題,這項技術就能推向全球市場。」
這種速度轉化為可衡量的商業優勢。學術研究證實,地方政府支持能正向調節外商研發投資對其在中國創新績效的影響,尤其是成立國際合資企業的公司。深圳-香港-廣州走廊、北京、上海-蘇州及南京等密集的產業聚落,有助於快速反覆改進。產業調查顯示,在中國,創新點子最常來自業務團隊的意見、競爭對手分析與客戶訪談,反映出產品開發採取市場導向的做法。
中國的成本結構也具優勢。一項研究估計,每投入 10 萬美元研發經費,中國企業可聘用 2.3 名研究人員,超過美國的兩倍。這種效率加上完整的供應鏈,使企業能比在其他市場更快將構想轉化為商業應用。以特斯拉為例,該公司已將 60 多家中國供應商納入全球採購體系,並將上海超級工廠的成本效益歸功於當地智慧製造能力。
地緣政治的矛盾效應
諷刺的是,限制中國科技發展的努力反而加速了中國的創新能力。美國自 2022 年起對先進半導體實施出口管制,原意是減緩中國在人工智慧與高階晶片開發方面的進展,結果卻引發國內創新熱潮。哈佛商學院研究顯示,直接受影響的中國企業,研發支出比未受限制的企業增加 49%,專利產出則提高 41%。
DeepSeek 於 2025 年 1 月的人工智慧突破,正是這項意外後果的例證。這家中國新創公司推出的生成式人工智慧程式,運算能力僅需 ChatGPT 的一半,開發成本也低得多,並引發輝達單日市值蒸發 6,000 億美元。一名創投業者稱之為「人工智慧的史普尼克時刻」。
半導體產業也出現類似情況。中國本土設備供應商的市占率,已從管制前的 10% 至 15%,升至 2024 至 2025 年的 25% 至 35%,超越「中國製造 2025」倡議設定的目標。中國晶片製造商如今正著手排除美國設備,加速邁向自主自足。有些分析人士指出,在受到美國出口管制與制裁牽制後,外界已清楚看到,長遠而言,擺脫這種掣肘比取得任何短期進展更為重要。
策略風險與複雜性
儘管機會不少,外商仍面臨重大策略風險。根據墨卡托中國研究中心(MERICS)的分析,歐洲企業投入中國創新生態系時,愈來愈常面臨「不進則退」的局面。北京會依照外商能提供的價值調整政策。掌握先進半導體等戰略技術的企業,可獲得豐厚誘因,鼓勵其投資並在地化,但一旦中國競爭對手迎頭趕上,這些企業就可能失去市占率。汽車或消費品等戰略重要性較低產業的企業,獲得的誘因較少,但較可能長期以創造就業與投資的業者身分留在中國。
智慧財產權疑慮仍迫切,特別是在北京希望掌握技術能力的戰略領域。歐洲中小企業尤其謹慎,因為失去一、兩項核心智慧財產權,就可能讓企業陷入絕境。許多公司如今採取防護性在地化策略,透過將業務移回當地、提高人員在地化程度,以及分設資料與資訊系統,將中國業務與全球總部隔離。這種策略雖有防護作用,也帶來不利影響,例如中國團隊與總部溝通不良,導致營運放緩或必須縮減規模。
中國的產業政策也造成產能過剩與利潤率下滑,削弱外商投入研發及維持技術領先地位的能力。在汽車產業,95% 的外商表示受到本土競爭者帶來的高度價格壓力,66% 則感受到銷售與服務速度方面的壓力。隨著中國企業拓展全球市場,外國競爭者面臨的不只是被排擠出中國市場的風險,在第三地市場乃至本國市場也可能遭遇同樣情況。
政策環境與未來走向
中國政府已打造支持這項創新轉型的制度環境。涵蓋 2026 至 2030 年的「十五五」規劃,將企業定位為創新主體,並強調培育新質生產力。規劃要求推進「人工智慧+」行動,打造人工智慧驅動的新型經濟模式。2025 年,中國首度成為歐洲專利局前三大專利申請來源地之一,超越日本,申請量年增 9.7%。
中國商務部資料顯示,2026 年前兩個月,全國新設外商投資企業 8,631 家,年增 14%。同期,高科技產業吸引外國直接投資 632.1 億元人民幣,年增 20.4%,占全國外資總額的 39.2%。中國商務部發言人何詠前表示:「對跨國企業而言,投資中國已從可自行選擇的方案,轉變為策略上的必要之舉。」
根據畢馬威《2025 年跨國企業中國展望報告》,75% 的跨國企業計畫在 2025 年維持或增加對中國的投資,83% 已經或計畫將中國業務的關鍵環節在地化,尤其是製造、供應鏈與研發。勤業眾信中國執行長劉明華也指出,企業正將中國升級為全球策略中的研發與產業鏈協作樞紐,從「在中國、為中國」轉向「在中國、為全球」。
重點摘要
- 外商正將中國從製造基地轉型為全球研發樞紐,開發面向全球市場的創新成果,而不再只服務當地消費。
- 梅賽德斯-賓士、大眾汽車與豐田等汽車業者,運用中國技術夥伴與在地工程團隊,開發供全球市場採用的電動車與自動駕駛系統。
- 賽諾菲、諾華與阿斯特捷利康等製藥巨擘正在中國擴大研發中心;中國目前已貢獻拜耳全球消費者健康事業 15% 的創新成果。
- 美國對半導體與人工智慧技術實施的出口管制,反而加速了中國創新;受影響企業的國內研發支出增加 49%,DeepSeek 等突破也對西方在人工智慧領域的主導地位形成挑戰。
- 外商面臨智慧財產權疑慮、「不進則退」的競爭局勢,以及中國政府支持的競爭者帶來的壓力,因此必須謹慎拿捏在地化與核心技術保護。
- 2026 年初,中國高科技產業外商直接投資年增 20.4%;83% 的跨國企業計畫將研發與供應鏈業務在地化。