前所未見的供應短缺
全球人工智慧熱潮引發嚴重的記憶體晶片短缺,重塑半導體產業版圖,也迫使南韓最大科技企業做出艱難的策略抉擇。三星電子與 SK 海力士合計掌握全球約三分之二的記憶體晶片市場,儘管地緣政治緊張局勢升高、美國出口管制日益收緊,仍大幅增加對中國製造設施的投資。此舉是對供應危機的審慎因應:記憶體價格飆升,製造商難以滿足人工智慧資料中心的需求,同時也讓智慧型手機與個人電腦市場缺乏關鍵零組件。
產業分析師形容,當前情況是 15 年來最嚴重的記憶體短缺。高盛近期將 2026 年 DRAM 供應短缺預估上調至總需求的 4.9%,高於先前預測的 3.3%,並預測 NAND 快閃記憶體短缺將達 4.2%。這家投資銀行指出,市場正面臨 2000 年代末期以來最吃緊的狀況。這場供應危機源於人工智慧基礎設施爆炸性成長,帶來對高頻寬記憶體的龐大需求。這類特殊晶片配置於資料中心圖形處理器旁,供大型語言模型運算使用。HBM 晶片以三維堆疊方式垂直組裝,以達到人工智慧運算所需的高速資料傳輸,因此比傳統記憶體產品複雜許多,價值也更高。
製造商優先生產這些利潤豐厚的人工智慧零組件,導致消費電子產品使用的傳統記憶體晶片產量大幅下滑。短缺波及幾乎所有記憶體類別,從 USB 隨身碟使用的快閃記憶體晶片,到伺服器運作所需的先進 DRAM 都受影響。市場研究機構 TrendForce 指出,自 2 月以來,部分領域價格已翻倍以上;預估本季 DRAM 合約價格將上漲 55% 至 60%。這場雙重危機可能推升裝置價格、延宕價值數千億美元的數位基礎設施計畫,也可能拖慢人工智慧帶來的生產力提升;此時各國經濟正同時面對通膨壓力與貿易關稅的不確定性。
重振既有生產基地
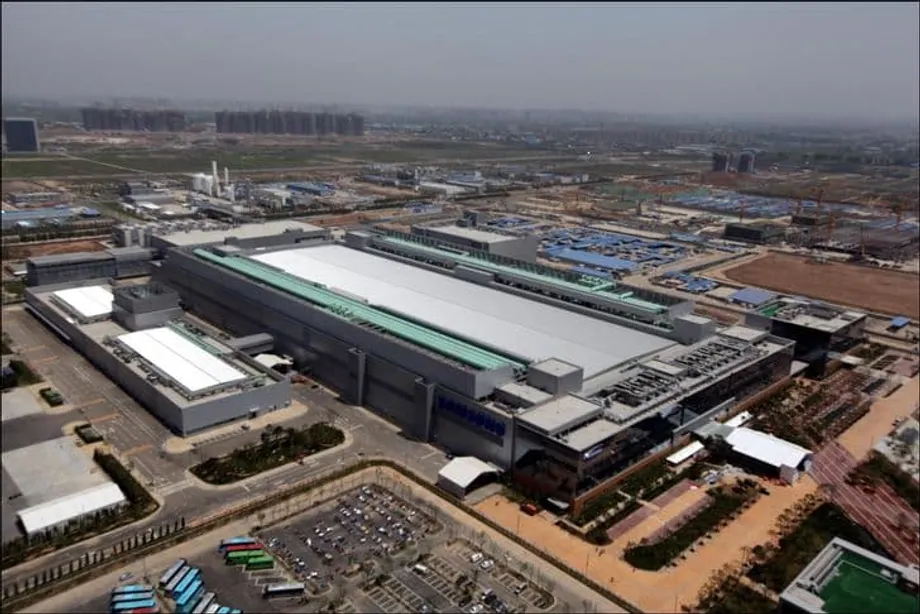
根據三星電子向南韓金融監督院提交的年報,該公司 2025 年向位於中國陝西省西安市的晶圓廠投資 4,654 億韓元,約合 3 億 880 萬美元,較前一年增加 67.5%。這座工廠是三星唯一位於海外的記憶體晶片廠,約占該公司全球 NAND 快閃記憶體產量的 40%。這筆投資代表在 2020 至 2023 年的四年停頓後,三星大幅恢復支出。此前,三星於 2019 年投資 6,984 億韓元,之後基本暫停該廠的資本支出。
SK 海力士在中國的擴張策略更為積極。該公司向位於中國江蘇省無錫市的工廠投資 5,811 億韓元,年增 102%;另投入 4,406 億韓元於遼寧省大連市的廠區,較 2024 年增加 52%。無錫廠生產的動態隨機存取記憶體(DRAM)占 SK 海力士總產量逾 30%,大連廠則是該公司的主要 NAND 生產基地。與三星一樣,SK 海力士在 2023 年未對這兩座中國廠區進行投資,之後兩年大幅增加支出,以因應供應短缺。
選擇擴建中國既有廠區,而非在其他地方興建新廠,反映半導體製造的實際限制。現代晶圓廠從興建、設備安裝到全面投產,通常需要三至五年。人工智慧帶動的短缺迫在眉睫,最佳化既有基礎設施是迅速增加供應的唯一可行途徑。西安與無錫兩座廠區都已投入巨額成本,具備完善的供應鏈、熟練人力與成熟的製造生態系,要在其他地方複製都需要多年時間。
由於興建新廠通常需要三至五年,最佳化中國既有生產基地的營運,能更快回應供應需求,
曾在三星電子中國子公司任職 15 年、現為世宗研究所訪問研究員的三星電子前執行副總裁李秉哲表示。他指出,美國出口管制日益收緊,迫使南韓半導體企業充分利用既有生產基地;但他也警告,若競爭加劇,企業可能別無選擇,只能考慮長期調整在中國的生產布局。
華盛頓與北京的策略角力
資金再度流向中國之際,美中科技關係正處於高度敏感時刻。2025 年 8 月,拜登政府取消三星與 SK 海力士原先享有的「經驗證終端使用者」資格。該資格過去允許兩家公司不受限制地將美製晶片設備運往中國廠區。依據現行監管制度,兩家公司如今每年都必須申請許可,才能將美國製造設備進口至中國,為未來維護與升級產線的能力增添不確定性。
這項政策轉變,是華盛頓限制中國取得先進半導體技術策略的最新演變。美國愈來愈常將出口管制作為策略工具,對競爭對手施加成本並削弱其技術能力,尤其針對人工智慧與軍事應用。美國國家安全顧問傑克・蘇利文曾表示,先進邏輯晶片與記憶體晶片是基礎技術,美國必須盡可能保持領先;這與早先只求領先對手幾個世代的政策有所不同。
美國商務部長霍華德・盧特尼克近期的發言,讓政治壓力進一步升高。他威脅,除非外國記憶體晶片製造商承諾在美國興建製造設施,否則將對其課徵 100% 關稅。三星目前正投資 370 億美元,在德州泰勒市興建晶圓代工園區,預計今年開始生產;SK 海力士則在印第安納州西拉法葉市興建一座價值 38.7 億美元的先進封裝廠。然而,產業分析師普遍認為,這項關稅威脅並不切實際。記憶體晶片是標準化商品,在公開市場銷售,而非依合約製造的零組件,因此對生產成本極為敏感。
根據韓國國際貿易協會 2024 年報告,美國製造成本估計比東亞高出 20% 至 40%,原因包括較高的勞動成本、監管要求,以及尚未成熟的產業生態系。記憶體製造在美國尤其面臨挑戰,因為晶圓代工可將生產成本納入合約價格協商,記憶體晶片則屬商品,價格競爭力直接左右獲利。這也解釋了為何即使是美國唯一的大型記憶體製造商美光科技,核心生產基地仍設於日本、台灣與新加坡,而非美國本土。
儘管面臨這些壓力,中國對南韓半導體企業仍是重要市場與生產基地。中國政府官員積極爭取更多投資。中國國家發展和改革委員會主任鄭柵潔近期在北京會見三星電子董事長李在鎔,敦促三星把握中國擴大開放帶來的機遇,深化投資合作。李在鎔則表示,中國仍是三星全球策略的重要一環。李在鎔與 SK 海力士執行長郭魯正都出席了在北京舉行的中國發展高層論壇,這是他們連續第二年參加該活動,顯示即使地緣政治逆風不斷,兩家公司仍持續投入中國市場。
南韓製造商面臨的策略困境,在於中國既是其產品的龐大終端市場,也是關鍵生產樞紐。三星與 SK 海力士透過在中國的製造營運,合計供應中國國內記憶體晶片需求約 45%。若這些廠區受到干擾,影響將波及全球供應鏈,從智慧型手機生產到汽車製造都難以倖免,並可能重創南韓企業與中國科技生態系。
消費市場承受衝擊
人工智慧企業競相確保高頻寬記憶體供應之際,製造產能重新分配,造成傳統記憶體市場嚴重短缺。SK 海力士 DRAM 行銷主管朴俊德告訴分析師,個人電腦與行動裝置客戶正難以取得記憶體供應,同時受到供應受限,以及伺服器相關產品需求強勁的直接與間接影響。市場研究機構 TrendForce 指出,短缺已引發價格大幅上漲,2025 年第四季 DDR5 DRAM 晶片價格較前一年同期上漲 314%。
這波衝擊正擴散至全球消費電子市場。中國智慧型手機製造商小米與 realme 警告,為抵銷記憶體成本上漲,到 2026 年年中可能必須調漲手機價格 20% 至 30%。realme 印度行銷長 Francis Wong 形容,這種漲幅是智慧型手機問世以來前所未見。他指出,製造商或許可以從相機、處理器或電池節省成本,但儲存空間的成本無可避免,只能全數自行吸收或轉嫁給消費者。研究機構 IDC 與 Counterpoint 現在預期,今年全球智慧型手機出貨量至少將下滑 2%,扭轉先前預測的成長;個人電腦市場則預估 2026 年萎縮 4.9%,去年曾成長 8.1%。
在東京電子產品商圈秋葉原,零售商已開始限制硬碟與固態硬碟的購買數量,以防囤貨。有些店家限制每位顧客最多購買八件記憶體產品,並表示三分之一的產品已售罄。玩家常用的 32GB DDR5 記憶體組,自 10 月以來價格已從約 1 萬 7,000 日圓漲至逾 4 萬 7,000 日圓;高階 128GB 記憶體組則翻倍以上,約達 18 萬日圓。短缺也帶動回收記憶體晶片的次級市場蓬勃發展,這些晶片從除役的資料中心伺服器拆下。加州一家轉售商表示,月銷售額從 50 萬美元暴增至 80 萬美元以上,香港中間商則急著向中國客戶供貨。
儘管半導體價格走高帶來好處,三星本身也未能免於供應緊縮的衝擊。該公司行動事業部門第四季獲利下滑 10%,共同執行長盧泰文警告,前方將是艱難的一年,並坦言晶片價格飆漲勢必推高裝置生產成本。三星計畫今年將具備人工智慧功能的 Galaxy 裝置部署量提高一倍至 8 億台,但半導體部門正努力解決的零組件短缺,可能阻礙這項雄心勃勃的目標。據報導,微軟、Google、亞馬遜與 Meta 等大型科技公司已向記憶體供應商提出不限期限的訂單,願意不論價格高低,盡可能買下所有可供應的產品;阿里巴巴、字節跳動與騰訊等中國科技巨頭也派遣高層遊說三星與 SK 海力士增加供貨。
市場結構根本轉變
當前危機不只是暫時性的供需失衡,也象徵科技產業對記憶體晶片製造商的看法出現結構性轉變。2026 年初,三星電子與 SK 海力士的合計市值達 1.14 兆美元,首度超越中國網路巨頭阿里巴巴與騰訊合計 1.07 兆美元的市值。這項里程碑凸顯,人工智慧投資熱潮已從軟體應用轉向硬體基礎設施,使記憶體晶片從一般零組件躍升為攸關國家競爭力的關鍵策略資產。
金融市場已意識到,記憶體晶片對人工智慧發展不可或缺,其重要性已超越傳統消費電子產品的景氣循環。高頻寬記憶體如今是人工智慧訓練與推論作業中決定整體系統效能的瓶頸,讓為輝達供應晶片的 SK 海力士,以及三星,成為全球科技堆疊的關鍵環節。受高毛利 HBM 與伺服器 DDR5 產品帶動,SK 海力士 2025 全年營業利益首度超越三星;三星股價去年則上漲 125%,創 26 年來最大年度漲幅。
產業專家認為,這波超級循環可能比以往半導體景氣榮景持續更久。過去與智慧型手機、個人電腦換機週期相關的景氣上行期通常維持一至兩年;花旗與 KB 證券分析師則預測,這波短缺可能延續至 2027 年。持續時間取決於多項因素,包括新晶圓廠完工進度,例如 SK 海力士龍仁園區第一期與美光紐約廠,以及大型科技公司能否成功將大筆人工智慧投資轉化為營收,從而維持資本支出。從人工智慧訓練轉向推論、無人車與機器人等實體人工智慧應用興起,以及代理式人工智慧服務發展,預料都會讓記憶體需求超越目前以 HBM 為核心的用途,進一步擴大需求範圍。
不過,仍有可能打斷當前景氣熱潮的風險。Google 近期宣布,其 TurboQuant 演算法可將記憶體需求降至目前的六分之一,若這類效率提升廣泛採用,長期需求可能受到威脅。此外,若 OpenAI 或軟銀等主要人工智慧投資者面臨資金限制,放慢基礎設施建置,當前短缺可能迅速逆轉。根據半導體設備與材料國際協會(SEMI)預測,半導體設備銷售額到 2027 年將達 1,560 億美元;不過,製造商仍謹慎看待過度擴產,因為 2018 至 2019 年的景氣下行曾讓積極擴產的業者蒙受損失,廠房也因此閒置。
目前,南韓製造商必須在應付人工智慧客戶迫切需求的同時,處理威脅中國生產基地的複雜地緣政治局勢。西安與無錫的投資是因應當前短缺的必要橋梁,也凸顯這些企業必須在服務全球市場與避免捲入大國科技競爭之間維持脆弱平衡。正如一名產業高層所言,如今人人都在爭取供應;若無法確保記憶體配額,企業可能完全無法營運,因此儘管存在風險,中國廠區仍不可或缺。
重點整理
- 三星電子與 SK 海力士為因應嚴重的全球人工智慧記憶體短缺,分別將中國晶片廠投資增加 67.5% 與逾 100%;高盛稱這是 15 年來最嚴重的短缺
- 西安與無錫廠分別占三星 NAND 產量的 40%,以及 SK 海力士 DRAM 產量的逾 30%;儘管有地緣政治風險,兩座廠仍是全球供應鏈的關鍵
- 2025 年 8 月美國取消經驗證終端使用者資格後,對中國的設備輸送如今須每年申請許可;華盛頓另威脅,除非南韓企業擴大在美國的製造布局,否則將課徵 100% 關稅
- 部分類別的記憶體晶片價格已飆漲逾 300%,迫使智慧型手機與個人電腦製造商調漲價格或縮減出貨量;預估 2026 年全球智慧型手機出貨量將下滑 2%
- 三星與 SK 海力士合計市值已超越阿里巴巴與騰訊,達 1.14 兆美元;人工智慧基礎設施需求正重塑亞洲科技市場,並使記憶體晶片躍升為策略資產
- 產業分析師預測短缺可能持續至 2027 年,但人工智慧投資放緩,或 Google TurboQuant 等可降低記憶體需求的技術進展,仍構成風險