經濟架構的策略轉向
印尼正加速經濟轉型,推出新一波總額達 239 兆印尼盾(140 億美元)的工業投資,政府積極推動將原始自然資源轉化為高附加價值製成品。能源與礦產資源部長 Bahlil Lahadalia 在西爪哇省茂物的總統官邸與總統 Prabowo Subianto 舉行高層會議後,宣布這批新的投資計畫,顯示政府進一步擴大下游產業化議程。
這項宣布是更廣泛策略的最新階段,目標是降低對原物料出口的依賴,同時強化國內能源安全與糧食生產能力。東南亞最大經濟體希望在國內加工礦產、農產品與能源資源,而非將未加工原料運往海外,以便從豐富的天然資源中創造更高價值。
140 億美元投資計畫
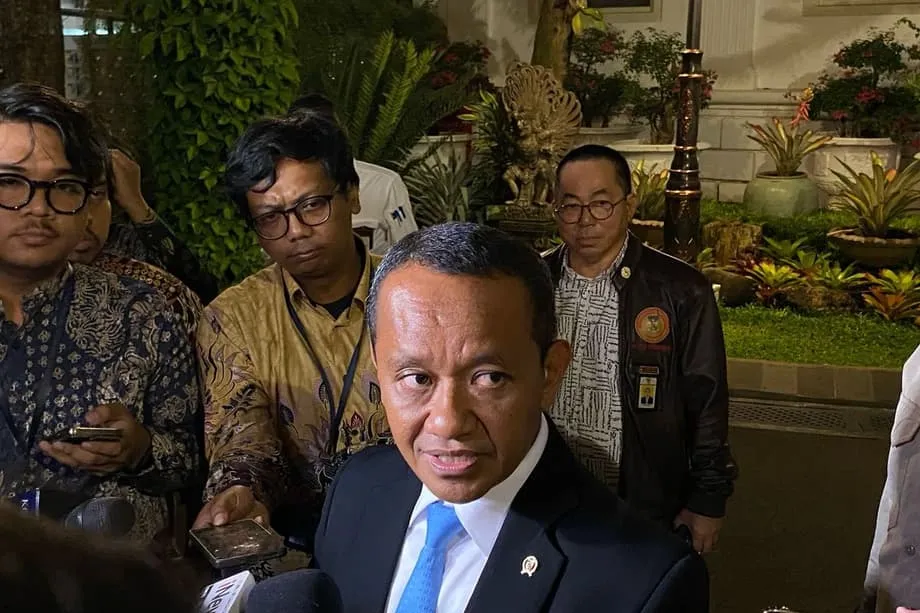
茂物會議結束後,Bahlil 部長向等候的記者說明這批新投資的規模。
我們新增 13 項下游產業計畫,總投資額約為 239 兆印尼盾。
這項 140 億美元的承諾,將與首批 20 項下游產業化計畫相互加乘;首批計畫價值約 260 億美元,目前由印尼主權財富基金 Danantara 負責監督。Danantara 成立的目標是整合大型國營企業的監督工作,如今也負責協調過去由不同部會管理的產業計畫。這種集中化做法有助於加快需要跨部門協調的複雜計畫決策。
兩波計畫合計 400 億美元的投資,是東南亞最具企圖心的產業化方案之一,涵蓋採礦、能源、農業及先進製造等領域。這項宣布的時機,也反映出印尼亟欲擺脫原物料開採模式的迫切性。印尼擁有全球最大的鎳儲量、豐富的鋁土礦藏與廣大的農地,但過去長期以未加工形式出口這些資源。新計畫旨在將經濟價值與產業技術留在國內,創造技術性就業機會,並透過出口更高附加價值產品增加政府收入。
優先計畫已動工
首批 260 億美元計畫中的數項措施已進入施工階段,顯示印尼的產業目標已有實質進展。西加里曼丹省 Mempawah 的鋁冶煉廠正在興建,將為國內鋁土礦增值,而非出口原礦。中爪哇省 Cilacap 正興建航空生質燃料設施;東爪哇省 Banyuwangi 則正在開發生質乙醇廠。
這些設施展現印尼下游產業理念的實際應用。印尼不再出口原始農產品或未加工礦產,而是建置生產成品燃料、精煉金屬及其他高附加價值產品的產能。這些產品在國際市場上價格更高,也能在國內創造技術性就業機會。這些計畫分布於不同地區,反映出政府刻意將產業發展擴展至爪哇以外地區,讓資源豐富的外島也能獲得經濟發展機會。
生質燃料計畫尤其著重能源自給,藉此降低對進口燃料的依賴,並為國內航空與汽車產業創造永續替代方案。印尼在國內將農業原料轉製為精煉生質乙醇與航空燃料,可降低受到全球油價波動的影響,同時因作物需求增加而扶助國內農民。
強化國內煉油能力
這波工業發展也與印尼能源基礎設施的關鍵進展同步。東加里曼丹省的 Balikpapan 煉油廠於 1 月啟用,目前每年可生產 560 萬千公升汽油與 450 萬千公升柴油,大幅強化國家燃料儲備。Bahlil 部長在隨後的記者會中,說明目前庫存的具體情況。
我們的柴油、汽油、航空燃料與液化石油氣儲備量,均高於國家標準。
煉油能力提升後,印尼得以調整進口結構,從昂貴的成品燃料轉向價格較低、可在國內加工的原油。這項轉變可望大幅節省國家預算;目前印尼每年編列約 500 億美元用於能源補貼,包括直接燃料補貼及配送物流相關的間接成本。
除了 Balikpapan 設施外,印尼也與美國工程公司達成 80 億美元合作,將在群島各地興建 17 座模組化煉油廠。經濟事務統籌部長 Airlangga Hartarto 證實,這些計畫遍及蘇門答臘、加里曼丹、爪哇與印尼東部,合作方包括 Danantara 及一家未具名、總部位於德州的工程、採購與營造公司。模組化方式讓較小型的加工設施能直接服務區域市場,降低幅員遼闊的群島國家的運輸支出,同時減少目前推高消費者價格的物流成本。
掌握電動車供應鏈
印尼下游產業策略中,最具轉型意義的部分或許是電動車供應鏈。政府正推動一項價值 96.04 兆印尼盾(59 億美元)的電動車電池計畫,在西爪哇省 Karawang 興建鋰離子電池製造廠,規劃產能將從 10 吉瓦時擴增至每年 20 吉瓦時,足以年產逾 3,260 萬顆電池芯。
中國電池回收業者 GEM Company 計畫在中蘇拉威西省 Morowali 的印尼綠色工業園區投資最高 80 億美元,打造電池回收中心。第一階段價值 20 億美元,聚焦以零排放方式回收廢舊電動車電池中的鋰、鈷與稀土材料。GEM 已透過合資企業 QMB 在當地營運,且在回收中國超過 10% 的廢舊電池與電子廢棄物方面已有實績。
這種循環經濟模式可確保全球需求激增之際,印尼仍能取得關鍵礦物。第 109/2025 號總統令建立電池廢棄物管理的新架構,回應目前全國有 60.99% 廢棄物未獲妥善管理的問題。相關規定為鋰電池回收設施訂定排放標準,並正式建立全國性的回收與分類規範,確保退役電池成為有價值的原料,而非環境危害。
全球合規與貿易優勢
印尼進軍先進加工領域,不只為了國內經濟成長,也具有國際策略意義。美國《降低通膨法案》提供 7,500 美元電動車稅額抵免,適用於電池礦物在美國或印尼等自由貿易夥伴國加工,或部分零組件在北美製造的車款。印尼業者藉由發展國內回收與精煉能力,可改善產品追溯文件,協助產品符合這些高額優惠的資格,同時滿足嚴格的潔淨能源供應鏈要求。
貿易優勢不只限於電池材料。在近期與華府的談判中,印尼官員利用計畫投資美國能源基礎設施作為籌碼,爭取有利的貿易條件。美國總統 Donald Trump 最初曾威脅對印尼商品課徵 32% 關稅,最終協議則將稅率降至 19%。作為協議的一部分,印尼承諾採購 150 億美元的美國能源產品,包括原油、液化石油氣與汽油,以協助平衡雙邊貿易。
印尼石化巨頭 Indorama 正籌備在路易斯安那州投資 20 億美元興建藍氨設施,形成雙向投資流動,強化外交關係。國營能源公司 Pertamina 已與 ExxonMobil 和 Chevron 簽署合作協議,以確保原料供應並探索更多下游投資機會,建立超越單純商品交易的長期供應夥伴關係。
認識下游產業革命
下游產業策略代表印尼經濟模式的根本轉向。過去印尼出口鎳礦、鋁土礦與農產品等原物料,只能取得最終產品價值的一小部分。印尼透過在國內興建冶煉廠、煉油廠、電池廠與生質燃料設施,力求將完整價值鏈留在國內,增加出口收入,並降低受到大宗商品價格劇烈波動的風險。
這種做法需要大量基礎設施投資與技術移轉,也說明政府為何仰賴 Danantara 協調國家資源並吸引外國夥伴。這家主權財富基金目前監督包括 Pertamina 在內的大型國營企業,讓策略性產業計畫得以更精簡地決策;過去的官僚體系難以有效推動這類計畫。
外國汽車製造商正以大規模製造投資回應這些誘因。Hyundai、BYD 與 Wuling 已設立或擴大當地生產設施,看中的正是印尼的鎳儲量,以及電動車加值稅與奢侈品銷售稅減免等優惠政策。印尼目標是在 2025 年前讓境內電動車達到 200 萬輛,到 2030 年增至 1,200 萬輛二輪車與 200 萬輛純電動車,為本地生產的電池與零組件創造穩定的國內需求。
基礎設施與潔淨能源挑戰
支撐產業擴張,還需要同步投資發電與輸電設施。印尼擁有逾 400 吉瓦的再生能源潛力,包括 200 吉瓦太陽能、75 吉瓦水力發電,以及 29 吉瓦地熱能。然而,全國 23.6 吉瓦的地熱發電裝置容量目前僅有 11% 開發利用,顯示潔淨能源仍有龐大的成長空間尚未開發。
政府目標是在 2025 年前設置 2,500 座電動車充電站,並於 2030 年前增至 7,000 座;2022 年時,全國僅有 961 座電池交換站。每座公共充電設施需要超過 3.42 億印尼盾(21,859 美元)的資本支出,使用費則設有上限,以鼓勵民眾採用。儘管印尼設定了 2060 年淨零排放的雄心目標,且部分官員主張提前至 2050 年,燃煤發電仍占全國電力的 43%,持續為綠能轉型帶來挑戰。
偏鄉電氣化是另一項難題,目前仍有超過 1 萬個村莊未接上電網。印尼推動再生能源目標之際,如何確保散布於 1.7 萬座島嶼的民眾都能公平取得能源,將考驗政府的執行能力,同時也是新工業設施所需基礎電力建設的重要一環。
重點整理
- 印尼政府宣布新增 13 項價值 140 億美元(239 兆印尼盾)的下游產業計畫,加入由主權財富基金 Danantara 監督、總額 260 億美元的既有計畫。
- 多項優先計畫已動工,包括 Mempawah 鋁冶煉廠、Cilacap 航空生質燃料設施,以及 Banyuwangi 生質乙醇廠。
- Balikpapan 煉油廠目前每年生產 560 萬千公升汽油與 450 萬千公升柴油,使國家燃料儲備高於安全標準,也讓印尼得以從進口成品燃料轉向加工原油。
- 印尼與美國工程公司合作投資 80 億美元,將在蘇門答臘、加里曼丹、爪哇與印尼東部興建 17 座模組化煉油廠,以降低每年 500 億美元的燃料補貼負擔。
- 印尼正在推動一項價值 59 億美元的電動車電池計畫,在 Karawang 建置 10 至 20 吉瓦時產能;中國企業 GEM 則計畫在 Morowali 投資 80 億美元設立電池回收中心,打造循環供應鏈。
- Hyundai、BYD 與 Wuling 等外國汽車製造商正設立當地製造設施,運用印尼的鎳資源與電動車優惠,配合政府在 2025 年前達成 200 萬輛電動車的目標。
- 下游產業策略旨在將印尼從原物料出口國轉型為高附加價值製造業國家,增加出口收入,同時強化能源與糧食自給能力。