押注動畫未來
日本娛樂集團東寶股份有限公司宣布大幅調整企業優先事項,表示將果斷轉向動畫製作的「全面量產階段」。這項宣告於 4 月 14 日在公司截至 2026 年 2 月的會計年度財報說明會上公布,代表這家日本指標性娛樂公司將進行根本性的策略轉向。
數十年來,東寶一直以電影大片聞名,最具代表性的莫過於《哥吉拉》系列。然而,東寶如今明確指出,動畫部門已從次要營收來源轉變為企業的新「支柱」,在策略重要性上正式超越電影部門。這項轉變反映全球娛樂消費型態的廣泛變化:串流平台與系列化內容日益取代傳統院線上映,成為吸引觀眾及創造營收的主要動力。
公司簡報提出積極的擴張藍圖,預計在七年內將目前的動畫產量增加一倍以上。根據產業分析,東寶目前每年製作約 14 季動畫。在動畫業界用語中,「季」指約 12 集、連續播出約三個月的播映檔期。東寶目標在 2029 年 2 月前增至 20 季,並計畫於 2032 年達到每年 30 季。
這是日本動畫史上最具企圖心的產能擴張之一,讓東寶躋身與東映動畫等競爭對手的重大擴張行列。這項策略要把東寶從偶爾涉足動畫的傳統電影製片商,轉型為全面性的動畫內容工廠,能跨越不同類型與受眾,同時維持多部作品製作。
這項轉變的影響不僅止於產量數字。東寶明確希望建立永續的智慧財產開發生態系,著重透過系列化、全球串流發行、商品授權及拓展國際市場,創造長期營收來源。公司希望降低過去對成熟長青系列的依賴,建立一套能持續打造新人氣作品的流水線。
雄心規模:七年內產量翻倍
從東寶的目標數字,可以看出這項計畫規模之大。從約 14 季增至 30 季,代表產量增加 114%。換個方式來看,每年 30 季相當於約 360 集動畫內容,也就是每個播映檔期約有七部不同作品同時播出。
這項產量目標對創作基礎設施帶來極大需求。每一季作品都需要數百名動畫師、導演、編劇、配音員及後製專業人員。日本動畫工作室過去多以精品工作室模式運作,投入長時間細心打磨個別企畫。東寶的計畫則反轉這種模式,提出將創作生產工業化,優先追求產能與市場覆蓋率。
時間表將 2029 年 2 月訂為重要檢核點,屆時達到 20 季,作為中期里程碑。這種分階段做法顯示,東寶理解產能不可能立即擴大,因此計畫先在頭三年逐步建置基礎設施,再加速朝 2032 年目標邁進。這七年期間也與業界對動畫市場持續拓展的預測相符,尤其是北美、東南亞及拉丁美洲市場。
打造製作引擎
為支撐這種製作規模,東寶正採取雙軌策略,同時發展內部工作室並進行策略性外部投資。公司正積極強化自有的 TOHO animation STUDIO,並將以《惡魔人 Crybaby》和《別對映像研出手!》等作品廣受好評的 Science SARU,從以創作者為核心的精品工作室,提升為能承接大量 IP 開發的大型製作基地。
Science SARU 目前的作品陣容展現了這項轉型。工作室正在製作多部備受矚目的作品,包括預定於 2026 年 7 月推出的新《攻殼機動隊》改編作,以及目標於 2027 年推出的《膽大黨》第三季。此外,工作室也正開發預定於 2026 年 7 月推出的《蒙古魔女》。這份作品清單顯示,工作室正從早期偏重藝術創作的方向,轉向系列作品經營與大片製作。
除了內部產能,東寶也投資外部合作夥伴。公司最近取得 Orange 工作室的股權;該動畫公司以《BEASTARS》和《TRIGUN STAMPEDE》等突破性作品聞名。這項投資讓東寶得以運用 Orange 自有的 CGI 動畫製作流程,同時將製作風險分散至多個企業體。
東寶也強調,整合式企業架構是其競爭優勢。公司表示,將製作企畫、發行網絡及行銷業務整合在同一企業旗下,有助於在開發初期就從出版社取得更好的原作。《藥師少女的獨語》和《葬送的芙莉蓮》等改編作品獲得成功,顯然也鞏固了東寶與漫畫及輕小說出版社的關係,讓公司能搶在競爭對手出價前,先取得具有潛力的作品。
內容產線:滿檔的發行時程
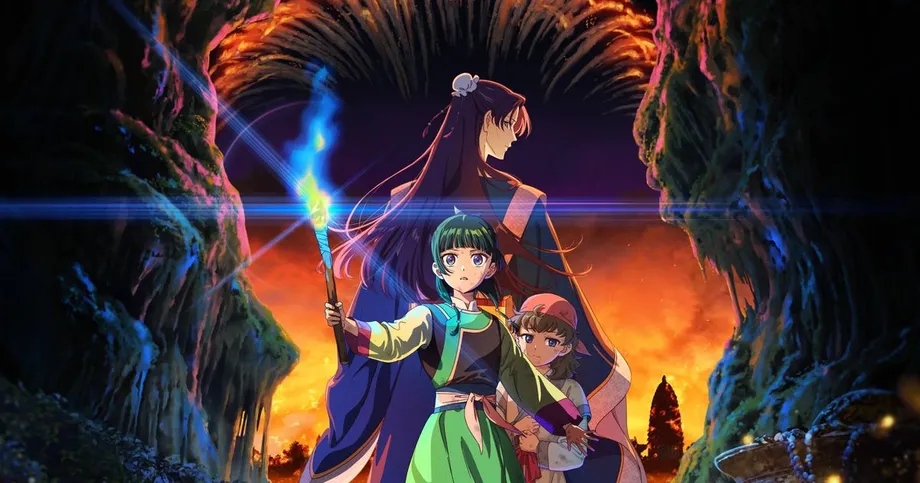
東寶即將推出的作品清單,堪稱當代動畫最受期待作品的目錄。公司已確認多部系列續作的推出時程,包括《藥師少女的獨語》第三季,分別預定於 2026 年 10 月及 2027 年 4 月推出,並將於 2026 年 12 月上映劇場版。《葬送的芙莉蓮》第三季將改編「黃金鄉篇」,已確定於 2027 年 10 月推出。
其他備受矚目的企畫包括目標於 2027 年推出的《排球少年!!劇場版:VS 小巨人》、預定於 2026 年 7 月推出的《無職轉生 III ~到了異世界就拿出真本事~》,以及於 2026 年 4 月播出的《Dr.STONE SCIENCE FUTURE》第三季。此外,公司也正製作預定於 2026 年 4 月上線串流平台的《異獸魔都》第二季,以及自 2026 年 5 月起推出的《我的英雄學院》追加集數。
其他已確認的作品包括《BEASTARS FINAL SEASON Part 2》(2026 年 3 月)、《關於我在無意間被隔壁的天使變成廢柴這件事》第二季(2026 年 4 月)、《雪球地球》(2026 年 4 月),以及《雖然我是惡女,但很容易被攻略》(2026 年 7 月)。目前處於不同製作階段的長期企畫則包括《狼與辛香料》第二季、《哥吉拉》動畫系列,以及《怪獸 8 號》最終篇章。
這份發行時程展現了量產策略的實際落地,多部大型系列作品將同步或密集推出。不過,這種排程密度也引發市場是否飽和、觀眾注意力是否足夠的疑問,因為同一企業旗下的作品將在相近時段彼此競爭,爭取觀眾目光。
產業瀕臨臨界點
東寶規劃擴張之際,日本動畫產業也正面臨永續經營危機。增產目標的宣布,正值工作室破產及倒閉案例創下新高之際。本月稍早,Studio Kai 宣告無力償債,負債超過 5 億 6,500 萬日圓(約 354 萬美元),儘管該公司製作了 2026 年最受好評的爆紅動畫之一《勇者處刑》。
Studio Kai 的倒閉,凸顯動畫熱潮背後殘酷的經濟現實。這間工作室成立於 2019 年 6 月,接手老牌工作室 PA Works 的《賽馬娘 Pretty Derby》第二季製作後逐漸受到矚目。2026 年 1 月,《勇者處刑》首播並獲得評論界肯定,成為當季亮眼作品;Studio Kai 試圖乘勢而上,在短短數日內接連推出另外三部作品:《冰之城牆》、《雪球地球》和《佳奈小姐的超絕可愛大爆發!》。
這套發行策略卻以慘敗收場。多部作品同時推出,分散了各自的觀眾注意力,也讓它們在本就擁擠的春季動畫檔期中彼此競爭。即使製作的內容取得商業成功,工作室仍然財務失敗,凸顯產量過剩會使個別作品貶值,即便作品品質評價不俗也難以倖免。
擴張背後的人力代價
Studio Kai 並非唯一受害者。產業報告指出,2025 年動畫工作室的倒閉及破產數量,超過以往任何一年。動畫從業人員長期面臨人力短缺,惡劣的工作條件更使情況雪上加霜。動畫師經常得長時間加班,所得報酬卻低於東京的基本生活水準,而多數工作室都集中在東京。
MAPPA 等大型工作室經常與趕工文化連結在一起,一方面持續推出《咒術迴戰》和《鏈鋸人》等知名作品,另一方面也因員工過勞及不可持續的時程安排,面臨嚴厲批評。產業仰賴按張計酬的自由接案動畫師,造成經濟不穩定,也讓新人才不願投入這個行業。
東寶的擴張計畫讓這個脆弱的生態系承受更大壓力。東寶身為製作統籌方,而非直接聘用動畫師的動畫製作公司,必須仰賴合作工作室完成增加的作品數量。每多一季,就得外包給已經滿載運作的團隊。業界觀察人士指出,工作室愈來愈常採取共同製作安排,目的並非創作合作,而是分散風險,將財務責任分攤至多個企業,避免無力償債。
這種經濟矛盾十分鮮明:截至 2025 年,動畫已是規模達 4,620 億美元的全球產業,但負責製作內容的創作工作室利潤微薄,單一作品失利就可能引發破產。東寶的策略假設這個勞動市場能在七年內消化倍增的需求,但這項假設與日本動畫從業人口目前的人口結構趨勢相悖。
品質與數量
業界評論人士對東寶公布的發展方向抱持懷疑。論壇討論及產業分析將量產策略形容為可能具有破壞性;一名分析師考量即將到來的技術變革與市場飽和,稱這是「糟糕的商業決策」。
社群的疑慮主要在於,流水線式生產模式可能損害創作品質。動畫向來仰賴細膩的藝術創作,讓個別導演與動畫師為作品留下獨特的視覺風格。東寶提出的工業化模式,可能使作品趨於同質,變成主要迎合串流平台演算法、而非追求藝術表現的內容。
外界對導入人工智慧的猜測,也讓各方反應更加複雜。部分業界人士預測,到 2029 年,AI 輔助動畫工具可能改變傳統製作流程,讓東寶目前投入的基礎設施不合時宜。東寶尚未明確宣布將運用 AI,但其產量目標暗示,除了傳統手繪動畫流程之外,還需要某種技術來提升效率。
根本的矛盾,在於企業成長要求與創作永續性之間的拉鋸。東寶明確希望藉由打造系統化的熱門作品生產線,降低對《哥吉拉》等長青 IP 的依賴。然而,娛樂產業的歷史顯示,爆紅作品往往來自難以預測的獨特創意,很少是透過以產量為優先的製造流程打造而成。
重點整理
- 東寶計畫將動畫產量從每年約 14 季提高至 2032 年的 30 季,並以 2029 年 2 月前達到 20 季為階段性目標
- 公司宣布動畫將成為新的企業「支柱」,取代電影成為主要營收動力
- 東寶正強化 TOHO animation STUDIO 和 Science SARU 等內部工作室,並投資包括 Studio Orange 在內的外部合作夥伴
- 即將推出的重要作品包括《藥師少女的獨語》第三季、《葬送的芙莉蓮》第三季,以及《排球少年!!劇場版:VS 小巨人》
- 東寶擴張之際,產業整體仍不穩定;Studio Kai 最近就在製作成功作品後宣告無力償債
- 動畫師長期短缺且工作條件不佳,令人質疑產業能否滿足東寶增加的製作需求
- 東寶策略仰賴串流、商品及國際市場拓展來分散營收來源,而非依靠國內院線上映