小確幸消費崛起
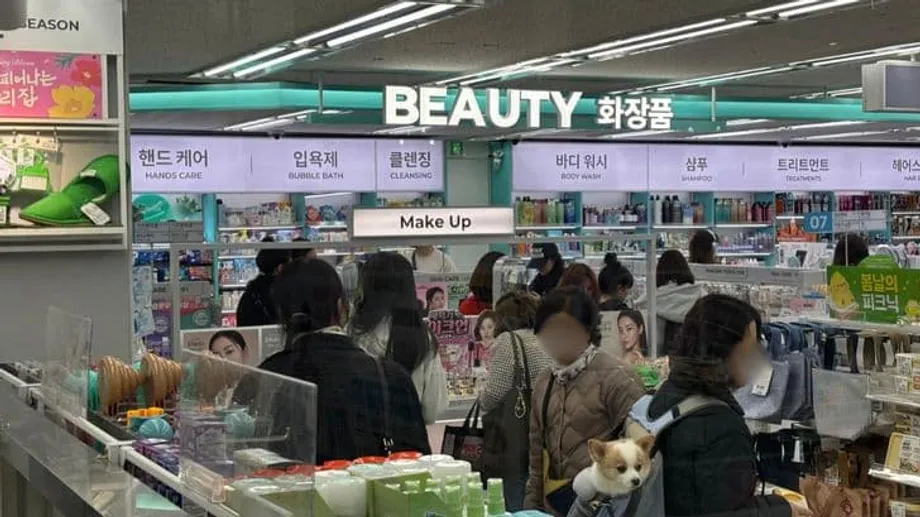
週三傍晚,首爾西部新村的大創(Daiso)店內,各條走道擠滿提著購物籃的大學生。其中,26歲的大學生宋承敏正仔細端詳彩妝商品。「在大創購物很有趣,」她一邊挑選一款約2美元的護唇膏,一邊說。「不用花太多錢就能買各種東西,讓我覺得自己很有錢。」
她的感受反映了南韓消費行為的重大轉變。2022年消費者物價指數飆升5.1%後,通膨持續不退,20多歲和30多歲的年輕人已不再奉行「不消費挑戰」和「乞丐房」式的節儉,轉而接受經濟學家稱為「小確幸消費」的新理念。這群消費者不再完全停止消費,而是透過低價購物,獲得遠超花費的滿足感。
這項轉變代表消費者心態已從疫情期間出現根本變化。2022年,網路社群充斥積極存錢的活動,年輕人分享支出並互相鼓勵一毛錢也不要花。宋承敏清楚記得那段日子。「2022年時,我和朋友會互相分享花費,鼓勵彼此少花一點,」她說。當時普遍認為,想在財務上撐下去,就得像修道士一樣克制欲望。
然而,近期數據呈現不同面貌。20sLab於12月發布的報告,根據對1,200名15至55歲受訪者的調查發現,76%的Z世代消費者重視價格實惠,87.6%同時要求產品效能出色。這兩項要求顯示,年輕消費者即使緊縮預算,也不願在品質上妥協。去年通膨率上升2.1%,更進一步強化這種選擇性消費,形成效用與經濟性必須兼顧的市場。
業績創高,策略擴張
南韓平價生活用品零售龍頭亞成大創(Asung Daiso Co.),成功掌握這波消費行為轉變,表現亮眼。根據向金融監督院提交的監管文件,儘管經濟逆風,公司2025年仍創下營運佳績。全年銷售額達4.54兆韓元(31億美元),較前一年增加14.3%。營業利益增幅更高,成長19.2%,達4,424億韓元。
若從長期趨勢來看,成長幅度尤其驚人。自2022年銷售額為2.94兆韓元以來,亞成大創的營收已增加逾50%,營業利益更幾乎翻倍。公司目前在全國營運約1,600家門市,成功從單純的生活用品店轉型為全方位生活風格平台。
大創拓展高利潤品類,是財務表現亮眼的重要原因。這家零售商透過與業界巨頭愛茉莉太平洋(Amorepacific Corp)及LG生活健康(LG H&H Co.)策略合作,積極發展美妝部門,將龐大的門市網絡打造為超低價美容產品的重要銷售平台。這個連鎖品牌過去只販售基本生活用品,如今也推出媲美專業美妝零售商的精緻保養品和化妝品系列。
服飾部門也有類似的擴張。大創的服飾商品從2022年約100款暴增至700多款,並每月推出600款新服飾,吸引重視流行趨勢的年輕顧客。持續更新商品,營造出尋寶般的購物體驗,促使顧客頻繁上門。
平替經濟與迷你美妝
數位參與度的數據也證實實體擴張的成效。根據Wiseapp-Retail數據,大創行動應用程式於2025年2月達到516萬名月活躍用戶,年增42%,創下上線以來的最高使用紀錄。OpenSurvey的2025年報告顯示,大創在主要購物通路中排名第五,較前一年上升四名。
美妝品類的成長尤其迅猛。OpenSurvey的《2025美妝趨勢報告》指出,將大創列為美妝購物通路的消費者比例,年增9.2個百分點。這波成長與日益興盛的「平替」文化有關,消費者尋找價格較低、外觀或效果又與昂貴品牌產品相近的替代品。
例如,Son & Park推出的Arti Spread Color Balm售價3,000韓元(2美元),功能媲美香奈兒(Chanel)的Lip and Cheek Balm,價格卻低得多。24歲的崔宥真在新村門市購物,正是典型的轉變案例。「現在我甚至會期待大創下一個會推出什麼知名品牌商品的平替款,」她說。她已不再購買過去使用的百貨公司品牌,改用大創眼線筆和修容產品。
席捲韓妝界的迷你美妝趨勢,也與大創策略相輔相成。通膨讓消費者傾向先試用、再決定是否購買正貨,Banila等品牌因此推出14毫升粉底液,售價16,000韓元,標準容量則要34,000韓元。Lilybyred推出2.5克唇彩,售價約8,000韓元,低於原本的14,000韓元。在Ably Corporation等平台上,10月期間「迷你眼影」搜尋量增加440%;Zigzag的「迷你口紅」搜尋量則暴增817%。
購物即休閒
除了特定商品,大創也重新塑造自身形象,成為休閒去處。據估計,旗下門市商品種類超過3萬種,逛大創更像探索,而非單純辦事。OpenSurvey針對1,069名近期到訪者進行調查,發現29.1%的人進店只是逛逛或打發時間,89.2%的人則表示,即使沒有購物打算,也習慣查看特定商品區。
25歲的大學生鄭有羅描述了這種現象。「店裡讓顧客能輕鬆又愉快地試用商品,所以大家自然會待得更久,」她說。「美妝商品種類非常多,幾乎總會買上一、兩樣。這種小額購物也是樂趣的一部分。」
仁川大學消費者科學系教授金宇赫分析,這種行為反映了消費者自主消費模式的演變。「對年輕人來說,這在一定程度上是自主消費文化的擴展;他們在自我控制的限度內,同時追求樂趣與實用性,」他解釋。「他們不只是減少支出,而是運用愈來愈嚴格的標準,判斷一筆消費是否合理,以及能帶來多少效用。」
觀光客購物風向轉變
消費族群的轉變也不限於本地消費者。外國觀光客徹底改變在韓國的購物模式,不再前往高檔免稅店,轉而選擇平價零售商。根據韓國免稅店協會數據,外國旅客人均免稅消費額從2021年的2,555萬韓元,暴跌至去年的143萬韓元;中國代購客大量採購的時代已告終。
相較之下,大創外國旅客銷售額在疫情期間的2022年暴增300%,去年又成長130%。在明洞總店及明洞站門市,外國旅客如今占顧客人數一半以上。從紐約來訪的16歲美國觀光客葛蕾絲,正是這股趨勢的縮影。她一邊把韓國沐浴乳放進購物籃,一邊說:「我在美國透過TikTok和Instagram認識Olive Young。」「實際來到這裡後,我很喜歡,因為價格比美國便宜很多。」
Olive Young的外國旅客業績也同步成長,觀光客銷售額在2022年暴增1,710%,去年再增加660%。由Olive Young、大創和時尚零售商Musinsa組成的「Ol-Da-Mu」三大通路,如今已成為韓國觀光體驗的重要一環,在各大社群媒體平台上廣受推薦,取代傳統百貨公司和免稅店行程。
競爭加劇與監管審查
平價零售熱潮加劇國內競爭,也引來監管機關關注。長期主導韓妝零售市場的Olive Young,正面臨大創拓展實體門市,以及酷澎(Coupang)電商「火箭配送」服務帶來的競爭壓力。公平交易委員會近期針對Olive Young與亞成大創展開調查,檢視兩家公司是否違反《大型零售業公平交易法》,並評估其市場力量是否對供應商不利。
誠信女子大學教授金柱德指出,市場競爭已趨於飽和。「Olive Young原本憑藉實體市場布局,在韓國占據主導地位,但大創透過販售平價化妝品成為競爭對手,使Olive Young陷入困境,」他說。這股壓力促使Olive Young拓展國際市場,並在洛杉磯設立美國子公司,同時面對川普政府關稅政策的不確定性。
另一方面,時尚零售商Musinsa Standard積極採取店中店策略,在全國優衣庫門市附近開設23家店中店,吸引同一批關注通膨的消費族群。這些零售商的發展趨勢交會,顯示韓國零售市場正在永久重整,平價定位已凌駕品牌聲望。
面對成長,亞成大創加強物流系統和門市網絡,確保其高銷量、低利潤模式維持穩定供應鏈。公司計畫持續以顧客為中心經營,聚焦價格實惠且品質良好的商品。
重點整理
- 亞成大創2025年銷售額創下4.54兆韓元(31億美元)新高,年增14.3%;關注通膨、追求「小確幸」的年輕消費者是成長動力
- 南韓年輕人從疫情期間的「不消費挑戰」,轉向重視性價比的消費模式,在要求價格實惠的同時也重視產品品質
- 美妝品類透過「平替」商品,以及與大型美妝集團的策略合作帶動成長;大創在主要購物通路排名上升四名,位居第五
- 外國觀光客愈來愈常選擇大創和Olive Young,而非傳統免稅店;大創外國旅客銷售額去年成長130%,此前2022年曾暴增300%
- 大創行動應用程式月活躍用戶達516萬人,增加42%;數位業務拓展的同時,實體門市也增加至約1,600家
- 公平交易委員會調查零售商的經銷行為,顯示平價零售商在南韓消費市場轉型後,市場影響力日益提升