3月出口急跌威脅農產品貿易平衡 連續71個月順差仍未中斷
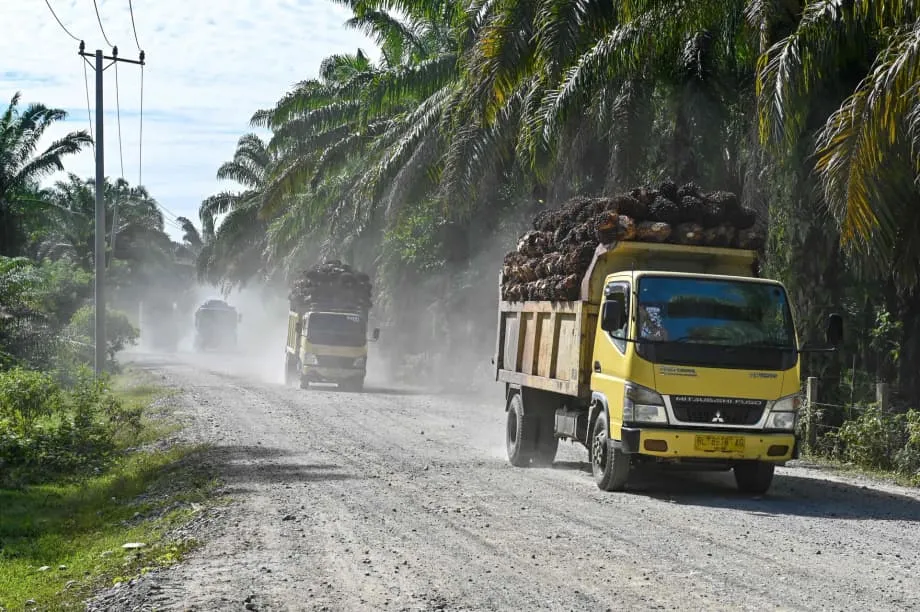
官方數據顯示,印尼3月棕櫚油出口大幅萎縮,雅加達的大宗商品市場正面臨動盪。中央統計局(BPS)表示,粗棕櫚油(CPO)及其衍生產品出貨量年減35.08%,降至14.2億美元,出口量為131萬噸。這項商品廣泛用於全球各地的食用油、化妝品等產品。
今年第3個月出口大幅下滑,與2026年初連續呈現兩位數成長的情況形成鮮明反差。BPS分配與服務統計副局長阿登.哈托諾(Ateng Hartono)在雅加達記者會上證實相關數據。他指出,雖然當月出口量比較數據尚未公布,但出口金額下滑,顯示這項印尼主要農產品出口正承受沉重壓力。
弔詭的是,出口驟降之際,印尼的貿易順差已連續第71個月刷新紀錄。印尼2026年3月錄得33.2億美元順差,凸顯全球衝突與貿易政策轉變重塑傳統大宗商品流向之際,市場正面臨複雜局勢。順差雖較去年同期縮小23%,但也顯示非農業部門具備韌性,即使棕櫚油出貨受挫亦然。
棕櫚油產業面臨的困境,反映印尼農產品出口普遍疲弱。BPS數據顯示,農產品出口整體年減44.14%。包含棕櫚油在內的動植物油脂類出口下滑27.02%,拖累印尼出口表現,儘管製造業與礦業表現強勁。
伊朗戰爭與荷莫茲海峽封鎖
3月出口下滑的時間點,恰逢美國、以色列與伊朗於2026年2月28日爆發軍事衝突。這場戰爭造成伊朗最高領袖阿亞圖拉阿里.哈米尼(Ayatollah Ali Khamenei)身亡,並加劇中東地區緊張局勢,引發海上危機,嚴重干擾攸關印尼大宗商品出口的全球航運要道。
3月11日,伊朗宣布由已故最高領袖之子穆吉塔巴.哈米尼(Mojtaba Khamenei)接任,並指示軍方持續封鎖荷莫茲海峽,衝突進入格外動盪的階段。3月12日,一架軍用空中加油機在伊拉克墜毀,造成6名美國機組人員死亡;伊朗也對波斯灣地區的能源設施發動攻擊。這些事態使海上保險業者與航運公司極為謹慎,直接影響印尼出口的經濟效益。
截至3月11日,伊朗已加大對荷莫茲海峽及其周邊地區的攻擊。全球約五分之一的石油與大量國際貿易都經由這條狹窄水道運輸。伊朗軍方在這段期間至少鎖定3艘商船,並宣稱對一艘泰國散裝貨輪遇襲事件負責。印尼棕櫚油協會(Gapki)公開將物流成本飆升歸因於這場衝突,指出海運成本增加50%,出口商為避開局勢動盪的地區而改道航行。
封鎖迫使印尼出口商改走替代航線,導致航程拉長、燃料消耗增加、交貨時間延長。BPS官員並未明確指出伊朗戰爭是3月出口下滑的主因,但衝突升溫與航運受阻的時間相互吻合,足以解釋海外出貨量為何突然下跌。地緣政治緊張局勢也使印尼盾兌美元貶至歷史新低,讓印尼生產商的出口成本計算更加複雜。
2026年3月,CPO及其衍生產品出口額為14.2億美元,重量為131萬噸。以出口金額計算,年減35.08%。
這場衝突的連鎖影響不只限於物流。全球能源市場波動加劇,原油價格起伏間接影響棕櫚油作為生質燃料原料的競爭力。戰爭也加劇通膨壓力與供應鏈中斷,影響棕櫚油生產所需的肥料成本與農業投入。
稅負調升與國內政策轉變
地緣政治逆風之外,印尼出口商也在2026年3月承受國內政策變動帶來的沉重財政壓力。印尼貿易部將粗棕櫚油出口稅提高至每噸124美元,大幅高於2月的每噸74美元;參考價格則由每噸918.47美元升至938.87美元。
加上按參考價格計算的10%強制出口費(每噸93.89美元),3月出口稅負總額達每噸217.89美元,較2月的稅費合計增加31.4%,可能打擊出口商意願,並使貿易流向監管門檻較低的競爭市場。一些產業觀察人士認為,出口商為避開3月較高的稅負而趕在2月出貨,導致3月數據遭到人為壓低。
展望未來,印尼國內能源政策可能進一步限制出口供應。政府正準備自2026年7月起強制採用B50生質柴油混摻比例(棕櫚油占50%,與傳統柴油混合),高於目前的B40標準。產業分析師估計,這項調整每年可能使約300萬噸棕櫚油轉供國內燃料生產;除非產量同步增加,否則全球供應將大幅收緊。
B50政策是雅加達試圖降低對石油進口的依賴,以緩解伊朗戰爭加劇的財政壓力。然而,除非印尼生產商大幅提高粗棕櫚油產量,否則這項政策很可能減少供應國際買家的數量,在全球價格維持高檔之際限制出口成長。Gapki已警告,受聖嬰現象相關乾燥天候及中東衝突推升肥料成本影響,今年粗棕櫚油產量可能較2025年減少多達200萬公噸。
全球需求轉變與區域競爭
中國與印度等傳統市場仍是印尼棕櫚油的主要目的地,但其他地區的監管環境變化正重塑貿易流向。歐盟過去是重要買家,但2025年7月至2026年3月初的棕櫚油進口量下滑,期間總進口量為190萬噸,低於去年同期近200萬噸。
歐盟進口下滑,源於政策決定將棕櫚油生質燃料排除在國家配額義務之外。這項限制原定於2030年實施,但部分成員國提前上路。根據德國植物與蛋白質促進聯盟(UFOP)數據,印尼仍是歐盟最大供應國,出貨量為597,400噸,但7月至3月期間對歐盟出口年減8%。同期,馬來西亞對歐盟出口增加約4%,瓜地馬拉出貨量則增加5%,顯示供應來源正逐步多元化。
與此同時,區域競爭對手馬來西亞把握印尼3月面臨的困境。2026年3月,馬來西亞棕櫚油庫存月減16.1%,降至226萬噸;出口量則增至155萬噸,高於137萬噸的產量。馬來西亞2026年第一季出口年增29.1%,其中北非市場成長94%、南亞市場成長74%,顯示部分買家可能因印尼稅負與物流挑戰而轉向馬來西亞下單。
價格走勢則呈現複雜情勢。國際棕櫚油價格在2026年初持續上漲,4月升至每公噸1,149.33美元,高於2025年12月的980.12美元。伊朗戰爭對替代植物油與生質柴油需求的影響,部分推升了這波漲勢,理論上應有利於印尼出口商。Fastmarkets數據顯示,2025年12月,印尼精煉、漂白、脫臭棕櫚油(RBD palm olein)平均價格在船上交貨(FOB)基礎上較馬來西亞同類產品低約23美元,讓印尼具備價格競爭優勢,而且這項優勢延續至2026年初。然而,3月的物流中斷讓印尼出口商無法善用價差;荷莫茲海峽危機期間,馬來西亞出口商則承接了尋求穩定供應鏈的買家需求。
季度表現與提前出貨效應
儘管3月數據令人失望,季度整體數據顯示,出口萎縮可能只是短期干擾,而非長期趨勢。印尼2026年第一季棕櫚油出口額達61.1億美元,較2025年第一季的59億美元增加3.56%。出口量則達585萬噸,年增9.30%。
第一季表現強勁,主要受1月出口表現出色帶動,當月出口額年增59.63%;1月至2月期間則增加26.40%。產業觀察人士指出,部分出口商在2025年底至2026年初加快出貨,以避開預期中的稅負調升,並把握伊朗戰爭干擾物流前的有利價格。
2025年12月出口量達約263萬噸,創18個月新高;當時出口稅下調,加上棕櫚油相較其他植物油的競爭力提升,促成出貨增加。預期3月稅負將調升,賣方因此提前出貨,推高年初數據,同時壓低3月統計數字。這種時間上的偏差意味著,單月年增率可能無法反映實際需求;從整季來看,需求似乎仍然穩健。
全球植物油市場動態持續影響印尼貿易流向。2026年初,棕櫚油與競爭對手大豆油的價差擴大,提升棕櫚油在印度等價格敏感市場的競爭力。然而,通膨壓力與經濟成長疲弱,讓主要進口地區需求轉軟,限制了進一步上漲的空間。馬來西亞令吉兌美元走強,使印尼產品相對更具價格優勢,但物流中斷讓印尼無法充分利用這項匯率優勢。
重點整理
- 根據BPS數據,印尼2026年3月棕櫚油出口年減35.08%,降至14.2億美元(131萬噸)
- 出口下滑之際,印尼仍錄得33.2億美元貿易順差,連續順差紀錄延長至71個月,追溯至2020年5月
- 2026年2月28日爆發的伊朗戰爭引發荷莫茲海峽封鎖,使印尼航運成本增加50%
- 3月出口稅升至每噸124美元,高於2月的74美元;出口稅費總額增加31.4%,達每噸217.89美元
- 2026年第一季出口整體仍維持正成長,金額達61.1億美元,增加3.56%;出口量為585萬噸,增加9.30%
- 印尼將於2026年7月把生質柴油強制混摻比例由B40提高至B50,可能使額外300萬噸棕櫚油轉供國內市場
- 歐盟因提前實施生質燃料排除政策,需求持續下滑;馬來西亞第一季出口成長29.1%,藉此搶占市場
- 國際棕櫚油價格於2026年4月升至每噸1,149.33美元,高於2025年12月的980.12美元