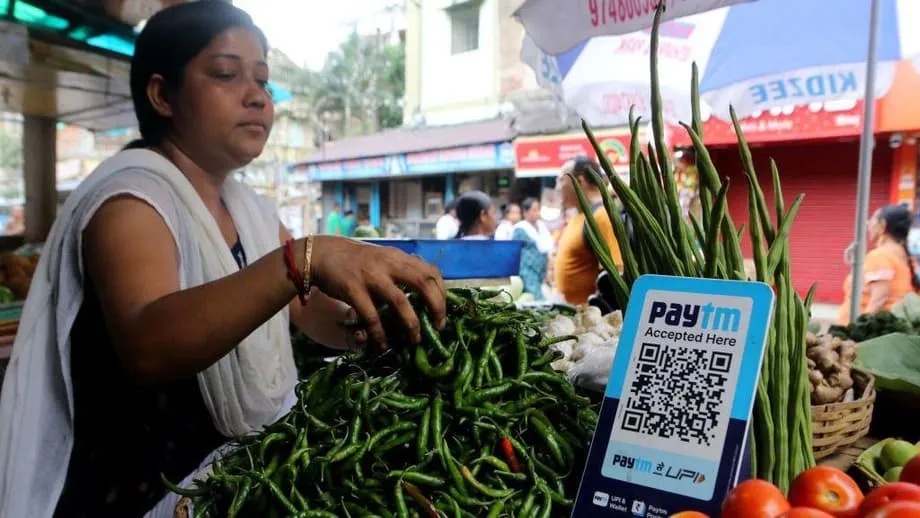
部分 UPI 付款將新增費用
印度將對透過統一支付介面(UPI)進行的部分付款收取商家折扣費率(MDR)。UPI 是數億人使用的即時支付網路。自 2026 年 10 月 15 日起,消費者透過 UPI 支付指定商家款項,且金額超過 2,000 盧比(約 21 美元)時,商家須支付 0.4% 的費用。
目錄
每筆交易的費用上限為 300 盧比。按標準費率計算,支付 2,000 盧比會產生約 8 盧比的費用,支付 10,000 盧比則會讓商家付出 40 盧比。交易金額達 75,000 盧比以上時,才會適用 300 盧比的費用上限。
消費者不會被直接收費,商家也不得將 MDR 加進帳單。這筆費用將由銀行、支付服務供應商、商家收單機構,以及負責營運 UPI 的印度國家支付公司(NPCI)分配。
這項政策為多年來以免費、即時、普及為推廣訴求的系統帶來重大轉變,也引發更廣泛的討論:印度數位支付快速成長所依賴的基礎設施,究竟應由誰付費維護。
哪些付款仍維持免費?
新規定並不適用於所有 UPI 交易。無論金額多少,個人對個人的轉帳仍免費。金額不超過 2,000 盧比的商家付款也維持免費,適用小型商家零 MDR 架構的付款亦然。
在鄉村及半都市地區,向小型商家支付的 QR Code 款項不會被收費。根據業界報導,NPCI 在新架構下將小型商家定義為每月透過 UPI QR Code 收款不超過 1 lakh 盧比的商家。
政府表示,約 96% 的個人對商家交易不受影響。這個數字包括低於門檻的付款,以及受到零費用安排保障的商家交易。
部分產業適用固定費用,而非 0.4% 費率。金額超過 2,000 盧比的燃料、鐵路、電信服務、保險及農業投入品付款,將收取 5 盧比固定費用。據報,資本市場交易適用低得多的 0.02% 費率,反映這類交易的金額通常較高。
為何在 UPI 免費多年後引入 MDR?
UPI 於 2016 年推出,迅速成為印度日常商業活動的重要一環。消費者可掃描 QR Code,或在手機應用程式中選擇聯絡人付款,款項幾乎能即時在銀行帳戶間轉移。
這個網路支援街邊攤、計程車、超市、醫院及線上商家的付款,也讓更多交易進入正規經濟體系;相較於現金交易,這類付款更容易記錄與對帳。
截至目前,維護並擴展網路的大部分成本由銀行、科技公司及政府承擔。政府也運用公帑提供獎勵,鼓勵銀行與支付公司讓小額 UPI 付款維持免費。
官員表示,新 MDR 有助於確保網路在財務上永續運作。財政部將這筆費用描述為支付處理服務的報酬,而非政府徵收的稅款。預期這些資金將用於支付基礎設施、可靠性、創新及網路安全方面的投資。
UPI 指導委員會將費率訂為 40 個基點,也就是 0.4%。業界估計,這項費用每年可能為支付網路參與者帶來高達 16,000 crore 盧比的收入,但實際金額仍取決於交易量及豁免範圍。
零售業者擔心消費者轉回現金
零售業團體表示,財務負擔可能比表面費率所顯示的更重,尤其對利潤微薄的商家而言。商家販售高價商品時,即使這筆交易幾乎沒有利潤,也可能必須支付費用。
印度零售商協會執行長庫馬爾・拉賈戈帕蘭表示,這項政策可能削弱多年來數位支付普及所取得的進展。
節慶期間,許多交易金額都會超過 2,000 盧比;數位付款一旦開始收費,消費者自然會選擇最省事的方式,也就是付現。
零售業者尤其在意政策上路的時機。費用預定在印度最繁忙的購物時段之一、排燈節前不久開始收取。服飾、電子產品、珠寶及家用品的消費金額往往超過新門檻,商家屆時將有大量交易須支付 MDR。
有些商家表示,可能會要求消費者以現金支付較大筆的購物款項。另一些商家則可能限制接受 UPI 付款,或以其他方式調整價格,儘管正式規定禁止他們將這筆費用列為獨立項目轉嫁給消費者。
信貸管道有限、幾乎沒有空間吸收新增支出的小型企業,面臨的風險更高。現金交易雖可避開支付處理成本,但也帶來自身風險,包括處理成本、竊盜及交易紀錄較不完整。
燃料零售業者要求特別豁免
加油站業者提出了最強烈的產業反對聲浪之一。全印度石油經銷商協會已要求聯邦財政部長,豁免所有加油站的 UPI 付款,不論交易金額多少。
燃料經銷商表示,他們的收入是按每公升固定利潤計算,而非依總銷售額的百分比計算。因此,消費者購買較大量燃料,只會提高交易金額,不會讓經銷商的利潤按比例增加。
該協會指出,經銷商佣金自 2017 年 10 月以來未曾調整,但電費、薪資及法規遵循成本都已上升。每天處理數千筆數位付款的加油站,即使每筆僅收取 5 盧比固定費用,也會累積成一筆可觀的持續支出。若按 0.4% 收費,成本更高。
經銷商要求完全豁免,或至少豁免金額超過 2,000 盧比的燃料付款。他們主張,消費者無論以現金、刷卡或 UPI 付款,買到的燃料都一樣,因此付款方式不應減少經銷商的固定利潤。
投資平台警告另一種問題
線上券商、共同基金平台及投資顧問表示,這些規定可能帶來特殊成本,因為轉入投資帳戶的資金,不一定會立即促成交易或帶來手續費收入。
例如,投資人可能將 1 lakh 盧比轉入券商帳戶,之後一直未動用。如果券商必須為這筆轉帳支付 0.02% 或其他適用的 MDR,就會在沒有任何交易佣金收入的情況下承擔成本。
Zerodha 創辦人尼廷・卡馬斯主張,轉帳至客戶自己的券商帳戶,性質更接近個人對個人付款,而非一般商家消費。他也指出,監管規定要求券商定期退還未使用的客戶資金。客戶之後可能再透過 UPI 將資金轉回,造成重複成本,卻沒有帶來新的業務。
CapitalMind 創辦人迪帕克・申諾伊警告,按比例收費可能特別不利於低成本共同基金。年費用率極低的基金,透過 UPI 短期投資所支付的款項,可能高於其收益。
業界代表建議採用較低百分比並設置較低上限,或對投資交易收取 2 盧比或更低的固定費用。他們表示,這種模式既能保障低利潤產品,也能為支付服務供應商帶來一些收入。
政府表示費用不會由消費者承擔
財政部強調,消費者使用 UPI 仍然免費。政府表示,MDR 只適用於一小部分商家交易,商家不得直接將費用轉嫁給消費者。
財政部也駁斥這項決策是受外國施壓所致的說法。財政部在官方聲明中表示,印度正獨立制定 UPI 政策,以打造永續、包容且價格合理的數位支付網路。
政策支持者表示,現行安排掩蓋了 UPI 的真實成本。公帑若用於支付相關獎勵,納稅人便是在補貼大型企業與小商店都大量使用的服務。他們認為,採用與市場連動的支付模式,能讓從數位交易中獲益最多的企業承擔更多成本。
MobiKwik 執行長比平・普里特・辛格表示,從政府補貼轉向定價模式,可減輕納稅人的負擔,並將支付成本與受惠企業直接連結。
政府用來支付 UPI 補貼的資金,來自納稅人的口袋。改採與市場連動的定價機制,就能減輕這項納稅負擔,並將成本直接連結到受惠於 UPI 的大型企業。
在野黨質疑誰將付費
政治批評的焦點,在於正式規定與市場可能產生的實際影響之間存在落差。國大黨領袖拉胡爾・甘地主張,即使消費者不會被另外收取 UPI 費用,商家最終仍可能透過調高價格來回收成本。
甘地也指出,高額交易在付款總筆數中占比不高,但在 UPI 流動資金總額中占比大得多。他認為,即使只影響一小部分交易,也可能牽動重要產業的價格。
政府不認同這種解讀,並表示費用適用對象是商家,而非一般使用者。政府也表示,這項政策多年前就已納入考量,不會撤回。
因此,這場爭論已不限於 MDR 的技術問題,而是進一步涉及數位支付基礎設施應被視為公共服務、商業網路,還是兩者兼具。
交易數據顯示什麼
UPI 的規模說明了為何即使是小額費用也引發高度關注。根據 NPCI 數據,該網路 8 月處理了創紀錄的 245.1 億筆交易,總金額達 29.82 兆盧比。
其中大多數付款金額較小,仍將維持免費。然而,較大筆商家付款的總金額相當可觀。對大額交易收取小比例費用,成本很快就可能超過傳統支付方式,尤其對過去已談妥固定費率的商家而言。
新制度也可能改變難以量化的消費行為。消費者可能將購物款拆成較小筆,以低於門檻;商家可能鼓勵顧客使用銀行轉帳或現金;投資平台則可能引導使用者改用網路銀行或定期付款授權。
支付服務供應商主張,確保網路可靠、監控詐欺及維護網路安全,都需要持續投入資金。零售業者則反駁,數位支付普及已讓銀行、平台及政府受益,如今卻要求小型企業出資,推動下一階段的擴展。
接下來會如何發展?
這項費用在節慶購物期間上路時,將迎來首次考驗。加油站、零售商、投資平台及其他受影響企業,必須決定要自行吸收成本、調整付款方式,還是尋求豁免。
業界團體預期將爭取依企業利潤及付款用途制定不同規則。固定費用可能適用於燃料及保險業,投資平台則可能要求降低費用上限。政府承諾消費者不會被直接收費,能否落實也取決於執法情況,以及商家是否透過其他方式提高價格。
由於大多數日常交易仍維持免費,UPI 不太可能失去其在印度支付市場的核心地位。不過,新 MDR 仍可能影響商家處理較大筆交易的方式,以及這個網路的經費來源。政策能否成功,將取決於這筆費用是否足以支撐系統,同時又不致促使商家或消費者改回使用現金。
重點摘要
- 自 2026 年 10 月 15 日起,指定金額超過 2,000 盧比的 UPI 商家付款將適用 0.4% MDR。
- 每筆交易的費用上限為 300 盧比,由商家支付,消費者不會被直接收費。
- 個人對個人轉帳及多數小型商家付款仍維持免費。
- 超過門檻的燃料、鐵路、電信、保險及農業投入品付款,一般將收取 5 盧比固定費用。
- 零售商及加油站業者擔心費用會壓縮利潤,並促使消費者改用現金。
- 券商及投資平台表示,客戶轉入資金卻未進行交易時,MDR 仍可能產生成本。
- 政府表示,相關收入將用於支應 UPI 營運、基礎設施、創新及網路安全。