測試時間拉長,AI 需求推升價格
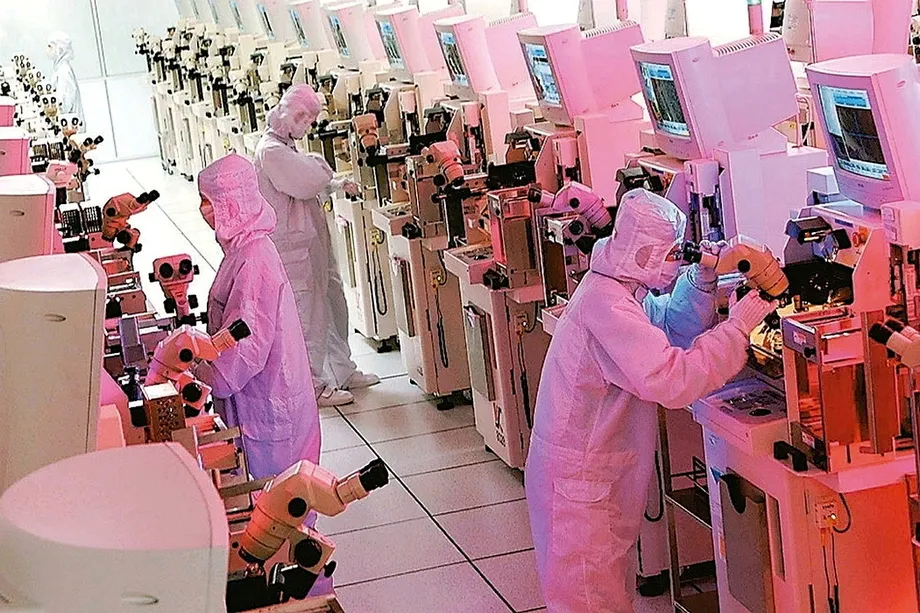
隨著複雜度日益提高的 AI 晶片占用測試設備的時間變長,加上雲端業者推出更多客製化處理器,台灣半導體封裝與測試業者正調漲價格。業界消息指出,漲幅介於 10% 至 30%,部分小型客戶的急單價格甚至翻倍。另據報導,日月光投控已調高部分先進封裝報價逾 20%,但公司拒絕評論這項市場傳聞。
目錄
需求壓力不只來自繪圖處理器。企業儲存、光通訊與應用特殊積體電路(ASIC)也為規模較小的業者帶來訂單,因為大型供應商將更多產能配置給要求嚴苛的 AI 產品。被點名受惠的業者包括日月光投控、京元電子(KYEC)、力成科技與欣銓科技,以及矽品精密工業和其他規模較小的台灣封測業者。
矽品精密工業(SPIL)是日月光投控的子公司。專攻矽晶圓測試的矽格微電子則是另一家獨立公司,其營收數據具體呈現需求激增的情況。矽格第三季營收達新台幣 61.72 億元,年增 27%;前九個月營收達新台幣 173.46 億元,年增 21.2%。矽格多數客戶已簽訂至少為期一年的產能保障協議。
核心瓶頸在於時間,而不只是晶片數量。若每顆處理器都需要更長的測試時間,同一套設備在固定期間內就能處理較少晶片。客戶因此必須預留更多設備工時,才能維持出貨。工時需求升高,加上材料成本上漲及大規模廠房投資,強化了封測供應商的議價能力。
價格預估反映市場不同面向
報導中的漲幅不應視為全產業一致適用的統一費率。這些數字涉及不同服務、客戶與期間。10% 至 30% 的區間指的是較廣泛的封裝與測試議價;價格翻倍則適用於部分小型客戶的急單。日月光投控據報調漲逾 20% 的部分,則是先進封裝報價,包括晶圓置於基板上封裝(CoWoS)與扇出型晶片置於基板上封裝(FoCoS)。
摩根士丹利於 2025 年 10 月 29 日發布的預測,預期 2026 年先進封裝價格將上漲 5% 至 10%。該機構指出,這可能是疫情期間半導體短缺以來首度進入漲價循環,背後支撐因素包括 AI 需求、產能受限,以及金、銅與 BT 載板成本上升。BT 載板是封裝內用於支撐晶片並連接晶片的絕緣材料。
Axtek 的日月光投控價格評估同樣引述摩根士丹利,預估 2026 年初封裝價格漲幅區間較大,為 5% 至 20%。該評估指出,日月光投控 2025 年產能利用率約為 90%,並將輝達、超微與博通列為帶動先進封裝需求的主要客戶。這是 Axtek 的評估,並非日月光投控發布的價格公告。
數字不同,可能反映議價情況變化或產品組合不同,但目前沒有公開的合約明細可供核對。日月光投控拒絕評論最新傳聞,也意味著據報逾 20% 的漲幅,不能說成是已確認適用於所有客戶的價格調整。
複雜度較高的晶片為何需要更多測試
晶片售價高低並不會直接決定測試所需時間。AI 處理器通常有更多運算核心、更多電氣連接、更高功耗需求,以及要求更嚴格的資料介面。這些特性都會增加檢查項目,以確認晶片能否在預定條件下正常運作。
測試也能保護其他高價值元件。若有瑕疵的處理器進入先進封裝,損失可能不只限於處理器本身,還可能浪費封裝及搭配的高頻寬記憶體(HBM)。因此,客戶有理由在封裝前投入更多測試,包括壓力測試與成品檢查。
兩類不同業務都能受惠。矽格與京元電子等服務供應商銷售測試產能;中華精測科技(CHT)等供應商則提供探針卡、負載板及其他連接晶片與測試機台的介面。要求更嚴格的晶片可能同時需要更多機台時間,以及重新設計的介面。因此,這些業者營收上升,反映的是不同業務,而非單一且可互換的 AI 商機。
矽格客戶付費確保設備時段
矽格已證實測試價格正在上漲。記憶體客戶也願意支付更高費用預留產能,顯示短缺已擴及 AI 處理器以外的領域。記憶體約占矽格營收的 10%。據報,該業務成長約 30%,另有一項第三季數據為 32%。
AI、中央處理器、繪圖處理器、ASIC 與矽光子合計占矽格上半年營收的 24%,前一年同期為 20%,增加 4 個百分點。公司目標是在隔年將占比提高至 30% 以上。這個分類涵蓋的範圍比 AI 晶片更廣,因此不應稱為純 AI 營收占比。
矽格第三季來自 AI、高效能運算及高速互連晶片的營收,年增約 40%。除了簽訂至少一年的協議,部分客戶也透過專用設備確保產能。這類安排將眼前的短缺轉化為較長期的承諾,但相關價格與合約細節尚未公布。
需求也涵蓋先進智慧型手機處理器、衛星晶片、高速網路產品及矽電容。多元需求為矽格帶來不同訂單來源,但也意味著擴產決策必須兼顧彼此競爭的需求,而不能只為某一類 AI 處理器添購相同機台。
擴產計畫顯示需求與交期風險並存
矽格於 2 月買下第二座湖口廠,並在 7 月開始量產。關於該廠約 40% 產能何時到位,報導說法不一:一則報導指此里程碑在 8 月達成,另一則則稱到 10 月時已有約 40% 產能投入運作。公司預計隔年達到滿載,客戶安排已涵蓋規劃中的產出。
矽格 5 月將年度資本支出計畫增加新台幣 28.22 億元,總額提高至新台幣 88 億元,較原計畫增加約 48%。旗下子公司矽格 UTC 則另外增加新台幣 20 億元,擴充面向美國 CPU 與 GPU 客戶的測試產能。若與其他大型客戶的協商帶來急迫需求,資本支出仍可能進一步增加。
集團公司台星科(STAr Technologies)則呈現另一種限制。由於客戶採用 2 奈米與 3 奈米製程的晶圓延遲到貨,公司第三季營收下滑。原預計第三季出貨的訂單延至第四季。即使測試公司設備就緒,沒有到貨的晶圓仍無法進行測試。
台星科的投資金額在報導中也有出入。一份摘要稱其資本支出從新台幣 56 億元增至新台幣 77 億元;詳細報導則稱,公司 9 月在先前核准的 56 億元之外,又增加 77 億元,總額將達 133 億元。兩者差距甚大,現有報導無法釐清實際投資金額。
高效能運算約占台星科營收的一半。公司已完成 N2 產品認證,並開始生產 55 乘 55 扇出型球柵陣列封裝,以及矽光子凸塊製程。認證代表製程已通過客戶產品所需的檢查,但本身無法證明未來出貨量或出貨時程。
儲存與光連結擴大訂單來源
欣興電子(OSE)、力成科技與矽格在企業級固態硬碟、光通訊及 ASIC 領域都接獲訂單。欣興電子的半導體業務以 NAND 快閃記憶體封裝與測試為主。隨著 AI 推論應用擴大,企業儲存需求成為另一項業務來源;大型供應商將產能轉向先進 AI 產品,也帶來新的商機。
據報,欣興電子的價格調整從第三季起開始貢獻營收。公司也正在開發結合打線與覆晶連接的混合封裝,以及將多個元件整合在單一封裝中的系統級封裝技術。這些技術擴大了公司可承接的產品範圍。
光通訊也帶來另一項可量化的商機。矽格總經理葉贊連表示,公司投入高速傳輸技術已超過 20 年,預期光通訊營收將在 2027 年倍數成長。服務項目涵蓋電子積體電路、光子積體電路、光引擎與雷射光源,並有 100 多台設備支援電子與光子晶片測試。
矽光子透過光訊號傳輸資料,連接路徑也包含電子元件。集團內由台星科負責凸塊與封裝,矽格則負責晶圓光學與電性測試、光引擎測試及模組測試。這項分工顯示,AI 擴張不只帶動運算,也為資料傳輸創造更多業務。
京元電子與介面供應商布局不同商機
京元電子 8 月營收為新台幣 40.8 億元,年增 31.6%;前八個月營收為新台幣 294.04 億元,年增 35.5%。公司年度投資預算從新台幣 393.72 億元提高至新台幣 500 億元,增加約 27%,主要用於測試設備與廠房產能。
一篇 2026 年 10 月 6 日的報導引述市場預期,認為 AI 相關業務在 2026 年可能占京元電子營收逾 70%。這是市場預期,並非已確認的營收結果。京元電子的業務涵蓋 GPU、AI ASIC 與高效能運算晶片,因此設備供應與測試時間,是公司能否承接更多訂單的關鍵。
中華精測科技在測試供應鏈中負責不同環節。該公司 9 月營收達新台幣 2.47 億元,年增 33.6%;第三季營收達新台幣 7.11 億元,年增 27.9%。公司計畫將總產能至少提高 50%,新 ASIC 專案預計在 2027 年進入量產。矽光子探針卡已出貨給美國客戶。
對中華精測科技而言,客戶專案時程與介面規格是主要變數;對京元電子與矽格來說,機台利用率及新設備折舊成本則是更直接的考量。三家公司營收同步成長,不代表其利潤率也會同方向變動。
日月光投控為 2026 年後的需求擴產
日月光投控的支出計畫顯示,業者預期短缺不會立即消失。公司 2025 年資本支出為 53 億美元,2026 年預算為 85 億美元,增加約 60%。日月光投控與矽品精密工業目前約有 15 項廠房工程進行中,為預期自 2029 至 2030 年及之後的需求做準備。
日月光投控營運長吳田玉曾表示,AI 是擴產的驅動力,需求也從資料中心延伸至車用電子與人形機器人。他在談及集團擴產力度時表示:
全力以赴
儘管台灣積體電路製造公司擴產,市場估計 CoWoS 供給缺口仍達 15% 至 20%。日月光投控接獲更多基板封裝與晶片探測工作,並持續建置 FoCoS 產能。這些服務位於生產流程的不同階段,因此委外工作增加,不代表每家供應商都提供相同的完整封裝製程。
據報,日月光投控相關月產能預估在 2026 年底達約 2 萬片晶圓,2027 年底達 4 萬至 6 萬片。上下限估計值相當於 2026 年水準的 2 至 3 倍。其先進封裝平台 LEAP 的營收預估將在 2027 年倍增至逾 70 億美元。這些仍是預測,而非已完成的擴產成果。
檢視漲價說法的關鍵里程碑
依時間順序整理,可區分先前的預測、後續營運報告與投資目標,也顯示評估漲價預期時,必須一併考量設備交付、客戶出貨與廠房啟用時程。
- 2025 年第三季:根據摩根士丹利分析的相關報導,日月光投控產能利用率達約 90%。
- 2025 年 10 月 29 日:據報,摩根士丹利預測 2026 年先進封裝價格將上漲 5% 至 10%。
- 2026 年初:Axtek 引述摩根士丹利,預估日月光投控封裝價格可能上漲 5% 至 20%。
- 2026 年 10 月 6 日:一篇測試產業報導詳述營收成長、京元電子投資及 ASIC 專案預期。
- 2026 年底:日月光投控相關月產能預估將達約 2 萬片晶圓。
- 2027 年:矽格預期光通訊大幅成長;中華精測科技預期新 ASIC 專案進入量產;日月光投控 LEAP 營收預估超過 70 億美元。
- 2029 至 2030 年及之後:日月光投控與矽品精密工業的廠房工程,預計用於滿足預期需求。
尚待釐清的是,漲價有多少能轉化為額外利潤。材料、電力、新廠與設備折舊成本也都在上升。即使客戶有產能需求,晶圓延遲到貨仍可能推遲營收。由於尚未公布完整的客戶價格表,也沒有經獨立核實並統一口徑的產業產能數據,所謂史上最強漲價潮仍屬業界說法,尚非經統計資料證實的紀錄。
重點整理
- 據報,封裝與測試價格漲幅介於 10% 至 30%,部分小型客戶的急單價格甚至翻倍。
- 日月光投控據報調高部分先進封裝報價逾 20%,但拒絕評論這項傳聞。
- AI 晶片測試時間拉長,使既有設備可處理的晶片數量減少。
- 矽格客戶透過至少為期一年的協議預留產能,部分客戶還使用專用設備。
- 儲存、光通訊與客製化處理器,讓需求擴及大型 AI 加速器供應商以外的領域。
- 日月光投控 2026 年投資預算為 85 億美元,高於 2025 年的 53 億美元。
- 未來獲利取決於設備部署、客戶交貨時程,以及漲價能否抵銷成本上升。