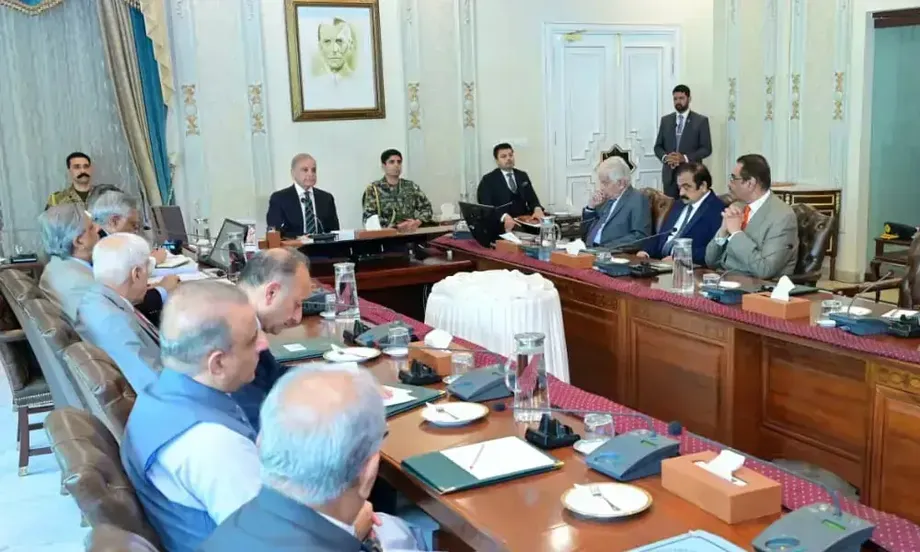
國民議會通過預算稅收方案,反對派抗議
巴基斯坦國民議會週二通過《2026年財政法案》,經過數日辯論後,批准政府2026至2027財政年度的稅收方案。執政聯盟支持法案,使其取得多數票;反對派提出、涉及七項條款的63項修正案全數遭到否決。財政部長穆罕默德・奧朗則布提出的政府修正案則獲得通過。
目錄
這次表決支持總額18兆7,710億盧比的聯邦支出計畫,以及15兆2,640億盧比的稅收目標。該目標較即將結束財政年度修正後預估的12兆9,830億盧比多出2兆2,810億盧比,增幅約17.6%;然而,預估即將結束的財政年度稅收仍將短收約1兆盧比。
這套方案結合薪資所得者與房地產交易的減稅措施,以及新的數位稅務程序、影響保險給付的變更和更重的執法罰則。政府以4%的經濟成長為目標,同時仰賴提高稅收與借款支應支出。
聯邦稅務局公布的《2026年財政法案》訂定2026年7月1日為一般施行日,除非個別條文另有規定。不過,公布的提案與修正後獲通過的法案未必完全一致。最終辯論中獲接納的修正案究竟造成何種影響,仍須核對最終制定的法條才能確認。
國會決定了什麼,後續程序為何
奧朗則布在反對派抗議的會期中動議審議法案。議院逐條審議,並以多數票否決反對派提出的修改方案。會議休會,預定週三上午11時復會。
國民議會批准是重要的立法步驟,但不應與確認所有提案條文都已生效混為一談。A.F. Ferguson的機構備忘錄指出,相關修法須經國民議會批准及總統簽署,通常於7月1日生效。關於這次表決的報導並未公布總統簽署日期。
預算案在國會的程序包含以下重要時程:
- 2026年6月12日:奧朗則布提出聯邦預算。聯邦稅務局隨後公布《財政法案》草案,並將副本提交參議院。
- 6月15日:參議院開始辯論聯邦預算草案。
- 法案通過前的週日:國民議會財政常設委員會警告,立法修改若未經充分技術審查與國會監督,可能產生問題。
- 週二:國民議會通過法案,接納政府修正案,並否決反對派提出的63項修正案。
- 週三上午11時:國民議會預定復會。
- 2026年7月1日:法案一般施行日,仍須依立法程序及個別條文規定的其他日期辦理。
委員會的警告值得重視,因為審議接近尾聲時提出的修正案,可能改變稅務規則的實際運作方式。委員會提醒,審查不足可能造成法律上的不確定性及執行困難。委員會主席賽義德・納維德・卡馬爾也在討論航空業競爭與效率時,呼籲各產業應採取平衡做法。
支出計畫留下龐大融資缺口
A.F. Ferguson公布的聯邦預算備忘錄列出詳細財務分項:經常支出17兆4,950億盧比,發展支出1兆2,760億盧比,合計18兆7,710億盧比。經常支出約占總額93.2%,發展支出約占6.8%。
備忘錄列出15兆2,640億盧比稅收,以及5兆3,360億盧比非稅收入,合計總收入20兆6,000億盧比。扣除8兆8,490億盧比的聯邦稅收省級分成後,收入降至11兆7,510億盧比。再計入1,610億盧比民營化收入,淨收入達11兆9,120億盧比。
以18兆7,710億盧比支出計算,赤字為6兆8,590億盧比,約占計畫支出的36.5%。預算辯論相關報導則稱赤字為7兆盧比,與備忘錄較精確的總額相近,但並不完全相同。
支出總額也被描述為約18兆8,000億盧比,較即將結束財政年度修正後的支出增加約3兆1,000億盧比,增幅20%。外國借款計畫總額為234億美元,其中包括透過歐元債券與熊貓債券籌資20億美元。這些是融資計畫,並不代表資金已經到位。
稅收目標仰賴徵收成效與省級補助
政府提出逾3,060億盧比的稅務措施,另提供3,600億盧比減免,並採取3,540億盧比的執法措施。這些數字代表方案中的不同項目,並非保證能實際收取的款項。尤其是執法措施預期帶來的收入,取決於主管機關能否將遵循規定的措施轉化為實際繳款。
預算安排也包括三個省份提供共1兆350億盧比補助,不含俾路支省。這些補助與15兆2,640億盧比的徵收目標掛鉤;若稅收未達標,補助金額也會自動減少。這使聯邦政府更有理由達成目標,因為短收可能同時影響稅收與補助金額。
四個省份預計分得約8兆8,500億盧比聯邦稅收,之後將返還1兆350億盧比補助。據報導,省級稅收毛額分配包括旁遮普省4兆4,000億盧比、信德省2兆2,000億盧比,以及開伯爾-普赫圖赫瓦省1兆4,400億盧比。這些毛額分配不應被視為各省扣除補助後實際保留的金額。
其他主要預算措施包括以每公升80盧比徵收燃油與碳稅,目標收入為1兆7,480億盧比;公務員薪資與退休金則調升7%。即使名目稅收目標提高,聯邦稅務局稅收預估仍約占國內生產毛額的10.5%。
薪資所得稅級距草案如何計算
公布的法案維持年應稅所得60萬盧比以下免稅。超過門檻後,草案採累進稅率,也就是較高稅率只適用於超過相關級距門檻的所得,而非適用於納稅人的全部所得。
- 60萬至120萬盧比:超過60萬盧比部分按1%課稅。
- 120萬至220萬盧比:課稅6,000盧比,加上超過120萬盧比部分的11%。
- 220萬至320萬盧比:課稅11萬6,000盧比,加上超過220萬盧比部分的20%。
- 320萬至410萬盧比:課稅31萬6,000盧比,加上超過320萬盧比部分的25%。
- 410萬至560萬盧比:課稅54萬1,000盧比,加上超過410萬盧比部分的29%。
- 560萬至700萬盧比:課稅97萬6,000盧比,加上超過560萬盧比部分的32%。
- 超過700萬盧比:課稅142萬4,000盧比,加上超過700萬盧比部分的35%。
例如,年應稅薪資所得120萬盧比,依這套級距須繳稅6,000盧比;所得700萬盧比則須繳稅142萬4,000盧比,約占總所得20.3%。35%的最高邊際稅率只適用於超過700萬盧比的部分,不是適用於跨過門檻者的每一盧比所得。上述計算依據公布的級距,未計入其他稅項或調整。
房地產減稅與新增保險給付稅
公布的法案規定,不動產買賣或移轉依《所得稅條例》第236C條按收到的交易總額課徵2.75%預扣稅;購置不動產依第236K條,則按不動產公平市價課徵1.25%預扣稅。兩項規定採用不同的課稅基礎,因此不能將兩個百分比直接相加,視為單一交易稅率。
法案也提議刪除《所得稅條例》第7E條。這項立法變更與房地產買賣時徵收的預扣稅是不同措施。刪除一項條文,不代表房地產交易將完全免稅。
草案新增的第7G條,擬自2026課稅年度起,對特定人壽保險與家庭伊斯蘭保險給付課稅。家庭伊斯蘭保險是依伊斯蘭金融原則設計的保險安排。課稅金額將以給付額扣除已繳納的全部保費或分攤金計算,而非對全部給付金額課稅。
因死亡或失能而支付的給付,以及保單簽發滿七年後支付的款項,依提案可免稅。依該條扣繳的稅款,將作為給付所得的最終稅額。相關引述條文提到稅率依附表另行規定,但說明新條文的摘錄並未列出該稅率。
另一項提案授權聯邦政府在符合條件下,將指定的預扣稅最低稅率降至1%。這項權力不適用於第113條的最低稅,且依此調整的稅率須提交國民議會審議。因此,這是有條件調整特定稅率的權力,不代表所有預扣稅都會自動調降。
以演算法分派案件並提供和解方案
法案中影響重大的行政措施之一,是設立國家無接觸式中心。依據草案中的管轄規定,聯邦稅務局制定的演算法將為特定納稅人及課稅期間,分派職能與權限給國內稅務機關。
主管機關人員身分將對登記納稅人、納稅人的授權代表及未經授權人士保密。其他條文則允許指定的所得稅稽核與核定程序在不直接揭露承辦官員身分的情況下進行;申訴程序也可依規定透過該中心辦理。
法案另提議設立稅務程序演算法和解機制,在指定條文所列裁定作成前處理相關案件。選擇使用該機制的納稅人,須在收到和解提議後十天內,透過聯邦稅務局線上系統IRIS接受提議並繳納和解金額。
依規定程序付款後,相關通知或稽核報告提出的爭議事項即告終結。提案並未表示所有爭議都自動符合和解資格,也未表示納稅人可以不付款就接受提議。因此,十天期限對納稅人的決定與應繳款項,都是實際的期限。
這些條文為聯邦稅務局採行新程序提供法律依據,但實際運作細節仍取決於相關規則及稅務局的決定。公布的文本並未確定各項數位程序的實施日期,也未說明所有類別納稅人的選案方式。
加強監控數位收入與稅務遵循
有關通過方案的報導指出,納稅人須透過聯邦稅務局系統以電子方式申報所得稅,社群媒體收入則課徵5%所得稅。對數位收入的課稅,讓方案涵蓋範圍從傳統薪資、企業所得及房地產交易,進一步延伸至數位收入。
官方詳細摘錄並未確定社群媒體稅的具體範圍,包括由誰負責扣繳,以及該稅是否足以結清個人全部稅務義務。這些問題須依據相關最終條文確認,不能假定所有線上付款都採相同方式課稅。
方案也規定,首次違規的罰款最高可達100萬盧比,再犯最高可達200萬盧比。據報導,未申報所得或未遵循聯邦稅務局通知者將面臨更嚴格處置;竄改稅務監控系統的罰則也可能包括監禁。這些最高金額不應被視為每次錯誤都會自動處以的罰款。
企業稅務變更涵蓋銀行業、肥料業及大型企業,適用稅率依所得門檻而定。報導也提到,特定農業與工業所得的課稅方式將修訂,並對巴基斯坦紅新月會等指定福利機構提供免稅。本文列出的條文不足以確認這些類別的確切稅率與適用條件。
電動運輸與高級機艙機票適用不同措施
電動車措施區分公共及商用運輸工具,以及進口自用的高價車款。公布的法案列明,指定的全新組裝電動巴士(至少25個座位)及電動卡車適用1%稅率。備忘錄則另行詳列進口全新組裝自用電動車依價值課徵的聯邦消費稅。
依據該消費稅草案,價值不超過2,000萬盧比的車輛適用0%稅率;價值超過2,000萬、但不超過3,000萬盧比者,稅率為30%;超過3,000萬盧比者,稅率為40%。消費稅率為零,本身並不代表進口免繳其他適用稅款。
備忘錄也提到,符合資格的國產或組裝電動車,1%的降低版銷售稅稅率擬延長至2027年6月30日。適用車種包括電池容量不超過50度電的小型車與運動休旅車,以及電池容量不超過150度電的輕型商用車。
自2026年7月1日起開立的俱樂部艙、商務艙及頭等艙機票,前往美洲的聯邦消費稅擬由30萬盧比降至5萬盧比,前往中東與非洲的稅額則由15萬盧比降至2萬5,000盧比。前往歐洲,以及涵蓋遠東、澳洲、紐西蘭與太平洋島嶼的區域,稅額將由21萬盧比降至4萬盧比。這些是單一稅務項目的調降,不代表最終票價必定會等額下降。
法案也納入進口機械設備的規定,用於現有煉油廠的現代化與擴建。列出的設備包括反應器、熱交換器、泵浦及壓縮機。進口設備須用於指定煉油用途,數量則須經石油與自然資源部核准。
稅務優惠的成本有明確估算
法案隨附的說明文件列出《2026年稅務支出報告》,涵蓋2024至2025財政年度。報告估計,銷售稅稅務支出為1兆2,739億8,000萬盧比、關稅為4,991億4,000萬盧比、所得稅為5,797億盧比,列出的總額為2兆3,528億1,000萬盧比。
稅務支出是透過減免、免稅或優惠待遇而放棄的收入,不是預算直接支付的現金。列出的總額約為2兆3,530億盧比,相當於新訂15兆2,640億盧比稅收目標的約15.4%。這項比較顯示其規模,但兩組數字分屬不同財政年度,也不能用來衡量本法案新增減免的成本。
關鍵在於,提高徵收成效及加強遵循能否在提供減免的同時,避免融資缺口擴大。國民議會通過法案,代表修正後方案獲得國會批准;最終制定的條文、總統簽署及聯邦稅務局執行規則,將決定新財政年度開始時納稅人確切須履行哪些義務。
重點整理
- 巴基斯坦國民議會通過《2026年財政法案》,接納政府修正案,並否決反對派提出的63項修正案。
- 聯邦支出為18兆7,710億盧比,稅收目標為15兆2,640億盧比。
- 機構預算表列出的赤字為6兆8,590億盧比;相關報導則稱約7兆盧比。
- 公布的薪資所得稅級距,免稅門檻為年應稅所得60萬盧比,超過700萬盧比部分的邊際稅率為35%。
- 提案涵蓋房地產預扣稅、特定保險給付、演算法和解機制,以及透過國家無接觸式中心辦理稅務程序。
- 電動車稅務待遇依用途、價值及電池容量而異,高級機艙機票的消費稅則將調降。
- 一般施行日為2026年7月1日;最終制定的條文及執行規則仍有待確認。