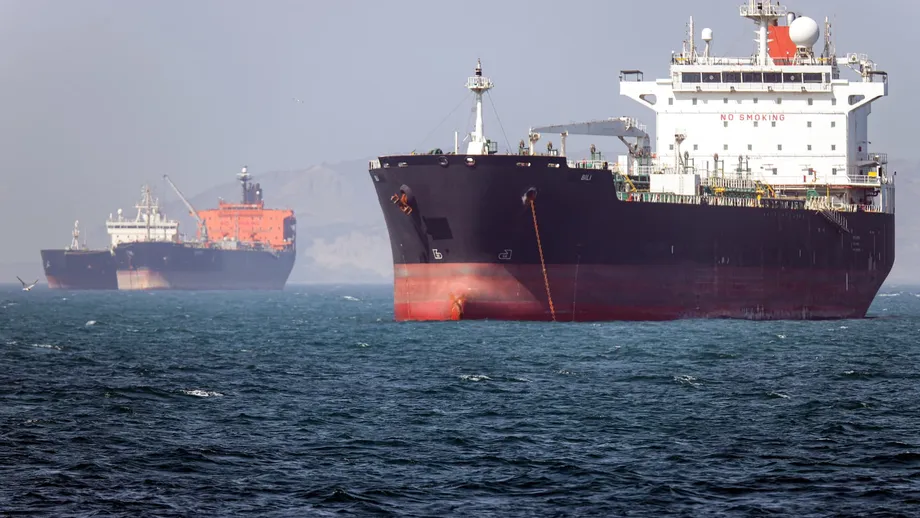
多數供應緩衝仍在泰國境外
泰國能源事業廳估計,該國石油供應至少可滿足118天需求,但實際存放在國內的僅有51天用量。另有33天用量正在運輸途中,34天用量則是已確認購買、等待裝運的石油。油輪遇襲擾亂荷莫茲海峽航運之際,這項區分格外重要;該航道是泰國主要原油供應區的運輸路線。
目錄
這項評估採用截至2026年10月8日的國內庫存數據,以及10月6日的煉油與燃料銷售數據。泰國境內的石油庫存總計61.5億公升,包含原油與成品油。運輸途中的原油為41.61億公升,已確認購買、等待運輸的原油則為42.58億公升。這幾類合計145.69億公升,但它們抵達消費者手中的進度各不相同。
數據也顯示,庫存正被用來填補每日產量與銷量之間的缺口。10月6日,成品柴油產量為5,547.9萬公升,銷量則為5,706.9萬公升;汽油產量為2,800.2萬公升,銷量為2,978.4萬公升。兩者的差額分別為159萬公升與178.2萬公升。
因此,泰國面臨兩項相互關聯的壓力:確保已簽約原油安全運抵國內,以及維持足夠燃料從煉油廠與油庫運送至客戶手中。泰國3月的經驗說明,帳面上的全國儲備量龐大,不代表加油站就不會無油可加。當時泰國據報有107天的石油儲備,但調查發現,多數受查加油站已歇業、部分油品售罄或接近售罄。
118天的供應量實際包含什麼
國內51天的供應量包括26天的商業庫存,以及依法保留、指定供緊急狀況使用的25天儲備。因此,緊急儲備幾乎占泰國境內現有石油供應量的一半,不應視為可與一般商業銷售庫存互換。
境外的兩類供應合計占公布的118天供應量中的67天,約為總天數的57%。兩者合計為84.19億公升,構成相當可觀的供應管線,但能否發揮作用,取決於裝貨、通行、抵達與加工能否如預期進行。
與3月短缺期間公布的107天相比,10月的 headline 數字高出11天,增幅約10.3%。這只是公布總數之間的比較,不能證明可立即動用的庫存也以相同幅度增加。3月的數字並未像10月一樣,區分國內庫存、運輸途中貨物和等待裝運的採購量。
118天也不應解讀為以單日煉油量推算的倒數天數。國內庫存包含原油與成品油,泰國境外的貨物則是原油。它們位於供應鏈的不同環節,而公布的資訊並未完整說明將各類供應量換算為天數時所採用的需求假設。
荷莫茲海峽受阻,石油仍持續運輸
泰國2026年1月的供應來源拆分顯示,中東占53%,包括美國、西非與澳洲在內的其他來源占27%,遠東占11%,國內原油占9%。這些是1月的比例,並非衡量預計10月抵達的每批貨物來源。
進口航線資訊將荷莫茲海峽航道標示為受阻。經由曼德海峽,以及來自美洲、西非、東亞與大洋洲的航線仍可通行。這些替代選項讓泰國仍有其他供應途徑,但航線可用本身並不能證明已採購多少替代原油,或貨物何時抵達。
航運受阻也不代表所有通過荷莫茲海峽的交通都已停止。Kpler追蹤數據顯示,截至10月6日前一週,通過海峽的原油運量約為每日1,030萬桶,低於戰前每日1,350萬桶的基準,減少約23%。Windward估計,目前流量為每日900萬至1,000萬桶,低於該機構先前每日1,450萬桶的基準。
這些估算的目前運量與基準數字都不相同,因此不應合併成單一的精確數值。兩者都顯示,石油運輸仍在持續,但運量低於先前水準。油輪一直使用阿曼沿岸航線,並由美國投入大量軍事力量保護。部分油輪載運原油通過荷莫茲海峽後,在阿曼灣轉裝至其他船隻,再運往亞洲。這種做法可降低後續航程的風險,但需要更多船隻與轉運作業。
煉油產量下降,庫存因而減少
泰國煉油廠10月6日加工原油1.68235億公升,產出基礎柴油6,109.7萬公升、基礎汽油3,096.1萬公升。基礎燃料是與生質柴油或乙醇等成分混合前所使用的石油產品。
基礎柴油產量低於1月每日平均7,728.5萬公升,也低於3月平均7,943.3萬公升。10月數字較1月低約21%。基礎汽油產量降幅較小,比1月的3,326.5萬公升低約7%,也低於3月的3,203.4萬公升。
煉油廠與區域油庫的成品燃料產量也呈現類似趨勢。柴油產量為5,547.9萬公升,較1月的6,636.5萬公升低約16%,較3月的7,747.8萬公升低約28%。汽油產量為2,800.2萬公升,較1月的3,239.6萬公升低約14%,也低於3月的3,201.9萬公升。
數據記錄顯示,柴油混入451.1萬公升生質柴油,汽油混入319.5萬公升乙醇。基礎燃料產量與成品燃料產量分別衡量加工和配送的不同階段,不應將兩者相加,視為可供銷售的額外燃料數量。
當天柴油與汽油銷量合計比成品產量多337.2萬公升。這顯示銷售需求由庫存補足,但單日數字無法證明缺口會持續多久。數據也未說明產量下降的原因,或何時能恢復。
油槽庫存與客戶需求呈現不同情況
油槽內的基礎柴油庫存總計12.97億公升,高於1月平均的12.29億公升,增加約5.5%。基礎汽油庫存為6.37億公升,低於1月的7.25億公升,減少約12.1%。因此,進入10月評估時,兩種產品的庫存情況並不相同。
混合柴油庫存為3,800萬公升,低於1月平均的4,000萬公升。混合汽油庫存為7,400萬公升,與1月的7,500萬公升相近。這些油槽數字是供應鏈中的組成部分,不應額外加進全國儲備總量。
需求也不平均。10月6日柴油總銷量為5,706.9萬公升,低於1月的6,691.6萬公升與3月的7,821.3萬公升。汽油銷量為2,978.4萬公升,也低於1月的3,266.6萬公升與3月的3,285.1萬公升。即使銷量低於上述時期的平均值,庫存仍然減少。
在柴油需求方面,運輸業客戶的銷量升至183.5萬公升,高於1月平均的112.2萬公升,增加約64%。涵蓋電力、農業與漁業的類別銷量達386.3萬公升,高於299萬公升,增加約29%。
其他通路則呈現萎縮。加油站柴油銷量為4,374.3萬公升,低於1月平均的5,130.4萬公升。工業銷量從400.4萬公升降至172.9萬公升,減少約57%。這些客戶數據的單位是百萬公升,而非零售價格。它們說明,為何全國銷量下降時,特定產業的需求仍可能上升。
配送與出口仍是供應的一環
依第7條登記的主要貿易商約占公布柴油與汽油銷量的92%,稱為jobber的批發商則約占8%。第7條貿易商售出柴油5,220.3萬公升、汽油2,763.5萬公升;jobber售出柴油486.6萬公升、汽油214.9萬公升。
配送網絡高度仰賴公路運輸。離開煉油廠的柴油中,44.7%由卡車運輸、32.8%經管線輸送、22.5%以船舶運送。單看全國庫存水準,無法判斷燃料是否能及時送達每一座加油站或商業客戶手中。
泰國也持續向寮國與緬甸出口燃料。10月6日基礎柴油出口總量為487.6萬公升,低於1月平均的602.1萬公升,減少約19%。辛烷值91至92的汽油出口總量為161.1萬公升,高於1月的116萬公升,增加約39%。
這些出貨應納入供應情況評估,但不能直接加進國內成品燃料產量缺口。基礎柴油出口與國內混合柴油銷售是不同類別。數據無法證明出口造成國內庫存減少,也未顯示當局已決定限制出口。
3月事件凸顯全國儲備數字的侷限
3月燃料短缺期間,能源部初步調查結果指出,需求增加逾20%是造成供應壓力的原因之一。主要貿易商優先向品牌加油站供貨,jobber取得的燃料較少;部分運輸、工業與農業客戶則轉往提供較便宜柴油的加油站。
86支調查小組於3月15日至17日查訪2,649座加油站,發現241座因缺油歇業,1,912座有部分油品售罄或接近售罄,另有496座正常營運。前兩類合計占樣本的81.3%。檢查人員發現,歇業加油站的儲油槽已無燃料,而非有跡象顯示這些地點藏有庫存。
截至3月22日,據報面臨短缺的加油站全國總數為2,082座。然而,隨附的品牌數字合計為2,251座:PT有667座、PTT有563座、Bangchak有484座、Susco有140座、Caltex有120座,Shell有108座。這項差異使品牌細項無法被視為核對無誤的全國總數。
3月26日燃油價格每公升上漲6泰銖後,據報短缺加油站數量於3月27日降至389座。但隨附的品牌清單再次出現矛盾,單是PTT就仍列為563座。總數顯示情況大幅改善,但詳細數字無法驗證改善幅度。時間上的先後也不能證明短缺是單靠漲價解決的。
3月事件促使當局要求煉油廠與貿易商每日提交燃料收貨與出貨紀錄,包括運輸文件和收貨客戶資訊。貿易商也被要求補交自2月1日起的紀錄。這些措施回應了一項實際弱點:當局需要追蹤燃料流向,而不能只依賴總體儲備數字。
關鍵日期連結供應、價格與監管
這段時間軸將3月加油站短缺及政策應對,與10月的庫存評估和新一波航運風險區分開來。泰國佛曆2569年對應西元2026年。
- 3月15日至17日:調查2,649座加油站,發現241座歇業,1,912座部分油品售罄或接近售罄。
- 3月22日:據報面臨短缺的加油站達2,082座,但品牌細項與總數不符。
- 3月25日至27日:燃油補貼率下調,3月26日燃油價格每公升上漲6泰銖,隔日據報短缺加油站數降至389座。
- 3月31日:總理令第5/2569號任命Ekniti Nitithanprapas主持燃油定價成本研究委員會。
- 10月6日:煉油與銷售數據顯示,柴油與汽油銷量高於成品產量。
- 10月8日:118天供應評估採用的庫存數據日期。
價格保護措施也造成沉重財政成本。據報截至3月底,石油燃料基金赤字達384.64億泰銖,每日支出13.68億泰銖。這些是3月數字,並非10月的基金餘額。
即使貨物抵達,航運風險仍會推高成本
聯合海事資訊中心統計,在截至10月6日的航運評估前一個月,遭遇攻擊的商船近20艘,多數為油輪。Windward估計,第三季每100艘通過荷莫茲海峽的船隻中,約有兩艘遭伊朗攻擊。國際海事組織記錄顯示,自7月以來至少有9名海員死亡、18人受傷,另有3人失蹤。
Windward資深海事情報分析師Michelle Wiese Bockmann描述原油持續運輸時面臨的情況:
原油仍在運出,但運輸過程伴隨極高的海事風險。
從波斯灣運送原油至中國的費用,每艘油輪每天最高達100萬美元。這是該航線的費用,並非泰國的運費報價;但它說明泰國仰賴的同一區域供應正承受成本壓力。
Rapidan Energy總裁、曾任美國總統George W. Bush能源顧問的Bob McNally,談到軍事護航與船舶間轉運的做法:
這種方式將商品運出荷莫茲海峽效率不高,不只是石油如此。
英國海事貿易行動中心也記錄一起事件:伊朗革命衛隊命令一艘油輪掉頭,否則將遭到攻擊。該船遵命返航。因此,仍有貨物通過海峽,不代表航行自由已恢復正常。
對泰國而言,尚待釐清的問題很明確:境外84.19億公升石油能否如期抵達、煉油產量能否回升,以及配送能否滿足各地需求。這項評估未提供荷莫茲海峽恢復通行的日期、每批已確認貨物的交貨時程,也未公布釋出緊急儲備的決定。
重點
- 泰國估計石油供應至少可支撐118天,但國內僅存有51天用量。
- 國內供應量包括26天的商業庫存,以及25天的緊急儲備。
- 另有67天供應量取決於運輸途中的原油,或已確認購買、等待裝運的原油。
- 泰國1月原油來源拆分中,中東供應占53%。
- 10月6日柴油與汽油銷量合計比成品產量多337.2萬公升。
- 3月短缺發生時,泰國據報仍有107天儲備,凸顯配送與全國庫存同樣重要。
- 荷莫茲海峽仍有貨物運輸,但攻擊事件、船員傷亡與高成本運輸安排,讓供應持續面臨中斷風險。