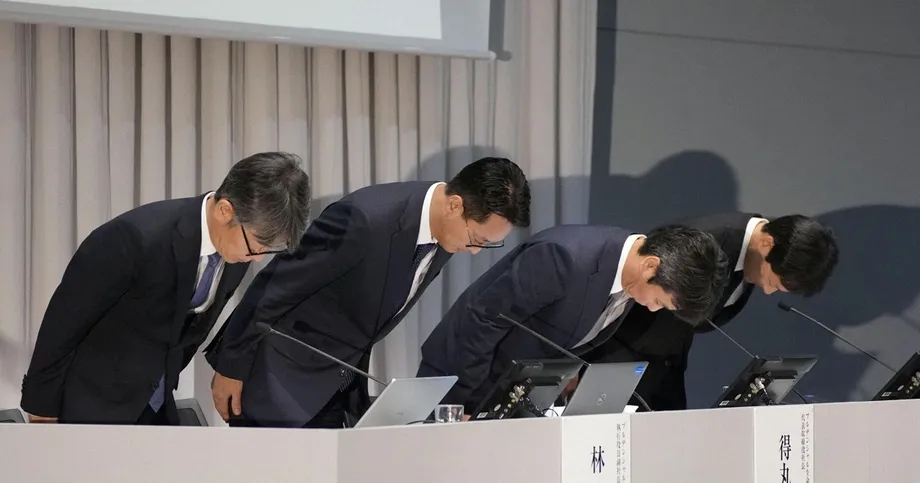
監管機關下令停售至2027年1月
日本金融廳下令保德信人壽保險與吉博世人壽保險,自2026年10月13日至2027年1月31日停止招攬保險及簽訂新契約。監管機關發現,兩家公司在監督、客戶保護及管理層督導方面存在嚴重缺失。
目錄
這項10月9日發布的命令,緣於一份獨立調查報告出爐。報告指出,過去30多年來,保德信人壽客戶涉及詐欺或不當交易的金額達52億日圓,約3,300萬美元。監管機關也命令兩家保險公司的母公司日本保德信控股改善公司治理及對子公司的監督。
金融廳的行政命令要求三家公司在2026年11月30日前提交改善計畫。對兩家保險公司,金融廳要求徹底調查、適當補償客戶、採取懲處措施,並調整業務管理及薪酬制度;也要求釐清現任及前任高層的責任。
這項停業命令的範圍比全面關閉保險公司窄。既有契約服務,包括理賠及給付,仍將繼續。金融廳並未撤銷保德信人壽的營業執照,命令也允許在監管機關認為有必要保護保戶時,個別例外辦理相關業務。
保德信人壽早在2月就已自願停止新業務。這次強制停業將超過公司先前宣布的自願暫停期限,也就是11月5日。1月31日是命令期限的截止日,但不代表屆時一定恢復銷售;公司仍須處理調查人員及監管機關指出的缺失。
不同金額的差異
這起醜聞涉及數個不同金額,各自反映不同的評估方式或調查階段,不應視為可互換的已確認損失或已支付補償金額。
10月8日公布的調查將詐欺或不當客戶交易金額估為52億日圓。另一份調查說明指出,受害者申報的損失超過61億日圓。公司另行公布的資料則稱,已確認詐欺涉及157名前任及現任員工、676名客戶,金額約43.4億日圓。
這些數字分別代表受調查交易金額、客戶申報損失,以及被列為已確認的詐欺金額,不能相加;申報損失也不等於已核定的補償。最終應支付的金額,仍須逐案審查。
醜聞規模比1月首次揭露時更大。當時保德信人壽指出,約有31億日圓客戶款項遭不當收取。較詳細的資料將初步金額列為31.4億日圓,涉及107名前任及現任員工、503名客戶,期間為1991年至2025年。10月調查所列52億日圓交易金額,比最初的31.4億日圓高出約20.6億日圓,增幅66%;不過,後續調查涵蓋的行為範圍更廣。
客戶人數也有差異。保德信人壽10月的正式公告指出,1月16日案件涉及498人,而非先前報導所稱的503人。公司未在公告中說明差異原因。兩個數字都不代表後續提出申訴或查詢的所有人數。
醜聞發展經過
監管機關採取行動前,相關申訴、補償審查及檢查已持續數月並不斷擴大。保德信人壽首次揭露事件後,時任社長間原寬辭職,金融廳也在1月下旬開始檢查。
主要進展如下:
- 2026年1月16日:保德信人壽揭露逾100名前任及現任員工涉不當行為,並有約31億日圓客戶款項遭收取。
- 2月10日:公司開始自願暫停新業務,原定5月9日結束。
- 4月22日:公司表示已收到約700件損害通報及查詢,並將停售期限延長至11月5日。
- 10月7日:記錄特定客戶會議並產生AI摘要的系統開始運作。
- 10月8日:保德信人壽公布獨立調查報告,並宣布補償、懲處及改革進展。
- 10月9日:金融廳宣布停業及改善命令。
- 2026年10月13日至2027年1月31日:兩家保險公司均須強制停止招攬保險及簽訂新契約。
4月通報及查詢約700件,是2月10日公布約300件的兩倍多。其中約70件涉及吉博世人壽,顯示在10月命令發布前,申訴早已擴及保德信人壽以外的公司。
監管機關認為,自願暫停銷售並未解決監督問題。保德信人壽部分業務員未經業務主管核准便聯絡客戶,違反暫停期間的限制。暫停銷售後,也仍陸續發現不當收取客戶款項的案件。
私人關係未受公司監督
調查及監管機關的調查結果顯示,問題不只出在個別員工。保德信人壽完全仰賴稱為「Life Planner」的業務員銷售,薪酬全數與業績掛鉤,工作時間及地點通常也相當自由。
各分公司自行招募業務員,並在擴張過程中取得相當大的自主權。金融廳指出,歷屆管理團隊曾多次有機會處理相關風險,卻為了優先追求銷售而維持原有模式。總公司逐漸不願挑戰分公司,而部分涉案分公司主管及其他業務主管本身也牽涉不當行為。
保德信人壽在10月8日的改革聲明中表示,獨立委員會發現,員工與客戶之間的私人關係使主管及總公司難以掌握實際情況。不當金錢往來及與保險無關的投資招攬因此可能一再發生,卻未被察覺。
相關問題包括私人借貸、與保險無關的投資招攬、不適合客戶的保險銷售,以及保單轉換。金融廳也指出,公司未能確認銷售是否符合客戶需求,以及是否已提供必要資訊。
保德信人壽社長德丸博光在10月8日記者會上承認,管理層也造成不當行為及問題延續。
「我們深切檢討,這些問題動搖了信賴的根基。這不是特定員工的問題,而是管理層的運作方式導致不當行為發生,並使情況持續惡化。」德丸說。
吉博世與母公司各有缺失
吉博世人壽適用相同的停售期限,但金融廳也列出該公司營運方面的個別缺失。吉博世人壽除透過自家「Life Plan Consultant」銷售外,也透過一般代理商銷售;保德信人壽則不然。
金融廳表示,吉博世人壽2001年開始營運後,採用了類似的招募、培訓及銷售模式。招募時偏好能迅速帶來業績的員工,通常是透過既有人脈拓展客戶。這種做法形成了管理層及總公司無法充分掌握的客戶關係。
金融廳指出,吉博世人壽管理層已意識到業績掛鉤獎勵及私人客戶關係所帶來的問題,但擔心根本性改革會導致員工離職、業務表現下滑。主管本身的薪酬及考核也高度依賴招募人數及團隊業績,因此缺乏挑戰問題行為的誘因。
母公司的缺失範圍更廣。日本保德信控股原應監督旗下保險子公司,但金融廳發現,母公司過度尊重子公司的自主性,只形式上檢查報告,未深入檢視營運,也未提供足夠的法遵資源。
內部稽核安排也不完善。雖然稽核資源已集中管理,但從子公司派任的人員仍稽核原任職公司,限制了對整個集團的檢查範圍。金融廳也指出,管理層的言論及作為淡化了內部稽核的重要性。
兩家保險公司的停業及改善命令,依據日本《保險業法》第132條第1項發布;母公司的改善命令則依據第271條之29第1項發布。金融廳是根據自身檢查、依法要求提交的報告,以及獨立調查結果採取行動,並非單純接受公司的調查結論。
補償審查不等於已付款
由日本保德信控股設立的獨立客戶補償委員會,負責決定是否應予補償及補償金額。評估進度時,必須區分審查完成與款項支付。
保德信人壽表示,1月16日案件的498名相關人士中,已有492人完成審查,該範圍內尚有6人未完成,完成率約98.8%。公告引用的補償進度更新日期為2026年9月16日,但審查完成本身不代表客戶已收到補償。
另一份較廣泛的說明稱,委員會已審查1,345名客戶的申請,包括吉博世人壽客戶,並核准676人獲得補償;但未公布仍在審查中的案件數。這些數字涵蓋的對象,與保德信人壽1月案件的498人不同。
4月的進度更新也須審慎解讀。截至4月17日,涉及259名客戶、金額17億日圓的審查及補償程序已完成,但公司表示,這批客戶中也包括不符合補償資格者。因此,不能將17億日圓說成已支付給受害者的款項。
德丸表示,在恢復銷售前,必須優先處理補償及懲處。
「我們絕不會把恢復銷售置於補償受害者及懲處涉案人員之上。」他說。
157名員工受懲處
詳細懲處數字有助理解所稱157名前任及現任業務員的總數。保德信人壽認定1月案件涉及146人,並在2026年4月前完成對這批人員的處分。
146人中,53人遭解雇或被要求辭職,68人遭停職,另有25人受到警告、申誡或其他處分。這些數字也包括對前員工採取的同等措施。在其他個案中,另有11人遭解雇或被要求辭職。
保德信金融的申報文件重申上述懲處細節。53人加上11人,合計64人遭解雇或被要求辭職。部分報導將64人一概稱為遭解雇,但官方用語包括解雇及要求辭職兩種情況。
德丸、副社長秋山康弘及副社長林邦義,將各自自願退還三個月月薪的30%。德丸表示,他打算留任,完成防範措施。
退還薪酬只是管理層究責的一部分。公司表示,現任及前任管理層的相關決定仍須依外部意見及董事會程序處理。金融廳明確要求釐清責任,也包括前任董事的責任。
薪酬及分公司改革著眼銷售誘因
保德信人壽計畫於2027年導入最低保障薪資。依據提案設計,若月薪低於指定金額,公司將補足差額;但公司尚未公布保障金額。
公司也計畫將服務既有保單的薪酬占比,從不到5%提高至約20%。以公布的數字計算,這將是原先的四倍多。新契約佣金的支付期間將從四年延長至七年,考核也將納入保單續期、法遵及銷售品質。
這些改革旨在降低立即取得新業務的壓力,並提高維持適當客戶關係的重要性。不過,金融廳指出,公司過去的措施曾遭延後或未充分測試,因此僅宣布改革並不足以證明其成效。
業務主管的薪酬也將調整。固定薪資占比將約為30%,薪酬與招募人數的直接連動將取消;主管原則上也將停止親自銷售保險,專注於監督工作。
公司計畫以新架構將139家分公司整併為40至50家,減幅約64%至71%。七家試辦分公司預定於2026年11月1日開始運作,同時規劃關閉30家現有分公司。新管理職務將分別負責分公司治理、多個團隊的監督,以及個別業務員的管理。
擴大客戶監督,但資料風險仍在
保德信人壽已要求業務員每日提交活動報告,並對約4,000名業務員進行公司治理訓練。公司也要求員工聲明未曾不當處理金錢;必要時,經員工同意,可要求其自願提供信用資料及報稅資料。
公司4月推出「客戶支援夥伴」計畫,讓客戶能直接聯繫總公司,不再只透過業務員。10月公告時,團隊有51名成員,並計畫自2027會計年度起擴編。
10月7日啟用的會議記錄系統,會在取得客戶同意後記錄指定會議,並運用人工智慧產生摘要。適用範圍包括與既有契約相關的指定討論,以及符合條件的銷售及服務會議。公司表示,系統旨在讓互動過程透明化,及早發現客戶保護問題。
客戶個人資料也需要另外處理。金融廳發現,離職業務員曾不當攜出資料,公司對類似案件的調查也有缺失。保德信人壽另被發現疑似不當匯入及使用員工任職前雇主取得的個人資料。
吉博世人壽也面臨類似風險,離職員工曾攜帶客戶聯絡資料。記錄會議有助掌握談話內容,但無法單獨解決資料如何蒐集、存取或移除的問題。保德信人壽表示,正加強資訊管控,並改用公司配發的智慧型手機。
恢復銷售前必須完成的事項
改善計畫的11月30日提交期限,適用於保德信人壽、吉博世人壽及其控股公司。兩家保險公司都必須委請具保險或公司治理專業的外部專家,審查改善計畫及執行情況。
三家公司都必須每三個月回報進度,首個報告基準日為2027年2月底。報告須於次月15日前提交,因此第一份報告預定於2027年3月15日送交。
最終補償總額、尚未解決的申訴完整人數,以及對前任高層的進一步處置,目前都尚未定案。保德信人壽也仍在審查疑似不當招攬保險的案件。公司宣布的做法是,只允許經確認符合公司標準的員工銷售,但仍須在監管停業命令期間遵守限制。
醜聞已造成可觀的商業損失。4月,保德信表示,依美國母公司的合併財測,醜聞可能使獲利減少5.5億美元。公司也表示,保單解約數較去年同期增加。這項預測與客戶損失及補償金額是不同概念。
關鍵在於,薪酬、分公司管理及直接聯繫客戶等改革,能否建立有效監督,避免重蹈過去控制失靈的覆轍。金融廳命令要求公司提出落實證據並持續回報進展,監督範圍因此不會在正式停售命令結束後立即停止。
重點整理
- 保德信人壽與吉博世人壽須自2026年10月13日至2027年1月31日停止招攬保險及簽訂新契約。
- 調查指出詐欺或不當交易金額達52億日圓;申報損失及已確認詐欺金額採用不同計算方式。
- 既有保單服務,包括理賠及給付,將繼續提供。
- 保德信人壽懲處157名前任及現任員工,其中64人遭解雇或被要求辭職。
- 2027年改革計畫包括最低保障薪資、提高服務既有保單的薪酬占比,以及延長佣金支付期間。
- 三家公司須於11月30日前提交改善計畫,並持續回報進度。
- 最終補償總額及實際恢復銷售日期尚未定案。