泰國下一輪借款的空間有限
泰國內閣於 2026 年 9 月 29 日批准新增公部門借款 1.26 兆泰銖。不同政府預測顯示,公債可能逼近、甚至短暫超過政府債務占 GDP 70% 的上限。財政部估計,截至 2027 年 9 月,債務占國內生產毛額(GDP)比率將達 69.7%,距離上限僅差 0.3 個百分點。
目錄
公債管理辦公室(PDMO)預期,債務比率將在 2028 財政年度觸頂,但仍在上限內。然而,國家經濟與社會發展委員會(NESDC)的另一項研究預測,當年峰值將達 70.05%。這微小的數字差異至關重要,因為它代表政府是否符合現行財政架構,或預測中的債務將超出上限。
財政壓力使多項增收方案受到關注,包括調整汽車貨物稅、徵收 1,000 泰銖離境稅,以及可能取消對四個公部門機構的指定稅收撥款。政府也在研議另向外國遊客徵收 450 泰銖費用。這些旅遊相關費用都尚未開始徵收。
這項借款計畫提出之際,泰國的信用評等展望據報已有所改善,由負向轉為穩定;惠譽於 9 月宣布這項變動。展望改善不等同於信用評等上調,也無法消除持續赤字的融資難題。
核心問題不只在債務上限。政府收入相對於經濟規模有所下降,法定支出占預算的比重愈來愈高,預計福利支出增幅也將超過其財源。新稅收或能帶來部分紓解,但各項方案的規模、設計和核准進度差異甚大。
1.26 兆泰銖計畫的資金用途
2027 財政年度計畫包括政府借款約 1.18 兆泰銖、國營企業借款 814.65 億泰銖,以及其他公部門機構借款 8.5 億泰銖。2027 財政年度自 2026 年 10 月 1 日至 2027 年 9 月 30 日。
政府借款中,最大一筆是 7,880 億泰銖,用於支應 2027 財政年度預算赤字。另有 600 億泰銖用於填補 2026 財政年度赤字,涉及延至下一年度支出的款項;123.59 億泰銖則用於經濟與社會發展計畫。政府這些直接用途合計約 8,603.59 億泰銖。
政府也計畫借款 630.38 億泰銖轉貸,主要提供鐵路機構;另依緊急能源借款法令借款 2,000 億泰銖,並借款 568.2 億泰銖管理國庫流動性。政府借款的詳細分配總額約為 1.18 兆泰銖,與約整後的總額一致。
新增借款只是債務管理計畫的一部分。計畫還包括約 1.9 兆泰銖的既有債務管理或重整,其中一項資料列出的較精確金額為 1.91 兆泰銖;另有 5,800 億泰銖用於償還債務。還款款項中,4,620 億泰銖將來自 2027 財政年度支出預算,1,180 億泰銖來自其他來源。
不應將這些金額直接相加並稱為新增債務。債務重整可能以新債取代既有債務,還款則會減少債務。核准的借款金額是一項融資計畫,並不直接代表未償債務總額將增加多少。
債務預測為何不同
PDMO 總署長金達拉特・維里亞提威庫(Jindarat Viriyataveekul)表示,2026 財政年度年底的債務約占 GDP 68%,2027 財政年度年底則略高於 69%。她指出,債務將在 2028 財政年度觸頂,之後逐步下降。
預計 2027 財政年度年底,公債占 GDP 比率將略高於 69%,並於 2028 財政年度觸頂。
2027 至 2030 年財政架構列出的精確預測為:2026 財政年度年底達 68.17%,2028 財政年度年底觸頂,達 69.78%。這個峰值僅比上限低 0.22 個百分點。
NESDC 的研究《從債務動態觀點看泰國財政風險情勢》預測,債務占 GDP 比率在 2026 財政年度為 67.97%、2027 年為 69.34%、2028 年為 70.05%,之後到 2032 年降至 65.74%。其 2028 年預測比財政架構的估值高 0.27 個百分點,也超出上限 0.05 個百分點。
財政部估計,截至 2027 年 9 月債務占 GDP 比率為 69.7%,也高於 NESDC 的 69.34%。這些都是預測而非實際結果,不應視為可以互換的數字。NESDC 另有一項福利評估,預測 2030 年債務占 GDP 比率為 68.2%,並未提出與債務動態研究相同的逐年預測路徑。
目前降低借款成本,日後仍須再融資
隨著債券市場融資成本上升,PDMO 正調整籌資方式。優先採用的工具包括國庫券、本票和定期貸款,讓部分長天期債券發行可以延後,等待市場狀況改善。
金達拉特表示,現有債務組合約 89% 為長天期借款,政府平均借款成本約為 2.6%。這種結構限制市場利率變化影響既有債務成本的速度,但不代表新增借款也能維持同樣低廉的成本。
泰國債券市場協會 2026 年 9 月 29 日的數據顯示,三年期政府債券殖利率為 1.53%,十年期為 2.41%,相差 0.88 個百分點。據報,十年期殖利率創四個月來新高。PDMO 也指出,十年期美國公債殖利率上升帶來壓力。
採用較短期融資,可以避免長期鎖定目前的成本,但還款或再融資期限也會提前。因此,這項策略部分取決於日後能否以可接受的條件替換這些借款。據報,定期貸款期限約為三至五年,短於長天期債券,但並非全都屬於近期到期的債務。
另一筆融資交易顯示,較長期借款並未完全停止。PDMO 為鄰國經濟發展合作機構安排一筆 10 億泰銖的社會債券,期限十年,固定年利率 3.13%。這筆債券透過政府儲蓄銀行全數售予機構投資人,用於重整與寮國 11 號公路,以及泰寮第五友誼橋(連接汶干府與波里坎塞省)相關的債務。
能源借款有明確用途和期限
2027 財政年度能源用途的 2,000 億泰銖,是 4,000 億泰銖緊急借款計畫的後半部分。前半部分列入 2026 財政年度,幾乎已全數用完,僅剩數十億泰銖。
PDMO 表示,近期為「泰國相助 Plus」(Thai Chuai Thai Plus)補助計畫籌措約 300 億至 400 億泰銖。該計畫的下一階段預定於 2026 年 10 月 1 日啟動。
第二筆 2,000 億泰銖用途為能源轉型計畫,包括家戶太陽能設備、電動公共運輸、電動機車及勞動力培訓。相關審查標準已進入研議,但個別計畫仍待下一次審查委員會會議審議。
計畫提案須於 2026 年 9 月 30 日前提出,獲准的計畫可在 2027 年 12 月 31 日前動支款項。借款將視計畫進度和實際撥款需求辦理,不會自動一次借足全額。
法令明定資金用途,並附有經國會核准的計畫清單。金達拉特表示,這可避免資金被轉用於無關用途,包括擬議中的防洪措施。若油價上漲,需要為石油燃料基金進一步借款或提供擔保,則會帶來超出目前計畫的額外壓力。
鐵路計畫共用借款額度
政府 630.38 億泰銖轉貸額度中,約 106.53 億泰銖分配給泰國大眾捷運局,523.85 億泰銖分配給泰國國家鐵路局。
捷運借款主要用於濤普恩至拉布拉納紫線及甘乍那披色環狀道路,金額為 105 億泰銖。較小額的款項則用於泰國文化中心至民武里橘線、延伸至庫庫特的綠線,以及既有的藍線和紫線路段。
泰國國家鐵路局的借款用於持續推動中的計畫,包括 65 億泰銖用於曼谷至呵叻高速鐵路第一期、120 億泰銖用於登猜至清萊及清孔路線,以及 33.1 億泰銖用於佛統至春蓬雙線鐵路。紅線延伸計畫也列入其中。
詳細計畫資料似有一處矛盾:資料列出班派至那空拍儂鐵路的分配金額僅 16,000 泰銖,且未提供所列八項國家鐵路局計畫的完整金額。未經釐清前,不能將這筆金額視為可用的計畫預算。該機構 523.85 億泰銖的總額是較明確的融資數字。
旅遊稅可增加收入,但估算各異
財政部稅務局提出的離境稅方案,初期將向每次搭機離境的符合資格旅客徵收 1,000 泰銖,不限國籍。稅款將由航空公司或售票業者隨票價代收。初期陸路及海路離境將免徵,擬議法定上限則為每次離境 5,000 泰銖。
公開諮詢將持續至 2026 年 10 月 29 日。法案將於刊登《皇家公報》180 天後生效;生效日前購買的機票,即使旅客之後才出發,也可免徵。其他擬議豁免對象包括兩歲及以下兒童、轉機旅客、運輸工作人員,以及特定公務活動。
收入估算差異很大。一項估算指出,年收入可達 120 億泰銖。另一項示意性試算則以 2025 年 1,306 萬人次泰國人出境旅次,加上 3,297 萬人次外國遊客入境,並假設外國遊客離境人數相近,再乘以每人 1,000 泰銖,推算出約 460 億泰銖。
較高的數字並非實際徵收收入的估算,因為它未扣除非航空旅行、豁免情況或旅遊行為變化的影響。因此,不應將兩組數字視為同等完整的預測。
觀光暨體育部另提議向外國遊客徵收 450 泰銖費用,初期適用於符合資格的搭機入境者。扣除收費及保險成本後,目標是每年為觀光發展帶來約 80 億泰銖。雖然目標於 2027 年第一季開始徵收,但仍須等待收費方式、豁免範圍、保險安排及內閣核准等決定。
同時適用兩項措施的外國遊客,每次入境及離境合計須多付 1,450 泰銖。遊客費將用於保險及觀光改善,離境稅則用於增加政府收入,兩者收入不能假設可以自由互換。
其他稅制改革影響範圍不只旅客
副總理兼財政部長艾克尼提・尼提探帕帕(Ekniti Nitithanpraphat)表示,汽車貨物稅的討論預計將在他發言後一至兩週內得出結論。討論內容包括保障國內汽車製造商,但據報的方案尚未敲定最終稅率或詳細收入估算。
另一項提案將取消對泰國公共電視台、泰國健康促進基金會、國家體育發展基金及高齡者基金的指定稅收撥款。這類指定用途稅收會將收入分配給特定機構,而非一般國庫。
根據提案所附估算,改為每年透過預算撥款,至少可將 100 億泰銖重新納入國庫。但這不一定代表政府財政餘額會等額改善:如果這些機構仍由預算撥款支應,部分或全部支出依然需要融資。
以規模而言,離境稅 120 億泰銖的估算,加上指定用途稅收 100 億泰銖的估算,合計為 220 億泰銖,約占計畫中 7,880 億泰銖赤字借款的 2.8%。這項比較僅採用所列數字,並不能證明政府將淨省下這筆金額,尤其四個機構的替代財源尚未明確。
民主黨副黨魁、國會議員兼前財政部長功・差提卡瓦尼(Korn Chatikavanij)警告,支出增加、稅收成長緩慢,可能使泰國受制於財政紀律規則和債務上限。NESDC 的評估則指出更廣泛的收入問題:財政架構預期將調高加值稅,但是否實施仍高度不確定。
收入疲弱,支出承諾增加
NESDC 發現,2023 至 2025 財政年度政府淨收入平均占 GDP 15%,低於 2011 至 2016 財政年度的 16.5%,下降 1.5 個百分點。過去十個財政年度,平均收入短少相當於 GDP 約 4%,未能支應支出。
近期現金稅收有所增加:2026 財政年度前十一個月的淨收入約為 2.61 兆泰銖,成長 4%。然而,以泰銖計算的收入增加,本身並不足以扭轉長期以來收入相對於經濟規模下滑的趨勢。
法定支出承諾占 2026 財政年度預算的 76.2%,高於 2016 財政年度的 71.7%,增加 4.5 個百分點,使政府調整支出的空間更小。退休金、人事成本、醫療照護及福利支出難以在短期內削減,因為許多支出源自法定權益。
主要預算之外的義務也不可忽視。依據 2018 年《國家財政與金融紀律法》第 28 條,政府尚待償還的款項從 2018 財政年度的 8,394.62 億泰銖,增至 2025 財政年度的 1.134 兆泰銖,增加約 2,942.89 億泰銖,增幅 35.1%。
NESDC 提醒,單看債務無法判斷公共財政是否永續。政府承受衝擊的能力,也取決於收入能力、還款義務、借款成本和經濟成長。其基準情境假設經濟成長高於實質借款成本,有助於降低債務比率;持續的財政赤字則會推升債務。
福利成本將使財政壓力延續至下個十年
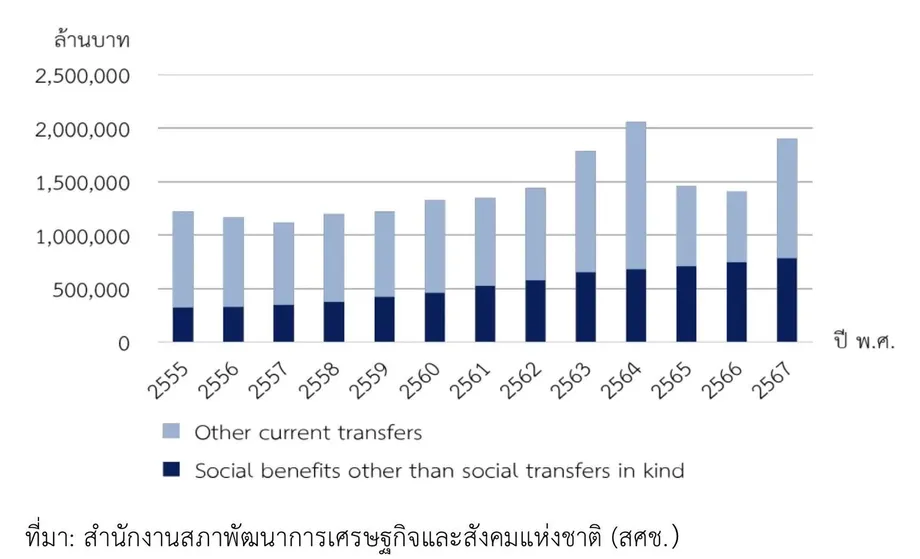
NESDC 另一項社會預算評估預測,在基準情境下,福利支出將於 2031 年超過收入。社會保障支出從 2012 年的 6,100 億泰銖增至 2024 年的 1.40 兆泰銖,年均複合成長率為 7.3%。收入成長較慢,年均為 6.6%,達 1.57 兆泰銖。
政府補助占福利收入的 72.8%。若計入政府對基金的提撥,政府負擔比重升至 78.6%;被保險人和雇主則負擔 13.6%。退休及死亡給付占支出的 41.29%,醫療照護占 32.64%,兩者合計 73.93%。
人口高齡化也推升成本。2023 年,60 歲以上人口占總人口 20.17%,預計 2034 年將升至 28.09%。15 至 59 歲的工作年齡人口占比則預計從 67% 降至 2040 年的 55.83%。
這項評估預測,2040 年基準情境收入為 1.92 兆泰銖,不同情境下的支出則為 2.37 兆至 2.76 兆泰銖。模型設有政府補助成長 1% 的上限,因此這些數字是在特定假設下推算的結果,並非已敲定的財源安排。
NESDC 建議擴大對非正式部門工作者、零工工作者及自營工作者的繳費型保障,檢討稅基、控制醫療照護成本,並將福利紀錄與所得和稅務資訊串聯。這些措施所要處理的財政壓力,規模遠大於個別旅遊費用。
近期時程顯示,已作成的決定與仍待核准的提案有所區別:
- 2026 年 9 月 29 日:內閣核准 2027 財政年度債務管理計畫。
- 2026 年 9 月 30 日前:能源轉型計畫須提交審查。
- 2026 年 10 月 1 日:2027 財政年度開始,「泰國相助 Plus」計畫預定啟動下一階段。
- 2026 年 10 月 29 日:離境稅諮詢截止。
- 2027 年第一季:外國遊客費目標開始徵收,仍須核准。
- 2027 年 12 月 31 日:核准的能源計畫須於期限前動支款項。
- 2028 財政年度:兩項債務評估都預測債務觸頂,但對是否超過 70% 意見不同。
重點
- 泰國核准 2027 財政年度新增公部門借款約 1.26 兆泰銖。
- 財政架構預測 2028 年債務比率將觸頂,達 69.78%;NESDC 則預測為 70.05%。
- PDMO 傾向採用較短期融資,目前既有借款平均成本約為 2.6%。
- 1,000 泰銖離境稅和 450 泰銖遊客費仍是提案,尚未開始徵收。
- 取消指定稅收撥款可能將收入重新納入國庫,但淨節省金額取決於替代預算。
- 收入占 GDP 比率下滑,加上福利支出承諾增加,使財政挑戰遠不止於任何單一稅收提案。