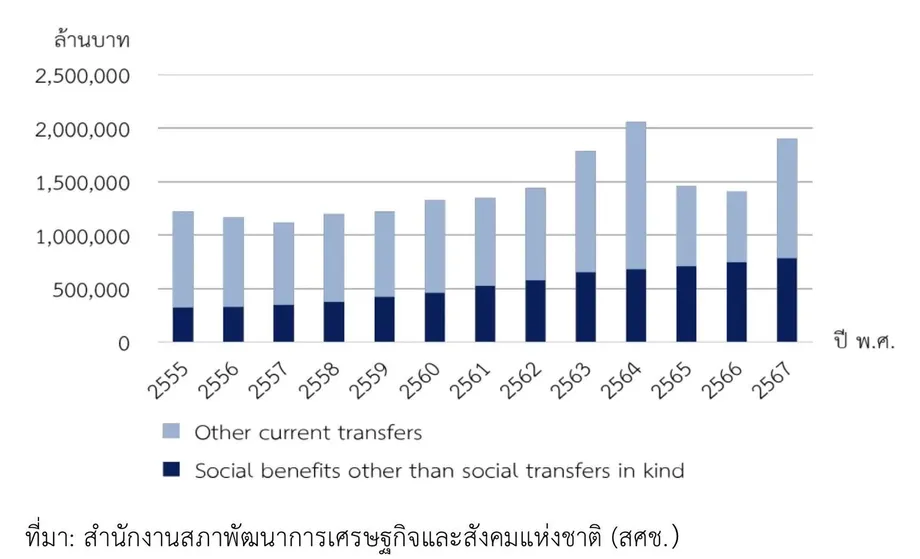
稅基狹窄,支出責任不斷擴大
泰國社會保障支出從 2012 年的 6,100 億泰銖增至 2024 年的 1.40 兆泰銖;另一份政府收入評估則指出,泰國的結構性稅收缺口約為國內生產毛額(GDP)的 5.6%。這些數字共同揭示核心財政問題:公共支出責任的增長速度,超過支撐這些支出所需的收入基礎。
目錄
國家經濟與社會發展委員會(NESDC)檢視 2012 至 2024 年涵蓋七項國民帳的政府經濟角色。研究指出,稅收徵集偏低、移轉支出與補貼增加,以及利息成本上升,都是造成政府儲蓄不足以支應投資、因而必須進一步舉債的壓力。
NESDC 另一份福利預測指出,在基準假設下,社會保障將於 2031 年開始出現財務缺口。同時,該委員會在 2025 年第二季經濟展望中警告,利息支出到 2027 年可能超過政府收入的 12%,信用評等遭調降的風險也將升高。
這些警訊涉及公共財政的不同面向。福利資金缺口、政府預算赤字與公共債務比率並非可以互換的衡量指標,但都指向同一項政策挑戰:如何籌措資金支應退休金、醫療照護、補助與投資,同時避免債務負擔持續增加。
世界銀行於 2023 年 5 月 29 日發布的《公共支出與收入評估》,提供了一項實用的基準。報告估計,大幅改革稅制可使稅收增加相當於 GDP 的 3.5 個百分點,協助支應尚未滿足的需求,同時控制債務。這是改革可能帶來的增收幅度,不是已經收進國庫的收入。
國民帳揭示的情況
NESDC 的研究發現,政府生產約占 GDP 的 7% 至 8%,且相對穩定成長;在經濟受衝擊或成長疲弱時,政府生產的角色會更為重要。政府生產是指政府機關提供的服務及其他產出的價值,與政府總支出並不相同;後者還包括移轉支出、補貼與利息。
生產與進口稅,以及所得、財富和其他稅收,對經濟的貢獻低於許多其他國家。NESDC 將此一弱點歸因於稅基有限及非正式經濟規模龐大。非正式經濟中的企業與工作者可能未納入部分稅制,也可能無法充分享有公共保障與福利。
支出方面,對生產者的補貼及對家庭的移轉支出均有所增加,尤其是在危機期間及經濟支援計畫實施時。員工薪酬、被保險人福利、弱勢族群補助與利息支出,也形成持續性的財政義務。
政府儲蓄赤字代表當期收入不足以充分支應當期支出,因此沒有足夠儲蓄用於投資。舉債可以填補這項缺口,但一再借款會推高債務與未來的利息成本。
NESDC 也提醒,不應以交易總額直接判定政策是否成功。國民帳呈現的是經濟活動的價值,無法直接說明學校是否提升學習成果、醫院是否提供有效治療,或補貼是否送達目標家庭。分配情況、人口結構、制度與競爭等因素,仍須另行檢視。
泰國還能增加多少收入?
2025 年的財政警訊指出,政府收入低於 GDP 的 16%;報告引用的經合組織(OECD)國家平均值為 24.8%,亞太經濟體平均值則為 18.6%。依這些數字,泰國與 OECD 平均值相差逾 8.8 個百分點,與區域平均值相差 2.6 個百分點。由於統計涵蓋範圍與參考期間不同,不應將這些比較視為精確的稅收目標。
世界銀行採用不同的基準,衡量泰國的實際稅收相對於估計徵收能力的差距,並以收入水準相近的經濟體為依據。因此,其估計的結構性稅收缺口約為 GDP 的 5.6%,代表尚未發揮的徵收潛力,並非未繳稅款或單指逃漏稅的規模。
世界銀行直接說明其核心發現:
即使將效率提升納入考量,本報告的一項關鍵發現仍是,為滿足支出需求並維持長期財政永續性,增加收入將不可或缺。
NESDC 的建議著重於串聯所得、就業、資產及交易紀錄,以擴大課稅涵蓋範圍並減少逃漏稅。委員會也建議檢討成本效益不符的扣除額與免稅項目、評估非正式經濟活動,並降低納入稅制的門檻。
2025 年的財政警訊也指出,相較於所得稅與資產稅,過度倚賴消費稅是一項弱點。因此,擴大收入不僅涉及改善徵收,也包括決定由誰負擔。若未檢視負擔分配就提高稅收,弱勢家庭可能因此承受更大壓力。
支援措施帶來長期成本
OECD 於 2025 年 12 月 8 日發布的總體經濟穩定評估,量化了若干縮減財政空間的政策。降低石油貨物稅,使 2022 年與 2023 年的收入分別減少相當於 GDP 的 0.6% 與 0.2%。裁量性現金移轉則使 2024 財政年度赤字增加約 GDP 的 0.7%,2025 年增加約 1%。
2025 年 6 月,政府核准 481 項刺激經濟計畫,總額為 1,153.8 億泰銖。其中包括 850 億泰銖用於基礎建設、111.2 億泰銖用於提升生產力及因應美國關稅、100.5 億泰銖用於觀光,以及 92 億泰銖用於地方經濟發展。
基礎建設約占整體方案的 74%,計算方式為 850 億泰銖除以 1,153.8 億泰銖。OECD 評估預估,這項方案可使產出成長增加 0.4 個百分點。資金來自重新分配數位錢包計畫預算,而非將整筆方案視為既有預算之外的新增支出。
計畫要求於 2025 年 9 月前完成簽約或採購程序,並於 2026 年 9 月前全數撥款。這些期限是計畫規定,並不能證明所有項目都已按時完工或付款。
2025 年 10 月推出的「Khon La Khrueng Plus」方案,另編列 440 億泰銖,補助民眾在參與商家購物。OECD 估計其規模略低於 GDP 的 0.25%。
NESDC 建議僅針對經證實的需求提供補貼,並在執行前後評估受益對象、資源流失、效益與經濟影響。OECD 也傾向縮小價格管制的範圍,並透過社會福利保障較貧困家庭,而非廣泛採取價格管制與降低消費稅。
福利支出成長快於其資金來源
NESDC 的社會保障數據顯示,收入從 2012 年的 7,300 億泰銖增至 2024 年的 1.57 兆泰銖;支出則從 6,100 億泰銖增至 1.40 兆泰銖。收入與支出的年複合成長率分別為 6.6% 與 7.3%。
2024 年,社會保障制度的收入仍高於支出。其脆弱之處在於趨勢與資金結構,而非當時已出現赤字。2012 至 2024 年間,支出占 GDP 比率從 4.96% 升至 7.50%,增加 2.54 個百分點。
政府補貼占福利收入的 72.8%。若將政府對基金的提撥納入計算,政府占比升至 78.6%,被保險人與雇主則占 13.6%。這代表福利服務高度仰賴同一個公共收入基礎,而政府還須用它支應其他服務。
退休與死亡給付占支出的 41.29%,醫療照護占 32.64%。兩者合計占 73.93%,顯示這套制度受到人口老化的影響甚深。
在基準預測下,赤字將於 2031 年開始出現。到 2040 年,預估收入為 1.92 兆泰銖;依不同情境,支出將介於 2.37 兆至 2.76 兆泰銖,意味著 4,500 億至 8,400 億泰銖的缺口。這些估算部分取決於預測中設定的政府補貼成長上限 1%,因此屬於附帶條件的預測,而非必然結果。
退休金、醫療照護與服務品質
泰國 60 歲以上人口占比從 2010 年的 13.18% 升至 2023 年的 20.17%。NESDC 預期,該比率將於 2034 年升至 28.09%,屆時泰國將達到預測中的超高齡社會門檻。預估 15 至 59 歲人口占比將於 2040 年降至 55.83%。
2024 年,公部門退休金占退休金與一次退休給付的 66.2%。NESDC 指出,2015 年的「政府退休基金提領政策」使支出增加逾 760 億泰銖。委員會也提到,社會安全基金於 2014 年開始首次全額發放退休給付;當時最早符合資格的會員已繳費 180 個月,並達到 55 歲。
60 歲以上人口的醫療成本快速攀升,尤其是糖尿病、高血壓與癌症等慢性病。國家健康保障基金涵蓋逾 4,700 萬人,並採用按人頭支付的定額給付方式控制成本。NESDC 將此與公務人員醫療福利制度相對照;該制度許多項目採實支實付,委員會認為這會導致不必要的醫療服務使用,以及較高的人均支出。
世界銀行的評估也指出,人口老化、慢性病及新醫療科技將推高未來醫療成本。在教育方面,報告發現,增加每名學生的支出並未轉化為更好的學習成果,原因包括小型小學數量過多、資源不足,以及學前與中等教育階段的支出相對偏低。
這些發現支持區分「減少浪費」與「削減必要服務」。NESDC 建議重整重疊的政府職能、運用數位科技,並依教育、醫療照護、安全與司法的需求配置人力。福利方面的提案包括提供基本國家保障、依就業狀況補充退休金、鼓勵自願儲蓄,以及擴大非正式與零工工作者的提撥式保障範圍。
債務預測的範圍與時間各有不同
世界銀行在 2023 年的評估中指出,公共債務約為 GDP 的 60%,並認為相關風險相對有限,因為多數債務以泰銖計價且由泰國居民持有。這種結構可降低部分外匯衝擊風險,但無法消除利息成本或再融資需求。
OECD 於 2025 年 12 月公布的預測顯示,政府淨貸出赤字在 2025 年與 2026 年分別為 GDP 的 5.6% 與 5.2%,2026 年的金融負債總額將達 68.0%。報告另提到,2024 財政年度赤字為 4%,預估 2025 年為 4.5%。這些指標與期間各不相同,不應彼此替代。
福利評估指出,2026 年 5 月公共債務為 12.9 兆泰銖,占 GDP 的 66.8%,並預測 2030 年將達 68.2%。先前的財政警訊則表示,債務可能早於預期觸及 70% 上限,但未註明日期。
另一份日期為 2026 年 9 月 18 日的報導指出,惠譽維持泰國 BBB+ 評等,並將展望從負向調整為穩定。該報導依政府財政統計數據預測,政府債務在 2028 財政年度將低於 GDP 的 63%,高於 2025 財政年度的 59.3%。
這份報導與 2025 年將惠譽展望描述為穩定的說法不同,其債務路徑也低於較廣泛的公共債務預測。由於日期、債務定義與假設不同,無法直接調和。展望調整也不同於評等調升。較早的報導指出,穆迪給予泰國 Baa1 評等、展望負向;標普給予 BBB+ 評等、展望穩定。
稅收提案尚未成為實際收入
2026 年 9 月報導所述的 2027 至 2030 財政計畫,目標是增加 2,630 億泰銖收入。提案措施包括 2028 財政年度將加值稅(VAT)從 7% 調升至 8.5%,並於 2030 財政年度進一步調至 10%;以及從 2027 財政年度起,每公升汽油與柴油的貨物稅調高 1 泰銖。
報導列出的其他措施包括碳稅、15% 全球最低企業稅、對價值低於 1,500 泰銖的商品課徵進口稅、檢討個人所得稅扣除額、提高國營事業繳庫金額、改善國有資產收益、串聯納稅人資料,以及採用單一菸品貨物稅率。報導指出,當時列出的措施均尚未開始實施,因此預估收入不應視為已確定的收入。
在國會參議院審議 2025 財政年度政府財務報告期間,會計總署會計顧問 Sudthai Chaichantuk 提出,收入為 2.9 兆泰銖,增加 0.46%;支出為 3.6 兆泰銖,增加 8.23%。報告的淨短差為 7,600 億泰銖。由於收入與支出總額經過四捨五入,無法精確推算出這個數字。
報告所列資產為 8.7 兆泰銖、負債為 11 兆泰銖,兩者四捨五入後的差額是 2.3 兆泰銖,並非討論中另有提及的 3 兆泰銖。這些會計總額不應與受 70% 上限規範的債務比率混為一談。
參議員 Nirat Yu Phakdi 提議將加值稅調高 3 個百分點,並將收入退還給已登記的低收入家庭;他估計可增加 4,500 億泰銖收入。他提出的相關計算據報存在不一致之處,因此這項估算並非經查證的財政成本估計。另一位參議員 Khwanchai Saenhirun 則呼籲,擴大對非正式經濟活動的課稅,並改善數位化徵收。
Nirat 也提議動用年度預算之外約 4 兆泰銖的資金,以減少借款。Sudthai 說明,這些資金多數屬於循環基金及其他用途受限的基金。累積的超額餘額可在個別審查後移轉至國庫,但並非全數都能自動動用。
重要日期與政策決定
核心政策選擇在於泰國能以多快的速度強化收入,同時保障必要服務。世界銀行支持採取審慎的財政調整,維持公共投資。OECD 則強調改善稅收徵集與支出效率,並在 2025 年 12 月的評估中預測,GDP 成長率於 2025 年、2026 年及 2027 年分別為 2.0%、1.5% 與 2.6%。
主要里程碑包括過往觀察數據、支出期限與附帶條件的預測:
- 2012 至 2024 年:NESDC 追蹤政府活動與社會保障支出的擴張。
- 2023 年 5 月 29 日:世界銀行發布公共支出與收入評估。
- 2025 年 6 月與 10 月:泰國核准專案刺激方案,並推出「Khon La Khrueng Plus」。
- 2026 年 9 月:2025 年 6 月刺激方案的全額撥款期限屆至。
- 2027 年:依據 NESDC 先前的警告,利息支出可能超過政府收入的 12%。
- 2028 與 2030 財政年度:相關收入計畫安排了加值稅調升提案。
- 2031 年:福利基準預測首次出現赤字。
- 2034 至 2040 年:人口老化與預測中的福利資金缺口,將使公共財政承受更大壓力。
這些壓力能否妥善因應,取決於政策執行與實際成效,而非單靠宣布。各項評估並未證明提議的稅項已正式實施、所有刺激資金均已按時撥付,或福利改革一定能達成預期節支效果。NESDC 呼籲串聯公共資料庫,並讓預算與服務成果掛鉤,將有助於更容易回答這些問題。
重點摘要
- NESDC 指出,稅基狹窄與經常性支出增加,正對泰國財政造成壓力。
- 世界銀行估計,泰國的結構性稅收缺口為 GDP 的 5.6%;透過改革,收入有望增加相當於 GDP 的 3.5 個百分點。
- 2024 年社會保障支出達 1.40 兆泰銖,政府資金占收入的 78.6%。
- 附帶條件的福利基準預測顯示,赤字將從 2031 年開始出現。
- 債務估算的日期與統計涵蓋範圍各有不同,無法直接比較。
- 提高稅收與加強支出管控仍是支應公共服務、避免債務壓力進一步升高的關鍵。