半導體稅收意外暴增,財政選擇受到檢視
南韓擬議中的未來因應基金,將2027年預估增加的162.3兆韓元稅收用於三個目的:45.4兆韓元投入各項計畫、12.5兆韓元用於減少新增政府借款,另有104.4兆韓元留作準備金。財政學者質疑,旨在保障未來世代的基金,是否應立即為可能需要多年持續支出的計畫提供資金。
目錄
忠南大學名譽經濟學教授廉明培主張,應先儲蓄約10年,再動用累積資金中的限定比例,並優先償還政府債務。仁川大學另一位經濟學者黃盛鉉則認為,政府一邊發行106兆韓元新公債、一邊累積基金準備金,因此應放棄設立基金。
政府提出不同看法:半導體獲利帶來異常強勁的稅收,其中一部分應儲蓄,以因應景氣下行,另一部分則用於支持未來成長。因此,爭議不只是該花錢還是儲蓄,而在於何時才能確認收入穩定到足以作出承諾、哪些支出確實有助於未來,以及由誰掌控資金提領。
韓國開發研究院(KDI)針對2026年9月11日預算與基金論壇的官方紀錄,記載政府的資金配置計畫,以及加強國會監督、獨立評估,並在決算確認超額收入後才予以儲蓄等提案。這些保障措施可能決定該基金會成為長期財政緩衝,還是另一項經常性支出的來源。
政府希望基金發揮什麼作用
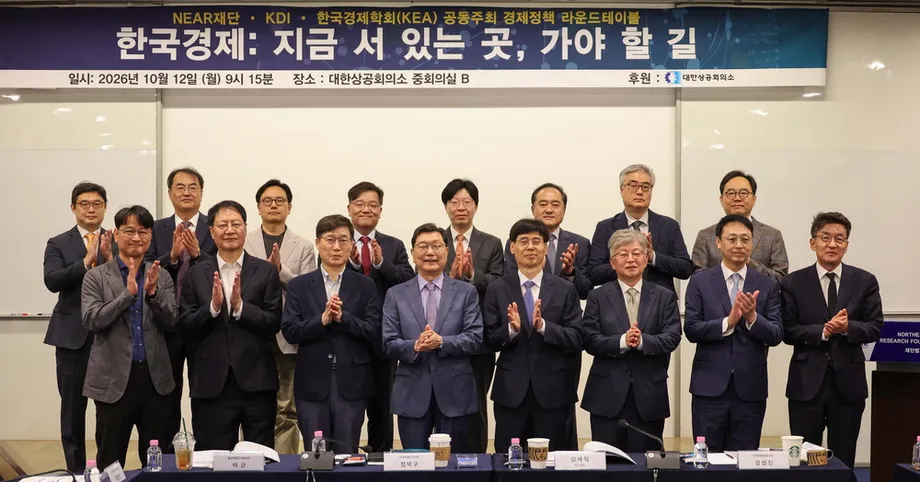
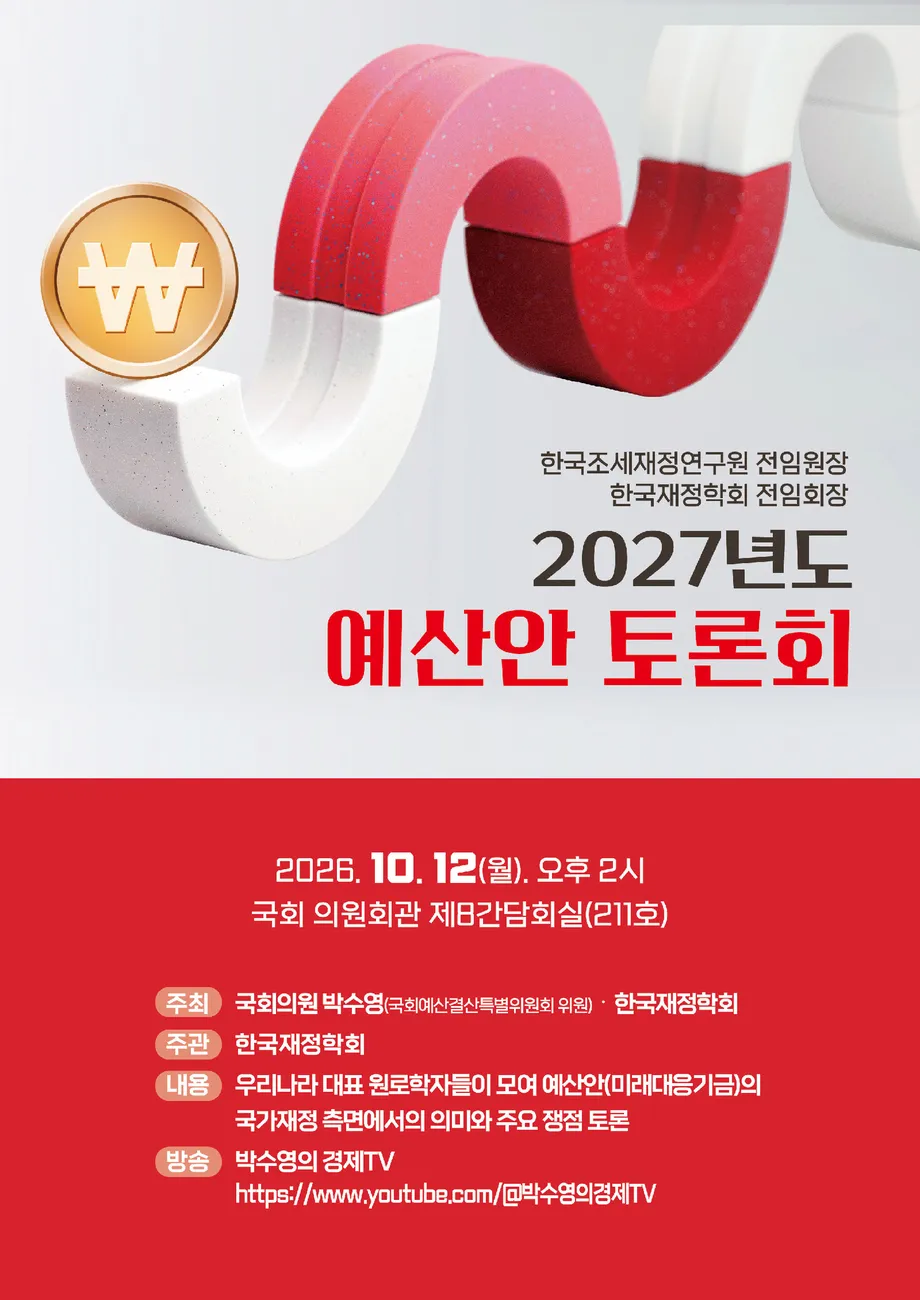
經濟、人文與社會研究會及KDI在其官方論壇公告中,說明基金有兩項功能:為未來進行策略性投資,以及穩定稅收波動帶來的財政影響。論壇於9月11日下午2時至6時,在首爾良才洞EL Tower舉行。這場論壇與韓國財政學會及國民力量黨國會議員朴洙永規劃的預算討論會是不同活動。
企劃預算部的論壇出席聲明證實,次官趙容範出席並說明2027年預算與基金提案。KDI的紀錄指出,趙容範主張,預算將兼顧創紀錄支出與降低國債比率,但未提供支持這項說法的具體債務比率數字。
預算部長朴洪根10月8日在國會監查中說明基金的預定角色:
未來基金是強化成長潛力的策略性投資平台,也是確保財政管理穩定且有效的穩定機制。
投資類別包括青年、成長引擎、區域發展,以及教育與人才培育。有些說法將教育和人才培育分開計算,因此列為五大領域,而非四大領域;實際涵蓋的用途大致相同。政府對意外收入的定義,是因經濟結構變化或大幅波動(包括產業超級週期),使收入高於長期趨勢水準。
為何有些經濟學者主張儲蓄十年
廉明培的提案將基金視為提供給30至50年後人們的資源,包括尚未出生的世代。他主張,青年、成長、區域及教育計畫應改由一般預算支應。他擔心不確定的新增收入無法穩妥支應固定的年度義務。
他的建議是先累積資金約10年,再允許支用特定比例。基金有盈餘時,應提撥一定比例償還政府公債;出現赤字時則停止還債。他的提案沒有明訂支出比例或詳細提領公式。
廉明培也主張將國債控制在國內生產毛額(GDP)的40%以內。他以歐盟60%的參考值為基準,扣除人口結構與福利壓力的10個百分點,再扣除可能統一所需成本的10個百分點,得出這項建議上限。這是他的政策主張,並非南韓現行法定上限,也不是對未來成本已有實證支持的計算結果。
前總統經濟事務首席秘書趙元東認同,償債能保障未來世代的選擇空間,但反對規定所有超額稅收都必須用於還債。他支持預先投資未來成長,同時警告,不應用暫時性的半導體收入支應兒童津貼、農村基本收入等永久性福利。
一邊儲蓄、一邊舉債,衍生另一項成本問題
黃盛鉉的反對意見著眼於政府資產負債表。規劃中的104.4兆韓元準備金,接近他指出同年度將發行的106兆韓元新公債,兩者相差1.6兆韓元。他主張,現在減少借款,若之後稅收下滑再發行公債,便可避免不必要的利息成本。
持有金融資產同時背負債務,不一定會造成損失;成本取決於借款利息、準備金資產報酬,以及危機期間持有現金的價值。黃盛鉉警告,借款成本與投資報酬之間的差距可能造成損失,但他的論點未附上這項差距的量化估算。
政府編列的12.5兆韓元用於減少新增公債發行,也需要仔細解讀。避免新增借款,代表債務低於原本可能發行公債的情況;這與償還既有公債不同。廉明培和趙元東談的是償債,政府公布的配置則是減少發行。
儘管如此,黃盛鉉認為,考量南韓公共支出相對於經濟合作暨發展組織(OECD)平均水準較低,總支出擬增加12.8%尚可接受。他將反對基金的融資架構,與反對擴大財政支出區分開來。他希望支出集中於低出生率、高齡化與不平等問題,並認為這些因素也會影響經濟成長能力。
經常性計畫可能耗盡緩衝資金
朴洙永辦公室分析了10月8日取得的各部會計畫說明資料。分析列出130項計畫,擬支出45.3862兆韓元;其中122項、金額42.6199兆韓元的計畫將延續至2028年之後。這表示約93.9%的支出用於持續性計畫。
其中67項計畫共計27.2921兆韓元,未訂定結束日期,約占分析支出的60.1%。10項直接發放現金或點數的補助方案,總額7983.6億韓元,全部列為持續性計畫,包括就業、租金、婚姻及兒童儲蓄補助。
擬議中的「我的孩子獨立基金」顯示,隨著符合資格的參與者增加,相關承諾可能擴大。該基金2027年初始預算為1465億韓元。朴洙永辦公室引用的估算指出,政府每年提撥額到2031年將達7000億韓元,19年後最高可達2.6兆韓元。這些都是預測,並非已核定的未來預算。
各項支出資料存在差異。國會委員會的一份資料採用45.3625兆韓元,略低於朴洙永分析的45.3862兆韓元;政府公布的四捨五入數字則為45.4兆韓元。另有一份資料指出,2027年到期的計畫支出為2766.3億韓元,占支出的6.1%。但2766.3億韓元僅約占45.3862兆韓元的0.6%。若以總額扣除持續性計畫的金額,則為2.7663兆韓元,約占6.1%。沒有原始表格,無法釐清這項差異。
哪些計畫符合未來投資的條件?
部分計畫內容受到批評,因為有些支出看起來像一般營運成本或既有福利方案。提案項目包括公營機構員工特別津貼與獎勵金合計1000億韓元,以及部長官邸約57億韓元。不同資料分別列出官邸預算56.7億韓元和57億韓元,差異不大,可能是四捨五入所致。
另一項較大的歧異涉及農村基本收入試辦計畫。一份資料列出2027年編列1165.8億韓元,另一份則列為1.1657兆韓元,約為前者的10倍。兩者都引用部會計畫資料,但沒有解釋差異,不能將其中任何一個數字視為已確定的預算金額。
後者指出,符合資格且已在指定地區居住至少30天的居民,每月可領取15萬韓元地方消費券。資料稱,2026年計畫涵蓋30萬人,支出3318億韓元。另一份資料則表示,儘管文件將試辦計畫列為為期一年,仍允許考慮在2027年全面推行。
青年文化藝術通行證的預算據報將從2026年的361億韓元增至2027年的7925億韓元,幾乎是原來的22倍。批評者質疑,這些計畫及其他方案是否符合基金促進成長的目的。國會審查人員也指出,計畫可能與就業保險、住宅、產業及科學基金、一般研究支出,以及區域均衡發展特別會計重複。
國會還能保有多少監督權?
國會委員會10月4日發布的《國家財政法》修正案審查報告,由專門委員柳仁奎具名,警告行政部門彈性增加可能削弱國會事前監督。兩項規定是關鍵:擴大調整基金支出的權限,以及允許不編列追加預算彌補稅收短缺。
修正案將允許政府在主要支出類別內調整最多30%,無須事先向國會提交修正計畫並取得核准;一般計畫基金的上限則為20%。若按委員會採用的45.3625兆韓元支出金額計算,分別約為13.6兆韓元和9.1兆韓元,相差約4.5兆韓元。這些數字只是用來說明金額規模,並不代表所有支出都能任意挪用。
提案也將允許在收入短缺時,未編列追加預算即將準備金轉入一般會計。現行程序要求編列追加預算,並修正基金運用計畫。審查人員警告,這項變更會將部分監督權從事前核准轉向事後審查。政府則回應,這類移撥不會使總支出超過原定計畫。
國會預算政策處另行評估後,對資金移撥的監督及行政職責重疊提出疑慮。審查人員也指出,計畫遴選標準不明確、各項擬議法案對超額收入的定義不同,而且沒有明確公式規範新增稅收為負值時的提領方式。僅靠年度計畫,無法解決這些運作問題。
地方政府的財政自主權將有所變動
擬議方案將在計算地方交付稅之前,先從國內稅收中扣除撥給基金的款項。行政安全部長尹昊重表示,法定分配比率仍維持19.24%;但即使比率不變,適用於較小的稅收基數,所得款項仍可能低於現行公式下的金額。
一份資料估算,與現行計算方式相比,地方政府收入將減少30.6兆韓元。Nara Sallim研究院針對一般地方交付稅提出另一組比較:基金方案下為68.5兆韓元,不移撥則為98.1兆韓元,差距29.6兆韓元。兩項估算相差1兆韓元,採用的計算說明也不完全相同。
基金擬議的地方帳戶共編列15.3兆韓元,其中包括3.5兆韓元可彈性運用的地方未來成長補助,其餘資金則主要透過計畫預算撥付。尹昊重表示,政府計畫全額負擔計畫成本,以避免地方政府配合出資,並正考慮讓地方政府主導政策設計與決策。
但計畫補助並不等同於一般收入。韓國財政學會前會長玄鎮權認為,這項安排會改變稅收支出的決策者,使裁量權轉向中央。共同民主黨國會議員林浩宣也呼籲建立可靠機制,補足地方分配款的減額。尹昊重表示,地方政府總分配額仍將從2026年的約63兆韓元,增至2027年的約70兆韓元。相較前一年增加,以及相較另一套公式減少,兩種情況可以同時成立。
較大的總額不代表資金已經存妥
外界常提到的218.5兆韓元,是將2027年基金計畫的162.3兆韓元,加上2026年預估增加的56.2兆韓元國內稅收所得。這是將兩個數字相加,並非已確認的基金餘額。實際可用資金仍取決於稅收徵收情形、資金移撥決策及立法核准。
9月30日的稅收修正估算將2026年國稅收入上修至478.6兆韓元,較追加預算原列的415.4兆韓元增加63.2兆韓元。其中56.2兆韓元來自國內稅收。共同民主黨國會議員安道傑在10月8日的監查中,另稱預期超額收入為88.4兆韓元。這兩個超額收入數字所依據的基準並未釐清,不能互相替代。
安道傑支持約64%用於穩定、28%用於投資、8%用於償債的配置。他認為,若將所有超額收入都用於還債,下一次收入短缺時,政府可能又得舉債。他也指出,國稅收入成長率波動區間,從2011至2015年的3.2個百分點擴大至2021至2025年的12.3個百分點,約為3.8倍。
準備金目標有一項可供參考的有限比較:2023年與2024年的稅收短收分別為56.4兆韓元和30.8兆韓元,合計87.2兆韓元。規劃中的104.4兆韓元準備金約為總額的1.2倍。但準備金是否足夠,仍取決於未來衝擊、支出承諾,以及能否在不蒙受重大損失的情況下將資產轉換為現金。
制度設計仍有哪些未解問題
KDI財政與社會政策研究部主任李泰碩主張,應先透過決算確認超額收入、滿足最低流動性需求,再依財政狀況調整降低債務風險的程度及事先規劃的成長投資。9月論壇也討論了將穩定與投資功能分開、增加公共資本管理基金的資源,以及強化獨立評估。
愛爾蘭提供了區分不同用途的具體案例。該國「愛爾蘭未來基金」在2024至2035年間,每年基本提撥額為GDP的0.8%,2041年前不得提領;另設一支基金,支應景氣下行期間的支出。南韓提案則將即時計畫與準備金放在同一機制中,因此提領優先順序格外重要。
韓國銀行金融通貨委員會委員張容成以個人身分發言,將制度設計與通膨、貨幣政策連結。他警告,半導體景氣循環難以預測,獲利增加也不一定能大幅帶動就業。他表示:
如果基金經過妥善設計,能促進長期成長,預期將可緩解總需求壓力,對韓國銀行有所助益。
相關報導記錄了提案迅速進入細部審查的過程:
- 2026年7月:總統李在明提出基金構想。
- 9月1日:2027年預算案提出162.3兆韓元計畫。
- 9月11日:KDI與研究會舉行預算及基金論壇。
- 9月30日:政府上修2026年稅收估算。
- 10月4日:國會審查指出監督與永續性疑慮。
- 10月8日:國會監查檢視基金目的與計畫支出承諾。
基金設立法、相關修正案及2027年預算仍須經國會核准,尚未訂定最終表決日期。待解決的選擇包括準備金底線、短收期間的提領規則、計畫遴選標準,以及保障地方財政。惠譽信評也警告,集中於少數產業的財政收益可能只是暫時現象,凸顯預估收入與可靠資源之間的差別。
重點整理
- 2027年提案將162.3兆韓元分配於計畫、減少借款及準備金。
- 廉明培建議先儲蓄約10年,再有限度支用,並優先償還債務。
- 朴洙永的分析顯示,約94%的計畫支出將用於延續至2028年之後的方案。
- 國會審查人員質疑支出裁量權、提領規則及稅收收入的持續性。
- 地方政府所得可能高於2026年,但低於現行分配公式計算的金額。
- 218.5兆韓元是可能的合計金額,不是已累積的基金餘額。
- 立法核准及詳細運作保障措施仍未定案。