2.2千兆越南盾的資金缺口,使專案融資備受關注
胡志明市預估,2026年至2030年基礎建設所需資金超過3.17千兆越南盾,但市府預算只能提供約975兆越南盾。這代表還有超過2.195千兆越南盾、約占總需求69%的資金,必須另覓來源。一項市政債券框架草案將於2026年10月6日至16日開放徵詢意見,擬透過胡志明市越南國際金融中心開闢另一個融資管道。
目錄
胡志明市面臨的挑戰,反映越南更廣泛的融資問題。交通、能源、物流、數位基礎建設與氣候調適,需要能投入15至20年甚至更久的資金。然而,銀行的資金來源主要是存款,存款期限多不到一年。投資期限較長的投資人,在投入資金前,需要可靠的收入、可執行的契約,以及明確的責任分工。
越南國會已核准2026年至2030年公共投資8.22千兆越南盾。然而,公共預算配置本身,並不能決定鐵路、電廠或防洪工程能否吸引其餘所需資金。關鍵在於還款:資金從何而來、收入有多可靠,以及施工、需求或政策變動打亂計畫時,由誰承擔損失。
因此,越南面臨兩項相互關聯的任務:一方面培養能提供數十年期資金的投資人與金融工具,另一方面準備好讓投資人可以評估的專案。若債券期限短、仰賴不確定的收入,或主要由銀行自行買進,增加發債對紓解銀行壓力的幫助有限。
不同估算顯示融資缺口規模
世界銀行的資本市場報告估計,越南每年基礎建設融資需求約250億美元,相當於該報告評估時GDP的7%。報告指出,政府最多只能提供其中三分之二,其餘每年約83億美元須由其他融資來源補足。單是民間基礎建設專案,每年估計就需要相當於GDP 2%至4%的資金。
另一項針對2025年至2030年重要基礎建設專案的估算,將需求定為2,450億美元,其中公共投資約1,760億美元。這些數字意味著約690億美元須由公共投資以外的來源提供,公共投資占比約72%。另一項說法則估計公共資金可涵蓋70%,代表缺口為735億美元。
這些估算的範圍、參考期間與假設各不相同。世界銀行的年度評估,不應與涵蓋至2030年的特定專案總額直接互換比較。兩者都指出,政府資源以外仍有龐大資金需求,但並未形成一個各方一致認可的全國融資缺口數字。
這項區別對更廣泛的經濟融資需求也很重要。國家金融與貨幣政策諮詢委員會成員Can Van Luc估計,五年總投資需求為38.5千兆越南盾,其中22%來自國家,78%來自民間與外國投資。這涵蓋整體經濟,而非僅限基礎建設。
銀行放款成長快於長期資金
多項指標都顯示越南對銀行融資的依賴。BIDV經濟研究院估計,信貸約占經濟融資的50%至51%,股市占6.4%,企業債占7%。Can Van Luc提出略有不同的拆分:銀行信貸約占48%,股票與企業債合計約占15%。這些是不同的估算,但都顯示銀行占整體融資近半。
截至2026年7月底,未償信貸餘額據報為20.26千兆越南盾,較2025年底增加8.98%。中長期資金約占總資金的16%,但中長期貸款占未償信貸的48.5%。這項差距顯示,放款在多大程度上仰賴續作期限較短的存款。
各項報導對8月信貸總額的說法不一。一項報導指出,截至8月22日為20.4千兆越南盾,較2025年底成長9.71%。另一項則稱8月信貸為20.1千兆越南盾,存款為19.2千兆越南盾。由於報導日期與涵蓋範圍不同,這些數字並不能構成可直接比較的時間序列,因此不應據此宣稱放款下滑。
銀行的放款期限通常長於存款期限,這種做法稱為期限轉換。若過多資金投入初期現金流偏低的資產,風險就會升高。退休經濟學家Cuong Nguyen曾任亞洲開發銀行資深經濟學家,他指出,放寬監管可緩解短期資金限制,卻無法消除根本的期限錯配。
公共投資帶來工程、成本與信貸需求競爭
2026年前九個月公共投資撥款近643兆越南盾,約為超過1,000兆越南盾年度計畫的63%。國家統計局表示,同期GDP成長9.01%。若要全年達到兩位數成長,第四季成長率須超過12.5%。
An Binh證券投資銀行部主管兼證券業務部副主管Nguyen The Minh表示,加快公共投資是支撐這項目標所剩不多的方式之一。
「因此,要讓全年成長達到10%,沒有其他辦法,只能加快公共投資。這將成為最後三個月的推動力,並作出重大貢獻,」Minh說。
承包商面臨的情況則沒那麼樂觀。Hoa Binh Construction Group董事長Le Viet Hai表示,公司工作量較一年前增加一倍,2027年還可能再增五成,但成本上升正壓縮利潤。越南營造承包商協會主席Nguyen Quoc Hiep指出,技術工人每日薪資為70萬至100萬越南盾,相較之下,成本定額約為35萬越南盾。實際薪資約為定額的2至2.9倍。
這些壓力不只影響施工,也會波及融資。在專案產生收入前,成本上升可能推高借款需求。基礎建設投資也與製造業及房地產業爭奪銀行資金。Minh估計,製造業資金回收期約一年,房地產約兩至三年,基礎建設約五至十年。這些回收期,與大型資產可能需要的較長融資期限及營運年限並不相同。
投資意願增加,不代表專案就具備融資條件
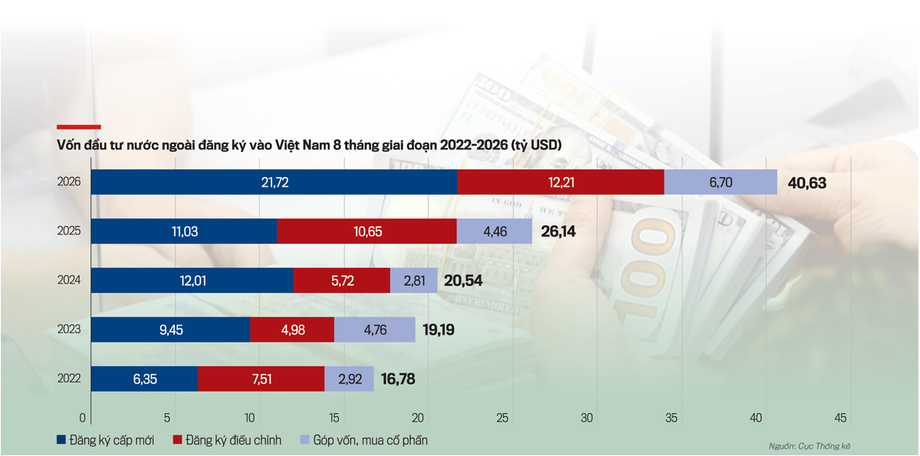
截至2026年8月底,外國直接投資登記金額達406.3億美元,較一年前增加55.4%。新登記資本為217.2億美元,涵蓋2,771個專案。資本額增加96.8%,專案數增加9.4%,意味著每個新登記專案的平均資本額約增加八成。
這顯示投資承諾規模擴大,但登記投資不等於已撥付資金或已承諾的基礎建設債務。放款機構提供資金前,仍須檢視契約、成本、預期收入與還款安排。
FiinRatings對19家上市基礎建設與能源公司的調查,呈現業務擴張與融資工具之間的落差。這些公司的合併資產從2017年的120兆越南盾增至2024年的364兆越南盾,略高於原先的三倍。銀行信貸占資產的比率維持在33%至36%,債券比率則從約1%升至7%。2022年至2024年間,資產增加約50兆越南盾,但債券融資的絕對金額幾乎沒有增加。
S&P Global Ratings的Abhishek Dangra表示,首要任務是降低專案整體風險,再將剩餘風險分配給最有能力承擔的各方。VILAF資深合夥人Tran Tuan Phong指出,只要契約明確分配風險並取得必要的官方核准,國際融資便可行。兩人的說法都指出,能否取得融資取決於專案準備,而不只是資金是否充足。
專案債券須明確說明投資人如何獲得還款
一般企業債券仰賴發債公司的還款能力;專案債券則依靠特定資產產生的現金流,通常由獨立的法律實體持有。如果契約與法律安排如預期運作,這種分離可避免投資人受到發起公司其他業務問題波及。
世界銀行將基礎建設專案債券描述為以專案現金流償還本金與利息的金融工具。報告記載,越南在2019年首度發行此類債券,為一項大型民間電力專案發行6.79億美元、期限10年的債券。報告也指出,再融資既有營運資產,或許比融資全新建設更有機會,因為新建工程的完工與收入風險較高。
要讓這種模式奏效,收入必須清楚可辨,資產與契約權利必須獲得保障,付款順位也必須明確。投資人需要知道哪些義務優先付款,以及現金是否可能被挪用至其他業務。獨立信用評等與保證可協助投資人評估或承擔特定風險,但不能取代可信的還款計畫。
許多與越南基礎建設相關的債券,仍由母公司發行、未經信用評等,且期限僅兩至三年。世界銀行指出,2021年與2022年企業債券的平均期限為4.2年,政府債券則為12.7年。這些數字描述的是不同類型的金融工具,但都顯示同一問題:企業融資往往在基礎建設資產開始產生收入很久之前就已到期。
定價也加深了期限錯配。企業債券常採浮動利率,並連結銀行存款利率,包括12個月期存款利率。因此,投資人與發行人都仍會受到銀行資金條件變化影響。印度的經驗可供參考:部分成熟的再生能源專案如今可發行最長25年的債券,背後有穩定契約及遵守約定價格作為支撐。
胡志明市提出分階段借款方案
胡志明市草案將透過金融中心發行的市政債券與專案債券歸類為地方政府債券。這與僅仰賴資產收入的民間專案債券有關鍵差別:市府須負責按時支付本金、利息及相關費用。
提案援引《城市發展法》第24條第1款a點,並與2025年6月27日第222/2025/QH15號國會決議相關。提案允許以越南盾或可自由兌換的外幣發行,資金用途則限於已核准且完成投資與環境程序的專案。
金融中心執行機構副負責人Nguyen Huu Huan提議,透過中期計畫分批發行債券。相關文件先行備妥,各次發行則依撥款需求、償債能力與市場狀況調整。在市人民議會核准的範圍內,市府可調整發行時間、規模、幣別、期限與目標市場。
草案也允許每年更新計畫、追加發行既有債券,以及進行買回與交換等債務管理操作。借款必須符合債務、赤字與還款上限。外幣發行可採用避險工具,以管理匯率與利率變動,但這並不代表借款風險消失。
關鍵日期與程序步驟包括:
- 2025年6月27日:通過第222/2025/QH15號決議,該決議被列為擬議框架的法律依據之一。
- 2026年10月6日至16日:胡志明市決議草案的徵詢意見期間。
- 2026年10月7日:金融中心與國際金融公司舉行諮詢會議。
- 核准後:個別發行計畫仍須依擬議程序準備、審查與核准。
城市能否成功發債,取決於專案準備度與流動性
在10月7日的諮詢會議上,國際金融公司資深市政融資專家Pavel Kochanov建議,應針對整個借款期限進行財務模型分析,並納入不利情境。投資人需要了解城市收入、支出、流動性、現有債務與可能的未來義務,並預留足以償還債務的安全緩衝。
國際金融公司首席投資官Neeraj Gupta建議,優先推動已完成可行性研究、取得土地、許可與必要契約的專案。若專案尚未具備動用資金的條件便先行借款,將增加融資成本,卻無法立即帶來施工進展。對捷運專案而言,運量預估、用地清理與付款義務都須明確分配給各方。
河內正在探討另一項市政債券計畫。越南外貿銀行(Vietcombank)副執行長Bach Thanh Long估計,2027年至2030年潛在融資需求為150兆至200兆越南盾。河內鐵路計畫規劃興建18條路線、總長979公里;據報於6月開工的五條路線,投資額超過1.3千兆越南盾。
越南外貿銀行提議採用多種期限與面額,考慮提前贖回,並依市場狀況與政府債券殖利率訂定利率。該行也希望市政債券能被納入第一級高流動性資產,並可用於與越南國家銀行進行交易。這些目前都只是提案,並非已確認的監管變革。其目的在於讓債券更容易持有與交易,即使投資人打算持有多年,這點仍很重要。
能源融資凸顯買方與契約的重要性
亞洲開發銀行研究院的綠色融資研究指出,電價、越南電力集團(EVN)的信用狀況,以及銀行評估綠色專案的能力不足,都是融資障礙。研究結果屬於過往情況,包括EVN在2018年獲得BB信用評等,不應解讀為當前評等資訊。
不過,研究提出的機制仍與專案設計息息相關。再生能源資產即使能穩定發電,若買方無力付款,或契約價格不足以支應成本,仍可能難以償還債務。研究也記錄EVN的資產與債務期限錯配:資產年限最長可達25年,但其債務約有一半是期限未滿五年的貸款。
研究介紹一項早期綠色債券試辦計畫:胡志明市發行5,235億越南盾、期限15年的債券,資助11個專案;巴地頭頓省則規劃發行800億越南盾、期限五年的債券。研究也指出,綠色債券制度發展在法律規範、報告標準與獨立評估能力方面仍有缺口。僅貼上綠色標籤,並不能證明信用品質良好。
國內儲蓄需要可信的投資管道
BIDV估計,越南儲蓄率約為GDP的37%,但多數資金仍留在銀行存款。2026年第一季投資基金與退休基金資產超過835兆越南盾;自願補充退休基金則由四家持牌公司管理的七檔基金持有,總額僅約2.21兆越南盾。
滙豐金融機構業務銀行主管Ta Thi Tue Anh估計,壽險公司管理的資金超過300億美元,但缺少適合長期投資的標的。她明確提醒,這不是官方數據。HSC董事長Johan Nyvene表示,國內個人投資人占每日交易額的85%至90%,顯示國內機構投資人基礎仍不夠深厚。
世界銀行估計,資本市場改革到2030年可吸引超過780億美元的新資金與投資,主要流向企業。這是附帶條件的潛在規模,不是已承諾投入基礎建設的資金。改革建議同時涵蓋投資人與金融工具,包括發展退休金、保險與投資基金。
法律變更也須與承諾區分清楚。據報,修訂後的公私協力法規允許專案公司在沒有歷史財務報表的情況下,進行私募債券發行。2025年8月的一則報導稱,另有一項允許公開發行並立即上市的法令即將推出;本文無法確認該法令後續進展。財政部副部長Nguyen Duc Chi表示,證券法修正案計畫於2026年10月提交國會。
銀行流動性變動則是另一條途徑。據報,第50號通函將依照自2028年10月1日開始的時程,把放款存款比上限從85%提高至95%,並可能在符合流動性要求的前提下提前實施。放寬銀行放款限制,並不會創造願意承擔數十年期基礎建設風險的投資人。要真正分散融資來源,必須吸引銀行以外的買方、建立可靠的專案收入,並明確說明保證與預算支援的責任。
重點整理
- 胡志明市2026年至2030年的基礎建設需求超過3.17千兆越南盾,市府預算約可負擔31%。
- 市政債券框架仍是提案,預定於2026年10月6日至16日徵詢意見。
- 越南各項基礎建設融資估算的範圍不一,但都指出公共資金以外仍有龐大需求。
- 銀行仍是主要融資管道,存款期限與基礎建設融資需求之間存在顯著錯配。
- 專案債券需要可辨識的收入、可執行的契約、明確的付款順位與風險分配。
- 退休基金、保險公司與投資基金有望提供較長期資金,但須同步發展合適資產與投資人保障。