建立公共資金單一框架,並加強成果檢核
越南提議整併《預算法》與《公共投資法》,將投資規劃、預算分配與支出監督納入單一框架,同時收緊未使用資金的規定,並要求從準備到運作階段評估各項計畫。
目錄
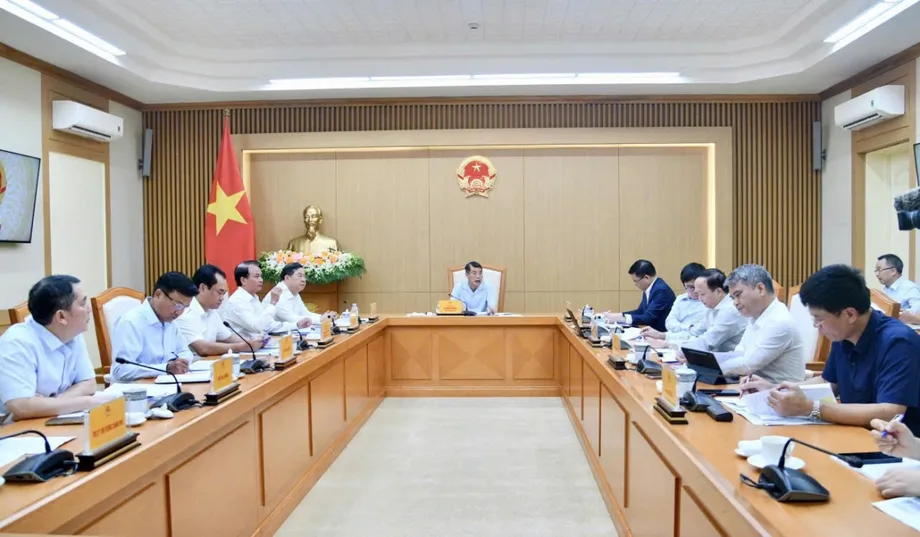
財政部長吳文俊於2026年10月12日上午,在第七次會議期間向國會常務委員會提出這項提案。政府希望將法案納入2026年立法計畫,交由國會第二次會議審議通過。主持討論的副主席阮氏紅要求政府完成草案,並釐清權責、維持財務管控。
10月提出的版本共10章、103條,據稱比現行兩部法律合計少79條。換算下來,條文數從182條減至103條,減幅約43%。然而,政府9月15日發布的說明提到,草案共10章、102條。相關資料未說明兩者差異。
這項提案不僅要減少法律條文,也將把年度投資計畫納入預算估算,允許更快動用超出預算估算的收入,將部分決策權移交省級行政機關,並限制可結轉至下一年度的資金。
國會議員大致支持整併,但審查也指出一項核心矛盾:如何在讓主管機關有更大行動空間的同時,不削弱計畫準備工作、不讓資金繼續閒置,也不容許支出調整超越法定權限。
為何整併兩部近期法律
政府於9月15日發布的法案說明,列出兩法的重疊之處。《國家預算法》第89/2025/QH15號於2025年6月25日通過,並自2026預算年度起施行。《公共投資法》第58/2024/QH15號於2025年1月1日施行,並於2025年6月25日經第90/2025/QH15號法律修正。
《國家預算法》規範預算的編製、分配、執行、稽核、決算、公開與監督,包括公共投資支出。《公共投資法》則規範投資流程,從提出與核准計畫、分配資金,到施工或執行其他工作、移交完工計畫及辦理計畫決算。
因此,一項由國家預算支應的投資,必須經過兩套制度。財政部指出,兩法在預算分配、資金規劃、付款與監督等方面,存在權責、文書、程序、期限與職責重疊的情況。
草案保留《國家預算法》的基本架構,將公共投資相關規定納入各章節條文,並另設一章,規範投資計畫、任務與專案的特別事項。財政部表示,仍有效的規定將予以保留,不會僅因整併法律而刪除。
這次整併也發生在財政部與計畫投資部合併之後。總理黎明興於8月19日的國會討論中表示,近期修法已處理戰略政策方向,以及省級和鄉級行政模式衍生的困難,但仍有規定重疊。
提案如何進入10月審查
整併案從國會討論方向,進入部會草案階段,接著接受初步立法審查。以下時間順序顯示,各界支持整併構想,不等於最終法律已獲通過:
- 2025年1月1日:《公共投資法》第58/2024/QH15號施行。
- 2025年6月25日:國會通過《國家預算法》第89/2025/QH15號,並以第90/2025/QH15號法律修正《公共投資法》。
- 2026預算年度:新的《國家預算法》施行。
- 8月19日:第16屆國會第一次特別會期中,國會議員支持整併。
- 2026年9月15日:政府發布財政部草案說明,稱草案共102條,並開放公眾諮詢。
- 2026年10月12日:國會常務委員會審查一個據稱共103條的版本。
財政部9月公告表示,草案已在其線上入口網站開放徵詢意見,但未說明諮詢截止日期。下一個立法目標是國會第二次會議,但討論並未確認法案必然會獲通過。
投資計畫將納入預算
主要的制度變革,是將五年公共投資計畫納入五年財政計畫。投資計畫、任務與專案清單及其支出水準,將納入可用財政資源與財政風險的整體評估。
年度公共投資計畫也將納入年度公共投資支出估算。主管機關不再分別維持投資資金與預算兩套規劃流程,而是以共同流程進行編製、分配、執行、決算、公開與監督。
財政部表示,五年財政計畫可以調整,不會不論情勢變化一律固定不變。計畫可依經濟發展、資源平衡或執行需求修訂,公共投資則仍適用特定調整規定。
其中一項擬議機制是:若計畫尚未準備就緒,或無法動用年度分配額度,財政部可向總理報告,調整投資清單與支出水準。已完成必要程序且能使用資金的計畫則可列入清單。此舉旨在避免資金遭無法執行支出的計畫占用。
國會主席陳青敏8月呼籲,年度預算應更緊密連結財政與投資規劃。他主張依關鍵績效指標(KPI)和實際產出分配資金,而非僅依據投入文件。
陳青敏說明其對規劃架構的看法時表示:
有必要完善中期支出架構,將五年財政計畫與中期公共投資計畫連結年度預算估算,以限制零碎且不切實際的預算規劃。
簡化核准程序,保留計畫準備工作
草案將授權政府訂定計畫A、B、C組的詳細分類標準,以及投資政策核准或調整、投資決策的程序與文件要求。這些分類決定各計畫適用的核准流程。
程序將依計畫規模簡化。國會經濟與財政委員會副主席阮友全表示,委員會常務機構大致同意多項修訂,但提醒不應刪除C組計畫必要的準備步驟。
審查委員會也建議研究能否縮短並整合投資政策核准與投資決策程序。前者是原則上決定計畫是否應推動,後者則核准投資本身。若要整合程序,仍須保留各自目前發揮的把關功能。
阮氏紅支持明確規範C組計畫,但表示法律應明文訂定國家目標計畫及屬於國會職權的重要國家級計畫之標準與程序。因此,即使擬將詳細規定授權政府訂定,也不會因此排除國會在相關決策中的角色。
地方自治須有資源配套
草案將中央預算支應的公共投資支出結轉權,從省級人民議會移交省級人民委員會。人民議會是省級民意代表機關;人民委員會則是負責行政管理的執行機關。
權限調整也配合省級與鄉級預算間新的收入與支出責任分配原則,並依據中央委員會第76號結論。9月的說明主張,建立穩定的收入分享安排,確保鄉級取得履行分配職責所需資源,並在情勢變化時設置調整機制。
阮氏紅表示,交由鄉級承擔的責任必須有相應資源配套,同時維持省級預算平衡並支援地方財政的功能。審查委員會也要求仔細檢視鄉級權限,避免職責重複或出現缺漏。
9月的草案說明另增條文,處理鄉級預算資金暫時短缺的情況,並提議相關墊付款應於12個月內償還。這些細節顯示,地方自治除了支出權限,也涉及收入與付款時點不一致時的現金管理規則。
計畫評估將不限於資金執行率
公共投資計畫、任務與專案必須在準備、審查、核准、執行及完工後運作等各階段接受效益評估。政府將指導相關流程,各部會及其他責任機關則須為所屬領域訂定標準,並評估其管理的投資案。
財政部列出多項評估依據,包括經濟社會發展、國防與安全、基礎建設能力、生活條件改善及社會福利。此一做法承認,計畫可能具有無法單以財務報酬衡量的公共目的。
總理黎明興在8月討論中也提出類似區分,舉出涉及國防、安全、民族事務與宗教事務的計畫。他主張應評估實際成果,而非只看已支出多少資金。
阮氏紅要求將評估結果與投資決策、資金分配及資本調整連結。草案也釐清投資總額初步估算的依據,使專案成本評估成為準備工作的一部分,而非完全留待後續核准階段處理。
發展投資、戰略領域、民族政策,以及經濟社會條件特別困難的地區將獲優先考量。草案說明也要求計畫業主負責計畫目標、時程、品質、預算使用、資金執行與報告,並明定專案管理機關、顧問及審查機構的職責。
緊急應變空間增加,閒置資金空間縮小
提案將擴大預算準備金、財務儲備基金、追加收入及剩餘支出估算的用途,以因應影響國家利益與經濟穩定的緊急事件。國會或人民議會核定的估算以外收入,也可在預算執行期間動用。
國家預算借款將納入共同的國家預算基金管理,用於發展投資,但仍須遵守法定借款原則。將借入資金納入該基金,是一項擬議中的管理調整,並不代表可免受債務管控。
增加彈性的同時,也將限制結轉款項,即從一個預算年度移至下一年度的經費。9月的說明提議縮小可結轉款項的類別,包括公共投資與社會福利支出,並原則上要求於次年12月31日前用完。
薪資、津貼、福利及按薪資計算的款項則適用例外。說明也提議將支出與墊付款期限設為12月31日,並訂定年底未使用估算及未償還墊付款的處理規則。
審查委員會要求進一步嚴格規範尚未細分分配的估算、分配期限與結轉款項。委員會關切的是,彈性的資源管理不應讓資金游離於有效監督之外,也不應讓延遲分配成為常態。
支出類別、期限與法定權限
草案將發展投資支出定義為包括公共投資及其他發展投資。10月提出的版本表示,將刪除三種可能讓同一預算任務同時由經常支出與投資支出獲得資金的情況。經常支出通常用於日常營運,投資支出則用於發展資產與專案。
陳青敏曾呼籲取消這兩類支出間僵化的限制,包括影響小型修繕、公共資產升級及投資計畫準備的規定。因此,提案除了釐清分類,也要建立可行的資金運用管道,而非將所有支出一視同仁。
政府將有權訂定全國適用的預算支出制度、標準與定額。各部會及中央機關仍負責各領域的技術與經濟標準,但凡涉及預算支出的規定,採納前須取得財政部對資金能力的同意。
9月的說明也提議將總理分配預算估算的期限,從11月20日延至11月30日。至於預算決算,將把最高層級預算單位及省級人民委員會的報告期限從7月5日延至7月10日,財政部的提報期限則從8月15日延至8月20日。
適用範圍條文區分公共投資資金,以及由國家機關和公共服務單位合法收入支應的投資。財政部表示,後者將依政府規定及其他相關法令管理。國家對企業的投資資本,以及預算支應的公私協力計畫,也仍適用相關專門法律。
國會副主席阮克定要求與公共債務、公私協力及建設相關法律保持一致。他主張,整併應建立可行的治理架構,而非只是把兩部法律放進同一份文件。
科技資金與仍待決定的事項
科技部將提出科技、創新與數位轉型領域的五年公共投資優先事項與支出水準。其職責也包括針對尚未細分分配的中央預算估算、準備金、追加收入及剩餘預算提出建議。
9月的說明將上述職責及預算管理中的數位科技運用,連結至第57/NQ-TW號決議。提案也規劃建立國家預算資訊系統與資料庫。
阮氏紅要求釐清資金來源協調與合併使用的界線,並特別提醒,應避免在科技、創新與數位轉型領域出現超越授權範圍調整資金的機制。她也呼籲指定一致的主責機關,負責指導並彙整預算提案。
這些問題仍待在提交國會前的草案作業中處理。審查資料尚未確定最終條文數、政府細部程序、各領域評估標準,以及重新分配資金的保障措施。相關資料也未提出行政成本節省或資金執行率改善的量化估算。
當前的工作,是將整併的廣泛共識轉化為明確規則:誰有權分配或調動資金、資金必須在何時分配與支出,以及計畫成果如何影響下一次資金決策。
重點整理
- 政府希望在國會第二次會議審議並通過整併法案。
- 10月版本共10章、103條;政府9月的說明則稱草案共102條。
- 五年及年度公共投資規劃將納入財政計畫與預算估算。
- 計畫評估將涵蓋準備、執行與運作階段,並納入社會與安全效益。
- 地方政府將獲得更大彈性,並須為分配的職責提供相應資源。
- 緊急資金運用方式將擴大,但可結轉類別與支出期限將收緊。
- 國會議員要求加強管控延遲分配、計畫準備及未經授權的資金調整。