投資加速,開發商獲利卻下滑
2026年前9個月,越南吸引504.36億美元的外人直接投資登記金額,較去年同期增加76.4%。然而,SSI Research追蹤的工業園區開發商上半年淨利下滑40%,降至約4兆越南盾,儘管工業用地需求已回升。
目錄
這種落差不只是投資宣布與工廠興建之間存在時間差所致。開發商面臨去年同期曾認列的大型土地交易不再出現、利息支出增加、營收認列方式改變,以及開發成本攀升等問題。SSI指出,既有園區的利潤率仍可超過50%,新開發案的利潤率則可能只有30%至35%。
儘管如此,SSI Research於2026年10月9日發布的10月產業更新報告,仍看好部分營運商及將種植園土地轉作他用的橡膠公司。其偏好標的包括Viglacera和IDICO;這兩家公司獲利均有所成長,與其追蹤的開發商整體獲利下滑形成對比。
關鍵差異在於空間需求,以及交付空間的時點與獲利能力。外人投資、已簽租約、土地交付和財報獲利,分別反映投資週期的不同階段。因此,這些指標不一定會在同一報告期間同步變動。
投資數字代表什麼
國家統計局10月3日表示,1月至9月外人投資實際到位金額達210.7億美元,年增12.1%,為近5年同期最高。產業分析報告所引用的211億美元,是將該數字四捨五入後的結果。
登記投資金額的成長速度遠高於實際到位金額。登記金額記錄投資承諾,實際到位金額則衡量已投入的資金。兩者之間的差距,有助於說明為何外人直接投資總額大幅攀升,並不會立刻帶動工業園區獲利等幅增加。
新登記資本額合計292.4億美元,涵蓋3,108個專案。專案數量增加6.2%,登記資本額則達去年同期的2.4倍。另有948個既有專案增資141.5億美元,增加25.1%。以出資及購買股份方式投入的金額為69.7億美元,共有2,335筆交易,按金額計增加44%。
這些類別對房地產需求的影響也不盡相同。新的製造業專案可能需要設置廠房的土地,但購買股份可能只改變所有權,並不需要增加土地。因此,不能將外人直接投資登記總額直接視為新增工業空間需求的衡量指標。
製造業帶動資金實際到位
製造及加工業實際到位投資174億美元,占總額82.6%。房地產業獲得15.9億美元,占7.5%;電力、天然氣、蒸汽及空調生產與供應業則獲得7.234億美元。
新承諾投資的產業分布較不集中。製造及加工業占新登記資本額133.8億美元,占45.8%;運輸及倉儲業則吸引51.4億美元,占17.6%。因此,製造業在實際到位投資中的占比,比其在新登記投資中的占比高出36.8個百分點,不過兩項指標涵蓋的是投資週期的不同階段。
新登記投資的最大來源地為新加坡,提供92.6億美元;其次是南韓的57億美元及盧森堡的49.9億美元。新加坡和南韓分別占31.7%及19.5%,合計占新登記投資的51.2%。這些是流入越南的投資來源地,並非越南對外直接投資的目的地。
實際投入資金以製造業為主,支撐工業設施需求,但無法據此判斷特定園區營運商何時迎來租戶、完成土地交付或認列營收。
南北兩地土地去化均回升
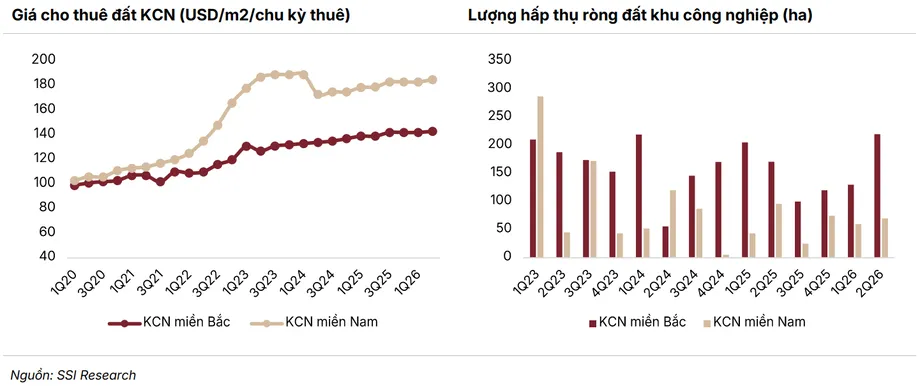
2026年第2季,越南北部工業用地淨去化量約217公頃,高於第1季的134公頃,增加83公頃,增幅約62%,也是自2024年第1季錄得218公頃以來最強勁的單季表現。
淨去化量衡量一段期間內已使用工業用地的增加幅度。相較投資登記數據,這項指標更能反映房地產市場活動,但仍無法決定各開發商可認列多少營收。
南部第2季去化量達67公頃,高於前一季的57公頃及去年同期的10公頃。年增57公頃,去化量達去年同期的6.7倍;季增幅則較溫和,約為17.5%。
平均報價租金也有所上漲。北部工業用地每平方公尺每租賃期間報價143美元,年增2.9%;南部達185美元,年增3.7%。這些報價涵蓋整個租賃期間,並非一年租金。南部報價每平方公尺高出42美元,約比北部平均高29%;不過,這些數據無法證明個別土地的租期或規格相同。
租賃轉強,獲利為何仍下滑
SSI追蹤的工業園區開發商上半年合併淨營收下滑20.2%,至約38兆越南盾;淨利降幅更大,下滑40%,至約4兆越南盾。這一追蹤樣本不應與越南所有工業園區業者混為一談。
股票代號BCM的Becamex營收為1.66兆越南盾,下滑65%;淨利為3,200億越南盾,下滑82.7%。Kinh Bac City(KBC)營收為1.93兆越南盾,下滑46%;稅後淨利下滑79.2%,至2,600億越南盾。
Sonadezi Chau Duc(SZC)營收為2,340億越南盾,下滑63%;淨利為360億越南盾,下滑83.7%。SSI表示,BCM、KBC和D2D獲利疲弱,主因是沒有出現與去年同期相當的大型土地交易,加上利息成本增加。
SZC和Sonadezi(SNZ)也受到租賃期間平均認列營收方式的影響。採取這種做法時,租賃收入會分散在多個報告期間,而非集中在租約開始時認列。因此,特定半年期間獲利較低,可能反映會計認列時點,也可能反映商業表現。
這些解釋並不代表獲利下滑無關緊要。融資成本提高、大型交易認列減少,仍會影響財報所呈現的報酬。不過,這也說明為何不能單純將獲利下滑解讀為製造商不再尋求工業用地。
新園區面臨更嚴峻的成本考驗
SSI估計,新工業園區的利潤率可能為30%至35%,既有園區則超過50%。若以50%作為參考,新舊園區的利潤率差距已達15至20個百分點;若既有園區利潤率高於此水準,差距還會更大。
土地補償、用地清理及基礎設施建設是主要成本壓力。SSI指出,行政區域邊界調整及省級整併推升補償成本。沙石、水泥及填土等主要建材價格則較去年同期上漲約20%。
這些漲幅遠高於北部報價租金年增2.9%及南部年增3.7%。由於兩組數字適用於不同的成本與營收基礎,不能直接相減以計算利潤率。不過,這些數據仍顯示,租金溫和上漲或許不足以保障新開發土地的報酬。
SSI預期2027年工業園區租金大致持平,新專案將競相爭取租戶。已備妥土地及基礎設施的既有業者較具優勢:可出租現有產能,不必承擔新專案面臨的全部開發成本。
供給增加,租戶決策仍審慎
CBRE估計,2026年第4季至2027年將有約1,347公頃工業用地進入市場。北部預計新增664公頃,南部新增683公頃,兩地供給幾乎各半。
北部預計新增供給的地點包括北寧、太原、海防及興安。南部預計新增供給的地點包括同奈、平陽、隆安、西寧及巴地頭頓。更多供給讓擴張中的製造商有更多選擇,同時也加劇開發商爭取新園區租戶的競爭。
SSI預測,其追蹤企業2027年的新租約及合作備忘錄總面積約為1,000公頃,增加18.6%。合作備忘錄記錄的是締結協議的意向,不應視為已完成土地交付或已認列營收。
來自中國、台灣及香港的租戶預期仍將扮演重要角色,尤其是在次級工業區。外資製造商擴張與遷移、生產地點多元化,以及基礎設施改善,均支撐租賃市場展望。
美國關稅的不確定性仍影響租戶投入資金的方式。部分投資人選擇已建成的廠房,而非立即啟動規模更大的專案。這讓他們能以較小規模投入起步,但SSI表示,此一轉變可能延後工業用地開發商認列營收與獲利。
這波回升發生在先前租賃放緩之後
SSI Research於12月23日發布的2025年12月報告,已顯示獲利與租賃活動之間的落差。上市工業園區開發商第3季營收達21.8兆越南盾,年增19%;淨利達5.2兆越南盾,年增59%,但合作備忘錄及新租約數量下滑27%。
該報告指出,獲利強勁的部分原因是IDC、NTC和KBC銷貨成本降低,以及與橡膠相關的GVR、PHR和DPR業者獲利增加。報告也提醒,租賃決策疲弱、專案規模縮小,且租戶偏好已建成廠房。
SSI在12月的評估中討論轉運風險時,提到越南出口可能面臨40%關稅,並列出印度約25%、東協同業19%左右的稅率。這些數字反映的是報告當時的評估,並非確認2026年每一批貨物適用的關稅待遇。
SSI也將高速公路、環狀道路、第33/2025號通告及修正後的《投資法》列為長期投資展望的支撐因素。這段發展脈絡顯示,租賃疲弱可能先於獲利放緩出現,正如需求回升可能早於獲利認列增加:
- 2025年第3季:上市開發商獲利增加,新租約及合作備忘錄則下滑27%。
- 2025年12月23日:SSI警告,租約認列放緩可能使BCM、IDC、VGC和SZC的2026年獲利轉弱。
- 2026年第2季:工業用地去化回升,北部達217公頃,南部達67公頃。
- 2026年10月3日:國家統計局公布前9個月投資實際到位金額為210.7億美元。
- 2026年第4季至2027年:預計約有1,347公頃新增工業用地進入市場。
受惠業者各異,土地補償是另一項獲利來源
IDICO上半年淨利成長20.2%,達1兆越南盾;Viglacera則成長37.5%,達1.15兆越南盾。土地租賃轉強及營建材料需求回升,支撐兩家公司業績。兩者的獲利成長顯示,產業平均表現掩蓋了公司之間的重大差異。
SSI偏好VGC和IDC,理由是估值具吸引力、營運現金流強勁,並認為這支撐可持續的現金股利。這項評估不同於SSI在2025年12月偏好的KBC、PHR和GVR,也與其先前警告IDC和VGC可能在2026年獲利轉弱的說法不同。
SSI預測,Viglacera 2027年獲利將成長29%,成長動能來自松公二期、陳安,以及富河、順城和安豐二期C等園區。這是取決於專案進展的預測,並非已實現的成果。
橡膠公司的獲利動能則有所不同。GVR上半年獲利成長72.8%,福和橡膠(PHR)成長232.5%。SSI預期,將種植園土地轉作他用所獲補償,將持續支撐GVR、PHR和DPR,並指出PHR和DPR的現金股利殖利率為8%至11%。
補償收入與經常性的工業用地租賃收入並不相同。前者取決於土地轉用及付款時點;股利殖利率則取決於股價與配息。兩者都不應視為有保證的年度報酬。
SSI預測,旗下涉及土地轉用的工業園區及橡膠公司2027年合計淨利為22.3兆越南盾,成長12.4%。這項較廣泛的預測,不能直接與工業園區開發商2026年上半年4兆越南盾的獲利數字相比。尚待釐清的問題包括:協議轉為土地交付的速度、新供給是否會使租金持平,以及開發成本上升會如何侵蝕需求回升帶來的獲利。
重點整理
- 2026年前9個月,越南外人直接投資登記金額為504.36億美元,年增76.4%;實際到位金額則成長12.1%,達210.7億美元。
- SSI追蹤的工業園區開發商上半年淨利下滑40%,至約4兆越南盾。
- 第2季南北兩地土地去化均回升,北部達217公頃,南部達67公頃。
- 新園區利潤率估計為30%至35%,既有園區則超過50%。
- 預計2026年底至2027年新增約1,347公頃供給;SSI預期2027年租金大致持平。
- IDICO和Viglacera上半年獲利增加;土地轉用補償則是GVR、PHR和DPR的另一項獲利來源。
- SSI預測,旗下工業園區及涉及土地轉用的橡膠公司2027年合計獲利為22.3兆越南盾,成長12.4%。