氣旋災損凸顯日益升高的金融風險
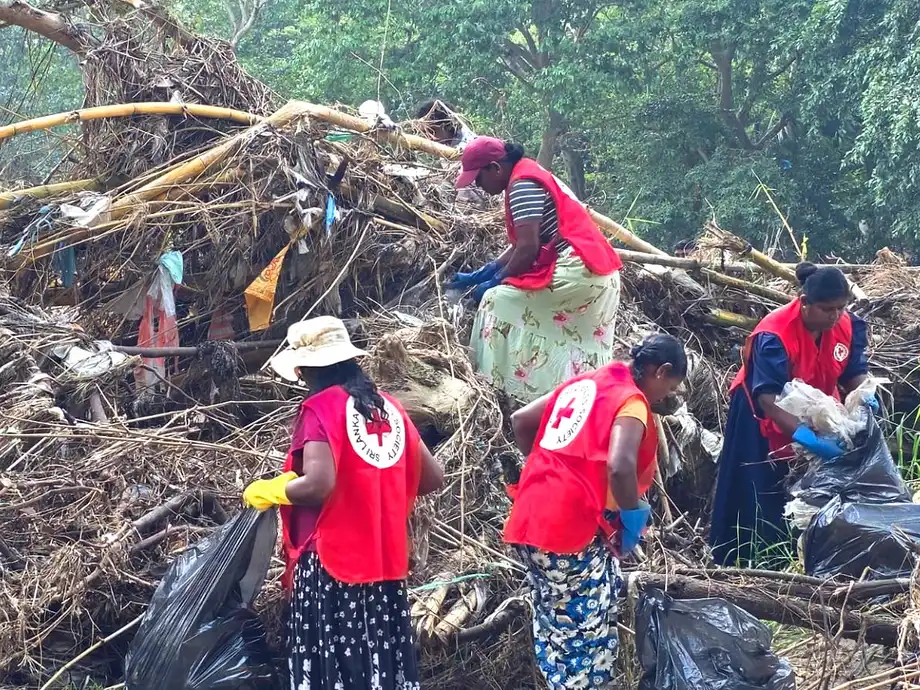
2025年11月,迪特瓦氣旋重創斯里蘭卡全國25個行政區,直接實體損失估計達41億美元,相當於該國國內生產毛額(GDP)的約4%。斯里蘭卡中央銀行如今警告,金融衝擊可能不只限於建築物、基礎設施與農業資產遭到摧毀,還可能擴及貸款償還能力轉弱、擔保品價值下跌,以及保險業壓力升高。
目錄
不過,央行在2026年《金融穩定檢討報告》中指出,金融體系在當年上半年維持穩定。經濟復甦、公部門財政改善,以及充足的資本與流動性緩衝,協助銀行與金融公司挺過多重衝擊。
這些發現呈現同一情勢的兩個面向:金融機構仍保有緩衝,但借款人承壓的跡象逐漸浮現。代表信用風險上升、但貸款尚未減損的第二階段貸款,在2026年第二季增加。金融公司的增幅尤其明顯,部分與氣旋及中東衝突有關。
因此,央行警告的是一個仍具韌性的體系內部正在形成的風險,而非宣告金融危機已經開始。氣候災害可能同時削弱借款人用來還款的收入,以及作為貸款擔保的資產價值,使貸款機構面臨多重風險。
41億美元估值未涵蓋的損失
氣旋災損數字來自世界銀行的「全球災後快速損害評估」(GRADE)。這項評估衡量基礎設施、住宅及農業資產遭受的直接實體破壞,不包括產量下滑、收入損失或復原期拉長所造成的更廣泛經濟損失。
這項區別有助於理解央行的警告。生產性資產受損會立即產生修復或重置成本;活動受阻也可能使資產所有人的收入減少,即使重建工程正在進行,償還既有債務仍會更加困難。
約占GDP 4%的估值呈現的是災損規模,並不代表全年經濟產出下滑4%。實體資產損害與經濟生產損失是不同的衡量指標,41億美元也不能視為銀行或保險業承受損失的估值。
央行指出,農業、漁業與基礎設施特別容易受到氣候災害影響。生產性資產及收入減少,可能使受災家庭、中小企業,以及脆弱產業中的大型企業面臨還款困難。實體災損估值並未確定更廣泛的經濟損失總額,也未確定金融業最終承受的損失。
氣旋災害與政策應對的進程
這份檢討報告的資料大致涵蓋至2026年6月底,因此評估了迪特瓦氣旋過後數月的情況,包括當年上半年放款、借款人風險及金融緩衝的變化。
央行的僧伽羅文發布公告記載,報告於2026年10月12日發布。這份年度檢討依據《2023年第16號斯里蘭卡中央銀行法》第70(1)條發布,該條文為金融穩定及相關風險評估提供法定依據。
- 2025年11月:迪特瓦氣旋襲擊斯里蘭卡,影響全國25個行政區,直接實體損失估計達41億美元。
- 氣旋過後:央行發布通函,要求銀行與金融公司為受災民眾及企業提供紓困。
- 2026年5月:央行因憂心經濟與金融脆弱性浮現,上調隔夜政策利率。
- 2026年第二季:銀行業第二階段貸款增加,金融公司的這類貸款也大幅攀升。
- 截至2026年6月底:年度檢討報告一般資料的截止日期。
- 2026年10月12日:央行發布2026年檢討報告。
資料截止日與報告發布日之間的時間差值得留意。這份檢討呈現的是資料涵蓋期間的情況,並未完整說明截至10月的貸款品質或保險業曝險。
第二階段貸款攀升值得關注
貸款分類有助於區分借款人風險上升與貸款已經減損的情況。一般而言,第二階段貸款代表信用風險較貸款最初認列時大幅上升;第三階段則涵蓋信用減損貸款,包括被列為不良的貸款。
檢討期間,銀行業第三階段貸款比率下降,第三階段減損覆蓋率則有所改善。覆蓋率反映已認列減損貸款中,有多少由預期損失準備支應。這些變化支持央行對金融體系具韌性的評估。
與此同時,第二階段貸款在第二季增加。已減損貸款占比改善,仍可能與未來還款問題風險較高的借款人群擴大同時發生。這兩項指標並不矛盾。
央行的氣候風險警告關注的是,還款能力轉弱可能使更多貸款進入第二或第三階段。這並不代表所有氣旋紓困貸款都會減損,也不表示第二階段貸款的每一項增幅都由氣候災損造成。
金融公司面臨更棘手的情況:第三階段貸款比率雖然改善,第二階段貸款卻大幅增加,減損覆蓋率也下滑。央行認為,迪特瓦氣旋與中東衝突是該產業借款人風險升高的部分原因。覆蓋率降低,代表抵禦已認列信用損失的緩衝轉弱。
借款人紓困可能延後損失浮現
當局以債務暫緩償付及優惠還款安排因應氣旋造成的衝擊。暫緩償付可讓借款人暫時延後付款;調整還款條件則能減輕收入或營業活動受阻者眼前的負擔。
央行要求銀行與金融公司為受災民眾及企業提供紓困。這些措施可讓借款人有時間復原,避免在賺取收入的能力受損時立即面臨還款要求。
央行也警告,紓困措施可能掩蓋金融業的實際曝險,使減損貸款不易顯現,並延後不良貸款的認列。延後付款本身並不能證明借款人已恢復還款能力。
關鍵在於區分暫時的還款協助與還款能力的持續復原。監管機關須持續追蹤這些貸款的品質,以及新增放款的速度與組成。資產品質最終如何變化,取決於受影響借款人的復原情況,而不只是還款時程是否調整。
信貸快速成長,擔保品轉弱的曝險隨之增加
氣候衝擊發生之際,放款正快速成長。銀行信貸在消費、貿易、金融服務、營建及離岸放款等領域均有擴張;金融公司則受惠於汽車融資及黃金擔保貸款需求強勁,帶動業務成長。
央行將家庭負債攀升、對擔保品的依賴加深、擔保品價值變動,以及房地產價格上漲,列為新浮現的脆弱因素。央行也指出,私人部門信貸缺口擴大;這項指標用來評估信貸是否偏離與經濟長期發展的關係。
擔保品是借款人提供、用來確保貸款償還的資產。若借款人無法還款,貸款機構可望透過處分擔保品收回部分款項。氣旋災害可能在借款人收入受阻、還款能力轉弱的同時,拉低擔保品價值。
不應混淆這些風險。檢討報告指出,汽車與黃金貸款快速成長,需要更嚴謹的防護措施,但並未表示這些資產遭受了與住宅、基礎設施或農業資產相同的實體破壞。共同的疑慮在於,貸款依賴的擔保品價值可能在承壓時變動。
央行收緊並簡化汽車融資的最高貸款成數限制,為黃金擔保貸款設定最高額度,並提高黃金貸款適用的風險權數。貸款成數限制借款金額不得超過資產評估價值的一定比例;風險權數則會影響貸款機構必須為該項曝險持有的資本。
保險業壓力不只來自理賠成本
檢討期間,保險業資本仍充足,但獲利能力有所放緩。迪特瓦氣旋造成的重大理賠增加了再保險應收款,也加劇核保、流動性與交易對手風險。
再保險讓保險公司將部分曝險轉由另一家保險公司承擔。再保險應收款是預期可向再保險公司收取的款項,因此應收款增加,不等於手上已有更多現金可支付理賠。
這會帶來幾種不同的壓力。核保風險關乎保費及準備金是否足以支應承保風險所產生的理賠;流動性風險關乎能否按時付款;交易對手風險則關乎再保險公司是否履行其義務。
更廣泛的氣候風險警告也指出,財產損害、農作物損失及營業中斷的理賠可能增加,進而壓迫保險公司的清償能力並推升保費。這些是已指出的風險,不代表保險公司已無力償付,也不代表保費已按特定幅度上漲。報告發布摘要未提供全國性的氣旋理賠總額。
金融緩衝仍充足,但正在收窄
銀行的資本及流動性比率仍遠高於監管門檻,獲利能力也持續改善,但成長速度低於2025年上半年。資本持續累積,但經風險調整的資產成長更快,使資本適足率下降。
銀行將容易出售的資產,尤其是政府證券,轉向私人部門放款後,流動性比率隨之下滑。報告也指出,資產與負債的到期時間落差擴大,突發壓力下的再融資與流動性風險因而升高。
金融公司的流動性同樣高於監管要求,但隨著放款擴張,流動性比率與資本緩衝均有所下降。借款成長快於存款,增加了金融公司與銀行之間的連結。
淨利息收入支撐金融公司獲利持續上升,但在2026/27會計年度第一季,獲利成長放緩。這些發現說明,獲利增強本身不足以判定金融穩定:放款與風險曝險的成長速度,可能快於可用來吸收損失的資源。
正向展望有賴復甦持續與審慎政策
央行整體展望仍偏正面,但前提是經濟持續復甦、財政整頓持續推進,並審慎執行政策。央行呼籲維持充足的資本與流動性緩衝、加強氣候與網路風險管理,並完善復原及危機應變機制。
氣候災害只是多重壓力之一。地緣政治緊張局勢延長與能源價格上漲,可能削弱對外收支、推升通膨,並降低借款人的還款能力。檢討期間,中東局勢緊張加劇外匯壓力並導致盧比貶值;其後在政策措施及匯款、觀光與出口收入流入的支撐下,市場情勢有所改善。
借款人相關指標也呈現不同面向。2026年上半年,家庭信用評分大致穩定;金融業以外的上市公司營收成長較強,但銷售與營運成本上升,使整體獲利能力轉弱。營收增加未必代表償債能力也隨之提升。
檢討報告並未量化氣候因素最終會使減損貸款增加多少、迪特瓦氣旋造成的更廣泛經濟成本總額,或未來保費的變化。發布摘要也未列出下一次氣候風險評估的具體時程。央行指出,當前首要工作是在借款人狀況與金融機構緩衝變化時持續監測並及時介入。
核心警訊是,極端天氣已成為結構性的金融風險,影響生產、物價與還款能力。斯里蘭卡金融機構在這次評估中仍保有充足緩衝,但第二階段貸款增加、金融比率收窄,顯示若再遭遇衝擊,這些緩衝將面臨考驗。
重點
- 2025年11月,迪特瓦氣旋影響斯里蘭卡全國25個行政區,直接實體損失估計達41億美元,約占GDP 4%。
- 災損估值不包括產量損失、收入損失及復原期延長帶來的更廣泛成本。
- 2026年上半年金融體系維持穩定,資本與流動性緩衝充足。
- 第二階段貸款增加,但銀行與金融公司的第三階段貸款比率均有所改善。
- 借款人紓困可能延後減損貸款的認列,卻未必能解決根本的還款困難。
- 氣旋理賠增加再保險應收款,也加劇核保、流動性與交易對手風險。
- 整體展望仍偏正面,前提是復甦持續、財政整頓推進,並審慎執行政策。