車輛出口商面臨四個百分點的退稅率下調
中國將自2027年4月1日起,把新能源汽車出口增值稅退稅率從13%降至9%,削減這個海外銷量已成長逾一倍的產業所獲得的部分稅務支持。調整涵蓋67個產品類別,包括純電動商用車、插電式油電混合乘用車,也包括增程式車款。
目錄
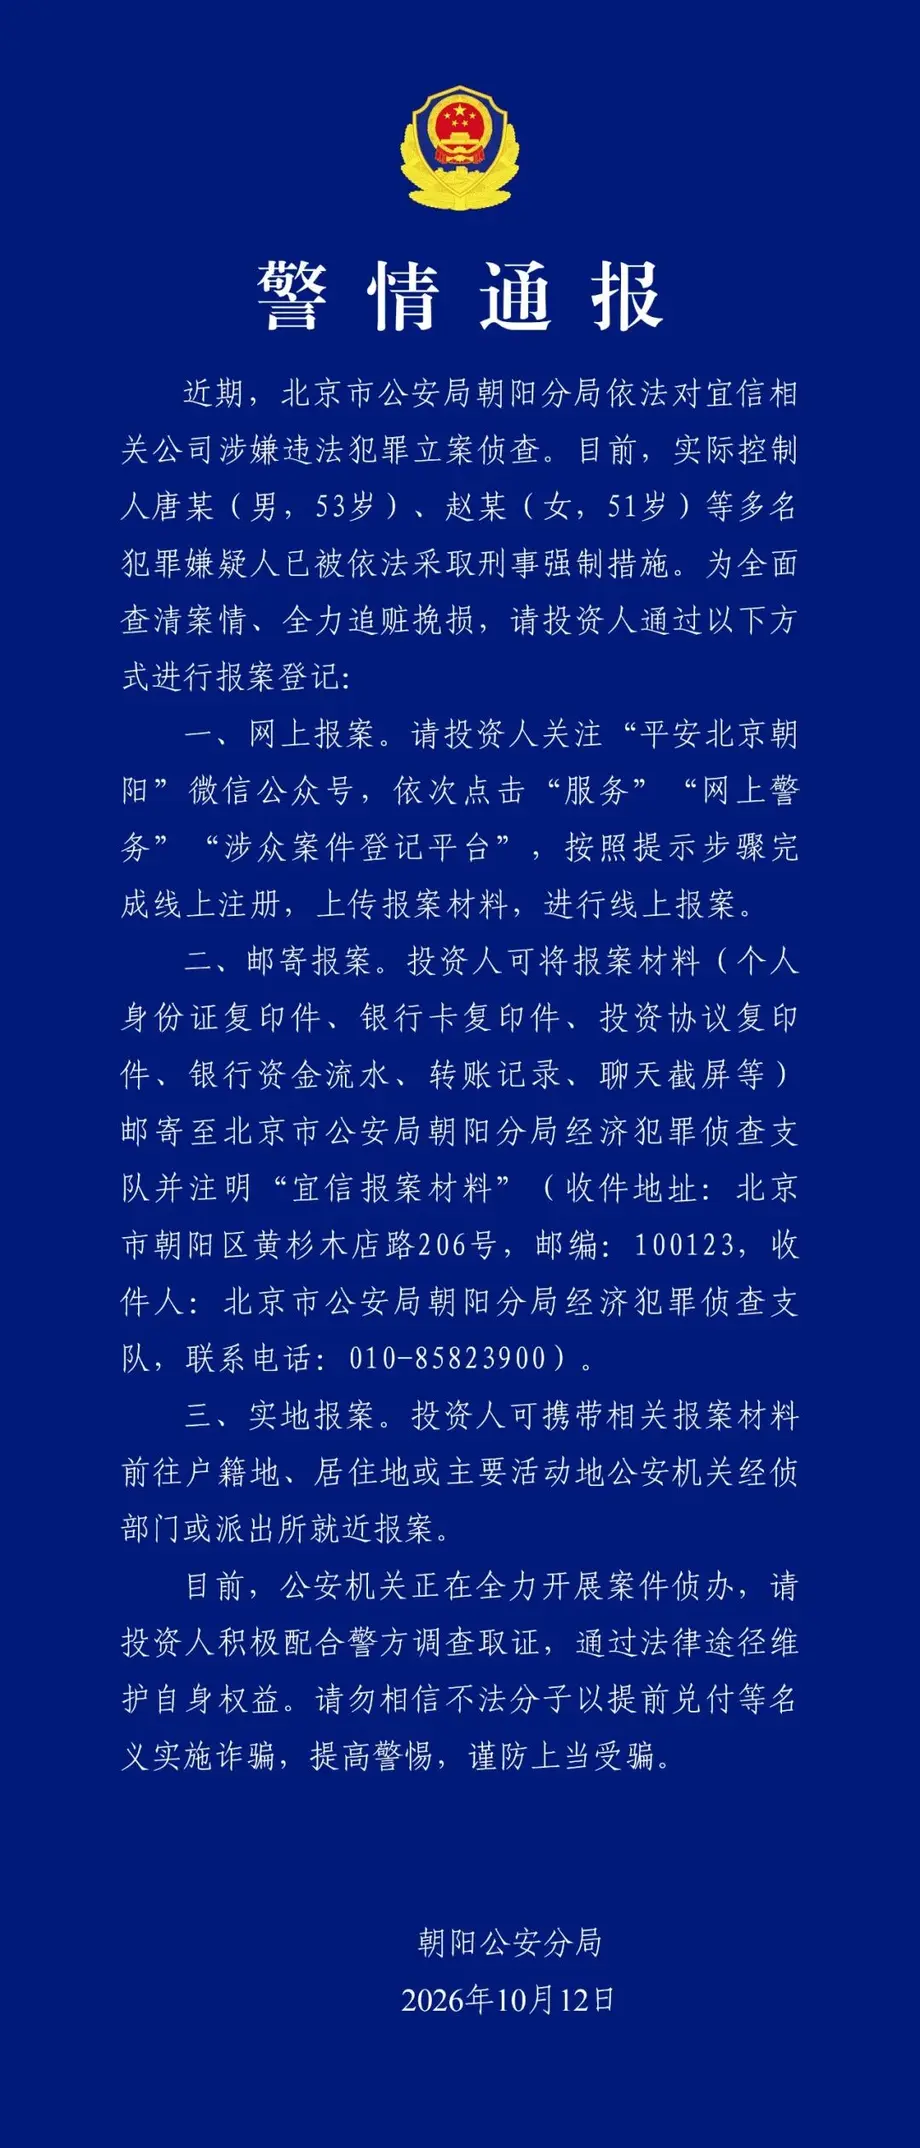
財政部與國家稅務總局於10月12日公布這項措施,公告名稱為《關於調整部分產品出口退稅政策的公告》,文號為2026年第29號。適用稅率將依出口貨物報關單上記載的出口日期而定,因此,對準備因應政策變動的製造商而言,出貨時程將是重要課題。
即使退稅仍會繼續,財務影響仍相當可觀。以出口價格15萬元人民幣的車輛為例,按兩種稅率計算,調降前退稅額為1萬9500元,調降後為1萬3500元。每輛車少退6000元,實際金額仍須視稅額計算方式及適用資格而定。
這項公告發布之際,中國新能源汽車出口規模已大幅擴大。2026年前九個月出口量達400.6萬輛,年增130%。從6月起,新能源汽車連續四個月占所有汽車出口量逾半。
這項措施也將自2027年4月1日起取消電子煙設備及相關產品的增值稅出口退稅。受影響產品若須繳納消費稅,現行出口消費稅退(免)稅政策則維持不變。
新稅率實際改變了什麼
出口退稅會退還部分在國內生產和採購過程中繳納的增值稅。退稅額減少,代表出口商從稅制中取回的款項變少,除非成本或定價出現其他變動,足以抵銷差額。
退稅率從13%降至9%,是下調四個百分點。相較於原稅率,退稅額本身約減少30.8%。這不代表車價會上漲30.8%,也不代表總生產成本會因此增加相同比例,而是按退稅率計算的退款金額縮水。
這項公告也沒有對海外市場加徵新的進口關稅。直接影響發生在交易的中國境內一端。製造商可以自行吸收利潤減幅、與經銷商協商不同條件、提高出口價格、降低成本,或調整生產地點。
增值稅與消費稅的區別也很重要。兩者是不同稅種,公告只調整指定產品的增值稅出口退稅安排,並明確保留適用消費稅產品現行的出口消費稅處理方式。
哪些車輛與貨運適用新規?
車輛清單涵蓋67個類別,包括多種新能源車,而非只有單一乘用車級距。公告列明的範圍包括純電動商用車與插電式油電混合乘用車,也包括增程式車款。增程式車輛通常以燃油引擎發電,供電動馬達驅動車輛。
對出口商而言,關鍵日期是出口貨物報關單上列出的出口日期。公告並未以訂單日期、付款日期、生產日期或車輛抵達目的地市場的日期,作為適用退稅率的判定依據。
因此,2027年4月前售出車輛,與新稅率上路前完成出口,是兩回事。較早簽訂合約本身並不能確保適用13%的稅率。企業須依報關日期規定,配合安排生產、運輸與報關時程。
公告日期與政策實施日之間約有五個半月的過渡期,企業可利用這段時間檢視合約與出貨計畫,但政策並未承諾補償已談妥的訂單。
利潤可能減少多少?
以15萬元人民幣為例,採用的是船上交貨價(FOB)。這通常指裝船出口貨物的價值,不包括後續國際運費與保險費,因此不等於目的地價格。這個例子用來說明退稅差額,並非預測外國買家實際支付的零售價格。
按這個假設金額計算,少退的6000元相當於出口價格的4%。若有1萬輛條件相同且符合資格的車輛,按相同方式計算,退稅總額將少6000萬元。實際結果取決於產品分類、計稅金額及各公司的出口安排。
中信里昂證券(CLSA)等機構估計,部分電動車出口業務的淨利潤率約為10%。若以同樣的15萬元營收為基礎,10%的利潤率代表利潤為1萬5000元。若完全由企業吸收退稅減少的6000元,且其他條件不變,這相當於上述假設利潤的40%。
這些假設不應被視為產業預測。退稅與公司淨利潤的計算基礎可能不同,各製造商的成本與銷售結構也不一樣。不過,這項比較說明,對利潤空間有限的企業而言,四個百分點的稅務調整可能帶來相當大的影響。
出口成長是理解政策變動的背景
中國2026年前九個月新能源汽車出口量達400.6萬輛,是去年同期的2.3倍。根據公布的130%成長率回推,去年同期出口量約為174.2萬輛,意味著增加約226.4萬輛。
出口結構也在改變。從6月至9月,新能源汽車每月都占汽車出口量逾半。這代表連續四個月的占比過半,但不能據此認定新能源汽車在整個九個月期間都占出口量逾半。
出口快速成長且持續占多數,有助於說明業界為何認為產業可以減少財政支持。然而,單看出口量無法判斷每家製造商是否獲利。具備成熟品牌與海外工廠的大型業者,與主要靠低價競爭的小型公司,面對的調整並不相同。
因此,這項政策有兩種不同影響需要評估:中國出口總量的變化,以及各家企業獲利能力的變化。即使整體銷售強勁,部分出口商的財務狀況仍可能大幅承壓。
海外生產為何重要
退稅下調對從中國出口整車的製造商,直接影響可能最大。在海外市場生產並銷售的車輛,其交易不仰賴中國整車出口退稅。
比亞迪持續推進在匈牙利與巴西的在地生產。長城汽車則已在泰國、巴西與俄羅斯設廠,或正推動相關產能。這些布局顯示,中國車廠正透過設廠與整車出口兩種方式拓展海外市場。
在地生產並不代表公司的供應鏈各環節都不再受中國稅務政策影響。從中國出口的零組件或電池,仍可能適用各自的稅務安排。較直接的好處是,在海外組裝並銷售的車輛,不需要中國整車出口退稅來支撐該筆銷售。
因此,這項調整可能提高有能力投入資金的企業赴海外設廠的意願。小型出口商的選擇可能較少:興建工廠需要資金與時間,提高價格則取決於品牌實力及目的地市場的競爭情況。鼓勵生產在地化的誘因增加,並不代表新工廠或產業整併必然發生。
稅務支持範圍進一步縮減
車輛退稅措施接續光電產品與電池這兩個中國主要出口產業的退稅調整。新能源汽車、光電產品與電池已成為出口成長的重要來源,同時也面臨低價與激烈競爭的疑慮。
自2026年4月1日起,249個光電產品類別的出口退稅率由9%降至零。這是光電產業自2013年納入出口退稅制度以來,首度全面取消相關退稅。
電池產品則採分階段調整。2026年4月1日至12月31日期間,退稅率由9%降至6%,並預定自2027年1月1日起取消。相較之下,車輛出口退稅率在4月調降後仍維持9%。
山東大學稅務與經濟研究中心主任李華表示,整體趨勢是隨著產業成熟,從廣泛支持轉向更有區別的稅務調整。李華也警告,持續提供優惠待遇可能加劇低價競爭、使利潤流向海外,並引發外國政府的補貼調查。
國內優惠措施也在調整。新能源汽車購置稅優惠已縮減,部分車輛自2027年起將恢復全額繳納車船稅。這些是適用條件各異的不同措施,並非宣告所有新能源汽車都將失去所有稅務優惠。
影響政策轉換的關鍵日期
同時出口整車與零組件的企業,須留意各項調整的先後順序。電池退稅將先於車輛新稅率上路前取消,而光電出口商依公布時程已先行面臨零退稅率。
- 2026年4月1日:249個光電產品類別的退稅率由9%降至零;電池產品退稅率由9%降至6%。
- 2026年6月至9月:新能源汽車連續四個月各占汽車出口量逾半。
- 2026年10月12日:財政部與稅務總局宣布調降車輛出口退稅率,並取消電子煙設備的出口退稅。
- 2027年1月1日:電池產品出口退稅預定取消。
- 2027年4月1日:新能源汽車出口退稅率由13%降至9%,指定電子煙產品的出口退稅也將取消。
企業有財務誘因在4月1日前提前出口符合資格的貨物。這可能造成期限前出口量暫時上升,之後則因先前已出貨的訂單不再計入,而使出口數據轉弱。
這種變化不一定代表海外需求先暴增、再急遽萎縮。分析時須區分出貨時程與實際銷售情況。加速出口是企業可能採取的政策因應方式,並非已確認會發生的結果。
貿易緊張與仍待解答的問題
調降退稅可能緩解貿易夥伴對中國出口支持政策的一部分疑慮,也會減少用於支撐低價出口的公共資金。但這兩項影響都不會自動改變海外關稅,也不代表調查就此結束。
外國採取的措施仍是獨立決定。反傾銷調查會依適用貿易規則,檢視出口價格是否過低、不公平;補貼調查則著眼於政府支持。退稅減少會改變部分財務條件,但無法解決這些調查提出的所有問題。
因此,目前最明確的影響是出口商的經濟負擔,而非必然帶來外交成果。受影響出口的增值稅退稅將減少,外國政府仍可自行決定貿易措施。
仍有幾項結果尚不明朗:製造商會吸收多少退稅減幅、經銷商或買家是否會面臨漲價、有多少貨物會提前出貨,以及海外設廠投資是否加速。公告訂出稅率與報關日期的判定規則,但沒有提供企業預測,也未設定出口量削減目標。
接下來明確的時間節點是1月1日的電池退稅調整,以及4月1日的車輛退稅調整。車輛退稅期限前後的出口數據、企業利潤揭露與海外產能變化,將有助於判斷這只是短期出貨調整,還是企業策略出現持久轉變。
重點整理
- 中國將自2027年4月1日起,把符合規定的新能源汽車增值稅出口退稅率從13%降至9%。
- 調整涵蓋67個產品類別,包括電動商用車與插電式油電混合乘用車。
- 適用稅率以報關單上的出口日期為準。
- 以15萬元人民幣的出口價格為例,每輛車退稅將減少6000元,實際金額仍須依稅務規定計算。
- 2026年前九個月新能源汽車出口量達400.6萬輛,年增130%。
- 電池出口退稅預定於2027年1月1日取消;光電產品退稅已於2026年4月取消。
- 電子煙設備出口退稅也將於2027年4月取消,出口消費稅處理方式維持不變。
- 對價格、利潤、出貨時程與海外生產的影響目前尚未確定。